
Bảo hiểm thương mại: Hướng dẫn yêu cầu chi trả tiền bảo hiểm, miễn trách nhiệm và chấm dứt hợp đồng
Dựa trên 163 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
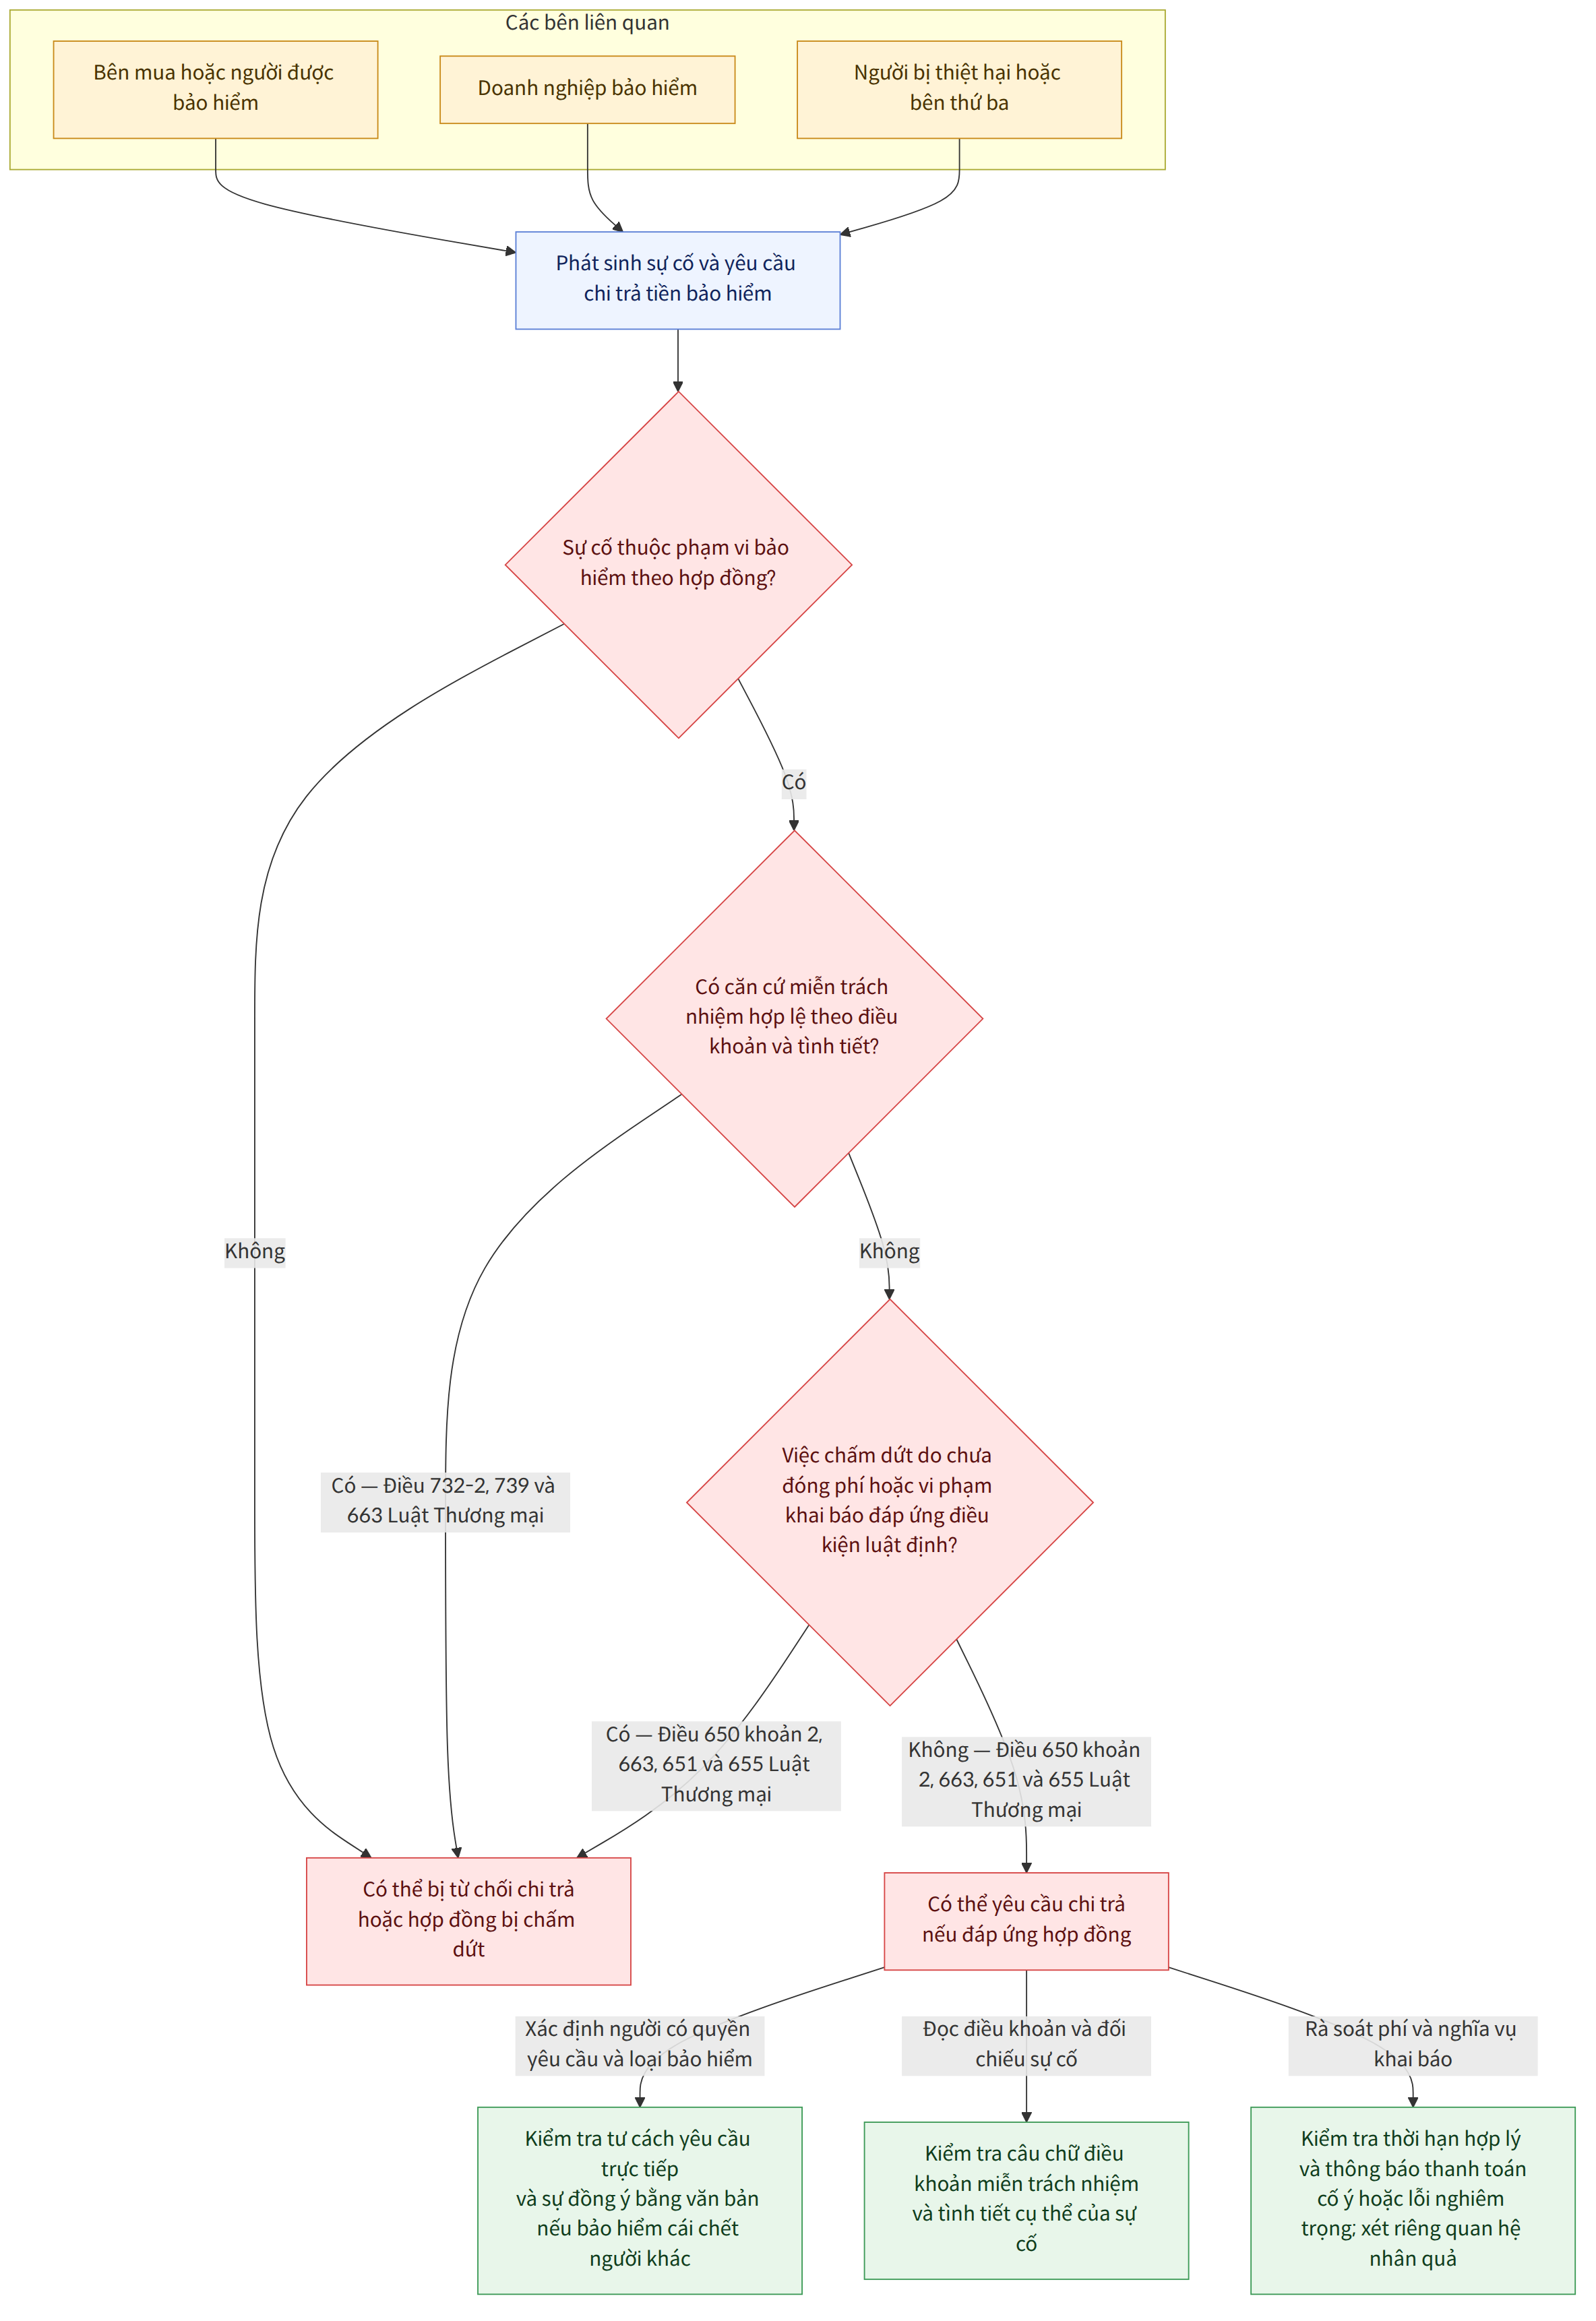
Việc có được chi trả tiền bảo hiểm hay không phụ thuộc không chỉ vào diễn biến sự cố mà còn vào loại hình bảo hiểm, điều khoản hợp đồng, việc thực hiện nghĩa vụ khai báo, thanh toán phí bảo hiểm và thủ tục thông báo. Ngay cả khi doanh nghiệp bảo hiểm từ chối chi trả, điều khoản miễn trách nhiệm hoặc việc chấm dứt hợp đồng cũng không phải lúc nào cũng có hiệu lực; cần xem xét đồng thời tiêu chí áp dụng cho trường hợp đó và nội dung hợp đồng.
Sơ đồ tóm tắt
Điểm chính
- Người bị thiệt hại trong bảo hiểm trách nhiệm có thể yêu cầu doanh nghiệp bảo hiểm trực tiếp bồi thường nếu đáp ứng một số điều kiện nhất định; doanh nghiệp bảo hiểm của một người cùng gây thiệt hại trái pháp luật đã trả tiền bồi thường cho người bị thiệt hại cũng có thể trực tiếp yêu cầu doanh nghiệp bảo hiểm khác hoàn trả phần nghĩa vụ của bên đó (Luật Thương mại, Điều 724 khoản 2 (상법 제724조 제2항), Trường hợp 1).
- Bảo hiểm bảo lãnh có thể mang bản chất của một sự bảo lãnh trên thực tế, nhưng không thể mặc nhiên coi doanh nghiệp bảo hiểm bảo lãnh và người bảo lãnh theo hợp đồng chính là những người cùng bảo lãnh để áp dụng quan hệ hoàn trả (Bộ luật Dân sự, Điều 448 (민법 제448조), Trường hợp 2).
- Điều khoản quy định hợp đồng tự động mất hiệu lực chỉ vì không thanh toán phí bảo hiểm mà không cần thực hiện thủ tục có thể bị xem xét về hiệu lực. Doanh nghiệp bảo hiểm phải ấn định một thời hạn hợp lý và yêu cầu thanh toán; việc đồng thời thông báo trước về việc chấm dứt hợp đồng cũng có thể có hiệu lực nếu đáp ứng các điều kiện tương ứng (Luật Thương mại, Điều 650 khoản 2 và Điều 663 (상법 제650조 제2항, 제663조), Trường hợp 4).
- Để chấm dứt hợp đồng vì vi phạm nghĩa vụ khai báo, cần xem xét liệu bên mua bảo hiểm có cố ý hoặc do lỗi nghiêm trọng không khai báo những thông tin quan trọng hay không. Hợp đồng vẫn có thể bị chấm dứt dù không có quan hệ nhân quả giữa sự kiện bảo hiểm và thông tin không được khai báo, nhưng trách nhiệm chi trả tiền bảo hiểm phải được xem xét riêng (Luật Thương mại, Điều 651 và Điều 655 (상법 제651조, 제655조), Trường hợp 18·19).
- Trong bảo hiểm tử vong, việc có áp dụng miễn trách nhiệm đối với hành vi tự tử hay không được quyết định tùy theo các tình tiết cụ thể, chẳng hạn người được bảo hiểm có chủ ý chấm dứt mạng sống trong khi có khả năng tự do đưa ra quyết định hay không. Chỉ riêng việc người đó mắc bệnh tâm thần hoặc ở trong tình trạng tinh thần cực kỳ bất ổn không tự động quyết định kết quả (Trường hợp 5·16).
- Hợp đồng bảo hiểm lấy cái chết của người khác làm sự kiện bảo hiểm cần có sự đồng ý bằng văn bản của người được bảo hiểm tại thời điểm giao kết; nếu không có sự đồng ý này, hợp đồng có thể vô hiệu (Luật Thương mại, Điều 731 khoản 1 (상법 제731조 제1항), Trường hợp 9).
- Điều khoản miễn trách nhiệm trong bảo hiểm tai nạn thương tích liên quan đến lái xe không có giấy phép hoặc lái xe khi say rượu cũng có thể bị hạn chế hiệu lực nếu được hiểu là không bồi thường cả khi tai nạn xảy ra do sơ suất. Tuy nhiên, cần kiểm tra câu chữ cụ thể của điều khoản và tính chất của sự cố (Luật Thương mại, Điều 732-2, Điều 739 và Điều 663 (상법 제732조의2, 제739조, 제663조), Trường hợp 10).
- Phạm vi doanh nghiệp bảo hiểm có thể thế quyền đối với quyền của người được bảo hiểm đối với bên thứ ba sau khi đã chi trả tiền bảo hiểm tùy thuộc vào loại hình bảo hiểm và mối quan hệ giữa các bên. Pháp luật quy định ngoại lệ đối với quyền đòi người thân cùng sinh sống; cũng cần kiểm tra quy định sửa đổi được đề cập trong trường hợp (Luật Thương mại, Điều 682 (상법 제682조), Trường hợp 13·25).
Câu hỏi thường gặp
Q. Nếu một doanh nghiệp bảo hiểm đã bồi thường toàn bộ cho người bị thiệt hại thì có thể yêu cầu doanh nghiệp bảo hiểm khác hoàn trả không?
Các doanh nghiệp bảo hiểm của những người cùng gây thiệt hại trái pháp luật có thể trực tiếp chịu trách nhiệm đối với nghĩa vụ bồi thường thiệt hại cho người bị thiệt hại. Nếu một doanh nghiệp bảo hiểm đã bồi thường cho người bị thiệt hại và nhờ đó các bên cùng được giải phóng nghĩa vụ, doanh nghiệp đó có thể trực tiếp yêu cầu doanh nghiệp bảo hiểm khác hoàn trả phần nghĩa vụ mà bên kia phải chịu.
Q. Nếu nhận được thông báo rằng hợp đồng mất hiệu lực do chưa thanh toán phí bảo hiểm, tôi có thể không được nhận tiền bảo hiểm không?
Điều khoản quy định hợp đồng mất hiệu lực ngay chỉ vì chưa thanh toán phí bảo hiểm có thể không có hiệu lực do trái với quy định của Luật Thương mại. Doanh nghiệp bảo hiểm phải ấn định một thời hạn hợp lý và yêu cầu thanh toán; kể cả khi đồng thời thông báo trước về việc chấm dứt hợp đồng, cần xem xét các điều kiện cụ thể, bao gồm thời hạn yêu cầu thanh toán.
Q. Điều gì xảy ra nếu tôi điều trị tai nạn giao thông bằng bảo hiểm y tế rồi thỏa thuận với người gây tai nạn?
Cơ quan Bảo hiểm Y tế Quốc gia có thể có quyền yêu cầu người gây tai nạn hoàn trả trong phạm vi đã chi trả quyền lợi bảo hiểm. Vì vậy, khi thỏa thuận, điều quan trọng là phân biệt phần chi phí quyền lợi do cơ quan này chi trả với các khoản thiệt hại mà người bị thiệt hại yêu cầu, chẳng hạn phần tự chi trả, đồng thời nên xác nhận với cơ quan này.
Q. Doanh nghiệp bảo hiểm có thể chấm dứt hợp đồng dù căn bệnh không được khai báo không liên quan đến nguyên nhân tai nạn không?
Nếu bên mua bảo hiểm cố ý hoặc do lỗi nghiêm trọng không khai báo thông tin quan trọng, doanh nghiệp bảo hiểm có thể chấm dứt hợp đồng ngay cả khi không có quan hệ nhân quả giữa sự cố và thông tin đó. Tuy nhiên, việc chi trả tiền bảo hiểm được xem xét riêng; nếu chứng minh được rằng không có quan hệ nhân quả giữa sự cố bảo hiểm và việc vi phạm nghĩa vụ khai báo, doanh nghiệp bảo hiểm có thể vẫn phải chịu trách nhiệm chi trả.
Q. Nếu tử vong do tự tử thì có thể nhận tiền bảo hiểm nhân thọ không?
Về nguyên tắc, tự tử có thể là căn cứ miễn trách nhiệm; tuy nhiên, trường hợp tử vong xảy ra khi khả năng tự do đưa ra quyết định bị hạn chế có thể được đánh giá khác với trường hợp cố ý tự làm tổn hại bản thân theo điều khoản hợp đồng. Cần xem xét các tình tiết cụ thể như bệnh tâm thần hoặc trạng thái của người đó tại thời điểm xảy ra sự việc.
Q. Có thể mua bảo hiểm tử vong cho người thân mà không có sự đồng ý của họ không?
Hợp đồng bảo hiểm lấy cái chết của người khác làm sự kiện bảo hiểm cần có sự đồng ý bằng văn bản của người được bảo hiểm tại thời điểm giao kết. Hợp đồng được giao kết mà không có sự đồng ý này có thể vô hiệu; do đó, không thể bỏ qua thủ tục lấy ý kiến chỉ vì người được bảo hiểm là người thân trong gia đình.
Q. Nếu xảy ra tai nạn khi lái xe không có giấy phép thì yêu cầu chi trả tiền bảo hiểm tai nạn thương tích luôn bị từ chối phải không?
Không phải lúc nào yêu cầu chi trả tiền bảo hiểm cũng bị từ chối chỉ vì có điều khoản miễn trách nhiệm đối với hành vi lái xe không có giấy phép. Trong bảo hiểm tai nạn thương tích, điều khoản không bồi thường cả khi tai nạn xảy ra do sơ suất có thể vô hiệu; tuy nhiên, cần kiểm tra hành vi có được xem là cố ý hay không và nội dung điều khoản bảo hiểm.
Q. Nếu doanh nghiệp bảo hiểm của xe gây tai nạn viện dẫn căn cứ miễn trách nhiệm thì tôi cũng không thể yêu cầu bảo hiểm tai nạn do xe không có bảo hiểm của mình chi trả phải không?
Ngay cả khi trách nhiệm bồi thường của doanh nghiệp bảo hiểm xe gây tai nạn chưa được xác định rõ ràng một cách khách quan theo pháp luật, trường hợp đó vẫn có thể thuộc phạm vi bảo hiểm tai nạn do xe không có bảo hiểm. Doanh nghiệp bảo hiểm của người bị thiệt hại có thể chi trả trước theo điều khoản hợp đồng; việc có chấp nhận yêu cầu hoàn trả khoản tiền riêng hoặc yêu cầu hoàn trả lợi ích bất chính hay không được xem xét riêng.
Q. Nếu yêu cầu chi trả tiền bảo hiểm muộn thì thời hiệu khởi kiện có hết không?
Cần kiểm tra thời hạn và thời điểm bắt đầu tính thời hiệu đối với quyền yêu cầu chi trả tiền bảo hiểm theo quy định pháp luật áp dụng, hợp đồng và thời điểm xảy ra sự kiện bảo hiểm. Không nên áp dụng nguyên xi thời hạn theo Bộ luật Thương mại cũ được nêu trong trường hợp cho vụ việc hiện tại; ngay cả sau khi thời hiệu đã hết, việc doanh nghiệp bảo hiểm viện dẫn thời hiệu có cấu thành lạm dụng quyền hay không sẽ được xem xét căn cứ vào các tình tiết ngoại lệ.
Luật liên quan
- Luật Thương mại, Điều 638-3 (상법 제638조의3)
- Luật Thương mại, Điều 650 khoản 2 (상법 제650조 제2항)
- Luật Thương mại, Điều 651 (상법 제651조)
- Luật Thương mại, Điều 652 khoản 1 (상법 제652조 제1항)
- Luật Thương mại, Điều 655 (상법 제655조)
- Luật Thương mại, Điều 659 khoản 1 (상법 제659조 제1항)
- Luật Thương mại, Điều 662 (상법 제662조)
- Luật Thương mại, Điều 663 (상법 제663조)
- Luật Thương mại, Điều 682 (상법 제682조)
- Luật Thương mại, Điều 723 (상법 제723조)
- Luật Thương mại, Điều 724 khoản 2 (상법 제724조 제2항)
- Luật Thương mại, Điều 725 (상법 제725조)
- Luật Thương mại, Điều 726-2 (상법 제726조의2)
- Luật Thương mại, Điều 731 khoản 1 (상법 제731조 제1항)
- Luật Thương mại, Điều 732 (상법 제732조)
Lưu ý
- Việc chấm dứt hợp đồng bảo hiểm có thể phải tuân theo các điều kiện và thời hạn do pháp luật quy định. Cần kiểm tra nội dung, thời điểm gửi và việc bên nhận đã nhận được yêu cầu thanh toán phí còn thiếu hoặc thông báo về việc vi phạm nghĩa vụ khai báo hay chưa.
- Thời hiệu của quyền yêu cầu chi trả tiền bảo hiểm có thể khác nhau giữa luật cũ được viện dẫn trong trường hợp và quy định hiện hành; cần kiểm tra quy định áp dụng cho hợp đồng và thời điểm xảy ra sự cố.
- Việc có được chi trả tiền bảo hiểm hay không không chỉ được quyết định dựa trên câu chữ miễn trách nhiệm trong điều khoản hợp đồng. Cần xem xét đồng thời loại hình bảo hiểm, diễn biến sự cố, quá trình giao kết hợp đồng và việc giải thích điều khoản bảo hiểm.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 공동불법행위자의 보험자 상호간 발생한 직접구상권의 소멸시효기간
- 보증보험계약상 보험자와 주계약상 보증인간의 구상권 관계
- 교통사고 합의 후 국민건강보험의 보험급여 부담 여부
- 계속보험료납입지체와 해지예고부 납입최고
- 피보험자의 자살과 보험자의 면책 여부
- 다른 상해보험 가입 사실에 대한 고지의무 위반으로 인한 보험계약 해지 여부
- 차 안에서 잠자던 중 질식사한 경우 자동차보험 적용 여부
- 보험계약자의 기망에 의한 보증보험계약 취소 시 피보험자에 대한 대항력
- 피보험자의 서면에 의한 동의 없이 체결된 생명보험계약의 효력
- 무보험자동차에 의한 상해특약상 무면허·음주운전 면책조항의 효력
- 무면허운전 사실을 인식 못한 경우 무면허운전 면책약관의 적용 여부
- 15세 미만자 등의 사망을 보험사고로 한 보험계약은 무효라고 정한 상법 제732조가 효력규정인지 여부.
- 무단운전자가 보험계약자의 동거가족인 경우 상법상 보험자대위 여부
- 피보험자의 주소변경통보 불이행에 대한 보험회사 약관의 효력
- 업무용 자동차종합보험계약약관 중 대인배상 Ⅱ에서 산업재해보상보험법에 의해 재해보상을 받을 수 있는 사람에 대하여는 보상하지 않...
- 인보험에서 보험자의 면책사유로 규정한 ‘피보험자의 고의’와 자배법상 ‘승객의 고의 또는 자살행위’의 의미
- 보험금청구권의 소멸시효 기간 및 보험사의 소멸시효 항변이 권리남용에 해당하는 경우
- 보험사에게 질병진단을 받은 사실을 고지하지 않았더라도 보험금 지급을 청구할 수 있는 경우
- 고지의무 위반이 있는 경우 그 위반이 사고발생과 무관하더라도 보험해지가능한지
- 피보험자가 손해배상판결에 항소하지 않아 확정시킨 경우 보험자 면책되는지
- 의뢰인이 도중에 하차한 후 발생한 사고를 통상의 대리운전 중 사고로 볼 수 있는지 여부
- 보험계약이 선량한 풍속 기타 사회질서에 반하여 무효가 되는 경우
- 임차인이 임차건물과 그 안의 동산 및 기계 등에 대하여 자신을 소유자로 기재하여 보험계약을 체결한 경우, 그 중 건물 부분에 ...
- 상해보험계약자의 장해등급 판정에 있어 미국의사협회(a.m.a.)의 신체장해평가지침 제1판 내지 제5판의 증거채택 가부
- 무보험자동차에 의한 상해담보특약이 적용되어 보험회사가 피해자에게 보험금을 지급한 경우 가해차량 보험자에게 부당이득반환을 청구할...
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).