
Phạm vi áp dụng của luật thuê bất động sản thương mại: được bảo vệ đến đâu?
Dựa trên 10 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Luật Bảo vệ việc thuê bất động sản thương mại áp dụng đối với hợp đồng thuê bất động sản thuộc diện phải đăng ký kinh doanh và được sử dụng cho mục đích kinh doanh. Khi xác định luật có áp dụng hay không, cần xem xét đồng thời mức quy định theo từng khu vực và khoản tiền tính quy đổi từ tiền thuê hằng tháng. Bên thuê là pháp nhân cũng có thể được bảo vệ nếu đáp ứng các điều kiện, nhưng cần lưu ý tùy từng trường hợp, chẳng hạn văn phòng của tổ chức phi lợi nhuận hoặc hợp đồng thuê vượt quá mức quy định theo pháp luật.
Sơ đồ tóm tắt
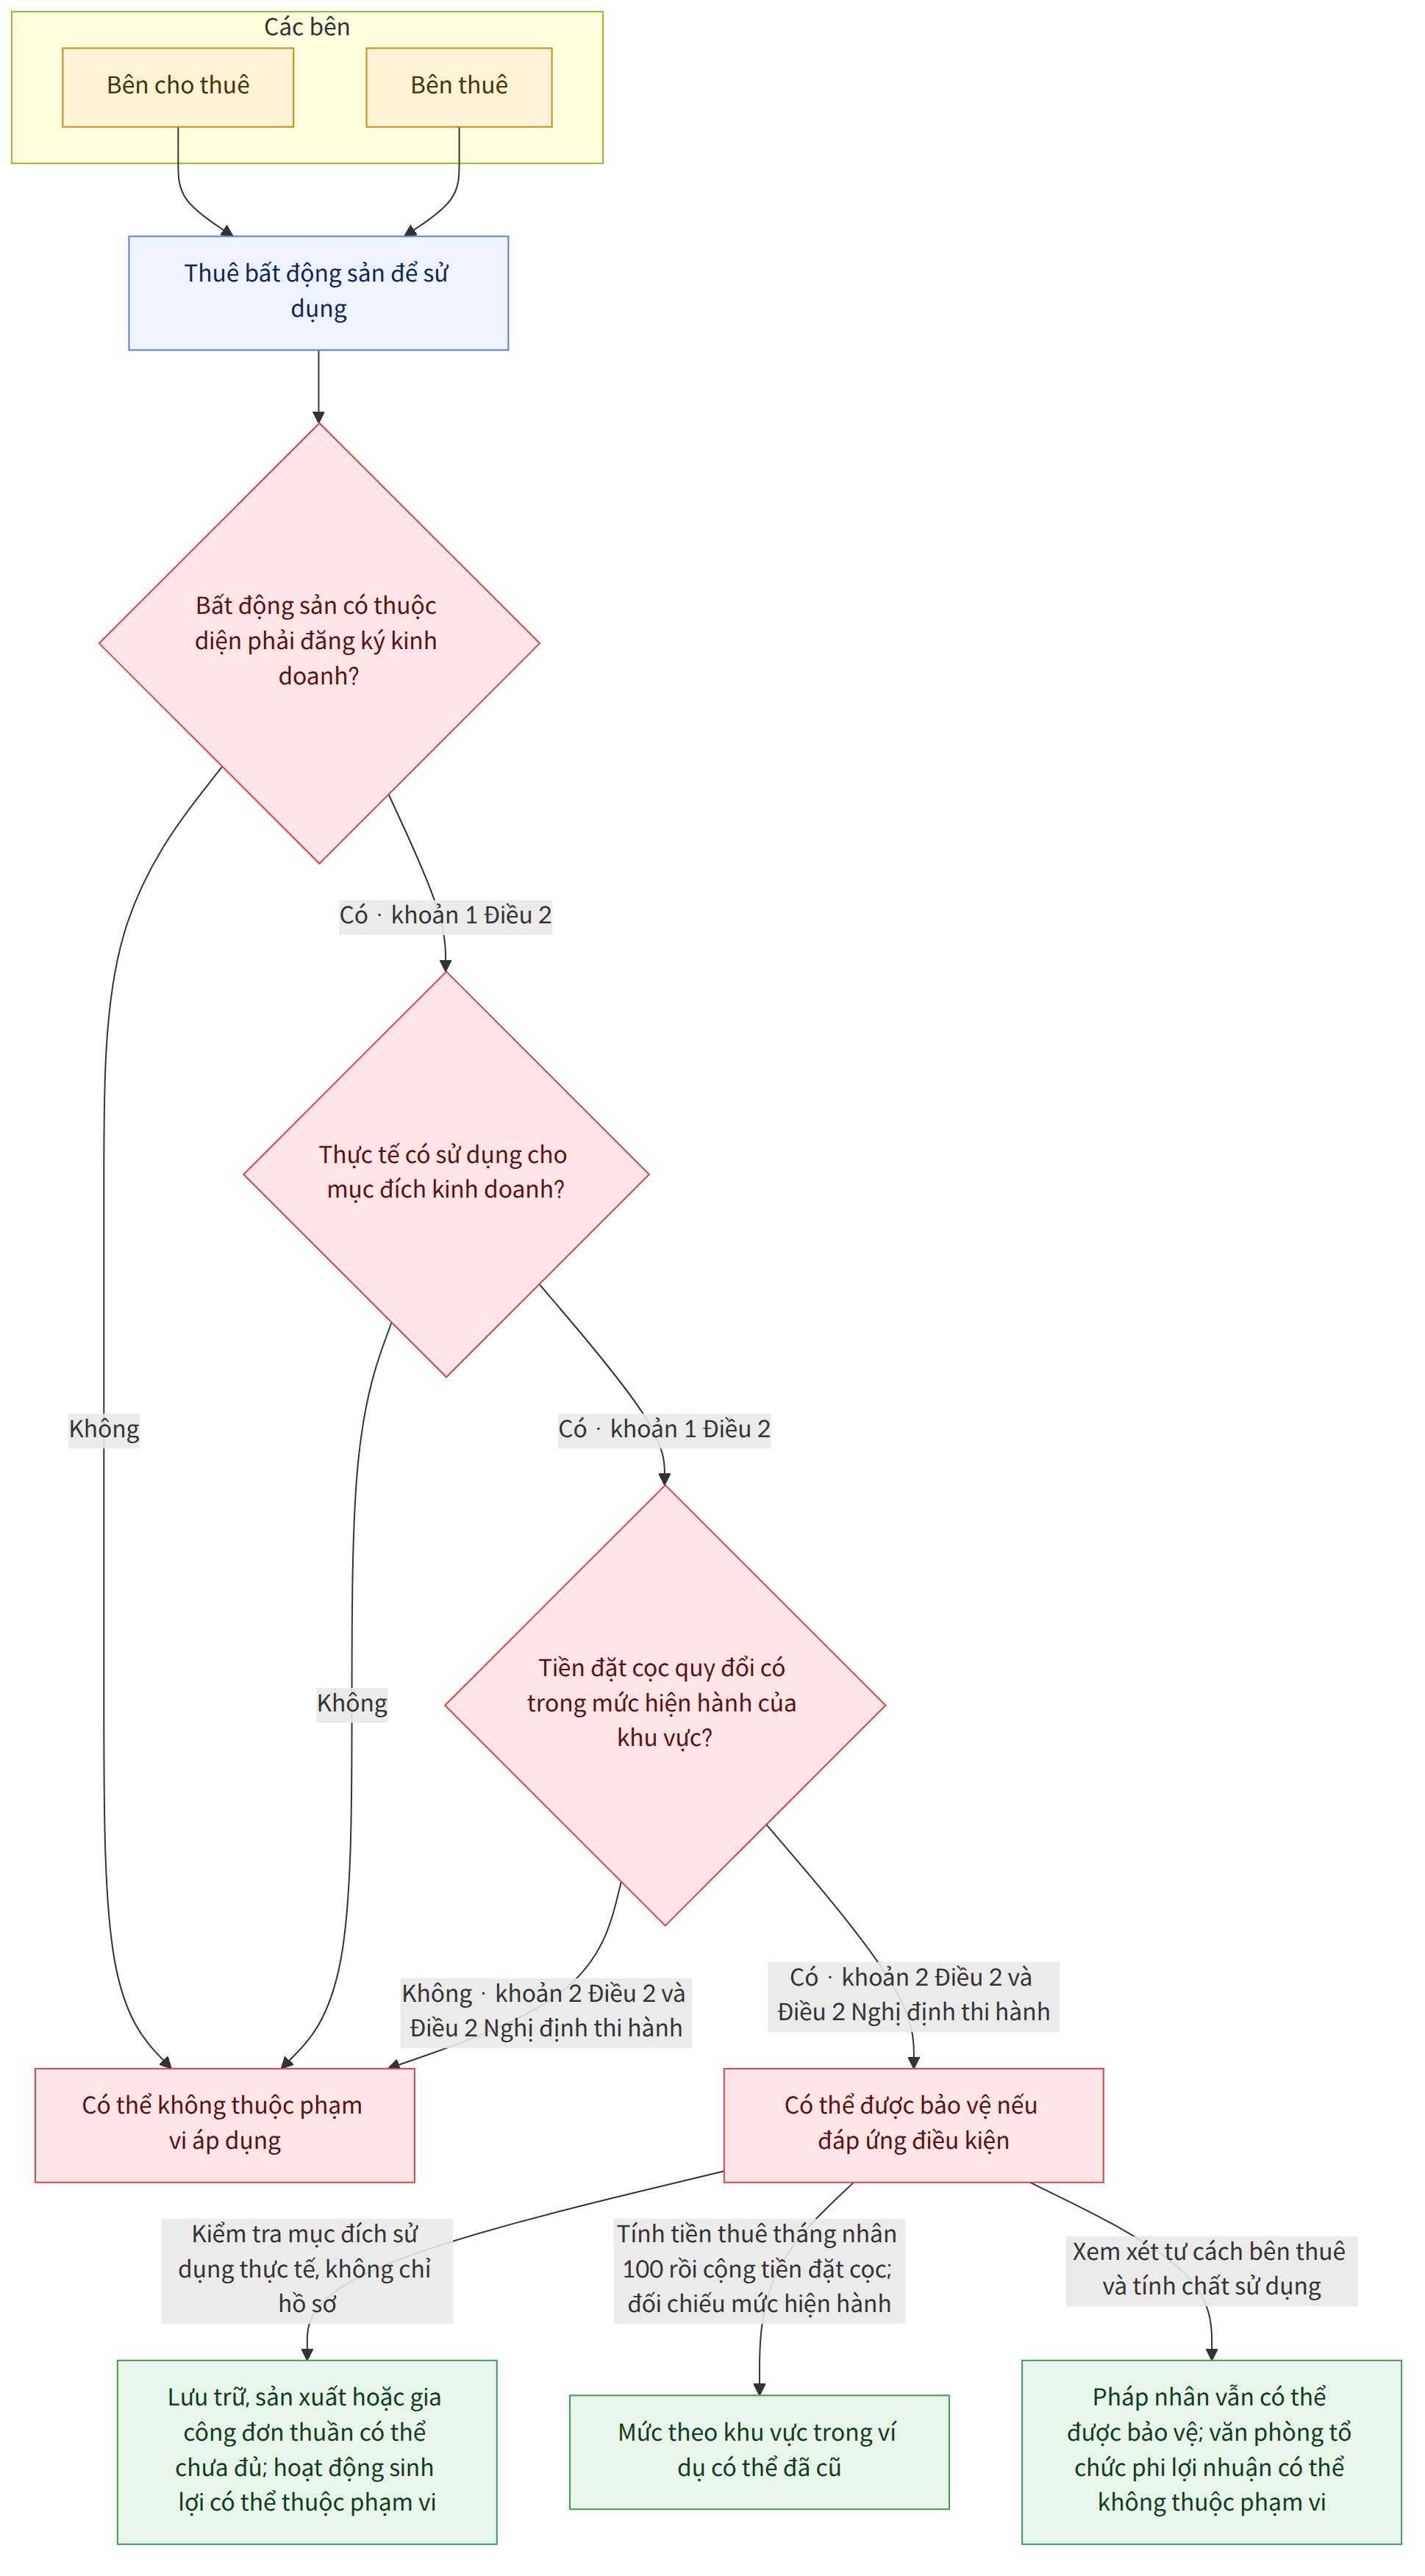
Điểm chính
- Về nguyên tắc, luật áp dụng đối với hợp đồng thuê bất động sản thuộc diện phải đăng ký kinh doanh và được sử dụng cho mục đích kinh doanh. Việc đánh giá căn cứ vào tình trạng và mục đích sử dụng thực tế, không chỉ dựa vào nội dung ghi trong hồ sơ đăng ký (khoản 1 Điều 2 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제2조 제1항), Bản án Tòa án Tối cao tuyên ngày 28 tháng 7 năm 2011, số 2009다40967).
- Không gian chỉ dùng để lưu trữ, sản xuất hoặc gia công hàng hóa có thể khó được xem là sử dụng cho mục đích kinh doanh; tuy nhiên, nếu tại đó cũng tiến hành hoạt động kinh doanh nhằm mục đích sinh lợi thì không gian này có thể thuộc phạm vi áp dụng (Bản án Tòa án Tối cao tuyên ngày 28 tháng 7 năm 2011, số 2009다40967).
- Mức tiền đặt cọc để xác định phạm vi áp dụng khác nhau tùy từng khu vực. Nếu có tiền thuê hằng tháng, cần cộng vào tiền đặt cọc khoản tiền thuê nhân với 100 theo cách tính nêu trong ví dụ (khoản 2 Điều 2 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제2조 제2항), Điều 2 Nghị định thi hành Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 시행령 제2조)).
- Các mức tiền đặt cọc theo từng khu vực nêu trong ví dụ là mức căn cứ theo nghị định thi hành tại thời điểm đó, vì vậy không được áp dụng nguyên trạng cho hợp đồng hiện nay.
- Pháp nhân cũng có thể là thương nhân. Do đó, ngay cả khi thuê dưới tên pháp nhân, nếu đáp ứng các điều kiện như thuộc phạm vi áp dụng và sử dụng bất động sản cho mục đích kinh doanh thì vẫn có thể được bảo vệ (khoản 2 Điều 5 Luật Thương mại (상법 제5조 제2항)).
- Ví dụ giải thích rằng hợp đồng thuê văn phòng của các tổ chức phi lợi nhuận như hội cựu học sinh hoặc câu lạc bộ không thuộc phạm vi áp dụng của Luật Bảo vệ việc thuê bất động sản thương mại.
- Nếu có thể xem việc thuê nhiều gian hàng phân chia riêng biệt từ cùng một bên cho thuê để kinh doanh duy nhất tại một cơ sở là một quan hệ thuê duy nhất, thì dù lập hợp đồng riêng, vẫn có thể cộng các khoản tiền đặt cọc để xác định có thuộc diện được ưu tiên thanh toán hay không (Bản án Tòa án Tối cao tuyên ngày 29 tháng 10 năm 2015, số 2013다27152).
- Ví dụ dẫn án lệ xác định rằng số thuế giá trị gia tăng mà bên thuê cam kết chịu không được tính vào tiền thuê dùng để xác định phạm vi áp dụng, trừ khi có tình tiết đặc biệt (Bản án Tòa án Địa phương Suwon tuyên ngày 29 tháng 4 năm 2009, số 2008나27056).
Câu hỏi thường gặp
Q. Luật Bảo vệ việc thuê bất động sản thương mại áp dụng cho những hợp đồng thuê nào?
Về nguyên tắc, luật áp dụng đối với hợp đồng thuê trong đó bất động sản thuộc diện phải đăng ký kinh doanh được sử dụng cho mục đích kinh doanh. Việc xác định không chỉ dựa vào tên gọi của bất động sản hoặc nội dung ghi trong hồ sơ đăng ký, mà còn xem xét tình trạng sử dụng và mục đích sử dụng thực tế.
Q. Nếu ngoài tiền đặt cọc còn có tiền thuê hằng tháng thì tính phạm vi áp dụng như thế nào?
Trong ví dụ, lấy tiền thuê hằng tháng nhân với 100 rồi cộng vào tiền đặt cọc để tính mức tiền đặt cọc làm căn cứ. Chẳng hạn, nếu tiền đặt cọc là 30 triệu won và tiền thuê hằng tháng là 500.000 won, thì theo cách tính trong ví dụ, tổng số tiền là 80 triệu won.
Q. Có thể tiếp tục áp dụng nguyên trạng các mức tiền đặt cọc theo từng khu vực nêu trong ví dụ không?
Không. Ví dụ nêu các mức quy định tại những thời điểm có hiệu lực khác nhau, nên số tiền cũng khác nhau. Khi xác định một hợp đồng cụ thể có thuộc phạm vi áp dụng hay không, cần kiểm tra mức quy định áp dụng cho hợp đồng đó.
Q. Công ty là bên thuê thì có được bảo vệ không?
Pháp nhân cũng có thể là thương nhân, vì vậy việc ký hợp đồng dưới tên công ty thay vì tên cá nhân không phải là lý do để loại trừ hợp đồng khỏi phạm vi áp dụng. Ví dụ giải thích rằng pháp nhân có thể được bảo vệ nếu thuộc phạm vi áp dụng và sử dụng tài sản thuê cho mục đích kinh doanh.
Q. Không gian không dùng để kinh doanh, chẳng hạn văn phòng hội cựu học sinh, có thuộc phạm vi áp dụng không?
Ví dụ cho biết luật có thể không áp dụng đối với hợp đồng thuê văn phòng của các tổ chức phi lợi nhuận như hội cựu học sinh hoặc câu lạc bộ. Cần xem xét cả việc có sử dụng cho mục đích kinh doanh hay không và tính chất của tổ chức.
Q. Không gian có vẻ như nhà kho hoặc xưởng làm việc cũng có thể được xem là bất động sản thương mại không?
Nếu tại đó chỉ diễn ra các hoạt động thực tế như lưu trữ, sản xuất hoặc gia công hàng hóa thì có thể khó xem là sử dụng cho mục đích kinh doanh. Tuy nhiên, nếu hoạt động kinh doanh cũng được tiến hành tại không gian đó thì không gian này có thể thuộc phạm vi áp dụng; việc đánh giá căn cứ vào hình thức sử dụng thực tế.
Q. Nếu ký hợp đồng riêng cho nhiều gian hàng nhưng sử dụng chúng làm một cơ sở kinh doanh thì có cộng tiền đặt cọc không?
Nếu thuê nhiều gian hàng phân chia riêng biệt từ cùng một bên cho thuê để kinh doanh duy nhất tại một cơ sở và về thực chất có thể xem là một quan hệ thuê duy nhất, thì có thể cộng các khoản tiền đặt cọc để đánh giá. Chỉ riêng việc lập hợp đồng riêng cho từng gian hàng không có nghĩa là phải đánh giá từng hợp đồng độc lập.
Q. Thuế giá trị gia tăng mà bên thuê cam kết trả có được tính vào tiền thuê hằng tháng không?
Án lệ được nêu trong ví dụ xác định rằng chỉ riêng việc có thỏa thuận “chưa bao gồm thuế VAT” không phải là lý do để tính số thuế giá trị gia tăng vào tiền thuê theo quy định của luật. Tuy nhiên, án lệ này giả định không có tình tiết đặc biệt.
Q. Người thuê lại ký hợp đồng với ban điều hành trung tâm thương mại thay vì bên cho thuê có được bảo vệ không?
Trong ví dụ, người thuê lại ký hợp đồng với ban điều hành trung tâm thương mại, đơn vị được các chủ sở hữu riêng biệt ủy quyền cho thuê, được xem là người thuê lại có sự đồng ý của bên cho thuê. Trong trường hợp này, người thuê lại có thể yêu cầu gia hạn thay mặt người thuê trong phạm vi thời hạn mà người thuê có quyền yêu cầu gia hạn hợp đồng.
Luật liên quan
- Điều 1 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제1조)
- Khoản 1 và khoản 2 Điều 2 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제2조 제1항·제2항)
- Khoản 1 và khoản 2 Điều 3 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제3조 제1항·제2항)
- Khoản 2 Điều 5 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제5조 제2항)
- Điều 10 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제10조)
- Khoản 2 Điều 13 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제13조 제2항)
- Điều 14 Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 제14조)
- Điều 2 Nghị định thi hành Luật Bảo vệ việc thuê bất động sản thương mại (상가건물 임대차보호법 시행령 제2조)
- Điều 4 Luật Thương mại (상법 제4조)
- Khoản 1 và khoản 2 Điều 5 Luật Thương mại (상법 제5조 제1항·제2항)
- Điều 111 Luật Thuế thu nhập doanh nghiệp (법인세법 제111조)
- Điều 2, Điều 8, Điều 13 và Điều 15 Luật Thuế giá trị gia tăng (부가가치세법 제2조·제8조·제13조·제15조)
- Điều 168 Luật Thuế thu nhập cá nhân (소득세법 제168조)
Lưu ý
- Các mức tiền đặt cọc nêu trong ví dụ là mức theo nghị định thi hành trước đây. Cần kiểm tra thời điểm giao kết hợp đồng và mức quy định áp dụng, không nên sử dụng nguyên trạng các con số này.
- Nếu có tiền thuê hằng tháng, không nên chỉ so sánh tiền đặt cọc; cần cộng khoản tiền thuê được quy đổi theo cách tính giải thích trong ví dụ.
- Khó xác định luật có áp dụng hay không chỉ dựa vào tên gọi như nhà máy, nhà kho hoặc văn phòng. Cần xem xét có hoạt động kinh doanh thực tế hay không và hình thức sử dụng bất động sản.
- Nếu thuê nhiều gian hàng hoặc ký hợp đồng với chủ thể điều hành không phải là bên cho thuê, không nên kết luận chỉ dựa vào số lượng hợp đồng hoặc bên ký kết; cần xác minh bản chất của quan hệ thuê và việc có ủy quyền hay không.
Bài viết liên quan
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 상가건물임대차보호법의 적용범위
- 법인에도 상가건물임대차보호법이 적용되는지
- 보증금 외에 월세가 있는 경우 보증금액 산정방법
- 임차보증금액이 상가건물임대차보호법상의 적용범위를 초과한 경우
- 전차인에게도 상가건물임대차보호법이 적용되는지
- 상가건물 임대차보호법 적용 대상인 ‘상가건물 임대차’의 의미 및 이러한 ‘상가건물’에 해당하는지에 관한 판단 기준
- 구분점포 각각에 대하여 일괄하여 단일한 임대차관계가 성립한 것으로 볼 수 있는 경우, 우선변제를 받을 임차인의 범위를 판단하는...
- 동창회사무실도 상가건물임대차보호법이 적용되는지
- 임차인이 부담하기로 한 부가가치세액이 상가건물 임대차보호법 제2조 제2항 에 정한 ‘차임’에 포함되는지 여부
- 법인의 상가건물 임대차보호법 적용여부
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).