
Hướng dẫn về chấm dứt khoản phải thu: ký thác để thanh toán, bù trừ và thế quyền
Dựa trên 91 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Khoản nợ có thể chấm dứt thông qua việc ký thác để thanh toán hợp pháp hoặc bù trừ, nhưng phải đáp ứng các điều kiện về căn cứ và số tiền ký thác cũng như các điều kiện bù trừ. Cần thận trọng vì không bảo lưu ý kiến phản đối khi nhận tiền ký thác hoặc thanh toán sai đối tượng đối với khoản phải thu bị kê biên có thể dẫn đến vấn đề về yêu cầu bổ sung hoặc phải thanh toán hai lần.
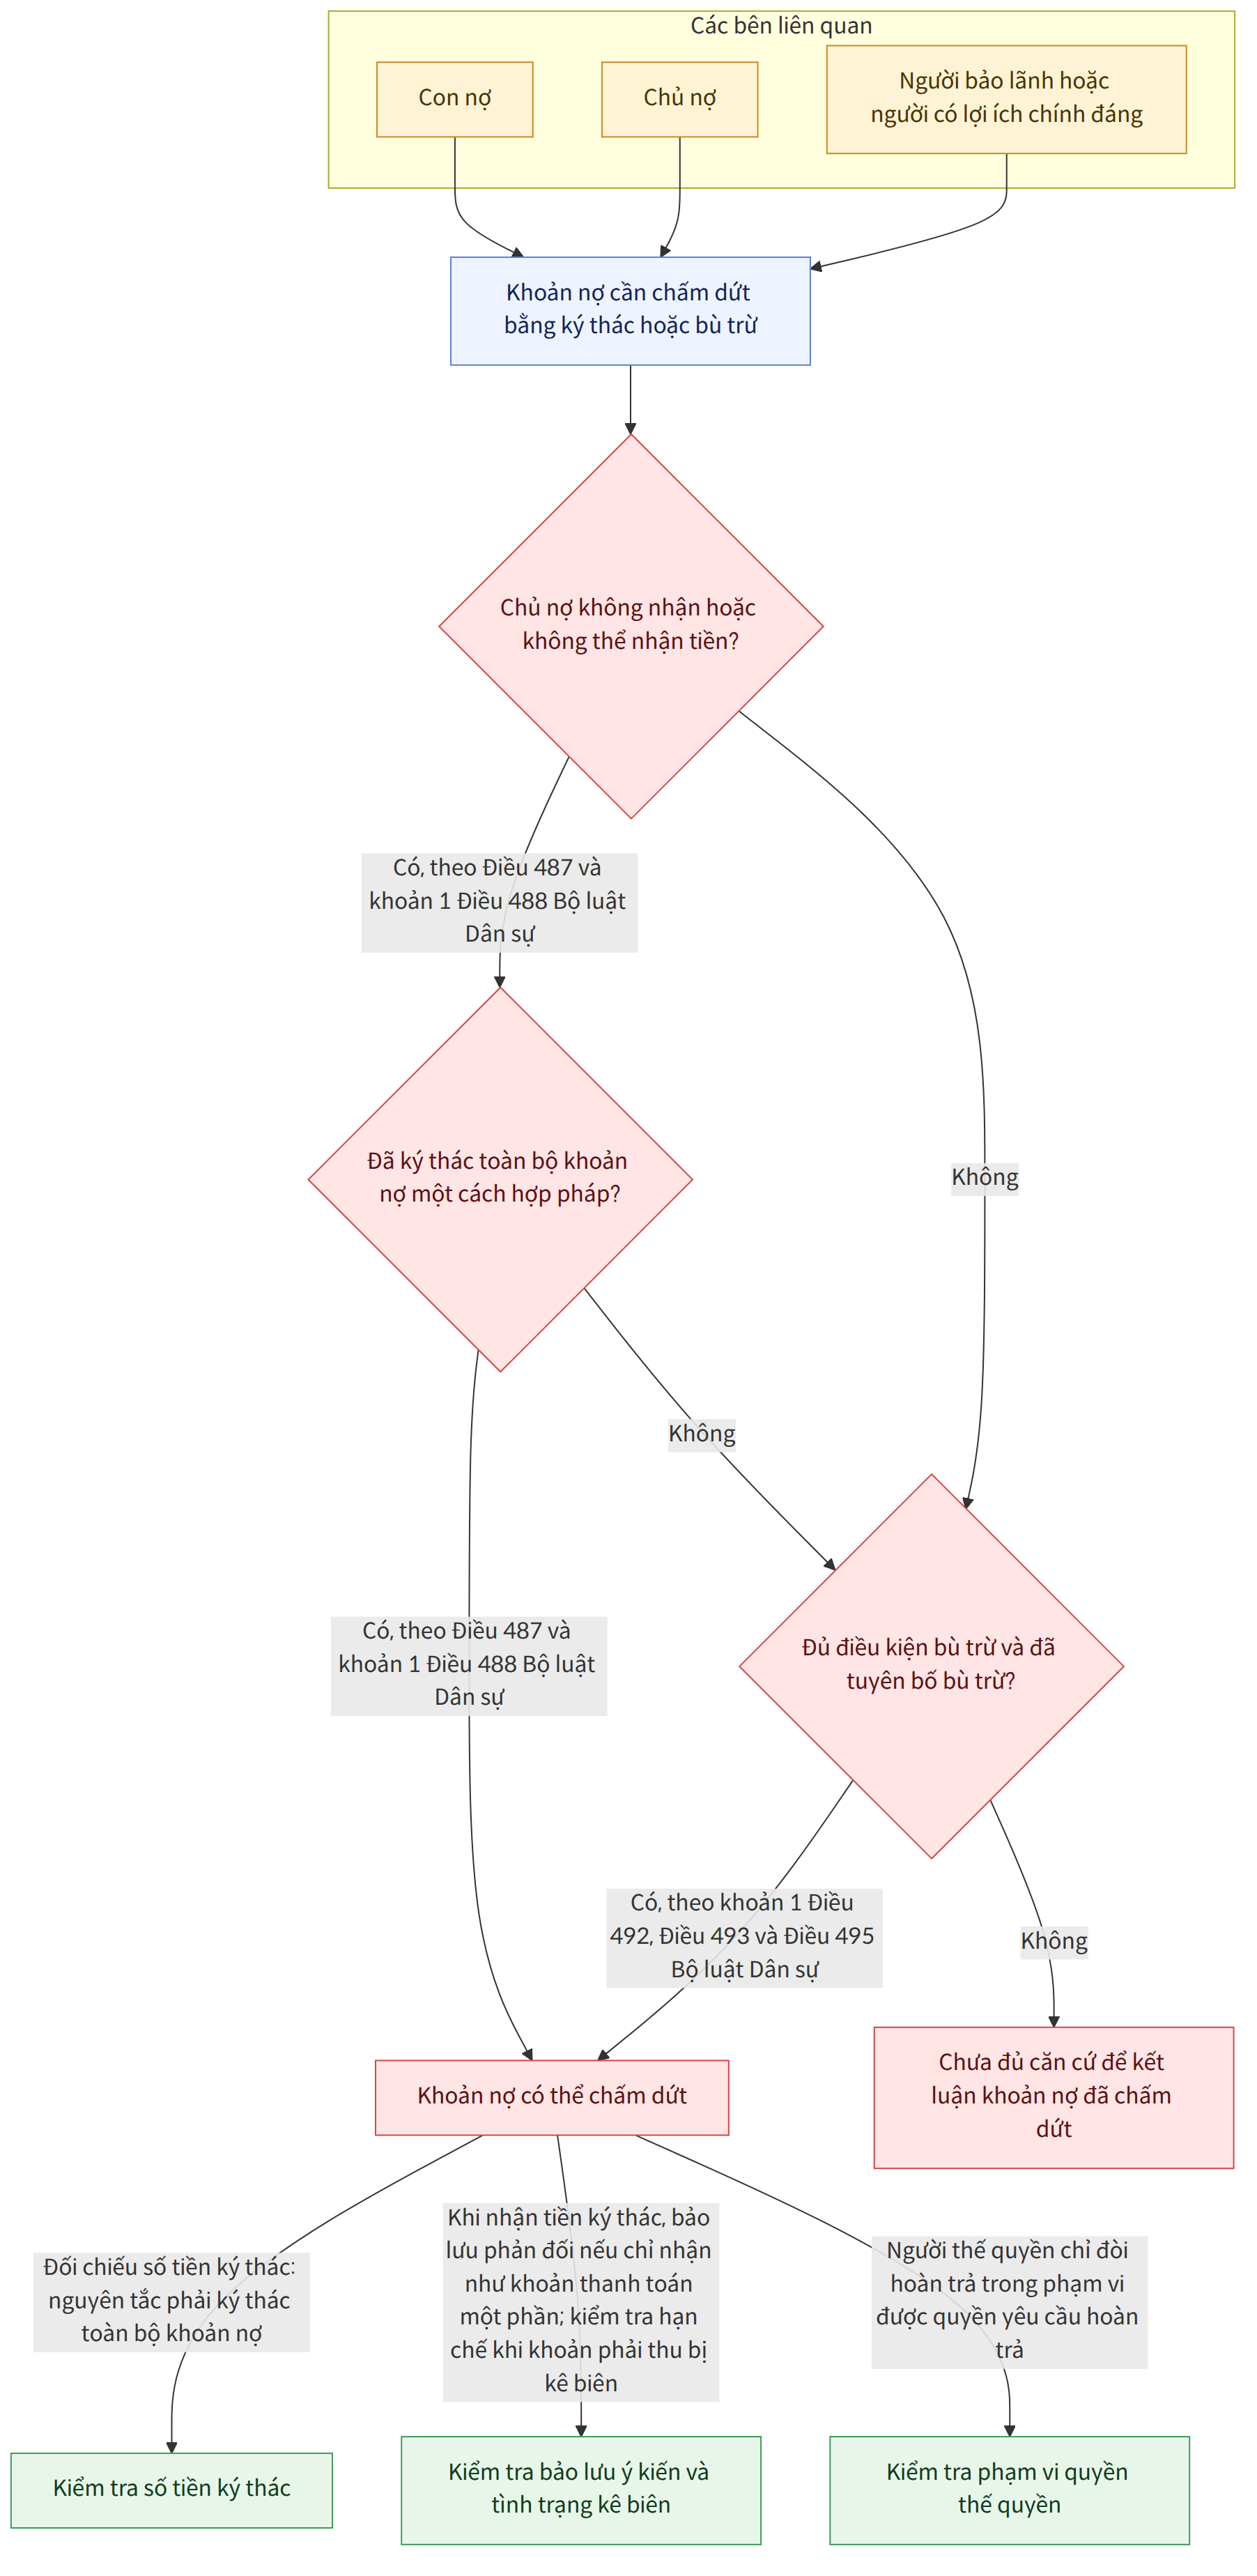
Sơ đồ tóm tắt
Điểm chính
- Nếu chủ nợ không nhận hoặc không thể nhận khoản thanh toán, con nợ có thể ký thác để thanh toán thay cho chủ nợ; việc ký thác hợp pháp có hiệu lực thanh toán kể từ thời điểm ký thác (Bộ luật Dân sự, Điều 487 và khoản 1 Điều 488 (민법 제487조, 제488조 제1항)).
- Về nguyên tắc, phải ký thác toàn bộ khoản nợ. Nếu chủ nợ không chấp nhận và cũng không có tình tiết đặc biệt để công nhận việc thanh toán một phần là có hiệu lực, việc chỉ ký thác một phần có thể không làm phát sinh hiệu lực thanh toán (Bộ luật Dân sự, Điều 487 (민법 제487조), Bản án Tòa án Tối cao tuyên ngày 10 tháng 7 năm 2008, số 2008다10051).
- Nếu muốn yêu cầu bổ sung sau khi nhận tiền ký thác, điều quan trọng là phải bảo lưu ý kiến phản đối rằng khoản tiền được nhận như một phần thanh toán. Có thể bảo lưu ý kiến phản đối với viên chức phụ trách ký thác hoặc người ký thác (Tình huống 10 và 21).
- Bù trừ đòi hỏi phải đáp ứng các điều kiện, chẳng hạn như hai bên có các khoản nợ cùng loại và nghĩa vụ của cả hai bên đã đến hạn. Cần có tuyên bố ý chí bù trừ; khoản phải thu đã hết thời hiệu cũng có thể được bù trừ nếu đã có thể bù trừ trước khi thời hiệu hoàn tất (Bộ luật Dân sự, khoản 1 Điều 492, Điều 493 và Điều 495 (민법 제492조 제1항, 제493조, 제495조)).
- Về nguyên tắc, khó có thể viện dẫn việc bù trừ đối với chủ nợ bị kê biên bằng khoản phải thu có được sau khi khoản phải thu bị kê biên; tuy nhiên, có thể có đánh giá khác đối với các khoản phải thu đã có căn cứ phát sinh từ trước khi kê biên và có quan hệ thực hiện đồng thời với khoản nợ đối ứng (Bộ luật Dân sự, Điều 498 (민법 제498조), Tình huống 22).
- Người bảo lãnh hoặc người khác có lợi ích chính đáng trong việc thanh toán có thể thế quyền chủ nợ khi thanh toán, nhưng quyền có thể thực hiện chỉ giới hạn trong phạm vi được quyền yêu cầu hoàn trả (Bộ luật Dân sự, Điều 481 và Điều 482 (민법 제481조, 제482조)).
- Nếu tài sản bảo đảm bị mất hoặc giảm giá trị do lỗi cố ý hoặc sơ suất của chủ nợ, người thế quyền theo luật có thể được miễn trách nhiệm trong phạm vi không được hoàn trả. Tuy nhiên, quy định này không áp dụng đối với tài sản bảo đảm đã chấm dứt trước khi quan hệ bảo lãnh hoặc quan hệ tương tự làm cơ sở cho việc thế quyền theo luật được xác lập (Bộ luật Dân sự, Điều 485 (민법 제485조), Tình huống 23 và 25).
- Về nguyên tắc, khi quyền chủ nợ và nghĩa vụ nợ thuộc về cùng một người, khoản phải thu chấm dứt do hợp nhất; tuy nhiên, có thể có ngoại lệ nếu có lý do chính đáng để duy trì khoản phải thu, chẳng hạn như quyền của bên thứ ba (Bộ luật Dân sự, Điều 507 (민법 제507조), Tình huống 14).
Câu hỏi thường gặp
Q. Tôi nên làm gì nếu chủ nợ từ chối nhận thanh toán?
Nếu chủ nợ không nhận hoặc không thể nhận khoản thanh toán, con nợ có thể ký thác để thanh toán tại cơ quan ký thác ở nơi thực hiện nghĩa vụ. Nếu việc ký thác hợp pháp, nghĩa vụ thanh toán phát sinh hiệu lực vào thời điểm ký thác, bất kể chủ nợ đã nhận tiền ký thác hay chưa (Tình huống 2).
Q. Chỉ ký thác số tiền ít hơn khoản nợ thì khoản nợ có được xóa không?
Về nguyên tắc, phải ký thác toàn bộ khoản nợ. Việc chỉ ký thác một phần có thể không làm chấm dứt khoản nợ, trừ khi chủ nợ chấp nhận hoặc có tình tiết đặc biệt để công nhận việc thanh toán một phần là có hiệu lực (Tình huống 2 và 10).
Q. Nhận tiền ký thác bồi thường thiệt hại có khiến tôi không thể yêu cầu bồi thường phần còn lại không?
Nếu khoản tiền ký thác được ký thác với nội dung là thanh toán toàn bộ khoản nợ, việc nhận tiền mà không bảo lưu ý kiến phản đối có thể bị xem là đã nhận theo nội dung ký thác. Nếu muốn yêu cầu bồi thường bổ sung, nên bảo lưu ý kiến phản đối rằng khoản tiền ký thác được nhận như một phần tiền bồi thường thiệt hại, đồng thời ghi rõ nội dung đó trong đơn yêu cầu nhận tiền ký thác (Tình huống 10 và 21).
Q. Nếu hai bên đều có khoản tiền phải nhận thì các khoản tiền đó có tự động được bù trừ không?
Không tự động được bù trừ. Chỉ sau khi đáp ứng các điều kiện, chẳng hạn như hai bên có các khoản nợ cùng loại và đã đến hạn thực hiện, thì mới cần tuyên bố ý chí bù trừ (Tình huống 5, 7 và 18).
Q. Có thể khấu trừ tiền thuê đã hết thời hiệu từ tiền đặt cọc thuê nhà không?
Vấn đề cần xem xét là liệu khoản phải trả tiền thuê và nghĩa vụ hoàn trả tiền đặt cọc thuê nhà đã ở trong tình trạng có thể bù trừ trước khi thời hiệu đối với khoản phải trả tiền thuê hoàn tất hay chưa. Bộ luật Dân sự quy định rằng có thể bù trừ các khoản phải thu vốn đã có thể được bù trừ trước khi thời hiệu hoàn tất; do đó, cần xác minh thời điểm phát sinh cụ thể và thời hạn thực hiện nghĩa vụ (Tình huống 7).
Q. Có thể bù trừ khoản phải thu phát sinh sau khi kê biên đối với khoản phải thu đã bị kê biên không?
Về nguyên tắc, khó có thể viện dẫn việc bù trừ đối với chủ nợ bị kê biên bằng một khoản phải thu có được sau khi nhận lệnh cấm thanh toán. Tuy nhiên, có thể được công nhận ngoại lệ, chẳng hạn như khoản phải thu đã có căn cứ phát sinh trước khi kê biên và có quan hệ thực hiện đồng thời với khoản nợ đối ứng; vì vậy, cần xem xét căn cứ phát sinh khoản phải thu và quan hệ thực hiện đồng thời (Tình huống 22).
Q. Nếu người bảo lãnh trả nợ thay thì có thể thực hiện quyền bảo đảm của chủ nợ ban đầu không?
Người bảo lãnh có lợi ích chính đáng trong việc thanh toán, cùng những người khác, có thể thế quyền chủ nợ sau khi thanh toán và thực hiện các quyền liên quan đến khoản phải thu và tài sản bảo đảm trong phạm vi được quyền yêu cầu hoàn trả. Tuy nhiên, nếu không có quyền yêu cầu hoàn trả thì cũng không thể thực hiện quyền thế quyền của chủ nợ; người chỉ thanh toán một phần có thể bị giới hạn bởi số tiền đã thanh toán và phạm vi quyền yêu cầu hoàn trả (Tình huống 8, 9 và 13).
Q. Có thể thanh toán khoản phải thu bị kê biên đồng thời cho người nhận lệnh chuyển giao toàn bộ không?
Lệnh chuyển giao toàn bộ khoản phải thu đối với khoản phải thu bị kê biên đồng thời có thể không có hiệu lực, vì vậy việc thanh toán ngay cho người nhận lệnh này tiềm ẩn rủi ro. Người mắc nợ thứ ba có thể xem xét việc ký thác để thi hành án; ngay cả khi đã thanh toán cho người nhận một lệnh chuyển giao toàn bộ vô hiệu, hiệu lực của việc thanh toán vẫn có thể khác nhau tùy thuộc vào việc người thanh toán có ngay tình và không có lỗi hay không (Tình huống 19).
Q. Nếu con nợ và chủ nợ trở thành cùng một người do thừa kế thì khoản phải thu có chấm dứt không?
Về nguyên tắc, khi quyền chủ nợ và nghĩa vụ nợ thuộc về cùng một người, khoản phải thu chấm dứt do hợp nhất. Tuy nhiên, khoản phải thu có thể không chấm dứt nếu có lý do chính đáng để duy trì khoản đó; do vậy, cần xem xét các tình tiết cụ thể, chẳng hạn như việc thực hiện quyền đối với bên thứ ba (Tình huống 14).
Luật liên quan
- Bộ luật Dân sự, Điều 378 (민법 제378조)
- Bộ luật Dân sự, Điều 470 (민법 제470조)
- Bộ luật Dân sự, Điều 476 (민법 제476조)
- Bộ luật Dân sự, Điều 477 (민법 제477조)
- Bộ luật Dân sự, Điều 479 (민법 제479조)
- Bộ luật Dân sự, Điều 481 (민법 제481조)
- Bộ luật Dân sự, Điều 482 (민법 제482조)
- Bộ luật Dân sự, Điều 485 (민법 제485조)
- Bộ luật Dân sự, Điều 487 (민법 제487조)
- Bộ luật Dân sự, khoản 1 Điều 488 (민법 제488조 제1항)
- Bộ luật Dân sự, Điều 490 (민법 제490조)
- Bộ luật Dân sự, khoản 1 Điều 492 (민법 제492조 제1항)
- Bộ luật Dân sự, Điều 493 (민법 제493조)
- Bộ luật Dân sự, Điều 495 (민법 제495조)
- Bộ luật Dân sự, Điều 498 (민법 제498조)
Lưu ý
- Trước khi ký thác, cần xác nhận căn cứ ký thác và số tiền ký thác có chính xác hay không. Việc chỉ ký thác một phần có thể không làm chấm dứt khoản nợ.
- Nếu muốn yêu cầu bổ sung khi nhận tiền ký thác, nên bảo lưu rõ ý kiến phản đối rằng khoản tiền được nhận như một phần thanh toán.
- Đối với khoản phải thu bị kê biên, kê biên tạm thời hoặc có lệnh chuyển giao toàn bộ, cần xác minh trước người nhận thanh toán và cách thức thanh toán. Nếu thanh toán sai, có thể phải thanh toán lại.
- Việc thế quyền của người thanh toán và việc được miễn trách nhiệm do tài sản bảo đảm bị mất có thể tùy thuộc vào việc có quyền yêu cầu hoàn trả hay không, cũng như thời điểm và nguyên nhân tài sản bảo đảm bị mất.
Bài viết liên quan
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 제권판결 선고로 사고신고담보금을 지급한 후 제권판결 취소된 때 은행책임
- 채권자가 변제받기를 거부할 경우 채무자의 변제공탁방법
- 훔친 통장과 도장 등으로 예금이 인출된 경우 은행의 책임여부
- 약관조항이 무효인 경우 손해배상예정액으로 감액할 수 있는지
- 판결로 확정된 채권을 자동채권으로 상계항변 할 수 있는지
- 계약당사자 일방에게 불리한 약관도 효력이 있는지
- 임대차 존속 중 차임채권의 소멸시효가 완성된 후 임대인이 소멸시효가 완성된 차임채권을 자동채권으로 삼아 임대차보증금 반환채무와...
- 물상보증인이 채무를 변제하였으나 다른 사정에 의하여 채무자에 대하여 구상권이 없는 경우, 물상보증인이 채권자를 대위하여 채권자...
- 형식상 주채무자가 보증채무를 이행한 연대보증인에 대한 구상의무 범위
- 형사사건의 가해자가 합의금조로 공탁한 돈을 찾을 경우 그 효력
- 가맹점계약상 ‘판매지역권’을 부당하게 침해하는 조항도 효력이 있는지
- 보증채무와 주채무가 변제이익에 있어 우열이 있는지 여부
- 일부 대위변제자의 채무자에 대한 구상채권에 대하여 보증한 자가 자신의 보증채무를 변제함으로써 일부 대위변제자를 다시 대위하는 ...
- 자동차 운행 중 사고로 인한 손해배상채권과 채무가 상속으로 동일인에게 귀속하는 경우 피해자의 운행자에 대한 손해배상청구권이 상...
- 채권자의 잘못으로 배당받지 못한 금액에 대한 연대보증인의 면책 여부
- 지방자치단체의 택지공급계약서가 약관규제법상의 약관에 해당되는지
- 근로복지공단이 유족급여를 지급하고 유족급여수급자를 대위하여 행사하는 보험사업자등 제3자에 대한 손해배상채권에 대하여, 구 자동...
- 송금의뢰인이 수취인의 계좌 착오로 송금한 경우, 수취은행이 수취인에 대한 대출채권을 자동채권으로 하여 상계하는 것이 유효한지 ...
- 무효인 전부명령권자에 대한 제3채무자의 변제가 효력이 있는지
- 국내통화로 외화채권에 변제충당할 경우 그 환산기준시점은 언제인지
- 공탁금수령에 관한 이의유보의 의사표시는 누구에게 하여야 하는지
- 수동채권과 동시이행관계인 자동채권이 압류 후 발생하여도 상계 가능한지
- 채권자의 고의·과실로 담보상실 된 경우 법정대위권자의 면책범위
- 은행이 공동명의예금자 중 1인에 대한 채권으로 예금채권과 상계가 가능한지
- 법정대위의 전제가 되는 보증 등의 시점 이전에 이미 소멸한 채권자의 담보에 대해서 민법 제485조가 적용되는지 여부
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).