
Căn cứ và cách tính yêu cầu hưởng phần di sản bắt buộc trong thừa kế
Dựa trên 14 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Phần di sản bắt buộc là cơ chế cho phép người thừa kế theo luật lấy lại phần tối thiểu do pháp luật quy định trong trường hợp họ hầu như không nhận được di sản do di tặng theo di chúc hoặc tặng cho. Khả năng yêu cầu và số tiền được yêu cầu phụ thuộc vào mối quan hệ giữa những người thừa kế, thời điểm và người nhận khoản tặng cho, tài sản đã nhận trước đó và các khoản nợ thừa kế.
Sơ đồ tóm tắt
Điểm chính
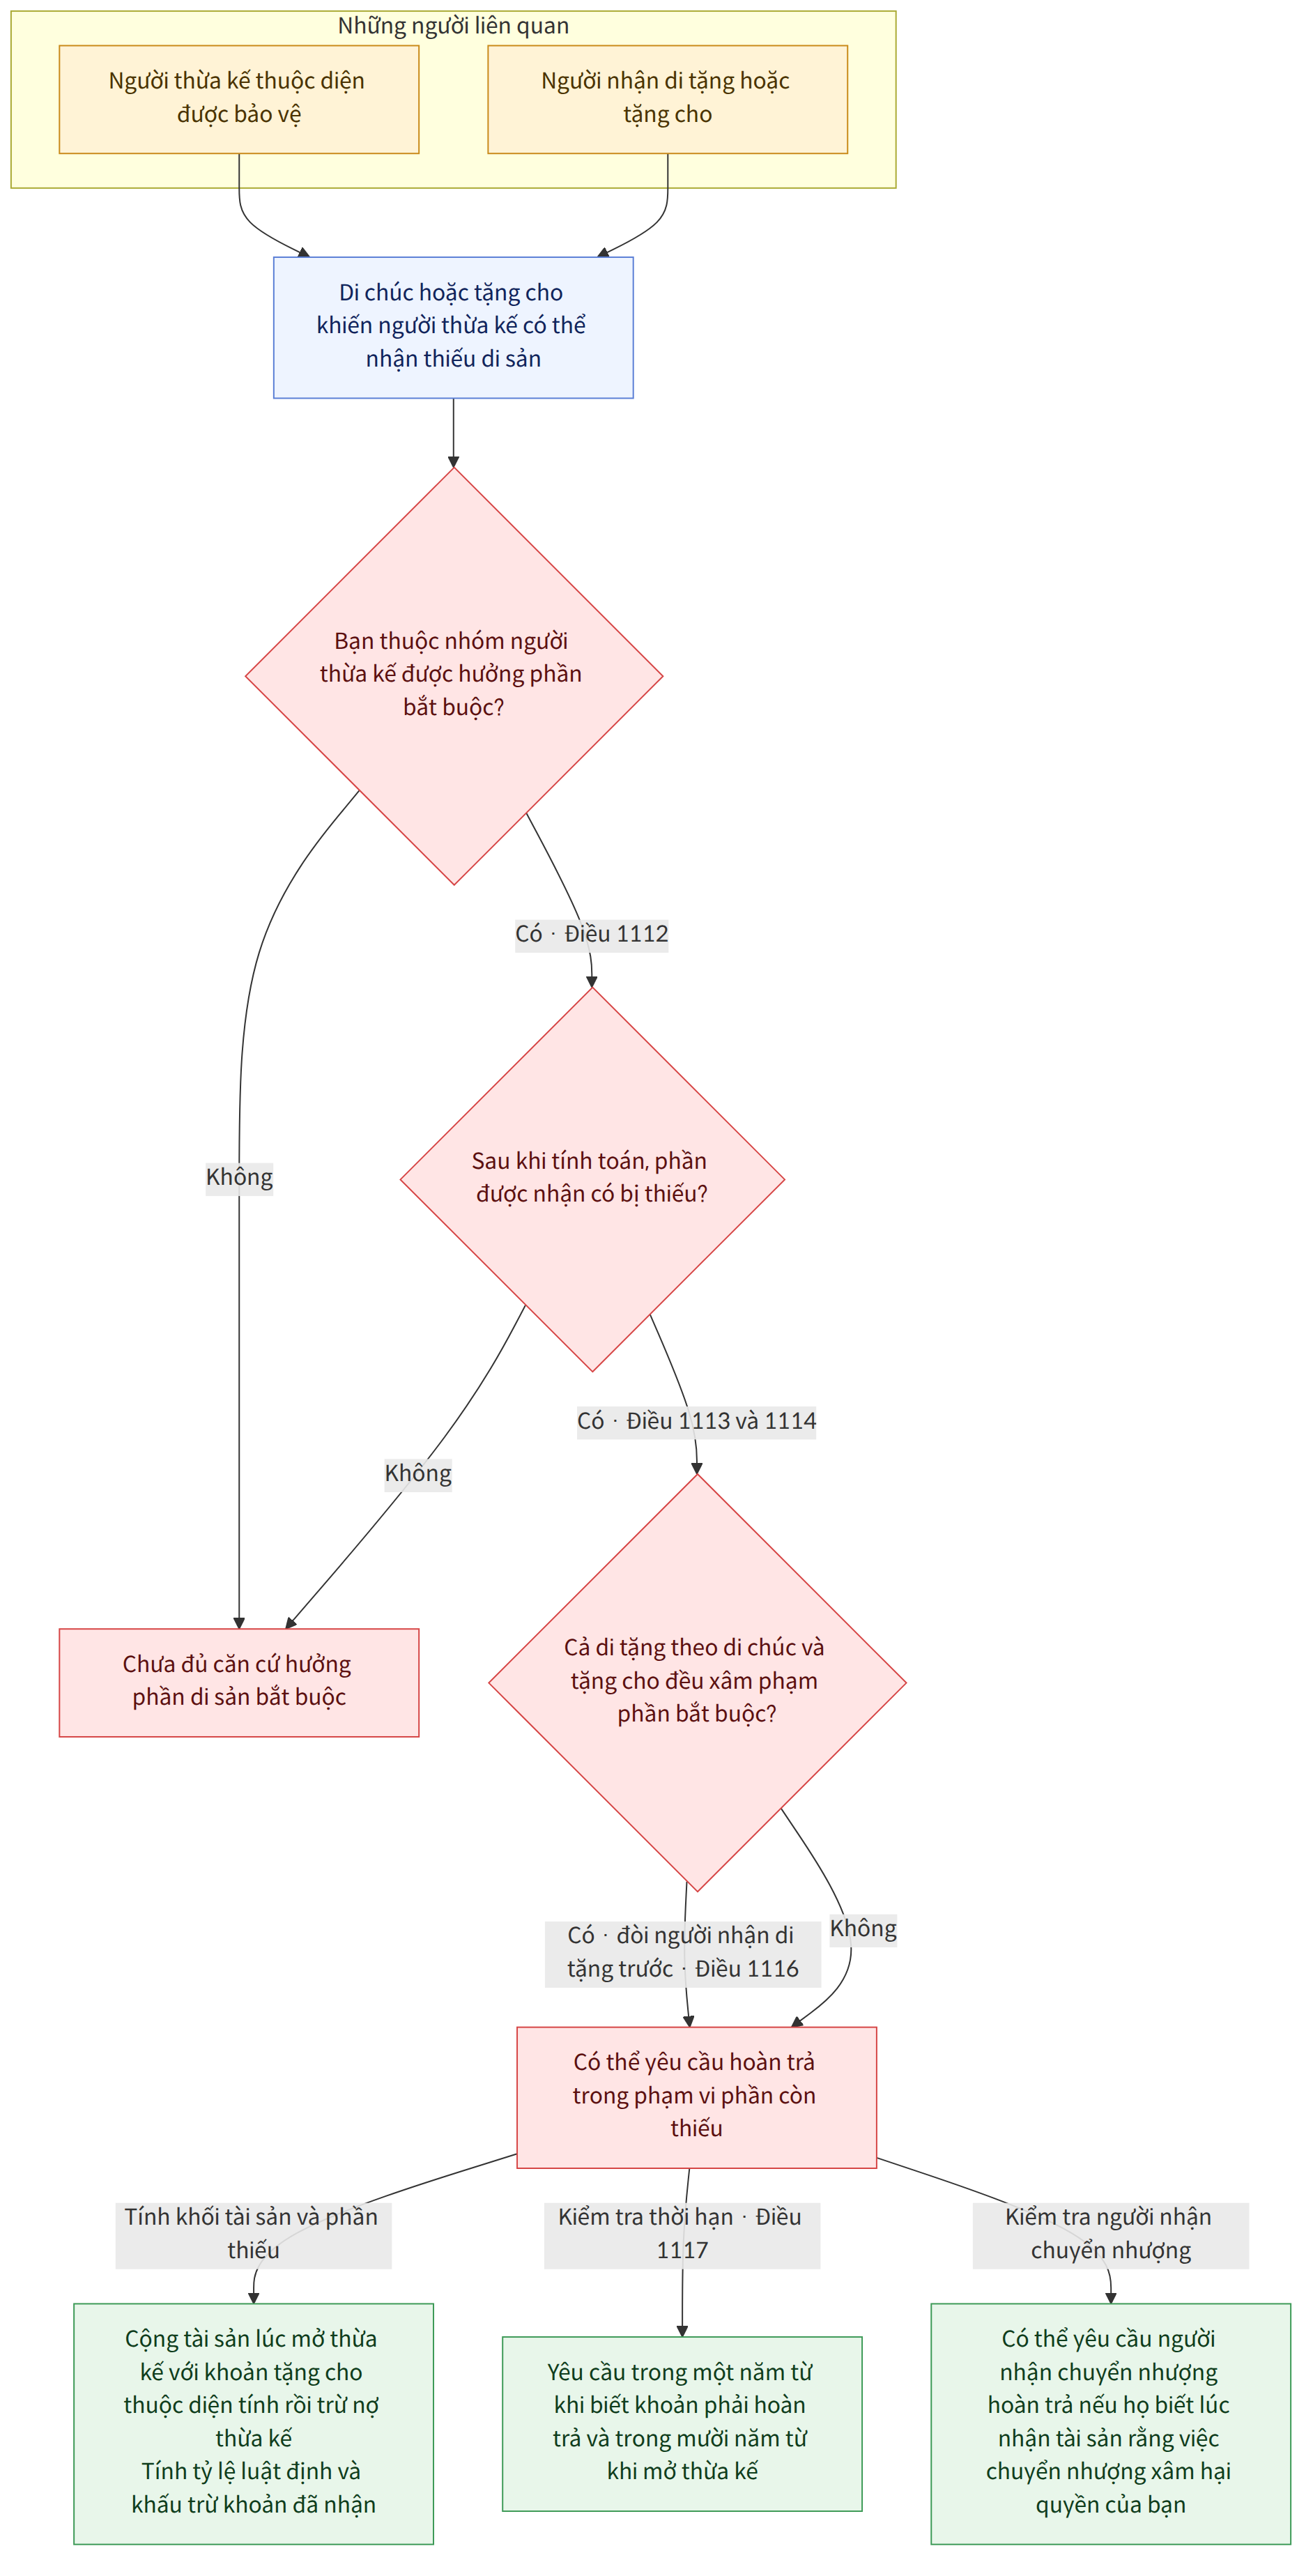
- Người thuộc hàng thừa kế theo thứ tự thừa kế là con cháu trực hệ, vợ hoặc chồng, tổ tiên trực hệ và anh chị em ruột có thể được hưởng phần di sản bắt buộc; tỷ lệ là 1/2 hoặc 1/3 suất thừa kế theo pháp luật (Bộ luật Dân sự, Điều 1112 (민법 제1112조)).
- Phần di sản bắt buộc được tính bằng cách cộng các khoản tặng cho thuộc diện được tính vào tài sản tại thời điểm mở thừa kế, rồi khấu trừ các khoản nợ thừa kế (Bộ luật Dân sự, Điều 1113 và Điều 1114 (민법 제1113조, 제1114조)).
- Khoản lợi ích đặc biệt mà đồng thừa kế nhận được có thể được tính vào khối tài sản làm căn cứ xác định phần di sản bắt buộc, kể cả khi khoản tặng cho được thực hiện trước thời điểm mở thừa kế hơn một năm.
- Khoản thiếu hụt của phần di sản bắt buộc được tính bằng cách lấy khối tài sản làm căn cứ nhân với tỷ lệ phần di sản bắt buộc, sau đó tính đến các khoản tặng cho và di tặng theo di chúc mà người có quyền đã nhận cũng như phần họ được hưởng từ di sản.
- Nếu cả di tặng theo di chúc và việc tặng cho đều xâm phạm phần di sản bắt buộc, trước tiên phải yêu cầu người nhận di tặng hoàn trả (Bộ luật Dân sự, Điều 1116 (민법 제1116조)).
- Ngay cả khi tài sản được tặng cho đã được chuyển nhượng cho người thứ ba, vẫn có thể yêu cầu hoàn trả nếu người nhận chuyển nhượng biết tại thời điểm nhận tài sản rằng việc đó xâm hại người có quyền hưởng phần di sản bắt buộc.
- Thời hạn yêu cầu hoàn trả phần di sản bắt buộc là một năm kể từ khi biết có khoản tặng cho hoặc di tặng theo di chúc phải hoàn trả, và mười năm kể từ thời điểm mở thừa kế (Bộ luật Dân sự, Điều 1117 (민법 제1117조)).
Câu hỏi thường gặp
Q. Nếu di chúc để lại toàn bộ tài sản cho người khác hoặc tổ chức khác, người thừa kế có thể không nhận được gì không?
Nếu phần di sản bắt buộc bị thiếu hụt do di tặng theo di chúc, người có quyền hưởng phần di sản bắt buộc có thể yêu cầu hoàn trả trong phạm vi bị thiếu hụt. Tuy nhiên, trước tiên cần xác định họ có quyền thừa kế theo thứ tự thừa kế hay không và tỷ lệ phần di sản bắt buộc của từng người.
Q. Tài sản người thừa kế đã nhận khi người để lại di sản còn sống có được tính khi xác định phần di sản bắt buộc không?
Nếu một đồng thừa kế nhận được khoản lợi ích đặc biệt từ người để lại di sản, thì cả khoản tặng cho được thực hiện trước thời điểm mở thừa kế hơn một năm cũng có thể được tính vào khối tài sản làm căn cứ. Ngược lại, đối với việc tặng cho người thứ ba, về nguyên tắc, các khoản tặng cho trong vòng một năm trước thời điểm mở thừa kế sẽ được tính; khoản tặng cho được thực hiện với sự hiểu biết của cả hai bên về việc gây thiệt hại cho người có quyền hưởng phần di sản bắt buộc cũng có thể được tính, kể cả khi việc tặng cho diễn ra trước đó hơn một năm.
Q. Tính khoản thiếu hụt của phần di sản bắt buộc như thế nào?
Cách tính được nêu trong ví dụ là lấy khối tài sản làm căn cứ nhân với tỷ lệ phần di sản bắt buộc, sau đó tính đến giá trị khoản lợi ích đặc biệt và phần di sản ròng mà người có quyền được hưởng. Khối tài sản làm căn cứ được xác định bằng cách cộng tài sản tại thời điểm mở thừa kế với các khoản tặng cho thuộc diện được tính, rồi khấu trừ các khoản nợ thừa kế; vì vậy cần kiểm tra đầy đủ tài sản, khoản tặng cho và khoản nợ.
Q. Nếu có cả di tặng theo di chúc và tặng cho thì trước tiên phải yêu cầu ai hoàn trả?
Nếu cả di tặng theo di chúc và việc tặng cho đều xâm phạm phần di sản bắt buộc, trước tiên phải yêu cầu người nhận di tặng hoàn trả. Cần căn cứ vào tình hình tài sản cụ thể để xác định sau khi đã nhận được khoản hoàn trả đó, còn thiếu hụt hay không và phạm vi hoàn trả của từng người nhận tài sản.
Q. Sau khi tài sản được tặng cho chuyển sang người khác, có thể yêu cầu người đó hoàn trả không?
Nếu người nhận chuyển nhượng biết tại thời điểm nhận tài sản rằng việc đó xâm hại người có quyền hưởng phần di sản bắt buộc, thì cũng có thể yêu cầu người đó hoàn trả tài sản. Nếu không có căn cứ như vậy, khó có thể khẳng định rằng có thể yêu cầu người thứ ba hoàn trả.
Q. Phải yêu cầu hoàn trả phần di sản bắt buộc trong thời hạn nào?
Theo tiêu chí được viện dẫn trong ví dụ, yêu cầu phải được thực hiện trong vòng một năm kể từ khi biết có khoản tặng cho hoặc di tặng theo di chúc phải hoàn trả; đồng thời, thời hạn mười năm kể từ khi mở thừa kế cũng có thể đặt ra vấn đề. Không nên mặc nhiên cho rằng thời hạn yêu cầu hoàn trả phần di sản bắt buộc đã được tuân thủ chỉ vì đã khởi kiện khác để tranh chấp hiệu lực của việc tặng cho; cần xác định ý chí yêu cầu hoàn trả có chỉ rõ khoản tặng cho hoặc di tặng theo di chúc đó hay không.
Q. Có khấu trừ chi phí tang lễ và thuế thừa kế như các khoản nợ thừa kế khi tính phần di sản bắt buộc không?
Theo nhận định trong ví dụ, chi phí tang lễ và thuế thừa kế là những khoản chi phát sinh sau khi người để lại di sản qua đời, nên không thể xem chúng giống như các khoản nợ thừa kế được khấu trừ khỏi tài sản tại thời điểm mở thừa kế. Vì vậy, khó có thể coi các khoản này đương nhiên được khấu trừ khỏi khối tài sản làm căn cứ.
Q. Chủ nợ của người có quyền hưởng phần di sản bắt buộc có thể thay họ yêu cầu hoàn trả phần di sản bắt buộc không?
Quyền yêu cầu hoàn trả phần di sản bắt buộc là quyền mà việc thực hiện được giao cho ý chí tự do của người có quyền. Vì vậy, chủ nợ khó có thể thực hiện quyền này thay cho họ nếu không được xác định rằng người có quyền đã có ý chí dứt khoát muốn thực hiện quyền đó. Chỉ riêng việc người mắc nợ không có đủ tài sản không đồng nghĩa với việc chủ nợ có thể đương nhiên thực hiện quyền thay thế.
Luật liên quan
- Bộ luật Dân sự, Điều 1001 (민법 제1001조)
- Bộ luật Dân sự, Điều 1008 (민법 제1008조)
- Bộ luật Dân sự, Điều 1009 (민법 제1009조)
- Bộ luật Dân sự, Điều 1010 (민법 제1010조)
- Bộ luật Dân sự, Điều 1112 (민법 제1112조)
- Bộ luật Dân sự, Điều 1113 (민법 제1113조)
- Bộ luật Dân sự, Điều 1114 (민법 제1114조)
- Bộ luật Dân sự, Điều 1115 (민법 제1115조)
- Bộ luật Dân sự, Điều 1116 (민법 제1116조)
- Bộ luật Dân sự, Điều 1117 (민법 제1117조)
- Bộ luật Dân sự, Điều 1118 (민법 제1118조)
Lưu ý
- Thời hạn một năm liên quan không chỉ đến việc biết về thời điểm mở thừa kế mà còn đến việc biết có khoản tặng cho hoặc di tặng theo di chúc phải hoàn trả; vì vậy cần xác định thời điểm cụ thể người yêu cầu biết sự việc và hoàn cảnh dẫn đến việc đó.
- Sau khi đã qua mười năm kể từ thời điểm mở thừa kế, quyền yêu cầu có thể chấm dứt ngay cả khi việc đăng ký chuyển quyền sở hữu do tặng cho vẫn chưa được thực hiện.
- Không phải cứ có việc tặng cho là khoản đó được tính vào khối tài sản làm căn cứ. Cần xem người nhận tài sản có phải là đồng thừa kế hay không, khoản đó có phải là lợi ích đặc biệt hay không, thời điểm tặng cho và việc các bên có biết về sự xâm phạm phần di sản bắt buộc hay không.
- Khối tài sản làm căn cứ và khoản thiếu hụt phụ thuộc vào giá trị di sản, các khoản tặng cho và di tặng theo di chúc, các khoản nợ và số tiền người có quyền đã nhận trước đó; không nên áp dụng nguyên xi kết quả tính toán trong ví dụ cho các quan hệ thừa kế khác.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).