
Hướng dẫn cho người tiêu dùng về giao dịch trả góp, bán hàng tận nơi và thẻ tín dụng
Dựa trên 42 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Có thể rút lại giao dịch trả góp hoặc bán hàng tận nơi trong thời hạn quy định, nhưng quyền này có thể bị hạn chế tùy thuộc mục đích giao dịch, loại hàng hóa và tình trạng sử dụng. Trách nhiệm đối với việc sử dụng thẻ tín dụng trái phép và nghĩa vụ hoàn tiền trong giao dịch trả góp trả trước cũng thay đổi tùy thuộc việc có ký tên hay không, lỗi của chủ thẻ và việc chuyển nhượng hoạt động kinh doanh.
Sơ đồ tóm tắt
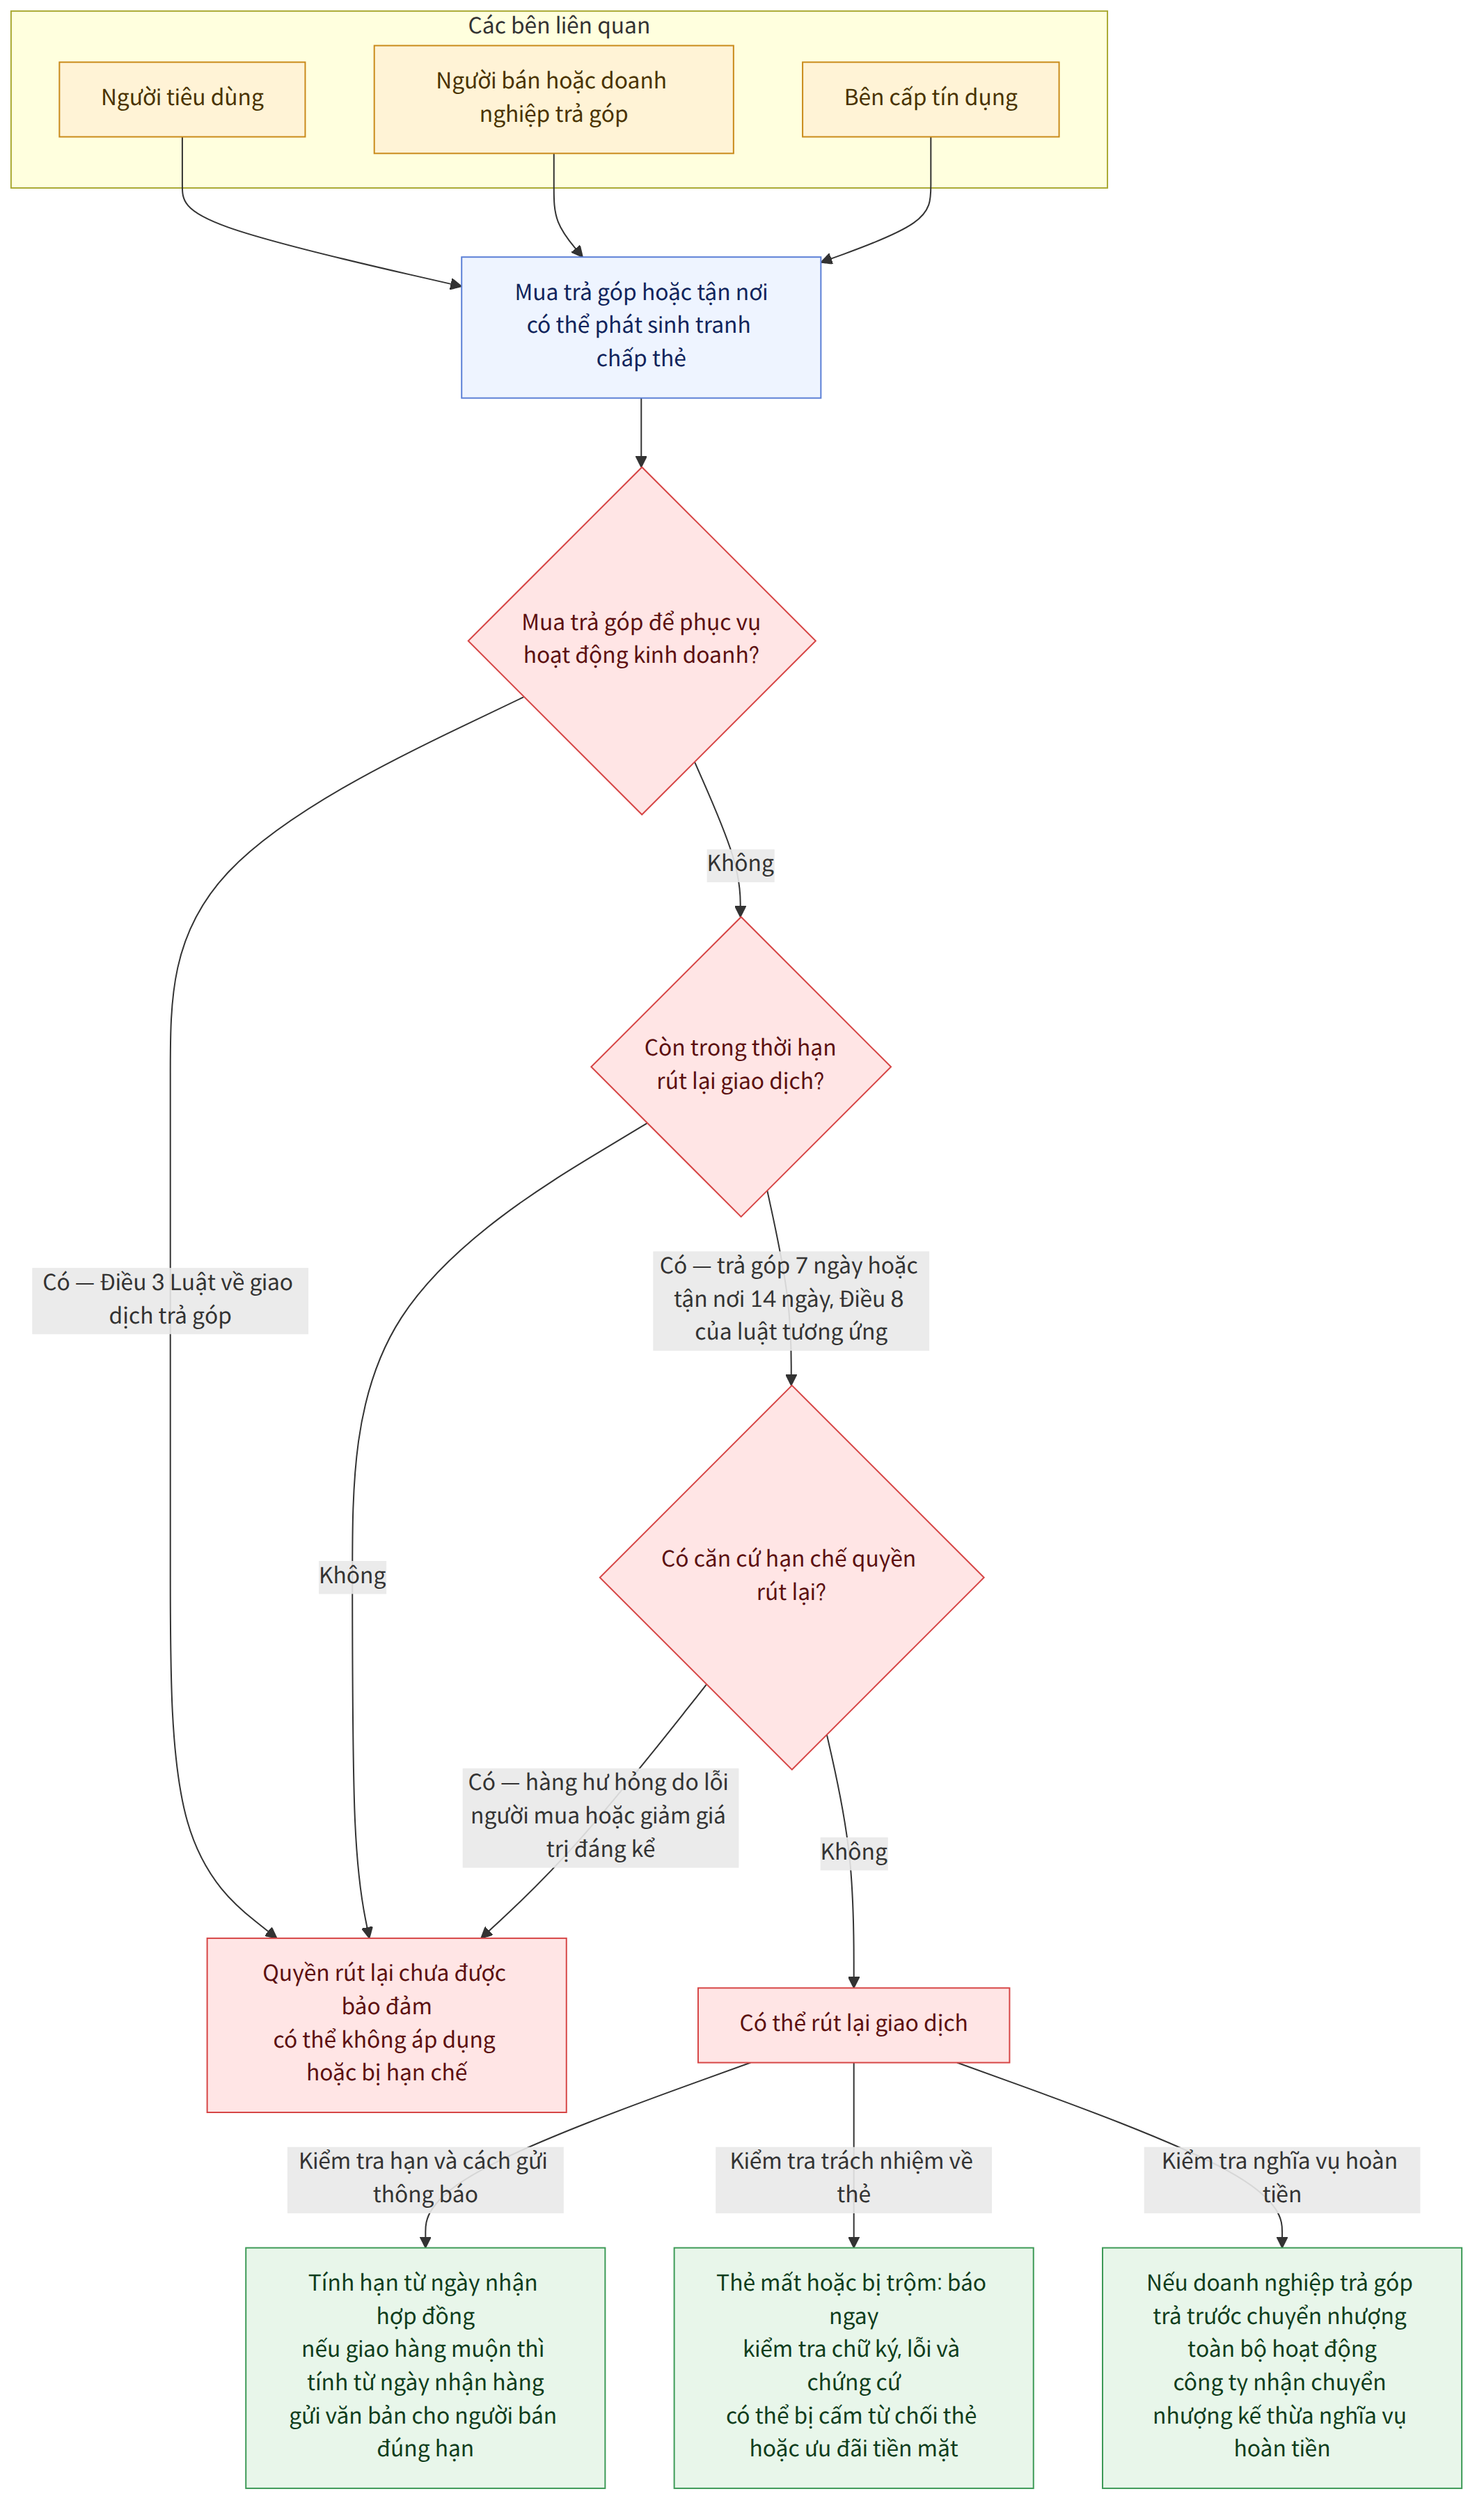
Điểm chính
- Về nguyên tắc, thời hạn rút lại giao dịch trả góp là 7 ngày kể từ ngày nhận hợp đồng; nếu hàng hóa được giao muộn hơn thì thời hạn được tính từ ngày nhận hàng (Điều 8 Luật về giao dịch trả góp (할부거래에 관한 법률 제8조)).
- Về nguyên tắc, có thể rút lại giao dịch bán hàng tận nơi trong vòng 14 ngày kể từ ngày nhận hợp đồng. Nếu không được giao hợp đồng hoặc không biết địa chỉ của người bán, thời hạn có thể được tính từ ngày biết hoặc lẽ ra có thể biết địa chỉ đó (Điều 8 Luật về bán hàng tận nơi, v.v. (방문판매 등에 관한 법률 제8조)).
- Quyền rút lại giao dịch có thể bị hạn chế nếu có căn cứ theo luật, chẳng hạn hàng hóa bị hư hỏng do lỗi của người tiêu dùng hoặc giá trị hàng hóa giảm đáng kể.
- Luật về giao dịch trả góp có thể không áp dụng đối với hợp đồng trả góp nhằm mục đích thực hiện hành vi thương mại, chẳng hạn mua hàng hóa để phục vụ hoạt động kinh doanh (Điều 3 Luật về giao dịch trả góp (할부거래에 관한 법률 제3조)).
- Nếu doanh nghiệp kinh doanh giao dịch trả góp trả trước chuyển nhượng toàn bộ hoạt động kinh doanh, công ty nhận chuyển nhượng kế thừa các quyền và nghĩa vụ theo hợp đồng, bao gồm nghĩa vụ thanh toán khoản hoàn trả khi chấm dứt hợp đồng; thỏa thuận loại trừ việc kế thừa này không có hiệu lực (khoản 1 Điều 22 Luật về giao dịch trả góp (할부거래에 관한 법률 제22조 제1항); Bản án Tòa án Tối cao ngày 14 tháng 1 năm 2016, số 2015다50200).
- Việc bồi thường khi thẻ bị mất hoặc bị trộm rồi bị sử dụng trái phép có thể tùy thuộc vào các tình tiết theo điều khoản, như thẻ chưa ký tên, chậm thông báo hoặc lỗi của chủ thẻ. Khi biết thẻ bị mất, hãy thông báo ngay; nếu tranh luận rằng mình không có lỗi, cần kiểm tra các tài liệu có thể chứng minh điều đó.
- Có thể bị cấm từ chối thanh toán bằng thẻ tín dụng hoặc đưa ra mức giá có lợi cho người thanh toán bằng tiền mặt (khoản 1 Điều 19 Luật về kinh doanh tài chính chuyên biệt (여신전문금융업법 제19조 제1항)).
Câu hỏi thường gặp
Q. Tôi có thể hủy món hàng mua trả góp trong bao nhiêu ngày?
Theo vụ việc được nêu, có thể rút lại giao dịch trong vòng 7 ngày kể từ ngày nhận hợp đồng; nếu nhận hàng sau đó thì thời hạn có thể được tính từ ngày nhận hàng. Tuy nhiên, quyền rút lại có thể bị hạn chế nếu thuộc trường hợp ngoại lệ theo luật, chẳng hạn hàng hóa bị hư hỏng hoặc đã qua sử dụng. Văn bản thể hiện ý định rút lại giao dịch phải được gửi cho người bán trong thời hạn này.
Q. Tôi muốn trả lại sách mua qua hình thức bán hàng tận nơi nhưng không liên lạc được với người bán.
Về nguyên tắc, có thể rút lại giao dịch bán hàng tận nơi trong vòng 14 ngày kể từ ngày nhận hợp đồng. Nếu không nhận được hợp đồng hoặc không thể rút lại giao dịch vì không biết địa chỉ của người bán, thời hạn có thể được tính từ ngày biết hoặc lẽ ra có thể biết địa chỉ đó. Vụ việc được nêu hướng dẫn cách gửi văn bản thể hiện ý định rút lại giao dịch.
Q. Tôi mua trả góp một món đồ để dùng cho việc kinh doanh cửa hàng, giờ đổi ý thì có thể hủy hợp đồng không?
Vụ việc giải thích rằng nếu mua tủ lạnh cần thiết cho hoạt động kinh doanh nhà hàng thì hợp đồng trả góp được xem là nhằm mục đích thực hiện hành vi thương mại, vì vậy khó được hưởng sự bảo vệ theo Luật về giao dịch trả góp. Việc luật này có áp dụng hay không có thể khác nhau tùy thuộc mục đích mua hàng có liên quan đến hoạt động kinh doanh hay không.
Q. Hợp đồng mua bán hàng hóa đã bị hủy, vậy tôi vẫn phải tiếp tục trả các khoản trả góp bằng thẻ tín dụng không?
Nếu có căn cứ để hợp đồng mua bán trong hợp đồng trả góp gián tiếp bị vô hiệu, bị hủy bỏ hoặc bị chấm dứt, người mua có thể viện dẫn căn cứ đó để từ chối thanh toán các khoản trả góp cho bên cấp tín dụng. Vụ việc giải thích rằng người mua chỉ có thể viện dẫn việc từ chối thanh toán khi ý định từ chối đã đến được bên cấp tín dụng.
Q. Nếu công ty dịch vụ tang lễ chuyển sang công ty khác thì ai phải trả khoản hoàn tiền khi chấm dứt hợp đồng?
Nếu doanh nghiệp kinh doanh giao dịch trả góp trả trước chuyển nhượng toàn bộ hoạt động kinh doanh, công ty nhận chuyển nhượng sẽ kế thừa các quyền và nghĩa vụ theo hợp đồng, bao gồm nghĩa vụ thanh toán khoản hoàn trả khi chấm dứt hợp đồng. Vụ việc giải thích rằng thỏa thuận chuyển nhượng để lại trách nhiệm hoàn tiền cho công ty cũ cũng không thể loại trừ việc công ty nhận chuyển nhượng kế thừa nghĩa vụ đối với người tiêu dùng.
Q. Thẻ chưa ký tên của tôi bị lấy cắp và bị sử dụng trái phép. Tôi có thể được bồi thường không?
Vụ việc nêu rằng việc thẻ không có chữ ký có thể là căn cứ loại trừ bồi thường theo các điều khoản tiêu chuẩn, nên việc được bồi thường có thể gặp khó khăn. Tuy nhiên, cũng có bản án cho rằng điều khoản trong hợp đồng quy trách nhiệm cho chủ thẻ trong mọi trường hợp, ngay cả khi chủ thẻ không có lỗi trong việc thẻ bị trộm hoặc mật khẩu bị tiết lộ, có thể vô hiệu. Vì vậy, cần xem xét các điều khoản áp dụng và việc có lỗi cụ thể hay không.
Q. Thông tin cá nhân của tôi bị rò rỉ và phát sinh giao dịch thẻ mà tôi không biết. Tôi có phải trả tiền không?
Theo vụ việc được nêu, tổ chức phát hành thẻ tín dụng chịu trách nhiệm đối với các giao dịch sử dụng thông tin thẻ có được bằng phương thức bất hợp pháp, chẳng hạn như tin tặc tấn công hoặc người nội bộ làm rò rỉ thông tin. Tuy nhiên, kết quả có thể khác nếu chủ thẻ cố ý hoặc có lỗi nghiêm trọng; do đó cần xem xét các tình tiết liên quan đến việc quản lý thông tin và biện pháp bảo mật của chính mình.
Q. Có được giảm giá nếu trả tiền mặt nhưng tính giá cao hơn khi thanh toán bằng thẻ không?
Vụ việc giải thích rằng có thể bị cấm đối xử bất lợi với chủ thẻ vì họ thanh toán bằng thẻ tín dụng hoặc áp dụng biện pháp ưu đãi cho người thanh toán bằng tiền mặt. Vụ việc cũng nêu rằng hành vi vi phạm có thể bị xử phạt.
Q. Nếu người chưa thành niên hủy hợp đồng sử dụng thẻ thì có phải trả lại tiền món hàng đã mua bằng thẻ không?
Theo vụ việc được nêu, ngay cả khi hủy hợp đồng sử dụng thẻ tín dụng, hợp đồng mua bán riêng đã giao kết với đơn vị chấp nhận thẻ vẫn có thể còn hiệu lực. Nếu công ty thẻ đã thanh toán cho đơn vị chấp nhận thẻ và nhờ đó người chưa thành niên được miễn nghĩa vụ thanh toán giá mua hàng, người đó có thể phải hoàn trả trong phạm vi lợi ích này vẫn còn.
Luật liên quan
- Luật về giao dịch trả góp, Điều 2 (할부거래에 관한 법률 제2조)
- Luật về giao dịch trả góp, Điều 3 (할부거래에 관한 법률 제3조)
- Luật về giao dịch trả góp, Điều 8 (할부거래에 관한 법률 제8조)
- Luật về giao dịch trả góp, khoản 2 Điều 12 (할부거래에 관한 법률 제12조 제2항)
- Luật về giao dịch trả góp, khoản 1 Điều 22 (할부거래에 관한 법률 제22조 제1항)
- Luật về giao dịch trả góp, Điều 25 (할부거래에 관한 법률 제25조)
- Luật về bán hàng tận nơi, v.v., khoản 1 Điều 2 (방문판매 등에 관한 법률 제2조 제1호)
- Luật về bán hàng tận nơi, v.v., khoản 2 Điều 7 (방문판매 등에 관한 법률 제7조 제2항)
- Luật về bán hàng tận nơi, v.v., Điều 8 (방문판매 등에 관한 법률 제8조)
- Luật về kinh doanh tài chính chuyên biệt, khoản 4 Điều 14 (여신전문금융업법 제14조 제4항)
- Luật về kinh doanh tài chính chuyên biệt, Điều 14-2 (여신전문금융업법 제14조의2)
- Luật về kinh doanh tài chính chuyên biệt, Điều 14-4 (여신전문금융업법 제14조의4)
- Luật về kinh doanh tài chính chuyên biệt, khoản 3 Điều 14-5 (여신전문금융업법 제14조의5 제3항)
- Luật về kinh doanh tài chính chuyên biệt, khoản 5 Điều 16 (여신전문금융업법 제16조 제5항)
- Luật về kinh doanh tài chính chuyên biệt, khoản 1 Điều 17 (여신전문금융업법 제17조 제1항)
Lưu ý
- Thời hạn rút lại giao dịch khác nhau tùy loại giao dịch. Về nguyên tắc, giao dịch trả góp có thời hạn 7 ngày và bán hàng tận nơi có thời hạn 14 ngày; nếu không giao hợp đồng hoặc giao hàng chậm, thời điểm bắt đầu tính thời hạn có thể khác.
- Quyền rút lại giao dịch có thể bị hạn chế nếu hàng hóa đã được sử dụng hoặc bị hư hỏng. Vì vậy, hãy chú ý đến bao bì và tình trạng hàng hóa khi kiểm tra sản phẩm.
- Việc bồi thường khi thẻ bị sử dụng trái phép có thể tùy thuộc vào việc thẻ đã ký tên hay chưa, thời điểm thông báo, lỗi cố ý hoặc lỗi vô ý của chủ thẻ và nội dung các điều khoản. Nếu biết thẻ bị mất hoặc bị trộm, cần thông báo ngay cho công ty thẻ.
- Hướng dẫn này cung cấp thông tin chung dựa trên nội dung các vụ việc tư vấn được nêu; việc áp dụng cụ thể có thể khác tùy thuộc nội dung hợp đồng và tình tiết thực tế.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 할부거래에 있어서 계약철회가 가능한 경우
- 출판사 영업사원이 방문판매한 책을 반품할 수 있는지
- 서명 없는 신용카드 도난 시 부정사용대금에 관한 책임
- 여신거래기본약관과 개별약정서상의 이율이 서로 다른 경우
- 신용카드가 아닌 현금 결제 우대의 위법성
- 선불식 할부거래인 상조계약의 상조회사의 영업양도의 경우 지위 승계
- 전자복권을 신용카드로 구입할수 있는지 여부
- 기업구매전용카드의 신용카드 여부
- 미성년자의 신용카드 이용시 법정대리인의 묵시적 동의 및 처분허락
- 선불식 할부거래 업체의 양도, 양수
- 항공 마일리지 제공 약관이 고액에게 불리하게 변경된 경우
- 명의도용신용카드의 경우 신용카드회원이 책임을 지는지
- 신용카드 소득공제액에 관하여
- 할부거래에 관한 법률이 적용되지 않는 경우
- 할부거래의 승계
- 미성년자의 신용카드 이용계약 취소시 신용카드 이용대금 지급 책임
- 해약환급금 지급 제한 무효
- 방문판매의 정의
- 할부거래에서의 지급거절통지
- 제3자 부정사용 신용카드에 있어 신용카드가맹점의 귀책사유 약정의 해석
- 신용카드 도난으로 인한 책임
- 방문판매한 책의 반품
- 서명않은 신용카드 도난 후 부정사용시 그 대금에 대한 책임
- 길거리에서 신용카드 회원을 모집하는게 위법한지
- 신용카드가맹점의 본인 확인의무
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).