
Hướng dẫn về khoản vay theo hợp đồng, lãi và yêu cầu hoàn trả
Dựa trên 23 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
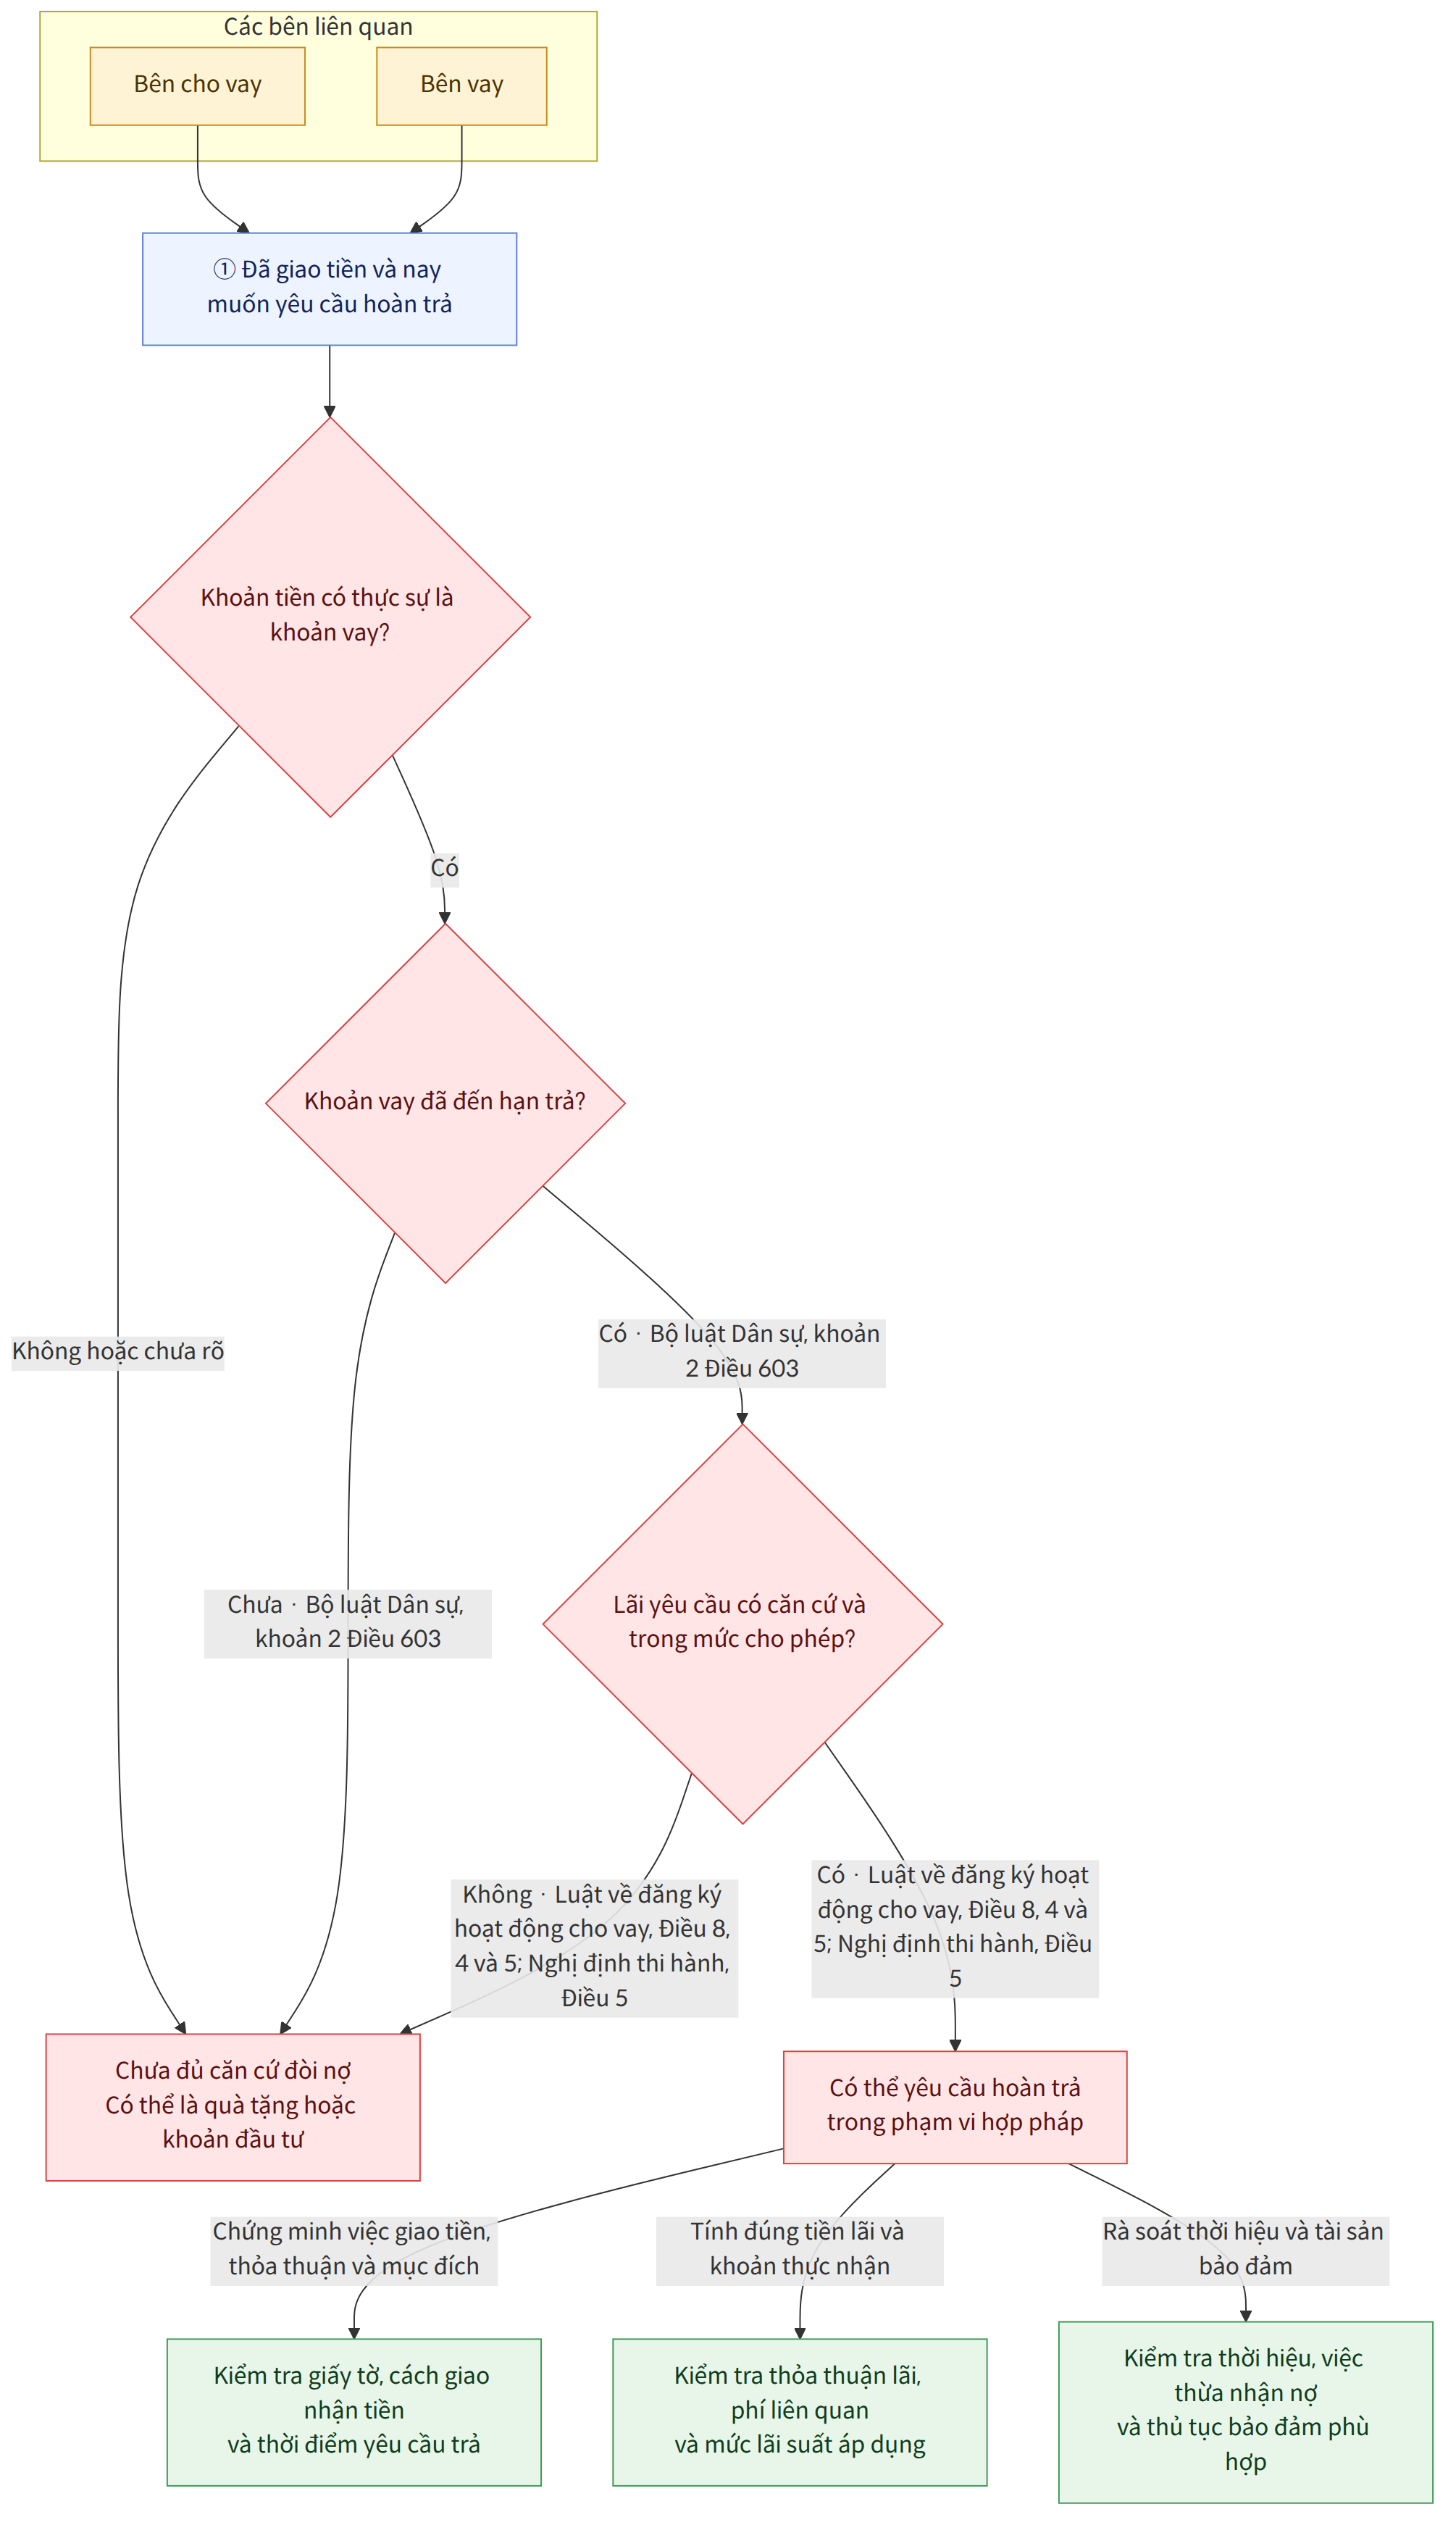
Để yêu cầu hoàn trả khoản vay, cần chứng minh việc đã cho vay tiền và các điều khoản đã thỏa thuận, đồng thời xem xét thời hạn trả nợ và thời hiệu. Ngay cả khi có thỏa thuận về lãi hoặc tài sản bảo đảm, phạm vi có thể yêu cầu vẫn có thể khác nhau tùy theo mức lãi suất tối đa, cách thức xác lập tài sản bảo đảm và mục đích thực tế của hợp đồng.
Sơ đồ tóm tắt
Điểm chính
- Không thể xác định khoản tiền là khoản vay hay khoản đầu tư chỉ dựa vào tiêu đề hợp đồng; tính chất của hợp đồng được xác định dựa trên tổng thể nội dung văn bản, quá trình giao kết và mục đích của các bên.
- Đối với khoản vay không ấn định thời hạn trả nợ, có thể yêu cầu hoàn trả sau khi đã ấn định một khoảng thời gian hợp lý để yêu cầu trả và khoảng thời gian đó đã hết. Đối với khoản vay dân sự không có thỏa thuận về lãi, về nguyên tắc không thể yêu cầu trả lãi theo thỏa thuận; tuy nhiên, có thể áp dụng lãi suất thương mại đối với khoản vay phục vụ hoạt động kinh doanh của thương nhân (Bộ luật Dân sự, khoản 2 Điều 603 (민법 제603조 제2항); Bộ luật Thương mại (상법), khoản 1 Điều 55 và Điều 47 (상법 제55조 제1항·제47조)).
- Khoản tiền mà bên cho vay chuyên nghiệp nhận liên quan đến hoạt động cho vay, chẳng hạn như phí, chi phí công chứng hoặc lãi thu trước, có thể được xem là lãi bất kể tên gọi; phần lãi vượt quá mức lãi suất tối đa có thể vô hiệu hoặc được tính vào tiền gốc. Cần kiểm tra thời điểm giao kết hợp đồng và loại hình cho vay để xác định mức lãi suất áp dụng (Luật về đăng ký hoạt động cho vay và bảo vệ người sử dụng dịch vụ tài chính (대부업 등의 등록 및 금융이용자 보호에 관한 법률), Điều 8, Điều 4 và Điều 5; Nghị định thi hành Luật về đăng ký hoạt động cho vay và bảo vệ người sử dụng dịch vụ tài chính (같은 법 시행령), Điều 5).
- Việc cho vay phải được chứng minh không chỉ bằng giấy vay tiền hoặc văn bản thỏa thuận mà còn bằng các tình tiết như cách thức giao nhận tiền. Tiền chuyển giữa những người yêu nhau hoặc tiền sinh hoạt phí có thể được xác định là quà tặng chứ không phải khoản vay, tùy theo các tình tiết.
- Để bảo đảm chắc chắn việc hoàn trả, có thể xem xét xác lập biện pháp bảo đảm phù hợp như quyền thế chấp hoặc lập văn bản công chứng làm căn cứ thi hành. Chỉ nhận bàn giao và chiếm hữu xe ô tô không nhất thiết làm phát sinh quyền cầm cố hoặc quyền lưu giữ.
- Nếu không thể biết chủ nợ hoặc người có quyền nhận thanh toán dù đã thực hiện đầy đủ sự cẩn trọng, có thể được giải phóng nghĩa vụ bằng cách gửi tiền thanh toán vào cơ quan có thẩm quyền (Bộ luật Dân sự, Điều 487 (민법 제487조)).
- Thời hiệu có thể khác nhau tùy theo tính chất của quyền yêu cầu; ngay cả sau khi thời hiệu hoàn thành, nếu có tình tiết như con nợ thừa nhận khoản nợ hoặc trả một phần, việc đó có thể bị xem là từ bỏ quyền hưởng lợi từ thời hiệu (Bộ luật Dân sự, khoản 1 Điều 162 (민법 제162조 제1항); Bộ luật Thương mại (상법), Điều 64 (상법 제64조)).
- Nếu người mắc nợ không thực sự định cư trú mà chỉ tạo vỏ bọc thuê nhà để thu hồi khoản vay, họ có thể không được công nhận quyền ưu tiên hoàn trả theo Luật Bảo vệ hợp đồng thuê nhà ở (주택임대차보호법).
Câu hỏi thường gặp
Q. Nếu cho vay tiền mà không ấn định ngày trả nợ và lãi suất thì khi nào tôi có thể đòi lại tiền?
Nếu không ấn định thời hạn trả nợ, bạn có thể yêu cầu hoàn trả sau khi đã ấn định một khoảng thời gian hợp lý để yêu cầu trả và khoảng thời gian đó đã hết. Đối với khoản vay dân sự, nếu không có thỏa thuận về lãi thì về nguyên tắc không thể yêu cầu trả lãi theo thỏa thuận; tuy nhiên, sau khi quá hạn trả nợ, bạn có thể yêu cầu trả tiền do chậm trả.
Q. Tôi đã trả phí hoặc chi phí công chứng cho bên cho vay; các khoản này có được tính vào tiền lãi không?
Khoản tiền nhận được liên quan đến hoạt động cho vay có thể được xem là lãi nếu có thể coi đó là khoản đối ứng, bất kể được gọi là phí, chi phí công chứng hay tên gọi khác. Nếu tiền gốc thực tế nhận được bị giảm do khấu trừ lãi trước hoặc khoản tương tự, cần căn cứ vào số tiền thực nhận để tính lãi suất và khoản tiền đã trả vượt mức.
Q. Tiền gửi cho người yêu có thể được đòi lại như khoản vay sau khi chia tay không?
Chỉ riêng việc chuyển tiền không đủ để kết luận đó là khoản vay. Việc khoản tiền là khoản vay hay quà tặng được xác định dựa trên tổng thể nhiều tình tiết, chẳng hạn như tính xác thực của giấy vay tiền, lý do chuyển tiền và mục đích sử dụng tiền, cũng như thời điểm yêu cầu hoàn trả.
Q. Nếu nhận giữ xe làm tài sản bảo đảm thì tôi có thể giữ xe cho đến khi khoản vay được trả hết không?
Trong vụ việc được nêu, tòa không công nhận việc xác lập quyền cầm cố bằng cách để một bên chiếm hữu ô tô, đồng thời cũng không công nhận quyền lưu giữ xe chỉ dựa trên khoản phải thu từ khoản vay. Nếu muốn dùng xe làm tài sản bảo đảm, cần xem xét thủ tục phù hợp như đăng ký thế chấp ô tô.
Q. Nếu không rõ phải trả tiền cho ai thì tôi nên làm gì?
Nếu do việc chuyển nhượng quyền đòi nợ, kê biên hoặc các lý do khác mà không thể biết chủ nợ hoặc người có quyền nhận thanh toán dù đã thực hiện đầy đủ sự cẩn trọng, có thể gửi tiền thanh toán vào cơ quan có thẩm quyền với lý do không xác định được chủ nợ. Vụ việc được nêu giải thích cách ghi những chủ nợ có liên quan là người nhận tiền ký gửi, đồng thời ký gửi khoản nợ gốc, lãi và tiền do chậm trả tính đến ngày ký gửi.
Q. Thời hiệu khởi kiện đòi khoản vay hoàn thành khi nào, và điều gì xảy ra nếu tôi trả một phần?
Theo vụ việc được nêu, thời hiệu áp dụng có thể là 10 năm đối với quyền yêu cầu dân sự thông thường và 5 năm đối với quyền yêu cầu phát sinh từ hoạt động thương mại nếu không có quy định riêng. Nếu trả một phần sau khi thời hiệu đã hoàn thành, trong trường hợp không có tình tiết đặc biệt, việc đó có thể bị xem là thừa nhận toàn bộ khoản nợ và từ bỏ quyền hưởng lợi từ thời hiệu.
Q. Nếu ký hợp đồng vay mới để gia hạn thời hạn trả nợ thì trách nhiệm bảo lãnh có chấm dứt không?
Việc đảo nợ, trong đó không có dòng tiền thực tế mà chỉ ghi sổ rằng khoản vay mới được dùng để trả khoản nợ cũ, có thể được xem là gia hạn thời hạn trả khoản nợ cũ, trừ khi có tình tiết đặc biệt. Trong trường hợp này, trách nhiệm bảo lãnh về nguyên tắc cũng có thể tiếp tục tồn tại.
Q. Nếu dùng hình thức thuê nhà thay cho khoản vay để làm tài sản bảo đảm thì có được ưu tiên hoàn trả không?
Ngay cả khi đã ký hợp đồng thuê nhà, đăng ký cư trú và có ngày xác định chắc chắn, người thuê vẫn có thể không được bảo vệ với tư cách người thuê nhà có tiền đặt cọc nhỏ nếu mục đích chính không phải là sử dụng và hưởng lợi từ nhà ở mà là ưu tiên thu hồi khoản vay. Mục đích thực tế của hợp đồng quan trọng hơn hình thức.
Luật liên quan
- Bộ luật Dân sự, Điều 107 (민법 제107조)
- Bộ luật Dân sự, Điều 108 (민법 제108조)
- Bộ luật Dân sự, khoản 1 Điều 162 (민법 제162조 제1항)
- Bộ luật Dân sự, khoản 1 Điều 320 (민법 제320조 제1항)
- Bộ luật Dân sự, Điều 356 (민법 제356조)
- Bộ luật Dân sự, Điều 379 (민법 제379조)
- Bộ luật Dân sự, Điều 397 (민법 제397조)
- Bộ luật Dân sự, Điều 487 (민법 제487조)
- Bộ luật Dân sự, khoản 2 Điều 603 (민법 제603조 제2항)
- Bộ luật Dân sự, Điều 607 (민법 제607조)
- Bộ luật Dân sự, Điều 608 (민법 제608조)
- Bộ luật Dân sự, Điều 746 (민법 제746조)
- Bộ luật Thương mại (상법), Điều 3 (상법 제3조)
- Bộ luật Thương mại (상법), khoản 1 và khoản 2 Điều 47 (상법 제47조 제1항·제2항)
- Bộ luật Thương mại (상법), khoản 1 Điều 55 (상법 제55조 제1항)
Lưu ý
- Mức lãi suất tối đa nêu trong vụ việc về giới hạn lãi suất được xác định dựa trên thời điểm giao kết hợp đồng và pháp luật áp dụng cho vụ việc đó. Thay vì áp dụng nguyên mức này cho hợp đồng hiện tại, cần kiểm tra ngày giao kết và loại hình cho vay.
- Không thể mặc nhiên kết luận rằng chủ nợ được tự ý điền vào chỗ trống trong giấy vay tiền hoặc văn bản công chứng. Cần kiểm tra quyền điền bổ sung và nội dung thỏa thuận cụ thể; đặc biệt phải làm rõ lãi suất và thời hạn trả nợ.
- Chỉ riêng việc đã nhận tài sản bảo đảm không làm phát sinh quyền được ưu tiên hoàn trả hoặc quyền chiếm hữu. Cần kiểm tra hợp đồng phù hợp với loại tài sản bảo đảm và các thủ tục cần thiết như đăng ký hoặc ghi nhận.
- Việc thời hiệu đã hoàn thành hay chưa có thể khác nhau tùy theo tính chất của quyền yêu cầu và các tình tiết phát sinh sau đó, như việc trả nợ hoặc thừa nhận khoản nợ. Vì vậy, trước khi trả nợ hoặc ứng phó với thủ tục bán đấu giá, cần kiểm tra tài liệu liên quan và diễn biến sự việc.
Bài viết liên quan
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 의사가 아닌 자가 의사에게 의료사업자금명목으로 1억원을 대여한 것이 의료법을 위반한 것으로서 무효인지 여부
- 대부업자로부터 금전을 대차할 때 할인금·수수료·공제금·선이자 등의 명목으로 차주로부터 금전을 징수한 경우, 채무자 보호를 위한...
- 건물 매매잔대금을 소비대차의 목적물로 한 준소비대차계약에 있어서 그 차용금에 대한 이자지급청구가 그 준소비대차계약 체결 경위 ...
- 연인사이에 교제 중 지급한 금원에 대해 이별 후 반환청구 가능여부
- 금전거래에 있어서 확실한 이행확보방법은 어떤 것이 있는지
- 주채무자의 차용금채무를 보증할 의사로 공정증서에 연대보증인으로 서명·날인하였으나 그 공정증서가 주채무자의 기존의 구상금채무 등...
- 상인인 주식회사와 함께 금원을 차용한 비상인에게도 상법 제64조의 상사시효가 적용되는지 여부
- 대여금계약 체결 시 대여금반환을 담보할 목적으로 인도받은 차량에 저당권을 설정하지 않은 경우 대주의 점유할 권리
- 채권자 또는 변제수령권자가 누구인지 알 수 없는 경우의 변제방법(변제공탁)
- 소멸시효가 완성된 채무를 피담보채권으로 하는 근저당권이 실행되어 채무자 소유의 부동산이 경락되고 그 대금이 배당되어 채무의 일...
- 채권자가 채무자의 대리인으로서 채무 금액이나 이율,변제기 등 일부 백지상태의 위임장을 보충하여 금전소비대차계약 공정증서의 작성...
- 대여금채권을 회수하기 위해 채무자와 가장임대차계약을 체결하는 방식의 담보효과
- 대출금 채무자로서 명의를 빌려준 자의 법적책임
- 대부업법상 최고이자율을 초과하는 이자약정의 효력 및 이미 지급한 이자를 부당이득으로 반환받을 수 있는지 여부
- 대여금계역의 목적이나 내용이 위법한 경우 대여금을 불법원인급여로 보아 반환을 청구할 수 없는지 여부.
- 변제기와 이자를 약정하지 않은 대여금
- 대여금반환청구와 소멸시효
- 대환의 경우 기존 채무에 대한 보증책임이 존속하는지 여부
- 주식회사가 타인으로부터 돈을 빌리는 소비대차계약을 체결하면서 차용금액의 일부 또는 전부를 액면가에 따라 주식으로 전환할 수 있...
- 준소비대차계약에 기하여 대물변제의 약정을 한 경우, 민법 제607조 , 제608조 의 적용 여부
- 예금계약의 당사자
- 변제기 후의 이자약정(지연손해금)이 없는 경우 당사자의 의사해석방법
- 이자제한법상 최고이자율을 초과한 금전소비대차
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).