
Hướng dẫn hành chính về thuế: Ấn định thuế, khiếu nại và hoàn thuế
Dựa trên 123 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
Trong tranh chấp thuế, cần xác định ai là người thực sự có quyền đối với đối tượng chịu thuế và căn cứ ấn định thuế; khi khiếu nại quyết định ấn định thuế, cần tuân thủ thủ tục và thời hạn đã định. Người có quyền yêu cầu hoàn thuế và phương thức khởi kiện phụ thuộc vào nguyên nhân phát sinh khoản hoàn thuế cũng như tính chất pháp lý của yêu cầu.
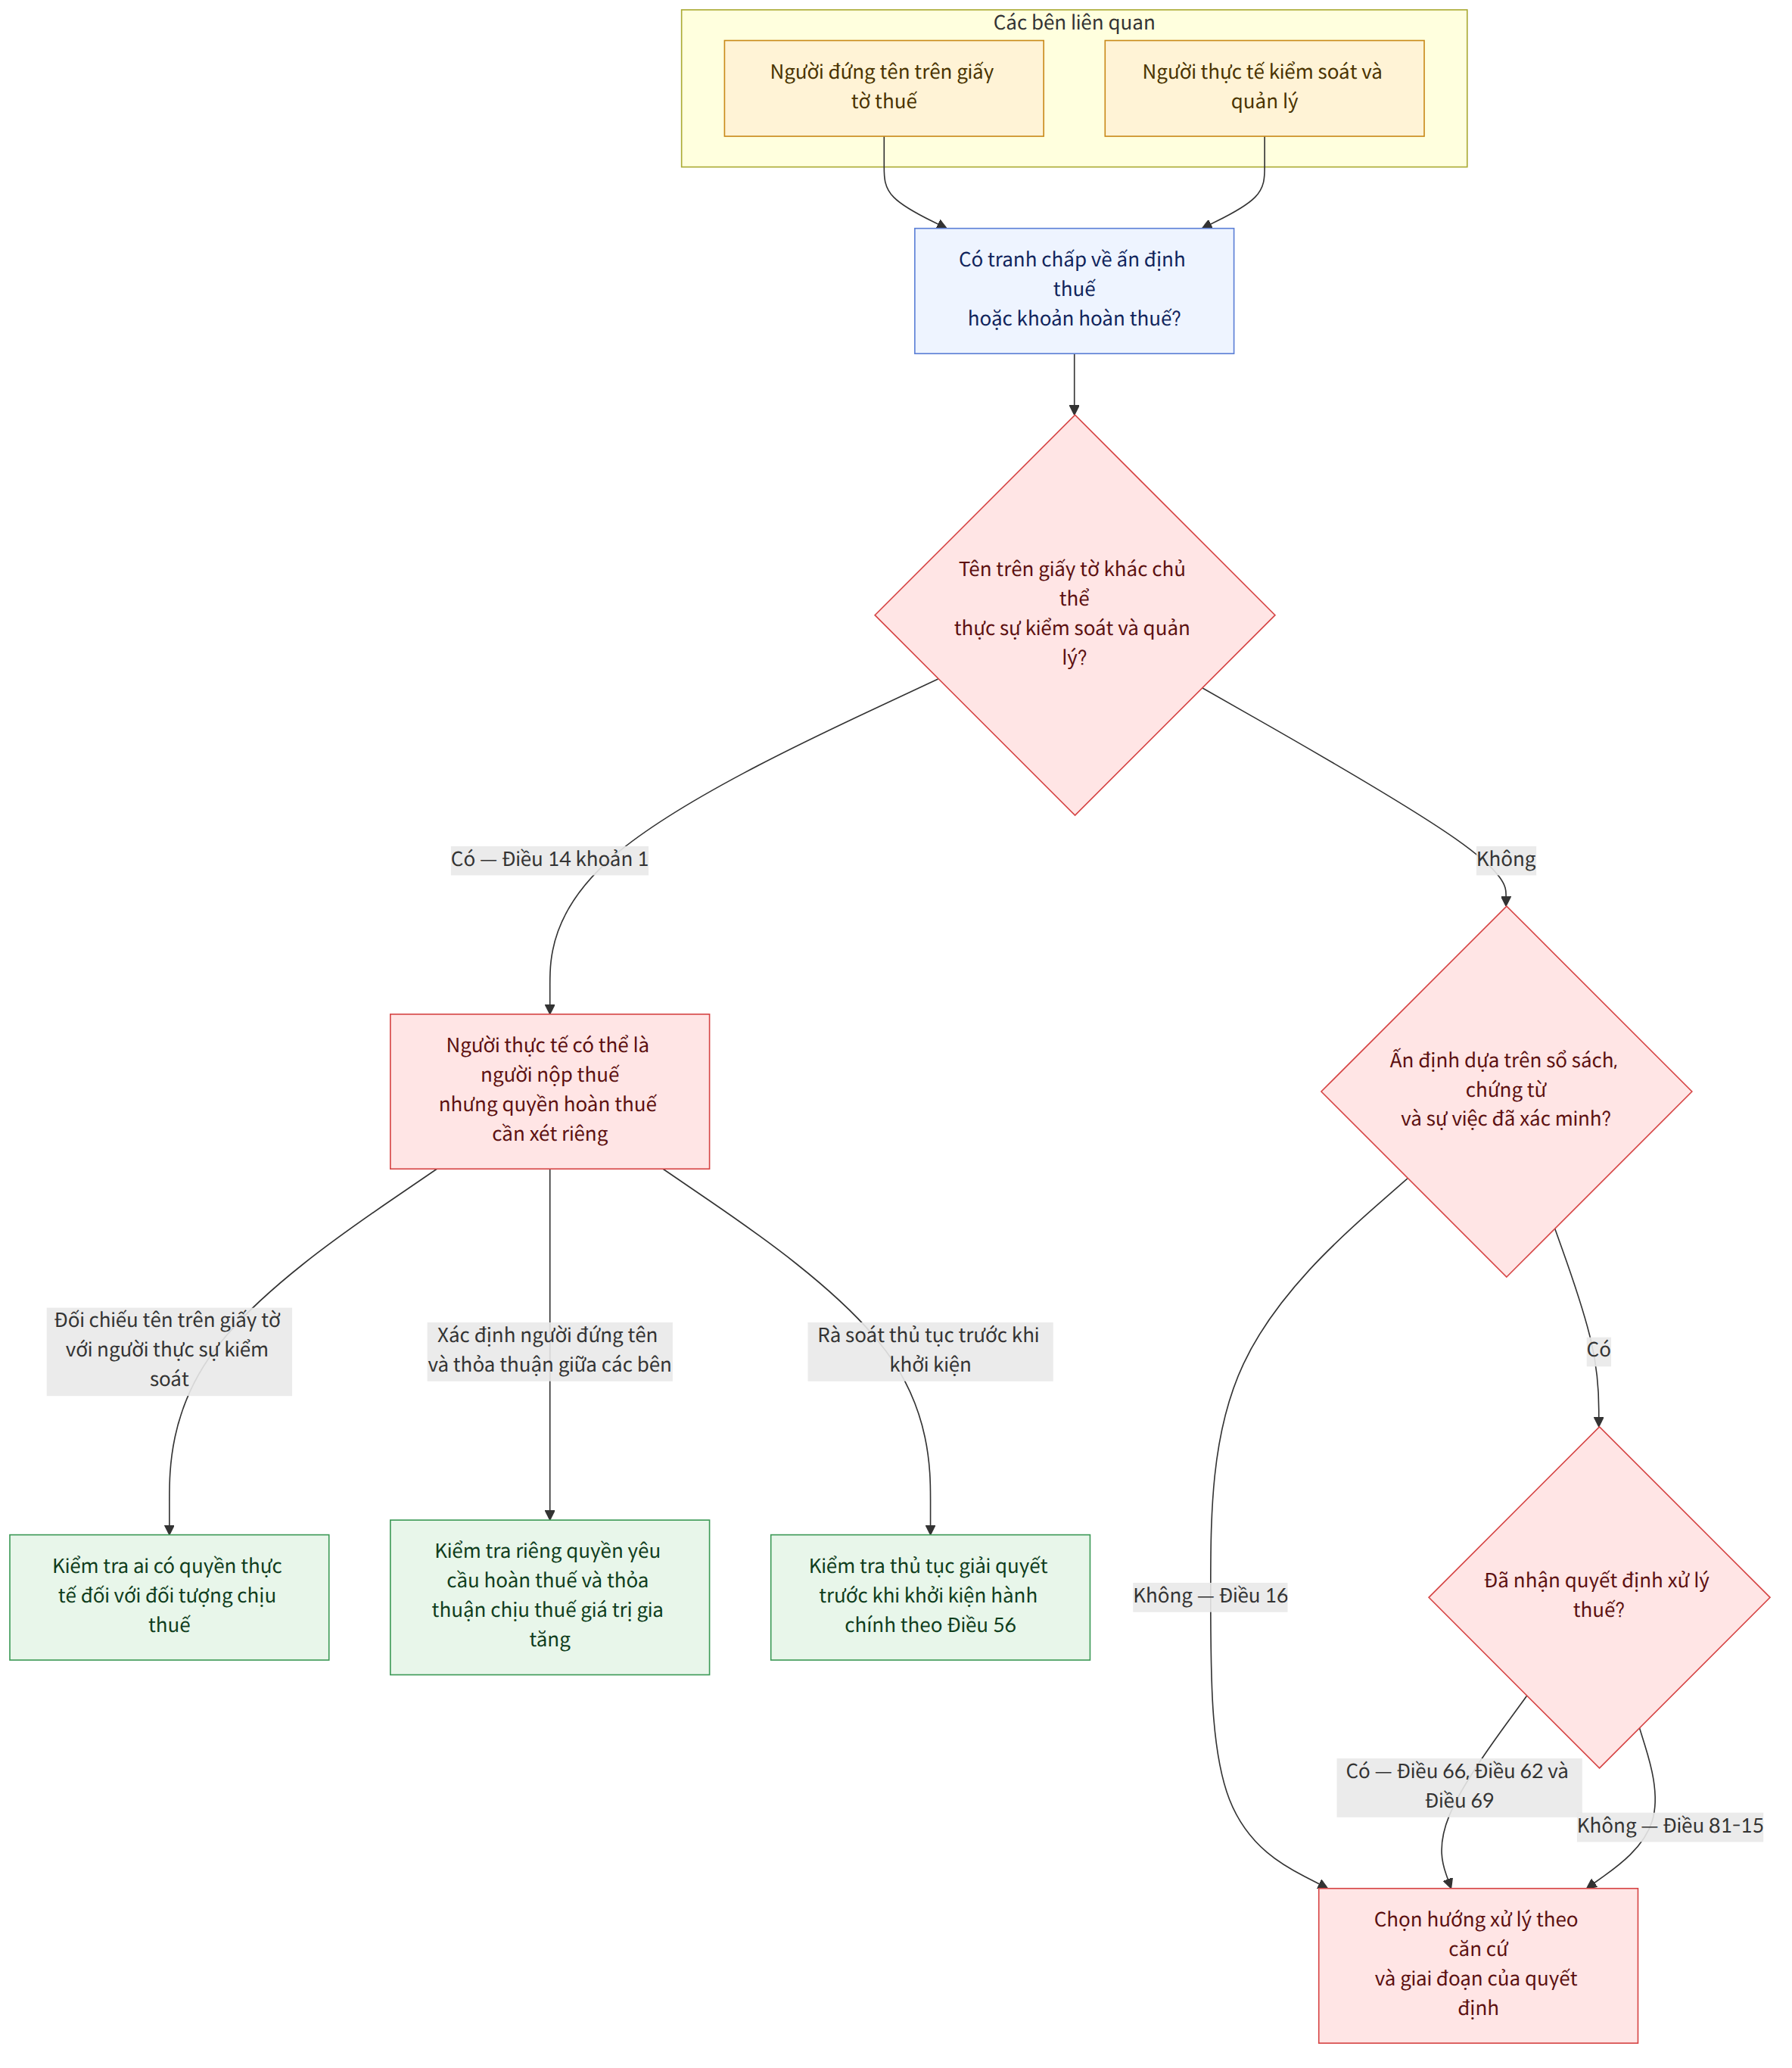
Sơ đồ tóm tắt
Điểm chính
- Nếu tên đứng trên giấy tờ về thu nhập, tài sản hoặc giao dịch khác với chủ thể thực sự có quyền, thì người thực tế kiểm soát và quản lý có thể là người có nghĩa vụ nộp thuế (Luật Cơ bản về Thuế quốc gia, Điều 14 khoản 1 (국세기본법 제14조 제1항)).
- Quyết định ấn định thuế phải dựa trên sổ sách, chứng từ và sự việc được xác minh qua điều tra. Nếu việc ấn định thuế chỉ dựa vào tài liệu chưa xác minh tính xác thực hoặc nội dung, có thể phát sinh vấn đề vi phạm nguyên tắc tính thuế dựa trên căn cứ (Luật Cơ bản về Thuế quốc gia, Điều 16 (국세기본법 제16조)).
- Nếu nhận được thông báo dự kiến ấn định thuế hoặc thông báo tương tự, có thể yêu cầu xem xét trước khi ấn định thuế; sau khi nhận quyết định xử lý, cần cân nhắc các thủ tục khiếu nại, yêu cầu xem xét hoặc yêu cầu xét xử hành chính (Luật Cơ bản về Thuế quốc gia, Điều 81-15, Điều 66, Điều 62 và Điều 69 (국세기본법 제81조의15, 제66조, 제62조, 제69조)).
- Về nguyên tắc, trước khi khởi kiện hành chính đối với quyết định về thuế quốc gia, phải thực hiện thủ tục giải quyết trước khi khởi kiện. Tuy nhiên, có thể có ngoại lệ, chẳng hạn khi một người trong số những người cùng chịu một nghĩa vụ đã thực hiện thủ tục này (Luật Cơ bản về Thuế quốc gia, Điều 56 (국세기본법 제56조)).
- Người có nghĩa vụ nộp thuế giá trị gia tăng là người kinh doanh cung cấp hàng hóa hoặc dịch vụ. Nếu không có thỏa thuận riêng rằng người nhận cung cấp sẽ chịu thuế giá trị gia tăng, quy định pháp luật thuế tự thân không cho phép bên cung cấp trực tiếp yêu cầu bên kia thanh toán khoản thuế đó (Luật Thuế giá trị gia tăng, Điều 31 (부가가치세법 제31조)).
- Người có quyền yêu cầu hoàn thuế quốc gia và phương thức khởi kiện khác nhau tùy vụ việc. Khi số thuế đã được ấn định và nộp bởi người kinh doanh đứng tên được hoàn trả, người kinh doanh đứng tên có thể là người có quyền yêu cầu; yêu cầu thanh toán khoản thuế giá trị gia tăng được hoàn trả có thể là đối tượng của vụ kiện giữa các bên.
- Việc giảm hoặc khấu trừ thuế phải đáp ứng các điều kiện do pháp luật quy định. Khó có thể giải thích điều kiện được giảm thuế hoặc khấu trừ thu nhập rộng hơn nội dung câu chữ của quy định (Luật Hạn chế các trường hợp đặc biệt về thuế, Điều 77; Nghị định thi hành Luật Thuế thu nhập phiên bản cũ, Điều 112 khoản 4 điểm 1 mục a (조세특례제한법 제77조, 구 소득세법 시행령 제112조 제4항 제1호 가목 liên quan đến các ví dụ)).
Câu hỏi thường gặp
Q. Nếu cho rằng việc cơ quan thuế ấn định thuế là không thỏa đáng, tôi có thể tranh chấp bằng cách nào?
Nếu đang ở giai đoạn nhận được thông báo dự kiến đánh thuế hoặc thông báo kết quả thanh tra thuế, bạn có thể cân nhắc yêu cầu xem xét trước khi ấn định thuế. Sau khi quyết định xử lý đã được ban hành, về nguyên tắc, cần thực hiện thủ tục khiếu nại, yêu cầu xem xét hoặc yêu cầu xét xử hành chính trước khi khởi kiện hành chính. Các ví dụ nêu thời hạn của từng thủ tục, vì vậy cần xác nhận ngày nhận thông báo quyết định và văn bản pháp luật áp dụng.
Q. Nếu tài liệu làm căn cứ cho quyết định ấn định thuế không đáng tin cậy, tôi có thể yêu cầu hủy quyết định không?
Cơ quan thuế phải kiểm tra sổ sách và chứng từ; nếu lấy sự việc khác với nội dung ghi sổ làm căn cứ tính thuế thì phải nêu rõ sự việc đã điều tra và căn cứ ra quyết định. Ngay cả tài liệu nhận được từ cơ quan điều tra, nếu chưa xác minh tính xác thực hoặc nội dung, việc chỉ dựa vào tài liệu đó để ban hành quyết định ấn định thuế có thể trái với nguyên tắc tính thuế dựa trên căn cứ.
Q. Nếu người đứng tên đăng ký kinh doanh khác với người kinh doanh thực tế, phải ấn định thuế cho ai?
Nếu chỉ đứng tên người khác nhưng trên thực tế một người khác kiểm soát và quản lý đối tượng chịu thuế, thì người thực sự có quyền đối với đối tượng đó có thể được xem là người có nghĩa vụ nộp thuế. Tuy nhiên, quan hệ ấn định và nộp thuế giữa người kinh doanh thực tế và người đứng tên có thể được phân biệt; quyền yêu cầu hoàn trả số thuế đã ấn định cho người đứng tên không đương nhiên thuộc về người kinh doanh thực tế.
Q. Nếu hợp đồng không quy định việc chịu thuế giá trị gia tăng, tôi vẫn có thể yêu cầu bên giao dịch thanh toán khoản thuế đó không?
Người có nghĩa vụ nộp thuế giá trị gia tăng là người kinh doanh cung cấp hàng hóa hoặc dịch vụ; chỉ dựa vào các điều khoản của Luật Thuế giá trị gia tăng thì không làm phát sinh quyền trực tiếp yêu cầu người nhận cung cấp thanh toán số thuế. Tuy nhiên, nếu các bên có thỏa thuận rằng bên kia sẽ chịu thuế giá trị gia tăng thì có thể yêu cầu thanh toán; thỏa thuận này không nhất thiết phải được thể hiện rõ ràng mà có thể được xác định ngầm định dựa trên diễn biến giao dịch và các yếu tố khác.
Q. Nếu nhận chuyển nhượng quyền đòi khoản hoàn thuế quốc gia, tôi có thể yêu cầu điều chỉnh tờ khai thay cho người nộp thuế ban đầu không?
Theo ví dụ, người nhận chuyển nhượng quyền đòi khoản hoàn thuế không đồng thời kế thừa quyền yêu cầu điều chỉnh tờ khai của người nộp thuế ban đầu. Vì quyền yêu cầu điều chỉnh tờ khai được quy định dành cho người đã nộp tờ khai cơ sở tính thuế và những người thuộc diện tương tự, cần phân biệt việc chuyển nhượng quyền đòi khoản hoàn thuế với quyền yêu cầu điều chỉnh tờ khai.
Q. Khi yêu cầu Nhà nước hoàn trả thuế giá trị gia tăng, tôi có phải khởi kiện dân sự không?
Theo các ví dụ, yêu cầu thanh toán khoản thuế giá trị gia tăng được hoàn trả của người có nghĩa vụ nộp thuế được xem là yêu cầu thuộc pháp luật công, phát sinh theo pháp luật thuế giá trị gia tăng; do đó, vụ việc cần được giải quyết bằng vụ kiện giữa các bên theo Luật Tố tụng hành chính, chứ không phải bằng vụ kiện dân sự. Ngay cả khi được chuyển nhượng quyền nhận khoản thuế giá trị gia tăng được hoàn trả, cũng cần xác định ai thực sự có quyền yêu cầu và phải sử dụng phương thức kiện tụng nào.
Q. Nếu nhận bất động sản theo thỏa thuận chia tài sản khi ly hôn, tôi có phải nộp thuế thu nhập từ chuyển nhượng hoặc thuế mua lại không?
Theo các ví dụ, việc chuyển giao tài sản khi chia tài sản nhằm thanh lý tài sản chung thực sự của vợ chồng, nếu không có tình tiết đặc biệt, không được xem là chuyển nhượng có đối giá thuộc đối tượng chịu thuế thu nhập từ chuyển nhượng. Ngược lại, nếu chuyển giao tài sản để đổi lấy tiền cấp dưỡng cho vợ/chồng hoặc tiền nuôi con thì có thể thuộc đối tượng chịu thuế thu nhập từ chuyển nhượng; việc nhận bất động sản theo thỏa thuận chia tài sản cũng có thể phát sinh vấn đề về thuế địa phương, như thuế mua lại.
Q. Nếu bất động sản bị bán đấu giá công khai để cưỡng chế thu nợ thuế, người có quyền thế chấp tối đa có được nhận tiền phân chia không?
Theo các ví dụ, sau khi phân chia tiền bán đấu giá công khai để thanh toán các khoản nợ thuế quá hạn liên quan đến tài sản bị kê biên, nếu còn dư thì khoản tiền còn lại cũng được phân chia cho các khoản nợ được bảo đảm bằng quyền thế chấp. Người có quyền thế chấp tối đa phải nộp đơn yêu cầu phân chia kèm theo giấy tờ chứng minh; thứ tự phân chia và số tiền của khoản nợ cần được xác định căn cứ vào thời điểm xác lập quyền bảo đảm và thủ tục đấu giá công khai cụ thể.
Luật liên quan
- Luật Cơ bản về Thuế quốc gia, Điều 14 khoản 1 (국세기본법 제14조 제1항)
- Luật Cơ bản về Thuế quốc gia, Điều 16 (국세기본법 제16조)
- Luật Cơ bản về Thuế quốc gia, Điều 18 khoản 3 (국세기본법 제18조 제3항)
- Luật Cơ bản về Thuế quốc gia, Điều 26-2 khoản 1 và khoản 2 (국세기본법 제26조의2 제1항·제2항)
- Luật Cơ bản về Thuế quốc gia, Điều 41 khoản 1 (국세기본법 제41조 제1항)
- Luật Cơ bản về Thuế quốc gia, Điều 45-2 khoản 1 và khoản 2 (국세기본법 제45조의2 제1항·제2항)
- Luật Cơ bản về Thuế quốc gia, Điều 51 khoản 1 (국세기본법 제51조 제1항)
- Luật Cơ bản về Thuế quốc gia, Điều 56 khoản 2 và khoản 3 (국세기본법 제56조 제2항·제3항)
- Luật Cơ bản về Thuế quốc gia, Điều 61, Điều 62, Điều 66 và Điều 69 (국세기본법 제61조·제62조·제66조·제69조)
- Luật Cơ bản về Thuế quốc gia, Điều 81-15 (국세기본법 제81조의15)
- Luật Thu thuế quốc gia, Điều 35 (국세징수법 제35조)
- Luật Thu thuế quốc gia, Điều 77 khoản 1 (국세징수법 제77조 제1항)
- Luật Thu thuế quốc gia, Điều 80 khoản 1 (국세징수법 제80조 제1항)
- Luật Thu thuế quốc gia, Điều 81 (국세징수법 제81조)
- Luật Thuế giá trị gia tăng, Điều 2, Điều 3, Điều 29, Điều 30 và Điều 31 (부가가치세법 제2조·제3조·제29조·제30조·제31조)
Lưu ý
- Một số văn bản pháp luật và án lệ được nêu trong các ví dụ dựa trên phiên bản cũ của pháp luật tại một thời điểm nhất định. Khi giải quyết vụ việc thực tế, cần kiểm tra văn bản pháp luật áp dụng tại thời điểm liên quan.
- Thời hạn khiếu nại và khởi kiện có thể được tính từ ngày thông báo quyết định xử lý hoặc ngày thông báo quyết định giải quyết, vì vậy trước tiên cần kiểm tra ngày nhận thông báo và thời hạn của từng thủ tục.
- Về nguyên tắc, khi khiếu nại quyết định ấn định thuế cần thực hiện thủ tục giải quyết trước khi khởi kiện; tuy nhiên, ngoại lệ nêu trong các ví dụ không áp dụng cho mọi vụ việc.
- Khi tên người đứng và chủ thể thực tế khác nhau, hoặc quyền đòi khoản hoàn thuế đã được chuyển nhượng, người có nghĩa vụ nộp thuế, người có quyền yêu cầu hoàn thuế và người có quyền yêu cầu điều chỉnh tờ khai có thể là những người khác nhau.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).