
Hướng dẫn bồi thường thiệt hại trong hoạt động cho vay tư nhân bất hợp pháp và lừa đảo qua điện thoại
Dựa trên 27 vụ tư vấn · Cập nhật · Dịch từ bản gốc tiếng Hàn.
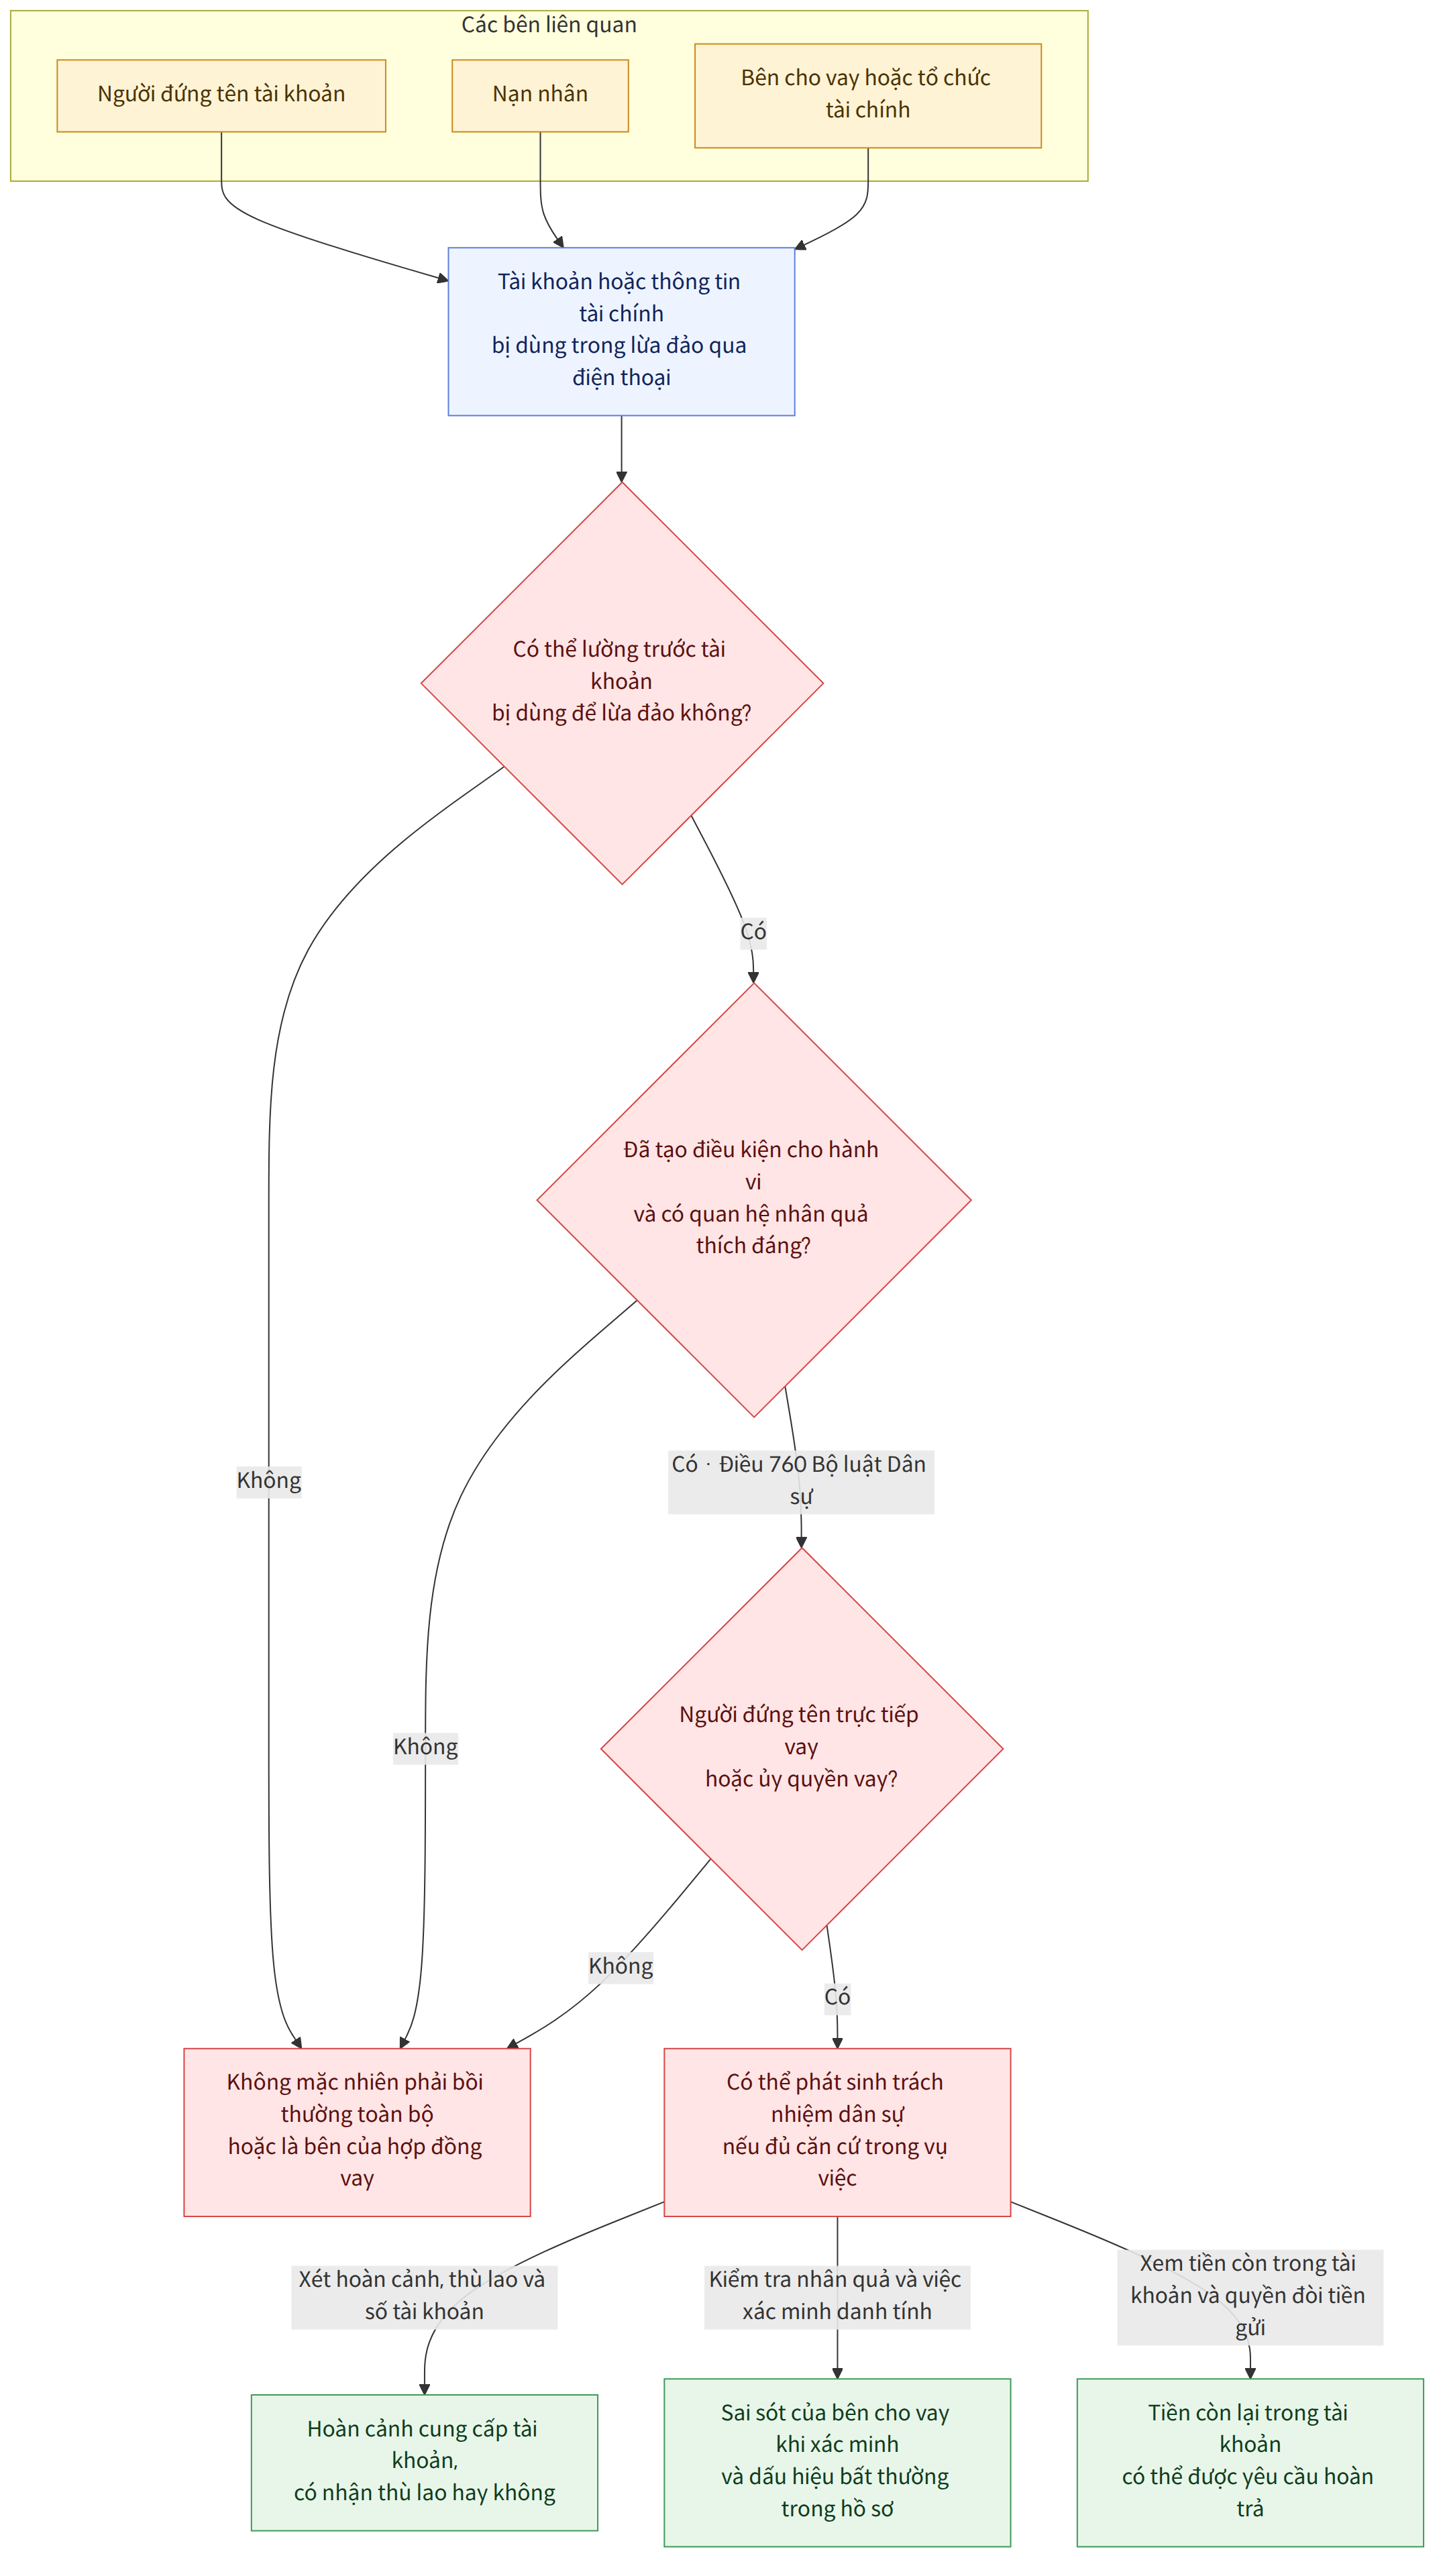
Việc cung cấp sổ tài khoản hoặc thông tin cá nhân được sử dụng trong hoạt động lừa đảo qua điện thoại không đồng nghĩa với việc luôn phải bồi thường toàn bộ số tiền bị thiệt hại. Trách nhiệm được xác định trên cơ sở xem xét tổng thể các tình tiết tại thời điểm cung cấp, khả năng dự đoán hành vi phạm tội, mối quan hệ nhân quả giữa hành vi và thiệt hại, cũng như việc tổ chức tài chính có sai sót trong khâu xác minh danh tính hay không.
Sơ đồ tóm tắt
Điểm chính
- Trường hợp bị lừa giao sổ tài khoản, thẻ hoặc mật khẩu, trách nhiệm bồi thường thiệt hại dân sự được xác định dựa trên việc người đó có lường trước tội phạm lừa đảo qua điện thoại hay không, cũng như hoàn cảnh cung cấp và việc có nhận thù lao hay không (vụ việc 3, 14).
- Ngay cả khi người cung cấp sổ tài khoản không tích cực tham gia vào tội phạm, trách nhiệm cùng thực hiện hành vi trái pháp luật vẫn có thể được xác định nếu người đó có thể lường trước khả năng tài khoản bị dùng cho hoạt động lừa đảo qua điện thoại và đã tạo điều kiện cho hành vi phạm tội (Bộ luật Dân sự, Điều 760 (민법 제760조), vụ việc 22).
- Ngược lại, trách nhiệm có thể không được xác định nếu khó cho rằng người đó đã dự đoán hành vi phạm tội, chẳng hạn như chỉ cung cấp một tài khoản và không nhận thù lao, hoặc nếu không xác định được mối quan hệ nhân quả thích đáng giữa hành vi và thiệt hại (vụ việc 14).
- Nếu khoản vay được giải ngân sau khi người đó bị lừa nhập thông tin tài chính, chỉ riêng việc đó không khiến người đứng tên trở thành một bên của hợp đồng vay. Việc tổ chức tài chính đã xác minh danh tính đầy đủ hay chưa là một trong những yếu tố được xem xét khi đánh giá hiệu lực hợp đồng (vụ việc 5).
- Người để lộ thông tin tài chính có thể bị xác định là có lỗi nghiêm trọng; tuy nhiên, nếu sai sót của bên cho vay hoặc tổ chức tài chính trong việc xác minh danh tính cũng góp phần gây ra thiệt hại, thì yếu tố đó cũng được xem xét khi đánh giá trách nhiệm (vụ việc 2, 11).
- Cũng có bản án cho rằng không thể xác định tổ chức tài chính có nghĩa vụ cẩn trọng chung phải thông báo bằng tin nhắn về việc chứng thư số được cấp lại. Trách nhiệm của tổ chức tài chính thay đổi tùy theo tình tiết cụ thể, như loại sự cố và quy trình xác minh (vụ việc 15).
- Yêu cầu người đứng tên tài khoản hoàn trả toàn bộ số tiền bị thiệt hại theo căn cứ hưởng lợi bất chính có thể không được chấp nhận. Tuy nhiên, có vụ việc cho rằng có thể yêu cầu hoàn trả số tiền còn lại nếu tiền bị thiệt hại vẫn còn trong tài khoản và người đứng tên có quyền yêu cầu hoàn trả tiền gửi (vụ việc 10, 25).
- Có bản án cho rằng khi trách nhiệm cùng thực hiện hành vi trái pháp luật được xác định, không thể giới hạn trách nhiệm bồi thường đối với nạn nhân ở một phần thiệt hại chỉ vì mức độ tham gia nhẹ. Tuy nhiên, cần xem xét riêng việc có phát sinh trách nhiệm hay không và mức thiệt hại trong từng vụ việc cụ thể (Bộ luật Dân sự, Điều 760 (민법 제760조), vụ việc 18).
Câu hỏi thường gặp
Q. Tôi đã giao sổ tài khoản và thẻ vì bị dụ bằng lời mời việc làm hoặc khoản vay. Tôi có phải bồi thường thiệt hại do lừa đảo qua điện thoại không?
Không phải trong mọi trường hợp đều phải bồi thường. Trách nhiệm được xác định dựa trên việc người đó có thể dự đoán tài khoản sẽ bị sử dụng để lừa đảo qua điện thoại hay không khi giao sổ tài khoản, có nhận thù lao hay không, số tài khoản đã cung cấp và hoàn cảnh cung cấp. Nếu người đó cung cấp sổ tài khoản trong khi có thể dự đoán đầy đủ khả năng tài khoản bị sử dụng cho hành vi phạm tội, thì có thể bị xác định trách nhiệm cùng thực hiện hành vi trái pháp luật.
Q. Tôi bị lừa nhập thông tin cá nhân và thông tin tài chính. Tôi có phải trả khoản vay được cấp dưới tên mình không?
Nếu người đứng tên không trực tiếp đề nghị vay hoặc không ủy quyền cho người khác, hợp đồng vay được giao kết bằng cách chiếm đoạt thông tin có thể bị xác định là không có hiệu lực đối với người đứng tên. Các yếu tố được xem xét bao gồm bên cho vay đã xác minh đầy đủ danh tính hay chưa và thông tin trong đơn đăng ký có điểm nào đáng ngờ hay không.
Q. Chỉ vì tôi có lỗi khi cung cấp thông tin tài chính thì ngân hàng hoặc bên cho vay có được miễn trách nhiệm không?
Không thể khẳng định như vậy. Việc người cung cấp thông tin tài chính vi phạm nghĩa vụ cẩn trọng và sai sót của tổ chức tài chính trong việc xác minh danh tính có thể đồng thời là vấn đề cần xem xét. Đã có vụ việc xác định rằng sai sót của tổ chức tài chính, do không kiểm tra các dấu hiệu bất thường trong thông tin đề nghị vay, đã góp phần gây ra thiệt hại.
Q. Nếu ngân hàng không nhắn tin thông báo khi chứng thư số được cấp lại, tôi có thể yêu cầu bồi thường thiệt hại không?
Có bản án cho rằng tổ chức tài chính không có nghĩa vụ cẩn trọng chung phải thông báo bằng tin nhắn hoặc hình thức tương tự về việc chứng thư số được cấp lại. Bản án đó cũng xem xét các yếu tố như người sử dụng đã không đăng ký dịch vụ tin nhắn bảo mật riêng.
Q. Tôi có thể yêu cầu người đứng tên tài khoản hoàn trả toàn bộ tiền bị lừa đảo qua điện thoại theo căn cứ hưởng lợi bất chính không?
Chỉ vì nạn nhân đã chuyển tiền qua giao dịch với kẻ lừa đảo thì không có nghĩa là nạn nhân có thể trực tiếp yêu cầu người đứng tên tài khoản hoàn trả toàn bộ số tiền bị thiệt hại. Cần xem xét liệu người đứng tên tài khoản có thu được lợi ích từ nạn nhân mà không có căn cứ pháp luật hay không.
Q. Nếu một phần tiền bị thiệt hại vẫn còn trong tài khoản, tôi có thể yêu cầu người đứng tên tài khoản hoàn trả không?
Có vụ việc công nhận yêu cầu hoàn trả khoản lợi bất chính đối với số tiền còn lại trong tài khoản, nếu tiền bị thiệt hại vẫn còn trong tài khoản và người đứng tên tài khoản có quyền yêu cầu ngân hàng hoàn trả tiền gửi đối với khoản đó. Trường hợp này cần phân biệt với yêu cầu hoàn trả toàn bộ số tiền bị thiệt hại.
Q. Người đổi tiền từ hoạt động lừa đảo qua điện thoại có thể phải chịu trách nhiệm bồi thường thiệt hại không?
Ngay cả khi không tích cực tham gia vào tội phạm, một người vẫn có thể bị xác định có trách nhiệm do vô ý giúp sức cho hành vi phạm tội nếu đã nhận yêu cầu đổi tiền từ người không rõ danh tính và có thể lường trước khả năng tiền được dùng vào mục đích phạm tội. Tuy nhiên, trong vụ việc được xét xử, trách nhiệm đã được giới hạn sau khi xem xét các yếu tố như nạn nhân chuyển một khoản tiền lớn mà không xác minh danh tính đáng kể.
Q. Tôi có thể bị xử phạt hình sự dù không biết sổ tài khoản sẽ được dùng để lừa đảo qua điện thoại không?
Các vụ việc nêu rằng hành vi chuyển giao phương tiện truy cập dùng trong giao dịch tài chính điện tử bị cấm và có thể bị xử phạt chỉ vì bản thân hành vi chuyển giao, ngay cả khi người chuyển giao không biết cụ thể phương tiện đó sẽ được sử dụng vào mục đích gì. Trách nhiệm hình sự và trách nhiệm bồi thường dân sự đối với nạn nhân được xem xét riêng biệt.
Q. Nếu vai trò của tôi trong tổ chức lừa đảo qua điện thoại nhỏ thì số tiền bồi thường có giảm không?
Có bản án cho rằng khi hành vi cùng gây thiệt hại trái pháp luật được xác định, không thể giới hạn trách nhiệm đối với nạn nhân ở một phần thiệt hại chỉ vì mức độ tham gia nhẹ hơn so với đồng phạm khác. Tuy nhiên, trước hết cần căn cứ vào các tình tiết cụ thể để xác định có phát sinh trách nhiệm cùng thực hiện hành vi trái pháp luật hay không.
Luật liên quan
- Bộ luật Dân sự, Điều 760 (민법 제760조)
- Luật Giao dịch tài chính điện tử, Điều 6 khoản 3 điểm 1 (전자금융거래법 제6조제3항제1호)
- Luật Giao dịch tài chính điện tử, Điều 9 khoản 2 và khoản 3 (전자금융거래법 제9조제2항·제3항)
- Luật Giao dịch tài chính điện tử, Điều 49 khoản 4 điểm 1 (전자금융거래법 제49조제4항제1호)
- Luật Chữ ký điện tử, Điều 15 (전자서명법 제15조)
- Luật Chữ ký điện tử, Điều 18-2 (전자서명법 제18조의2)
- Luật Chữ ký điện tử, Điều 23 (전자서명법 제23조)
Lưu ý
- Việc cung cấp sổ tài khoản hoặc để lộ thông tin tài chính không tự động dẫn đến việc xác định có hoặc không có trách nhiệm dân sự. Hoàn cảnh cung cấp, việc có nhận thù lao hay không, khả năng dự đoán và mối quan hệ nhân quả với thiệt hại đều là những yếu tố quan trọng.
- Yêu cầu bồi thường thiệt hại đối với người đứng tên tài khoản và yêu cầu hoàn trả lợi ích bất chính có thể có điều kiện và đối tượng khác nhau. Cần phân biệt tài khoản có còn tiền bị thiệt hại hay không và người đứng tên thực tế đã thu được lợi ích gì.
- Trách nhiệm xác minh danh tính hoặc nghĩa vụ thông báo bằng tin nhắn của tổ chức tài chính không được xác định giống nhau trong mọi sự cố. Kết luận trong các vụ việc được nêu phụ thuộc vào tình tiết cụ thể của từng vụ.
Các vụ tư vấn làm căn cứ
Hướng dẫn này do AI tổng hợp từ các vụ tư vấn sau của Tổng công ty Trợ giúp pháp lý Hàn Quốc (tiếng Hàn).
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
Đây là thông tin chung về pháp luật Hàn Quốc, không phải tư vấn pháp lý cho trường hợp cụ thể. Hãy hỏi luật sư hoặc Tổng công ty Trợ giúp pháp lý Hàn Quốc (gọi 132 tại Hàn Quốc).