
商铺租赁适用范围:保护范围有多大?
基于10个咨询案例 · 更新 · 译自韩文原文。
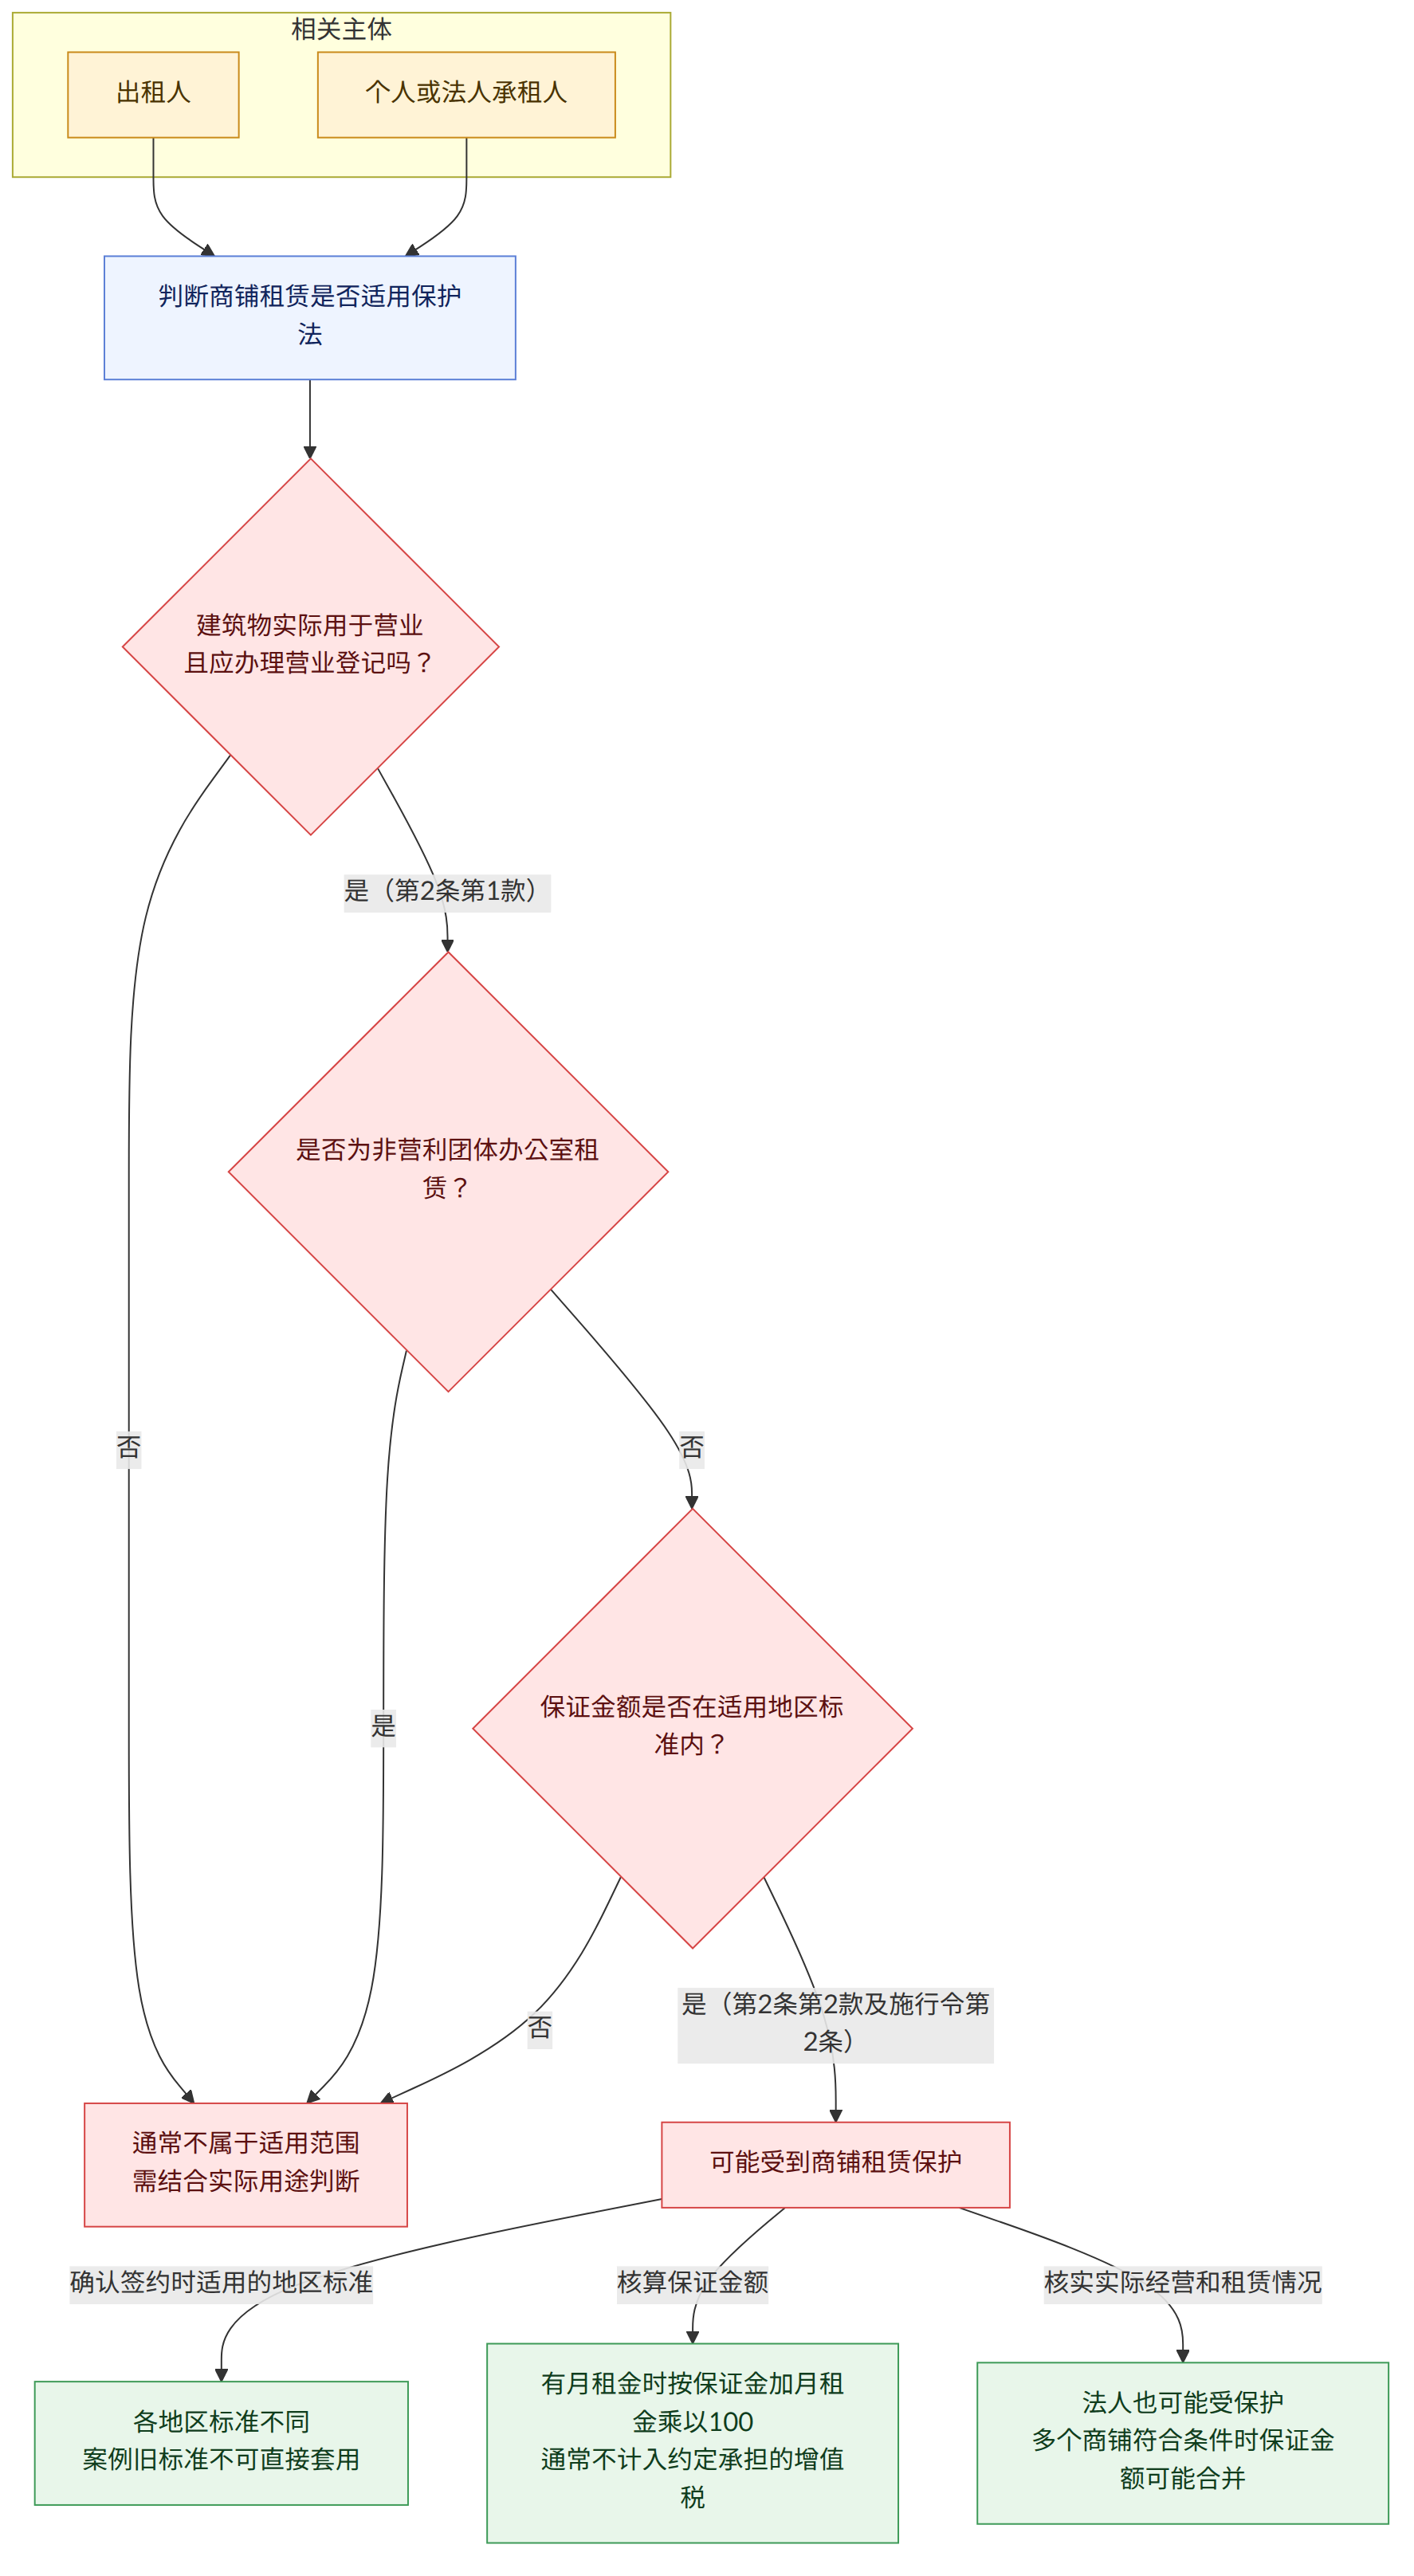
《商铺建筑物租赁保护法》适用于将应办理营业登记的建筑物用于营业的租赁;判断是否适用时,还应结合各地区标准以及将月租金折算后的金额进行考察。法人承租人符合条件时也可能受到保护,但非营利团体的办公室租赁以及超过法律规定标准的租赁等情形,需根据具体案例谨慎判断。
一图看懂
核心要点
- 将应办理营业登记的建筑物用于营业的租赁,是基本适用对象。判断时不仅要看建筑物登记簿上的记载,还应以实际状况和用途为准(《商铺建筑物租赁保护法》第2条第1款(상가건물 임대차보호법 제2조 제1항),韩国大法院2011年7月28日宣告的2009다40967号判决)。
- 仅用于保管、制造、加工物品的空间可能难以认定为用于营业;但如果同时在该处开展以营利为目的的营业活动,则可能属于适用对象(韩国大法院2011年7月28日宣告的2009다40967号判决)。
- 适用范围内的保证金额因地区而异;存在月租金时,应按照案例所述方式,将月租金乘以100后加到保证金上,据此作出判断(《商铺建筑物租赁保护法》第2条第2款(상가건물 임대차보호법 제2조 제2항),《商铺建筑物租赁保护法施行令》第2条(상가건물 임대차보호법 시행령 제2조))。
- 案例中的各地区保证金标准是根据当时施行令确定的金额,因此不得将其直接用于当前签订的合同。
- 法人也可以成为商人,因此即使以法人名义承租,只要符合适用范围等条件并将租赁物用于营业,也可能属于受保护对象(《商法》第5条第2款(상법 제5조 제2항))。
- 案例说明,同学会、兴趣社团等非营利团体的办公室租赁不属于《商铺建筑物租赁保护法》的适用对象。
- 如果从同一出租人处租赁多个分隔商铺,并在一个经营场所开展单一业务等情形可被视为一个租赁关系,则即使分别签订合同,也可以合并保证金额,以判断是否属于优先受偿对象(韩国大法院2015年10月29日宣告的2013다27152号判决)。
- 案例介绍的判例认为,除非存在特殊情形,承租人约定承担的增值税额不计入判断适用范围时所用的租金(韩国水原地方法院2009年4月29日宣告的2008나27056号判决)。
常见问题
Q. 《商铺建筑物租赁保护法》适用于哪些租赁?
基本适用对象是将应办理营业登记的建筑物用于营业的租赁。判断时不能仅依据建筑物的名称或登记簿上的记载,而应考察其实际使用状况和用途。
Q. 有月租金时,如何计算适用范围?
在案例中,计算标准保证金额时,将月租金乘以100后加到保证金上。例如,保证金为3,000万韩元、月租金为50万韩元时,按案例中的计算方式,金额为8,000万韩元。
Q. 承租人是公司时,也能受到保护吗?
法人也可以成为商人,因此不能仅因合同是以公司而非个人名义签订,就将其排除在适用范围之外。案例说明,如果法人属于适用范围,并将租赁物用于营业,就可能受到保护。
Q. 看起来像仓库或作业场所的空间,也可能属于商铺建筑物吗?
如果空间仅用于保管、制造、加工物品等事实行为,可能难以认定为用于营业。不过,如果该空间也同时开展营业活动,则可能属于适用对象;应根据实际使用方式作出判断。
Q. 分别签约租下多个商铺并作为一个经营场所使用时,保证金也要合并计算吗?
如果从同一出租人处租赁多个分隔商铺,在一个经营场所内开展单一业务,且实质上可视为一个租赁关系,则可以将保证金额合并后作出判断。不能仅因各商铺分别签订了合同,就分别作出判断。
Q. 与商铺运营委员会而非出租人签约的次承租人,也能受到保护吗?
案例将与受各区分所有人委托出租权限的商铺运营委员会签约的次承租人,视为经出租人同意的次承租人。案例说明,在这种情况下,次承租人可以在承租人行使合同续租请求权的期限范围内,代替承租人请求续租。
相关法律
- 《商铺建筑物租赁保护法》第1条(상가건물 임대차보호법 제1조)
- 《商铺建筑物租赁保护法》第2条第1款、第2款(상가건물 임대차보호법 제2조 제1항·제2항)
- 《商铺建筑物租赁保护法》第3条第1款、第2款(상가건물 임대차보호법 제3조 제1항·제2항)
- 《商铺建筑物租赁保护法》第5条第2款(상가건물 임대차보호법 제5조 제2항)
- 《商铺建筑物租赁保护法》第10条(상가건물 임대차보호법 제10조)
- 《商铺建筑物租赁保护法》第13条第2款(상가건물 임대차보호법 제13조 제2항)
- 《商铺建筑物租赁保护法》第14条(상가건물 임대차보호법 제14조)
- 《商铺建筑物租赁保护法施行令》第2条(상가건물 임대차보호법 시행령 제2조)
- 《商法》第4条(상법 제4조)
- 《商法》第5条第1款、第2款(상법 제5조 제1항·제2항)
- 《法人税法》第111条(법인세법 제111조)
- 《增值税法》第2条、第8条、第13条、第15条(부가가치세법 제2조·제8조·제13조·제15조)
- 《所得税法》第168条(소득세법 제168조)
注意事项
- 案例所列保证金标准是过去施行令规定的标准。应注意确认合同签订时间及适用标准,不能不加核实地直接套用这些金额。
- 存在月租金时,不要只比较保证金;还应按照案例所述的折算方式,将租金合并计算。
- 仅凭工厂、仓库、办公室等名称,难以判断是否适用。应考察是否实际开展营业活动以及具体使用方式。
- 租赁多个商铺,或者与出租人以外的运营主体签约时,不要仅凭合同份数或合同相对方就下结论;应确认租赁关系的实质以及是否存在权限委托。
相关文章
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
- 상가건물임대차보호법의 적용범위
- 법인에도 상가건물임대차보호법이 적용되는지
- 보증금 외에 월세가 있는 경우 보증금액 산정방법
- 임차보증금액이 상가건물임대차보호법상의 적용범위를 초과한 경우
- 전차인에게도 상가건물임대차보호법이 적용되는지
- 상가건물 임대차보호법 적용 대상인 ‘상가건물 임대차’의 의미 및 이러한 ‘상가건물’에 해당하는지에 관한 판단 기준
- 구분점포 각각에 대하여 일괄하여 단일한 임대차관계가 성립한 것으로 볼 수 있는 경우, 우선변제를 받을 임차인의 범위를 판단하는...
- 동창회사무실도 상가건물임대차보호법이 적용되는지
- 임차인이 부담하기로 한 부가가치세액이 상가건물 임대차보호법 제2조 제2항 에 정한 ‘차임’에 포함되는지 여부
- 법인의 상가건물 임대차보호법 적용여부
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。