
继承中特留份的请求标准与计算方法
基于14个咨询案例 · 更新 · 译自韩文原文。
特留份是指在法律上的继承人因遗赠或赠与而几乎未能取得遗产时,法律赋予其取回最低份额的一项制度。能否提出请求及请求金额,须综合考量继承人之间的关系、赠与的时间和对象、已取得的财产以及继承债务。
一图看懂
核心要点
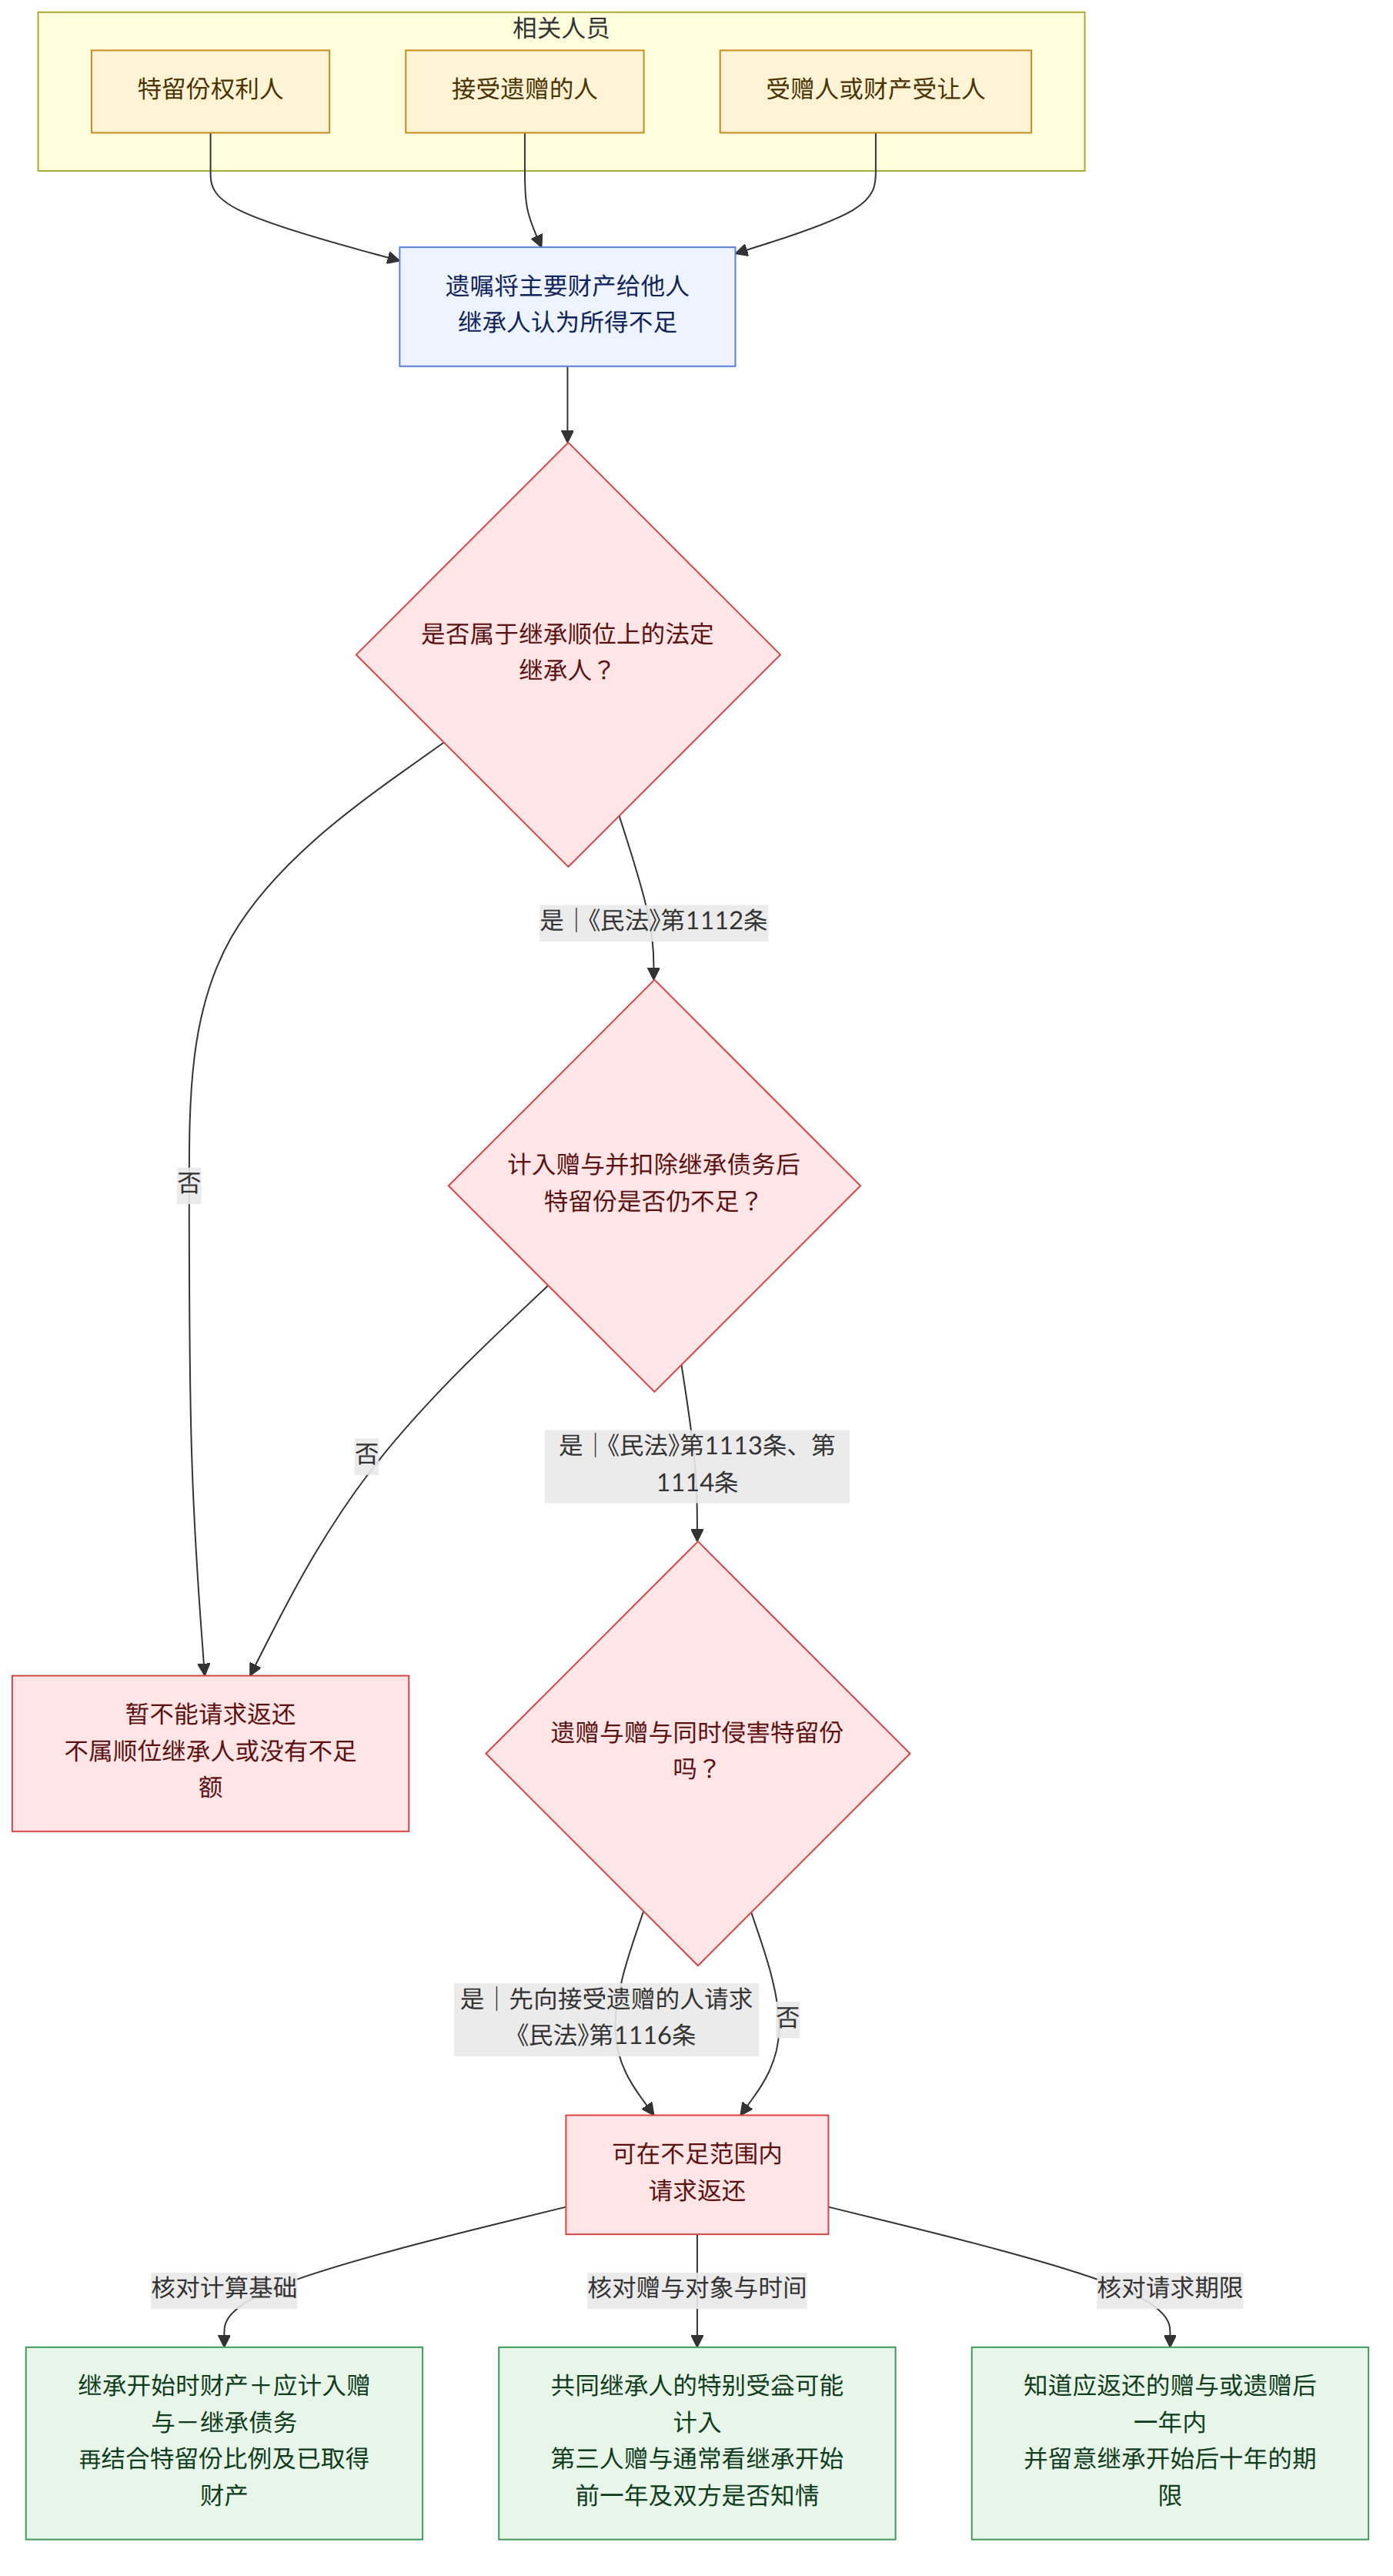
- 在继承顺位上享有继承权的直系卑亲属、配偶、直系尊亲属及兄弟姐妹可以享有特留份;其比例为法定继承份额的二分之一或三分之一(《民法》第1112条(민법 제1112조))。
- 特留份根据继承开始时的财产,加上应计入的赠与,再扣除继承债务后计算(《民法》第1113条、第1114条(민법 제1113조, 제1114조))。
- 共同继承人获得的特别受益,即使赠与发生在继承开始前超过一年,也可能计入特留份计算的基础财产。
- 特留份不足额以计算基础财产乘以特留份比例为基础,再计入权利人获得的赠与、遗赠以及从遗产中取得的份额等进行计算。
- 遗赠和赠与同时侵害特留份时,应先向接受遗赠的人请求返还(《民法》第1116条(민법 제1116조))。
- 赠与财产转让给第三人的,即使如此,如果受让人在受让时知道此举会损害特留份权利人,也可以请求返还。
- 特留份返还请求权涉及自知道应返还的赠与或遗赠之日起一年,以及自继承开始之日起十年的期限(《民法》第1117条(민법 제1117조))。
常见问题
Q. 如果遗嘱将全部财产留给其他人或团体,继承人就什么也得不到吗?
如果因遗嘱遗赠而导致特留份不足,特留份权利人可以在不足范围内请求返还。不过,应先确认其是否属于继承顺位上的继承人,以及各自的特留份比例。
Q. 继承人生前收到的财产也计入特留份的计算吗?
共同继承人从被继承人处获得特别受益的,即使赠与发生在继承开始前超过一年,也可能计入计算基础财产。另一方面,向第三人作出的赠与原则上计入继承开始前一年内的赠与;如果赠与双方均知道该赠与会损害特留份权利人,即使赠与发生在一年前,也可能计入。
Q. 特留份不足额如何计算?
案例所示的计算方式是:以计算基础财产乘以特留份比例,再计入权利人的特别受益额和净继承份额。计算基础财产以继承开始时的财产加上应计入的赠与额,再扣除继承债务后确定,因此应全面核实财产、赠与和债务。
Q. 特留份返还请求应在何时之前提出?
根据案例引用的标准,应在知道存在应返还的赠与或遗赠之日起一年内行使;自继承开始之日起经过十年,也会产生相应问题。不能仅因曾提起争议赠与效力的其他诉讼,就断定特留份返还请求权的行使期限已得到遵守;还应确认返还意思是否明确指向该赠与或遗赠。
Q. 计算特留份时,丧葬费和继承税也像继承债务一样扣除吗?
根据案例中的判断,丧葬费和继承税属于被继承人死亡后支出的费用,不能视为与继承开始时的财产中应扣除的继承债务相同。因此,难以认为这些费用当然应从计算基础财产中扣除。
Q. 特留份权利人的债权人可以代为请求返还特留份吗?
特留份返还请求权是否行使取决于权利人的自由意思;如果不能认定权利人已形成行使该权利的明确意思,债权人就难以代为行使。仅凭债务人财产不足这一情况,并不能立即认定债权人可以代位提出请求。
相关法律
- 《民法》第1001条(민법 제1001조)
- 《民法》第1008条(민법 제1008조)
- 《民法》第1009条(민법 제1009조)
- 《民法》第1010条(민법 제1010조)
- 《民法》第1112条(민법 제1112조)
- 《民法》第1113条(민법 제1113조)
- 《民法》第1114条(민법 제1114조)
- 《民法》第1115条(민법 제1115조)
- 《民法》第1116条(민법 제1116조)
- 《民法》第1117条(민법 제1117조)
- 《民法》第1118条(민법 제1118조)
注意事项
- 一年期限不仅与知悉继承开始有关,也与知悉存在应返还的赠与或遗赠有关,因此应确认具体的知悉时间及相关经过。
- 自继承开始之日起经过十年后,即使尚未办理因赠与而产生的所有权转移登记,请求权也可能消灭。
- 仅仅存在赠与这一事实,并不意味着该赠与必然计入计算基础财产。应考察受赠人是否为共同继承人、该赠与是否属于特别受益、赠与时间,以及赠与双方是否知道其会侵害特留份。
- 计算基础财产和不足额会因遗产价值、赠与与遗赠、债务以及权利人已取得的金额而异,因此不应将案例中的计算结果直接套用于其他继承关系。
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。