
继承份额计算与遗产分割指南
基于29个咨询案例 · 更新 · 译自韩文原文。
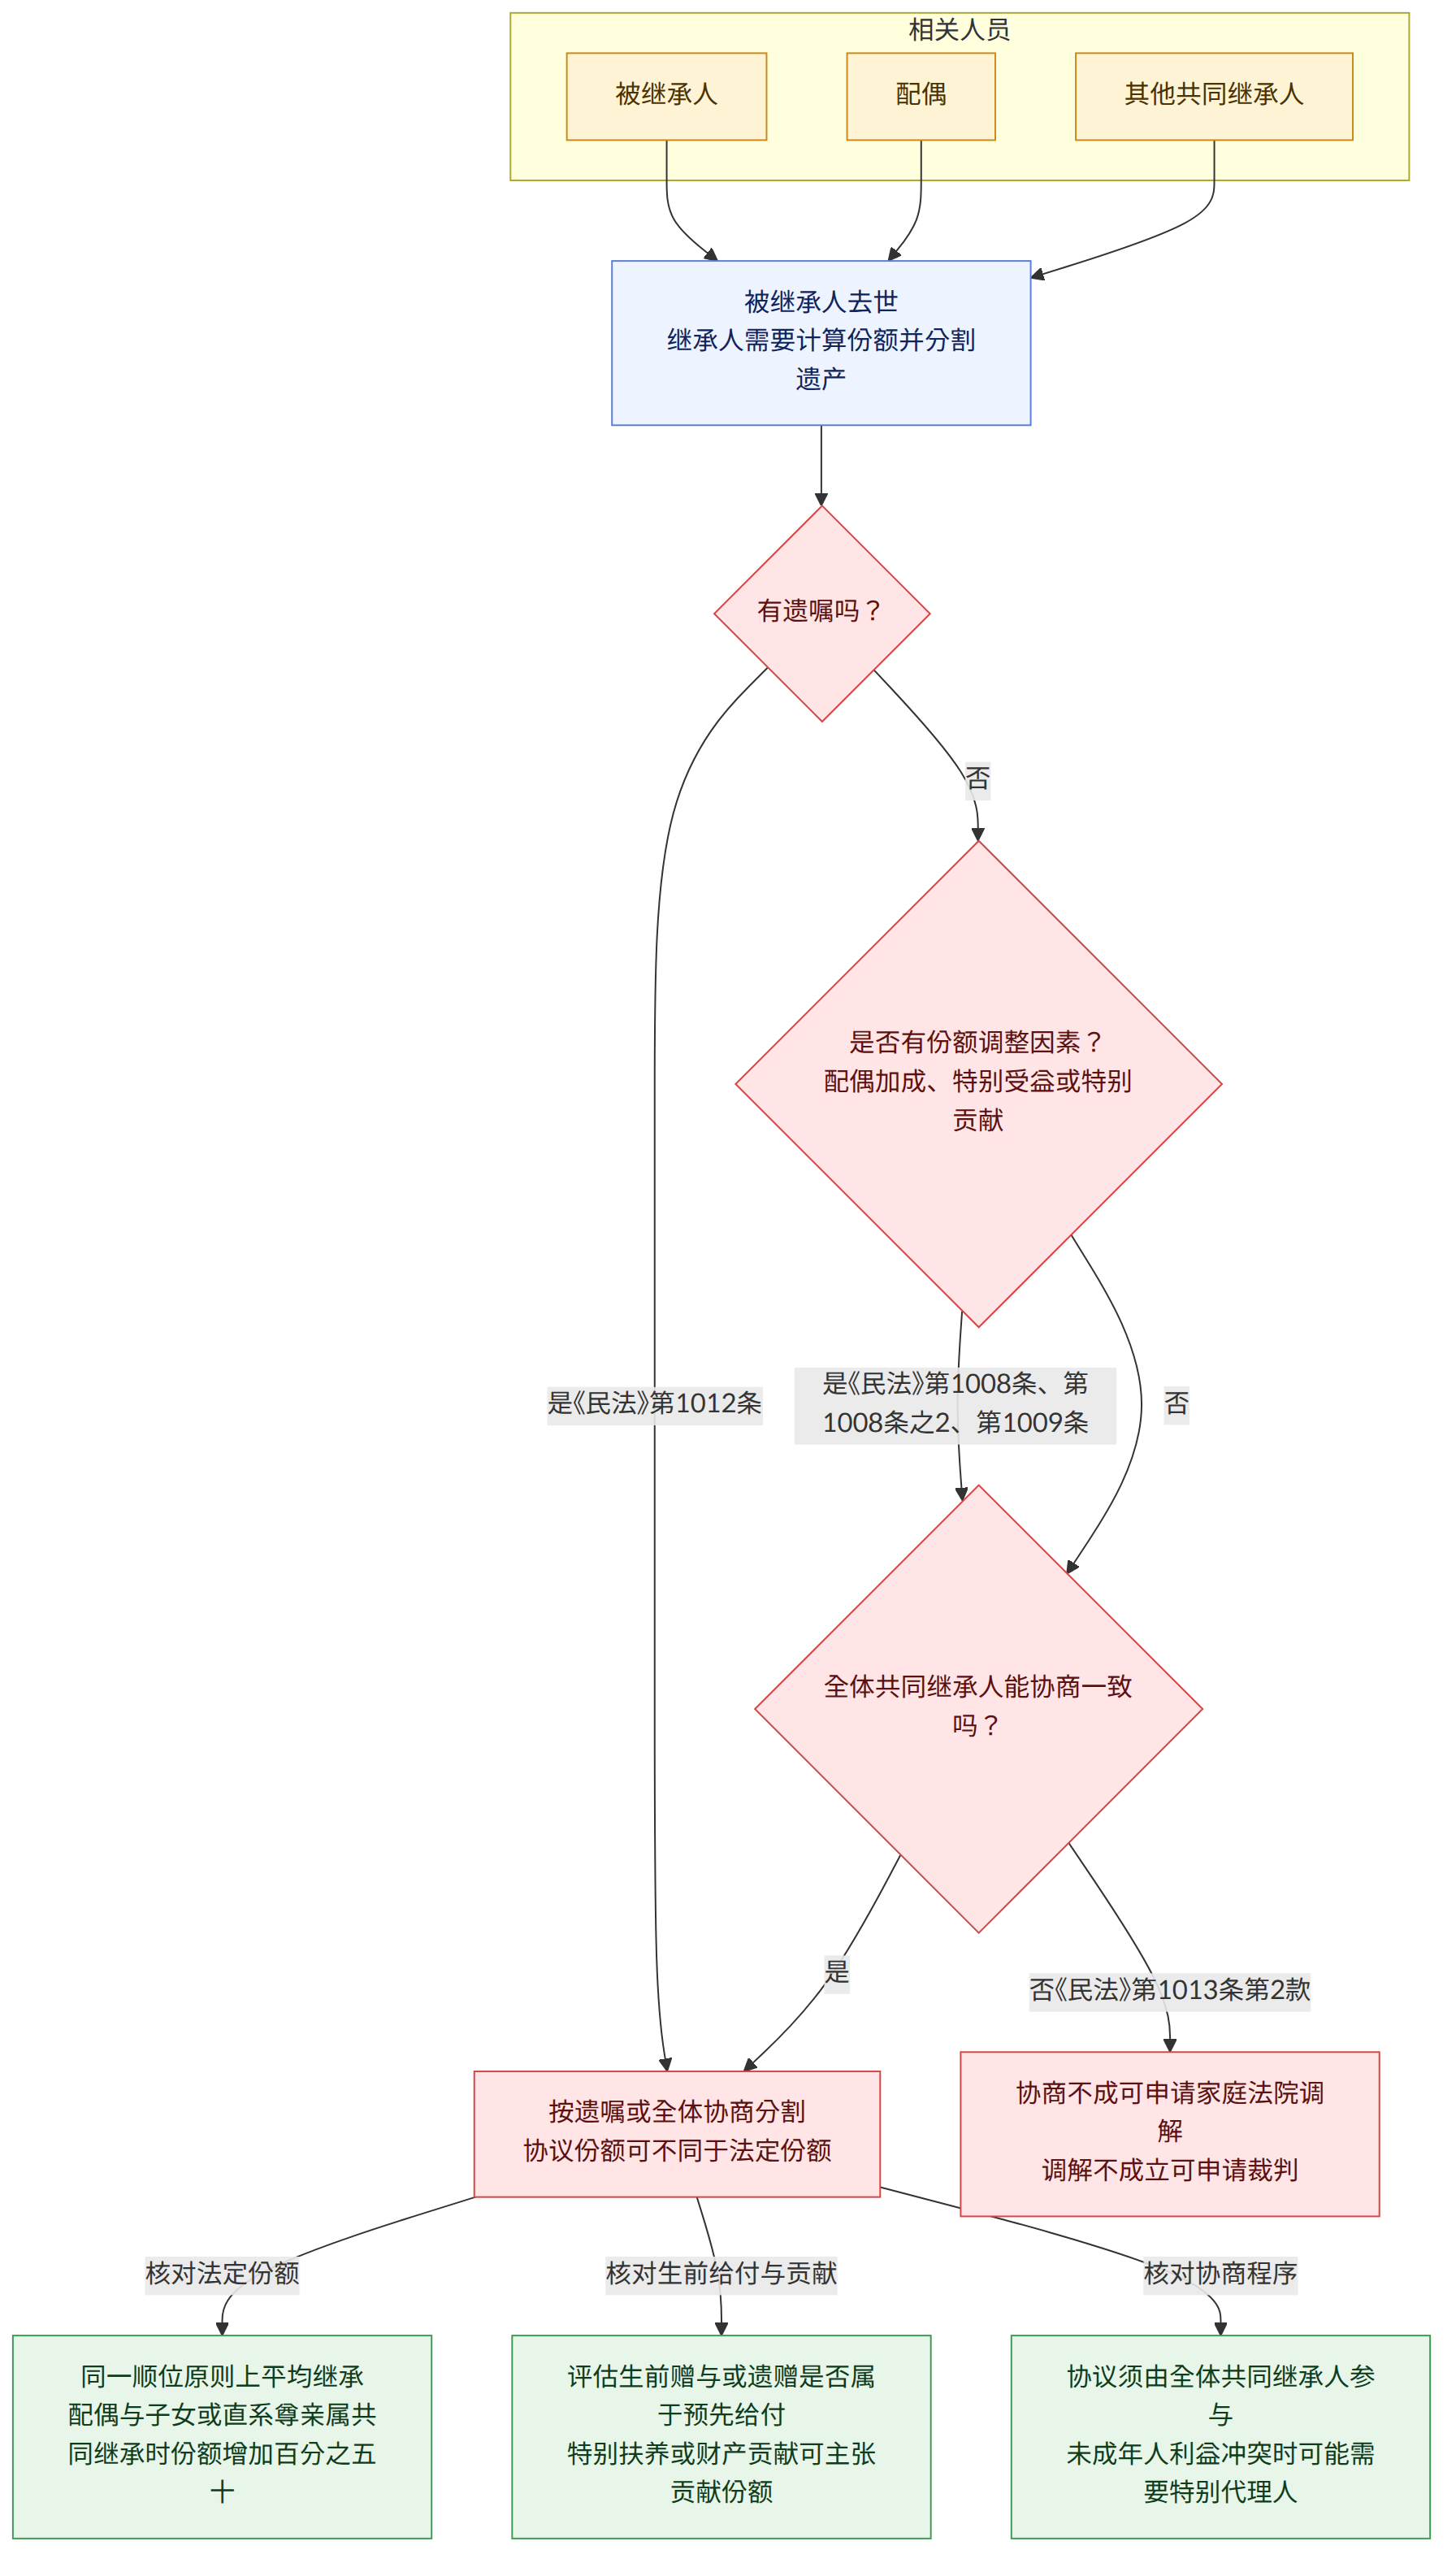
没有遗嘱时,以法定继承份额为依据,但配偶的加成份额以及生前赠与、遗赠和贡献份额可能导致实际分配金额有所不同。遗产可以按照遗嘱分割,也可以由全体共同继承人协商分割;协商不成时,则通过家庭法院程序分割。
一图看懂
核心要点
- 同一顺位的继承人原则上平均继承;配偶与子女或直系尊亲属共同继承时,其继承份额增加50%(《民法》第1009条(민법 제1009조))。
- 如共同继承人曾获得生前赠与或遗赠,应考察该财产是否可视为继承份额的预先给付,并据此计算具体继承份额。是否属于特别受益,应考虑被继承人的资产、收入、生活水平及家庭情况等(《民法》第1008条(민법 제1008조);大法院1998年12月8日宣告97므513、520、97스12判决)。
- 曾特别扶养被继承人,或对维持、增加其财产作出特别贡献的共同继承人,可以主张贡献份额。如无法达成协议或无法协商,可以向家庭法院申请裁定贡献份额(《民法》第1008条之2(민법 제1008조의2))。
- 遗产可以按照遗嘱确定的方式、经全体共同继承人协商,或通过法院程序进行分割。协议分割所得份额不必与法定继承份额相同(《民法》第1012条(민법 제1012조)、第1013条(민법 제1013조))。
- 协议分割必须由全体共同继承人参与。未成年人和亲权人之间存在利益冲突的分割协议,可能需要特别代理人(《民法》第921条(민법 제921조))。
- 协商不成时,可以向家庭法院申请调解;调解不成立时,可以申请裁判。法院分割原则上采取实物分割,具体情况需要时也可以命令拍卖(《民法》第1013条第2款(민법 제1013조 제2항)、第269条第1款(민법 제269조 제1항))。
- 一名共同继承人可以申请办理按照法定继承份额确定的全部继承登记,包括其他继承人的份额;但案例不认可仅对部分继承人的份额单独办理继承登记(登记先例,1996年10月7日,5-276;大法院1995年2月22日94마2116号决定)。
- 如拟成为继承人的子女先于被继承人死亡或丧失继承资格,其直系卑亲属等可以代位继承。另一方面,放弃继承并非代位继承的事由;如果所有相关人员均放弃继承,则可能涉及下一顺位继承人的继承问题(《民法》第1001条(민법 제1001조)、第1010条(민법 제1010조);大法院2001年3月9日宣告99다13157号判决;大法院1995年4月7日宣告94다11835号判决)。
常见问题
Q. 没有遗嘱时,配偶和子女的继承份额如何确定?
同一顺位的子女原则上平均继承,配偶所得份额比一名子女的继承份额多50%。如案例所示,配偶与三名子女共同继承时,比例为配偶3/9,子女各2/9。
Q. 生前收到的结婚费用或购房款也会计入继承份额吗?
仅凭存在赠与或遗赠这一事实,并不能认定其全部属于特别受益。是否可视为被继承人预先给予的继承份额,需要考虑被继承人的财产、生活水平、家庭情况等;如属于特别受益,则会计入具体继承份额的计算。
Q. 扶养父母或为其积累财产的继承人可以多分吗?
共同继承人如曾特别扶养被继承人,或对维持、增加其财产作出特别贡献,可以主张贡献份额。需要有区别于通常贡献的特别贡献;如无法达成协议,可以向家庭法院申请裁定。
Q. 如果一名继承人反对分割遗产,该怎么办?
协议分割需要全体共同继承人同意,因此,部分继承人之间达成的协议不能用于分割全部遗产。如无法达成协议,可以向家庭法院申请调解;调解不成立时,可以申请裁判。
Q. 有人不配合办理继承登记,也可以登记吗?
根据案例,一名共同继承人可以申请办理依照法定继承份额确定的全部继承登记,包括其他继承人的份额。但是,案例不认可仅对部分继承人的份额单独办理继承登记的做法。
Q. 子女先于父母死亡时,孙子女会代位继承吗?
如子女在继承开始前死亡或丧失继承资格,则可能发生由其直系卑亲属代位继承该子女继承份额的情形。代位继承人的份额原则上以先死亡或丧失继承资格者的继承份额为依据确定。
Q. 父母可以代替未成年子女同意分割遗产吗?
如果父母与未成年子女之间存在利益冲突,父母不能直接代理子女参与遗产分割协议。案例说明,应为每名未成年人指定特别代理人后再进行协商;未履行必要程序的协议可能无效。
相关法律
- 《民法》第265条(민법 제265조)
- 《民法》第269条第1款(민법 제269조 제1항)
- 《民法》第921条(민법 제921조)
- 《民法》第997条(민법 제997조)
- 《民法》第1000条(민법 제1000조)
- 《民法》第1001条(민법 제1001조)
- 《民法》第1003条(민법 제1003조)
- 《民法》第1006条(민법 제1006조)
- 《民法》第1008条(민법 제1008조)
- 《民法》第1008条之2(민법 제1008조의2)
- 《民法》第1009条(민법 제1009조)
- 《民法》第1010条(민법 제1010조)
- 《民法》第1012条(민법 제1012조)
- 《民法》第1013条(민법 제1013조)
- 《民法》第1014条(민법 제1014조)
注意事项
- 继承份额可能因被继承人死亡时适用的规定而异,因此应先确认死亡时间。
- 分割协议必须由全体共同继承人参与;未成年人和其亲权人之间存在利益冲突时,可能需要指定特别代理人。
- 生前赠与是否属于特别受益以及是否认可贡献份额,均需根据具体情况判断;仅凭参与过赠与或财产形成这一事实,并不能决定结果。
- 放弃继承与继承开始前死亡在继承关系中的处理不同。不得将放弃继承与代位继承视为同一概念。
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
- 특별수익자의 상속분
- 상속재산의 분할방법
- 1990.1.13. 개정된 민법 시행 전 상속인의 법정상속분
- 공동상속인의 일부가 상속등기에 협력하지 않을 경우
- 본위상속과 대습상속의 계산 (1)
- 본위상속과 대습상속의 계산 (2)
- 본위상속과 대습상속의 계산 (3)
- 상속분 계산 (4)
- 상속분 계산 (3)
- 피상속인 재산의 증가에 기여한 상속인의 기여분
- 상속재산분할협의와 이해상반행위
- 특별연고자의 상속재산분여
- 상속재산분할협의 불성립 시 상속재산분할 방법
- 1990.1.13. 개정된 민법 시행 후 상속인의 법정상속분
- 특별수익자가 있는 경우의 상속문제
- 상속분 계산 (1)
- 상속분 계산 (2)
- 본위상속과 대습상속의 계산 (4)
- 상속인이 될 자녀 전원이 피상속인의 사망 이전에 사망한 경우 손자들의 상속분
- 기여분과 상속분
- 대습상속인의 상속분(2)
- 상속인이 될 자녀 전원이 피상속인의 사망 이전에 사망한 경우 손자들의 상속분
- 인지와 상속분
- 특별연고자의 상속재산분여
- 기여분(2)
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。