
税务行政指南:征税、救济与退税
基于123个咨询案例 · 更新 · 译自韩文原文。
税务争议中,应查明税款的实际归属者及征税依据;对征税处分提出异议时,应遵守规定的程序和期限。谁有权请求退税以及应采用何种诉讼方式,取决于退税产生的原因和请求的法律性质。
一图看懂
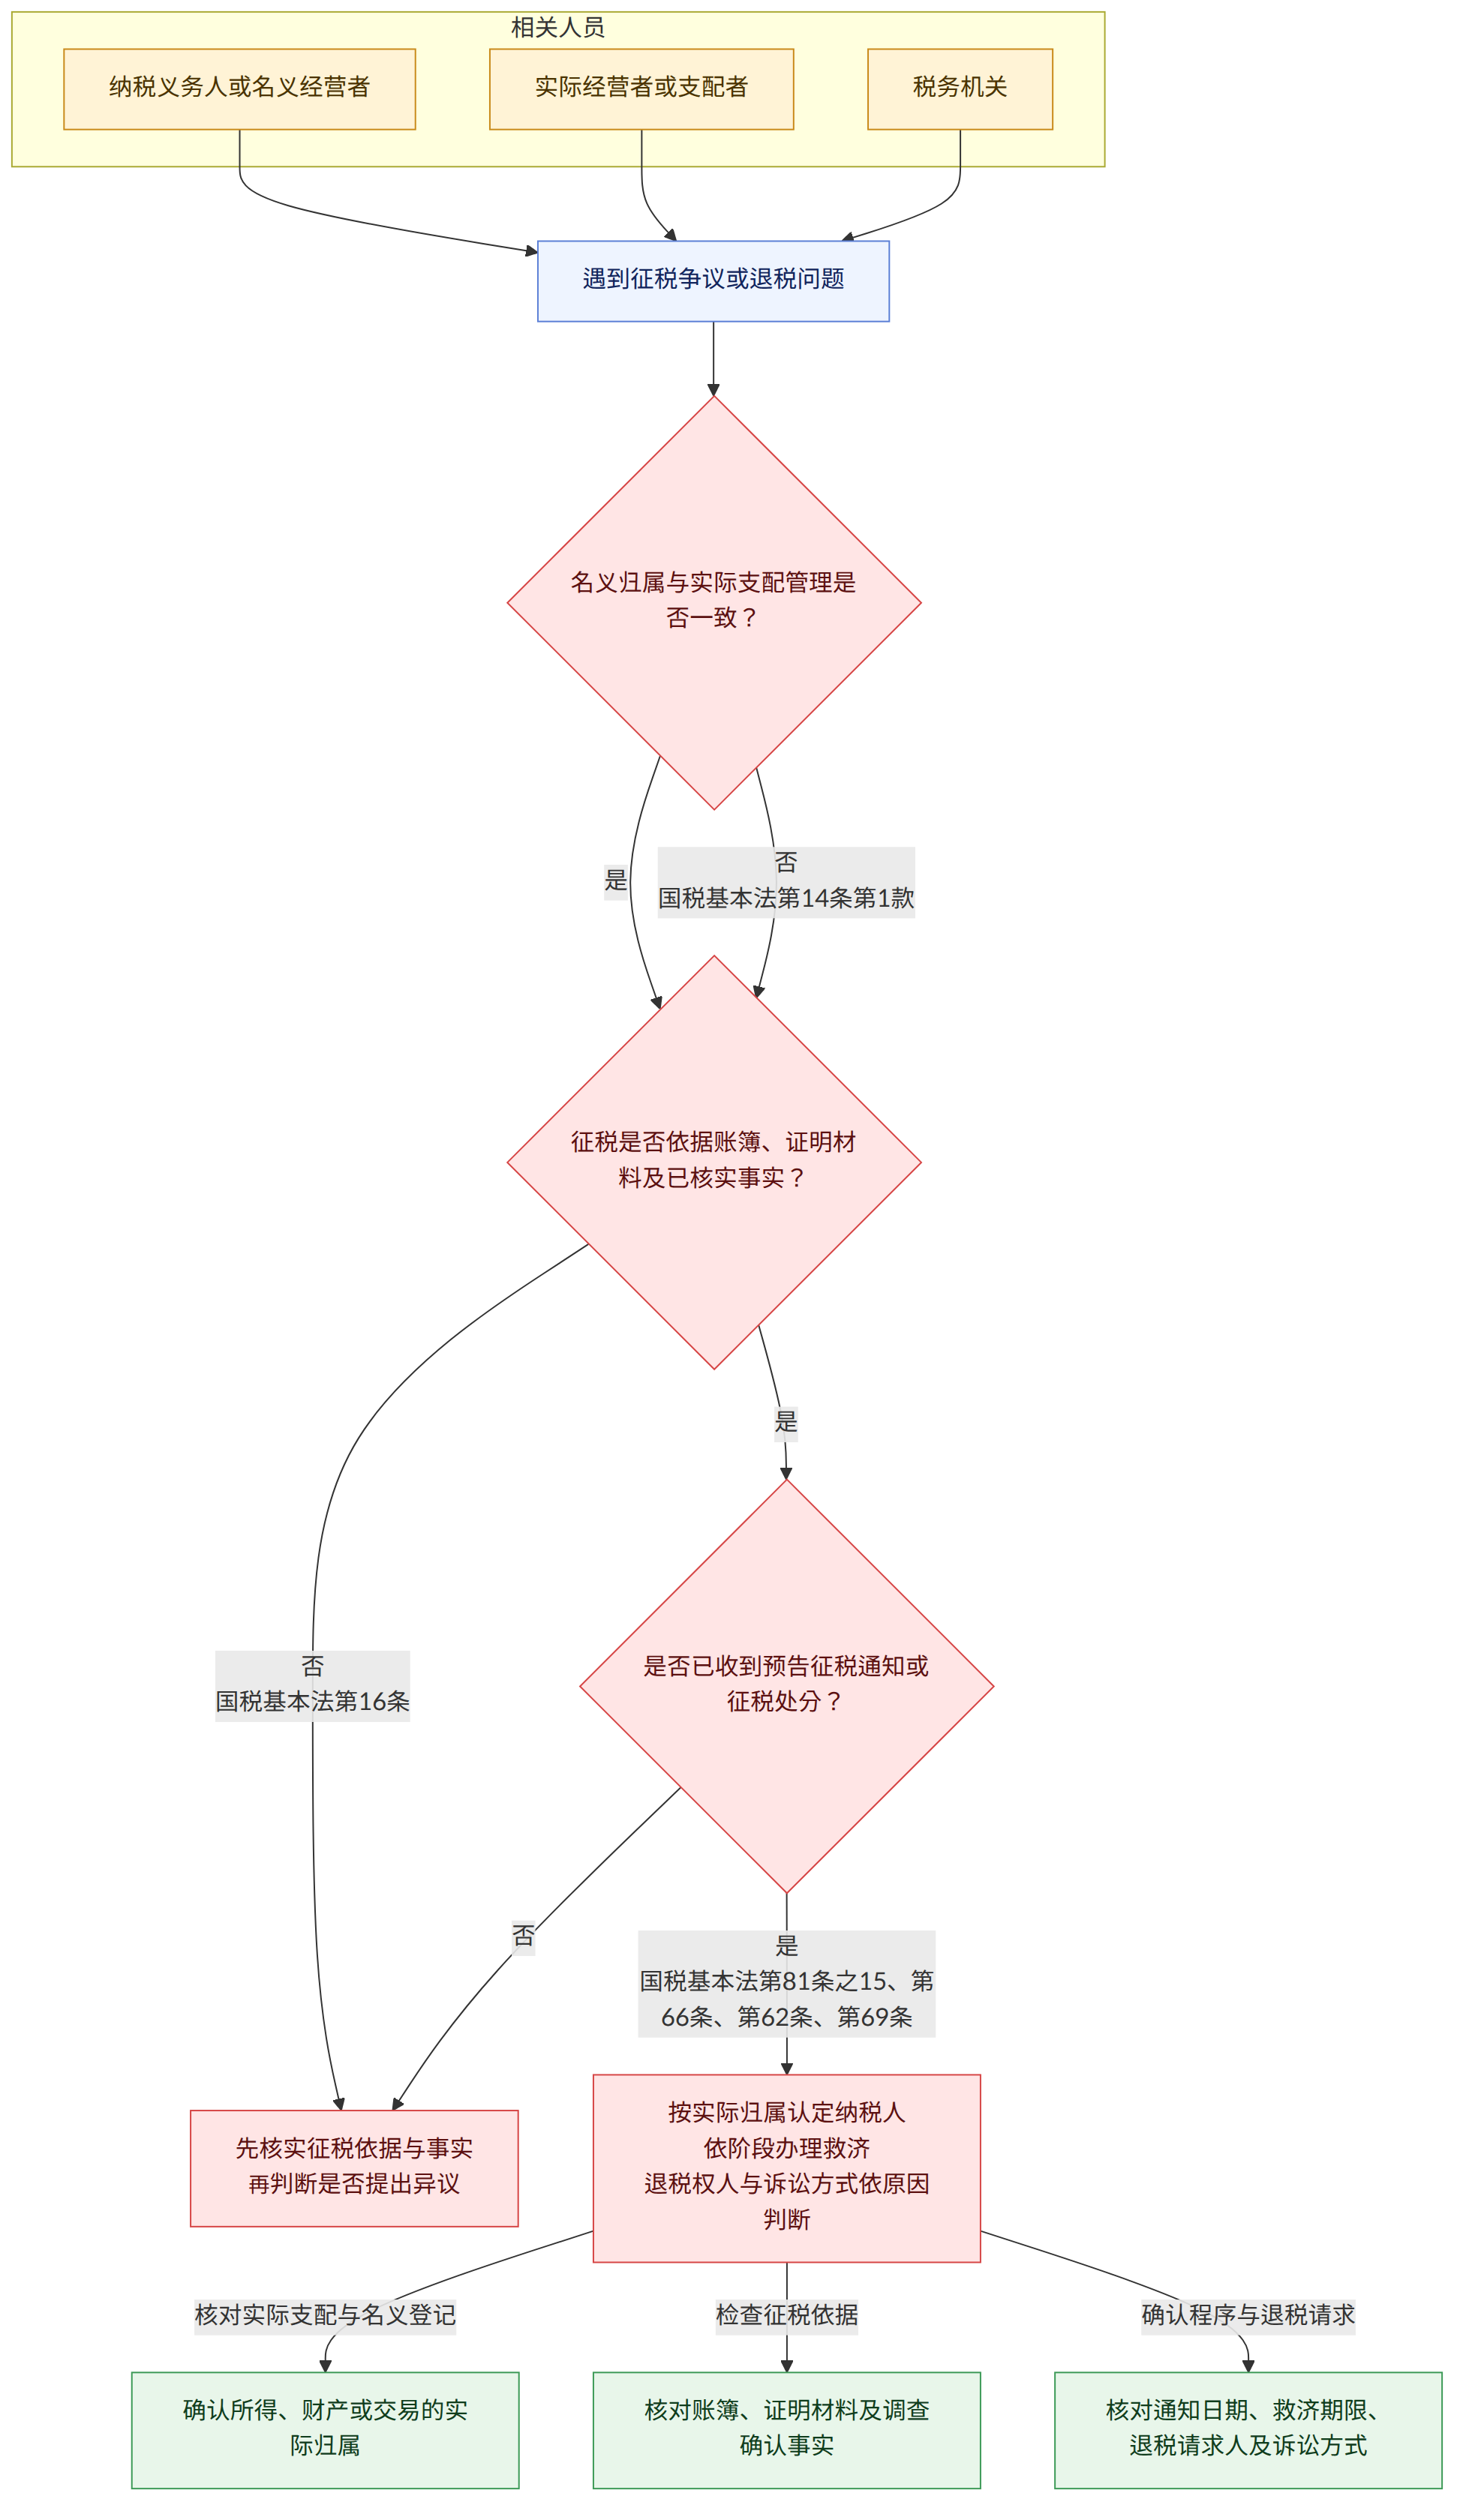
核心要点
- 如果所得、财产或交易的名义归属与实际归属不一致,实际支配、管理者可能成为纳税义务人(《国税基本法》(국세기본법)第14条第1款(국세기본법 제14조 제1항))。
- 征税处分应以账簿、证明材料以及通过调查确认的事实为依据。如果仅凭真实性或内容未经核实的材料征税,可能构成违反以证据为依据征税的原则(《国税基本法》(국세기본법)第16条(국세기본법 제16조))。
- 收到预告征税通知等后,可以申请课税前适当性审查;收到处分后,应考虑提出异议申请、审查请求、审判请求等救济程序(《国税基本法》(국세기본법)第81条之15、第66条、第62条、第69条(국세기본법 제81조의15, 제66조, 제62조, 제69조))。
- 对国税处分提起行政诉讼,原则上应先经过前置程序。但是,同一义务的承担者中有一人已经经过前置程序等情形,可能适用例外(《国税基本法》(국세기본법)第56条(국세기본법 제56조))。
- 增值税纳税义务人是提供货物或劳务的经营者。如果没有另行约定由接受供应方承担增值税,供应方不能仅凭税法规定直接向对方请求支付税款(《增值税法》(부가가치세법)第31条(부가가치세법 제31조))。
- 国税退税款的请求权人及诉讼方式因具体情形而异。向名义经营者征税并由其缴纳的税款获准退还时,名义经营者可能成为请求权人;请求支付增值税退税额的诉讼可能属于当事人诉讼。
- 税收减免和抵扣须符合法律法规规定的条件。对税收减免或所得扣除的条件,不宜作超出条文字面含义的宽泛解释(《税收特例限制法》(조세특례제한법)第77条(조세특례제한법 제77조);相关案例涉及《旧〈所得税法〉施行令》(구 소득세법 시행령)第112条第4款第1项a目(구 소득세법 시행령 제112조 제4항 제1호 가목))。
常见问题
Q. 如果认为税务机关征税不当,可以如何提出异议?
如果您收到预告征税通知或税务调查结果通知,可以考虑申请课税前适当性审查。作出行政处分后,原则上应先经过异议申请、审查请求、审判请求等救济程序,再提起行政诉讼。相关案例说明了各项程序的期限,因此应确认处分通知日期及适用的法律法规。
Q. 如果作为征税处分依据的材料不可信,可以要求撤销处分吗?
征税机关应核查账簿和证明材料;如果以与记账内容不符的事实作为征税依据,应说明调查确认的事实和作出决定的依据。即使材料来自侦查机关,如果其真实性或内容未经核实,仅凭该材料作出的征税处分也可能违反以证据为依据征税的原则。
Q. 营业执照登记人和实际经营者不同时,应向谁征税?
如果征税对象仅登记在他人名下,而实际由另一人支配、管理,可以将实际归属者视为纳税义务人。不过,实际经营者与名义登记人之间的征税、缴税关系可能需要分别认定,因此,向名义登记人征收的税款所产生的退税请求权,并不会当然归属于实际经营者。
Q. 即使合同没有约定由谁承担增值税,也可以向交易对方请求支付吗?
增值税纳税义务人是提供货物或劳务的经营者;仅凭《增值税法》的规定,并不会产生向接受供应方直接请求支付税款的权利。不过,如果当事人约定由对方承担增值税,可以向对方请求支付;即使没有明示约定,也可能根据交易经过等认定存在默示约定。
Q. 受让国税退税款债权后,可以替原纳税人提出更正申报吗?
相关案例说明,受让全部退税款债权的人,并不会因此一并承继原纳税人的更正申报请求权。更正申报请求权的规定对象包括已提交应纳税所得额申报表等的人,因此应区分退税款债权的转让与更正申报请求权。
Q. 向国家请求退还增值税时,必须提起民事诉讼吗?
对于纳税义务人请求支付增值税退税额的权利,相关案例认为该权利是根据增值税法律法规产生的公法上的请求权,因此应依《行政诉讼法》作为当事人诉讼处理,而非民事诉讼。即使受让了取得退税额的权利,也有必要确认实际的请求主体和诉讼方式。
Q. 通过离婚财产分割取得不动产时,需要缴纳资本利得税或取得税吗?
相关案例指出,因分割实际上的夫妻共同财产而转移资产,原则上不属于应征资本利得税的有偿转让,但有特殊情况的除外。相反,如果以支付慰问金或子女抚养费为对价转移资产,则可能成为资本利得税的征税对象;因财产分割取得不动产时,也可能涉及取得税等地方税。
相关法律
- 《国税基本法》(국세기본법)第14条第1款(국세기본법 제14조 제1항)
- 《国税基本法》(국세기본법)第16条(국세기본법 제16조)
- 《国税基本法》(국세기본법)第18条第3款(국세기본법 제18조 제3항)
- 《国税基本法》(국세기본법)第26条之2第1款、第2款(국세기본법 제26조의2 제1항·제2항)
- 《国税基本法》(국세기본법)第41条第1款(국세기본법 제41조 제1항)
- 《国税基本法》(국세기본법)第45条之2第1款、第2款(국세기본법 제45조의2 제1항·제2항)
- 《国税基本法》(국세기본법)第51条第1款(국세기본법 제51조 제1항)
- 《国税基本法》(국세기본법)第56条第2款、第3款(국세기본법 제56조 제2항·제3항)
- 《国税基本法》(국세기본법)第61条、第62条、第66条、第69条(국세기본법 제61조·제62조·제66조·제69조)
- 《国税基本法》(국세기본법)第81条之15(국세기본법 제81조의15)
- 《国税征收法》(국세징수법)第35条(국세징수법 제35조)
- 《国税征收法》(국세징수법)第77条第1款(국세징수법 제77조 제1항)
- 《国税征收法》(국세징수법)第80条第1款(국세징수법 제80조 제1항)
- 《国税征收法》(국세징수법)第81条(국세징수법 제81조)
- 《增值税法》(부가가치세법)第2条、第3条、第29条、第30条、第31条(부가가치세법 제2조·제3조·제29조·제30조·제31조)
注意事项
- 所列案例中的法律法规和判例,有些以特定时期的旧法为前提。处理实际案件时,应核实案件发生时适用的法律法规。
- 救济和诉讼期限可能以处分通知日或决定通知日为起算依据,因此应先确认收到通知书的日期及各项程序的期限。
- 对征税处分提出异议时,原则上须先经过前置程序,但案例中提到的例外并不适用于所有案件。
- 名义登记与实际情况不一致,或退税款债权已经转让时,纳税义务人、退税请求权人和更正申报请求权人可能并非同一人。
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
- 1세대 1주택 소유자의 주택 양도 시 양도소득세 면제요건
- 수 개의 장소에서 하던 사업 중 일부 장소에서의 사업을 포괄양도한 경우에도 제2차 납세의무를 부담하는 사업의 양수에 해당하는지...
- 혼인으로 1세대 2주택이 된 비거주자의 주택 양도 시 양도소득세의 비과세 여부
- 증여세를 증여자가 대신 납부한 것을 새로운 증여를 한 것으로 보아 증여세 과세대상이 될 수 있는지의 문제
- 의약품 도매상인 甲주식회사와 乙은행이 ‘약국운영자인 丙이 의약품 구매대금을 의약품 구매전용카드로 결제하면 甲회사가 乙은행에 수...
- 공익사업용 토지 등에 대한 양도소득세 감면의 적용 범위
- 처분금지가처분등기 후 체납처분 압류등기 시 그 효력
- 증여자가 수증자에게 이전한 보험계약상 지위에 대하여 증여세를 과세하는 경우
- 국세공매절차에서 선순위 근저당권의 피담보채권의 확정시기
- 국세환급금반환채권을 전부받은 전부채권자가 국세기본법 제45조의2 제1항에서 정한 경정청구권을 행사할 수 있는지 여부
- 납세의무자들 중 1인이 적법한 전심절차를 거침으로써 다른 납세의무자가 전심절차를 거치지 않고 곧바로 과세처분의 취소소송을 제기...
- 실질과세의 원칙이 거주자나 내국법인이 우리나라의 조세를 회피하기 위하여 조세피난처에 외형뿐인 ‘기지회사(Base Company...
- 부당한 조세부과에 대한 구제절차
- 국세징수법상 조세채권압류 후 설정된 저당권과의 우선순위
- 사업자가 공급을 받는 자로부터 부가가치세를 직접 징수할 권리가 있는지
- 수사기관에서 통보해온 수사서류를 진실한 것이라 믿고 이를 기초로 행한 조세부과처분의 적부
- 공매대금이 수 개의 국세채권의 총액에 부족한 경우 그 충당방법
- 특별소득공제의 대상이 되는 주택임차자금 차입금의 범위
- 사업자가 부가가치세 상당액을 직접 징수할 권리가 있는지
- 연예인이 독립된 자격에서 용역을 제공하고 받는 소득이 사업 소득에 해당하는지 또는 일시 소득인 기타 소득에 해당하는지 여부의 ...
- 재산분할로 부동산소유권 이전 시 양도소득세 부과되는지
- 구 지방세법 제15조 제1항 제6호의 취지 및 위 조항이 사실혼 해소시 재산분할로 인한 취득에 대해서 적용되는지 여부
- 실제사업자가 따로 있는데도 사업명의자에게 과세처분이 이루어져 사업명의자 명의로 세액이 납부되었으나 과세처분이 무효이거나 취소되...
- 특정 과세기간에 관한 국세 부과처분에 대하여 행정소송 등의 판결이 확정된 후 그 판결의 취지에 따른다는 명목으로 위 과세처분과...
- 부가가치세 환급세액 지급청구가 당사자 소송 대상인지 여부
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。