
非法民间借贷与语音诈骗损害赔偿指南
基于27个咨询案例 · 更新 · 译自韩文原文。
即使提供了被用于语音诈骗的银行账户或个人信息,也不意味着一定要赔偿全部损失。判断责任时,会综合考察提供时的具体情况、是否能够预见犯罪、行为与损害之间是否存在因果关系,以及金融机构在核实本人身份时是否存在过错等因素。
一图看懂
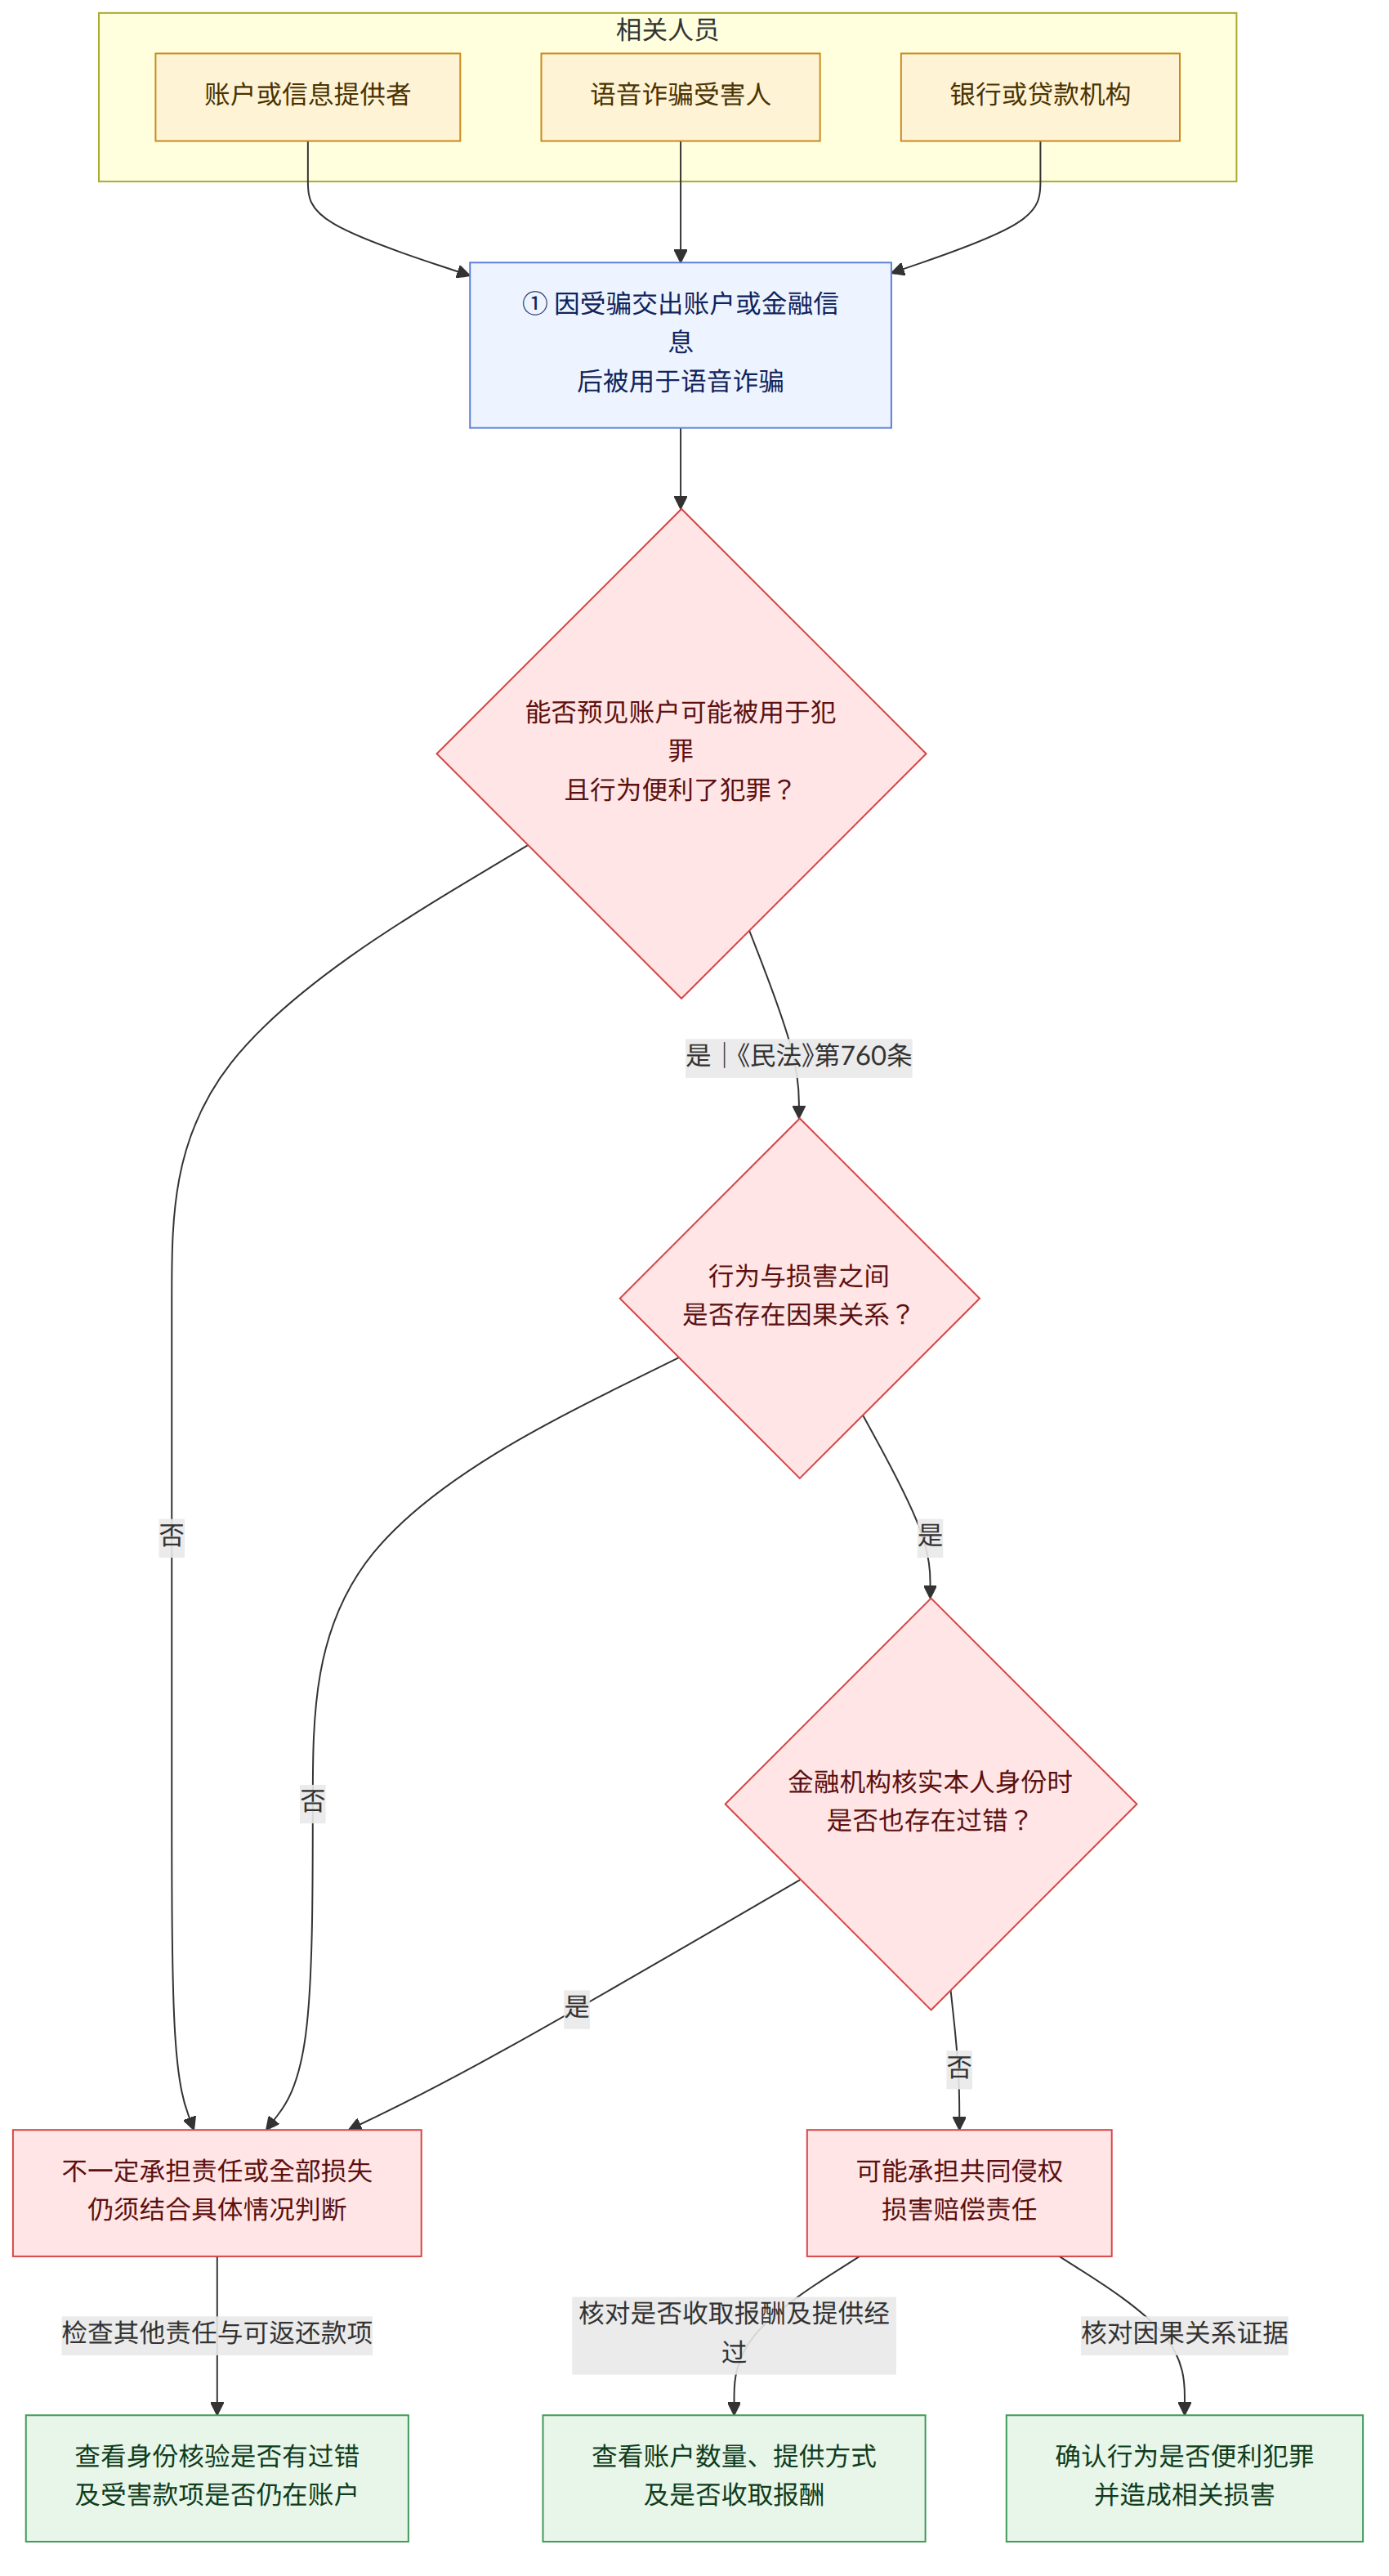
核心要点
- 因受骗而交出银行账户、银行卡或密码时,应根据是否能够预见语音诈骗犯罪、提供经过及是否收取报酬等,判断是否承担民事损害赔偿责任(案例3、14)。
- 即使银行账户提供者没有积极参与犯罪,如果能够预见账户可能被用于语音诈骗,且其行为便利了犯罪,也可能被认定承担共同侵权责任(《民法》第760条 (민법 제760조),案例22)。
- 反之,如果只提供了一个银行账户且未收取报酬等,以致难以认定其预见了犯罪,或者无法认定其行为与损害之间存在相当因果关系,则可能不承担责任(案例14)。
- 因受语音诈骗欺骗而输入金融信息并导致贷款发放,并不意味着账户名义人仅凭这一事实就成为贷款合同当事人。判断合同效力时,会考虑金融机构是否充分核实了本人身份等因素(案例5)。
- 泄露金融信息者可能被认定存在重大过失;但是,如果贷款机构或金融机构在核实本人身份方面也存在过错,且该过错对损害发生有所影响,也应一并纳入责任判断(案例2、11)。
- 也有判决认为,金融机构不负有通过短信通知客户公认证书重新签发的一般注意义务。金融机构是否承担责任,取决于事故类型、核实程序等具体情况(案例15)。
- 请求账户名义人以不当得利为由返还全部受害款项,可能不被支持;但有案例认为,如果受害款项仍留在账户中,且名义人享有存款返还请求权,可以请求返还剩余金额(案例10、25)。
- 有判决认为,认定构成共同侵权后,不能仅以参与程度较轻为由,将对受害人的赔偿责任限制在部分损失范围内。不过,个案中的责任是否成立以及损失金额如何确定,仍须分别考察(《民法》第760条 (민법 제760조),案例18)。
常见问题
Q. 以就业或贷款为诱饵交出了银行账户和银行卡,需要赔偿语音诈骗造成的损失吗?
不一定必须赔偿。判断责任时,会考察交出银行账户时是否能够预见该账户会被用于语音诈骗、是否收取报酬、提供的账户数量及具体经过等。如果在充分预见账户可能被用于犯罪的情况下仍提供账户,可能被认定承担共同侵权责任。
Q. 我因受语音诈骗欺骗而输入了个人信息和金融信息,需要偿还以我名义取得的贷款吗?
如果账户名义人没有亲自申请贷款,也没有授权他人代为申请,那么,因信息被盗用而订立的贷款合同可能被认定对账户名义人不发生效力。判断时会考虑贷款机构是否充分核实了本人身份、申请信息中是否存在可疑之处等。
Q. 仅因我泄露了金融信息,银行或贷款机构就可以免除责任吗?
不能一概而论。提供金融信息者是否违反注意义务,以及金融机构在核实本人身份时是否存在过错,都可能成为问题;有案例认定,金融机构未核查贷款申请信息中的异常迹象,其过错对损害的发生有所影响。
Q. 公认证书重新签发时,如果银行没有发短信通知,我可以请求损害赔偿吗?
有判决认为,金融机构不负有通过短信等方式通知客户公认证书重新签发的一般注意义务。该判决还考虑了用户未申请单独的安全短信服务等因素。
Q. 我可以要求银行账户名义人以不当得利为由返还全部语音诈骗损失吗?
仅凭受害人因与诈骗者进行交易而汇款这一事实,并不能直接向银行账户名义人请求赔偿全部损失。还需考察账户名义人是否可以被认定为无合法依据地直接从受害人处获得利益。
Q. 如果部分受害款项仍留在银行账户中,可以要求账户名义人返还吗?
有案例认为,如果受害款项仍留在账户中,且账户名义人对银行享有该金额的存款返还请求权,则可以请求返还剩余金额的不当得利。这与请求返还全部受害款项的情况不同。
Q. 替人兑换语音诈骗所得款项的人也可能承担损害赔偿责任吗?
即使没有积极参与犯罪,如果有人接受自己并不熟悉其身份者的换汇请求,并能够预见款项可能被用于犯罪,也可能被认定因过失帮助犯罪而承担责任。不过,在相关案例中,法院考虑到受害人未作特别身份核实便汇出大额款项等情况,限制了责任范围。
Q. 即使不知道银行账户会被用于语音诈骗,交出账户也可能受到刑事处罚吗?
案例说明,禁止转让用于电子金融交易的接入媒介;即使不知道其具体用途,也可能因转让行为本身受到处罚。刑事责任与对受害人承担的民事损害赔偿责任应分别判断。
Q. 如果我在语音诈骗团伙中承担的角色较轻,赔偿金额也会减少吗?
有判决认为,认定构成共同侵权后,不能仅以某人的参与程度轻于其他共犯为由,将其对受害人的责任限制在部分损失范围内。不过,是否成立共同侵权责任,仍须根据具体情况判断。
相关法律
- 《民法》第760条 (민법 제760조)
- 《电子金融交易法》第6条第3款第1项 (전자금융거래법 제6조제3항제1호)
- 《电子金融交易法》第9条第2款、第3款 (전자금융거래법 제9조제2항·제3항)
- 《电子金融交易法》第49条第4款第1项 (전자금융거래법 제49조제4항제1호)
- 《电子签名法》第15条 (전자서명법 제15조)
- 《电子签名法》第18条之2 (전자서명법 제18조의2)
- 《电子签名法》第23条 (전자서명법 제23조)
注意事项
- 仅仅提供银行账户或泄露金融信息,并不会自动导致民事责任成立或不成立。提供经过、是否收取报酬、是否能够预见犯罪,以及与损害之间的因果关系都很重要。
- 向账户名义人请求损害赔偿与请求返还不当得利,适用的条件和请求对象可能不同。还应区分账户中是否仍有受害款项,以及名义人实际获得了何种利益。
- 金融机构是否负有核实本人身份的责任或短信通知义务,不能在所有事故中一概而论。所述案例的结论是根据各案的具体事实作出的。
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
- 면책된 채무에 대하여 변제를 요구하는 행위가 불법행위로 인정되는지 여부
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자가 대출업자에 대해 손해배상책임을 지는지 여부
- 보이스피싱에 사용된 통장명의자의 법적 책임
- 유흥업소 여종업원의 대출약정의 유효성
- 보이스피싱으로 인해 제공된 개인정보로 인해 대출이 된 경우 명의자에 대해 대출계약의 효력이 발생하는지 여부
- 보이스피싱에서 은행의 책임이 부정된 사례
- 보이스피싱 공동불법행위자로 손해배상책임을 진 사례
- 이자의 최고한도
- 착오송금의 송금인이 수취은행대하여 부당이득반환을 청구할 수 있는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 전체 부당이득반환 인정 여부
- 전자금융거래법 제9조 제2항에서 정한 ‘이용자의 고의나 중대한 과실’이 인정된 사례
- 과도한 이자약정에 따라 지급한 이자를 반환받을 수 있는지
- 채무자가 채권추심비용을 지급해야 하는지 여부
- 보이스피싱에 사용된 통장의 명의자가 불법행위 손해배상책임을 지지 아니하는 경우
- 은행이 공인인증서 재발급에 있어 이용자에게 이를 문자메세지 등을 이용하여 통지할 주의의무가 있는지 여부
- 허위 금융거래확인서 발급이 불법행위에 해당하는지 여부
- 채권추심행위로 피해를 입은 경우에 손해배상청구가 가능한지 여부
- 보이스피싱 가담자의 불법행위 책임의 범위
- 복리 이자약정에 대하여도 이자제한법이 적용되는지 여부
- 이자제한법 시행 전의 금전소비대차계약에도 이자제한법이 적용되는지 여부
- 여러 명의 채권자가 채무이행을 독촉하는 경우 채무자가 채무를 변제하는 방법
- 보이스피싱에 사용된 통장을 제공한 사람들에 대하여 공동불법행위가 인정되는지
- 금전을 대여하면서 선이자를 공제한 경우, 이자제한법 적용여부
- 모든 금전소비대차계약에 이자제한법이 적용되는지 여부
- 보이스피싱에 속아 통장에 입금한 자가 통장 명의자를 상대로 하여 피해금액 중 통장에 남아있는 금액에 대한 부당이득반환 인정 여...
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。