ทำความเข้าใจสิทธิ์ของคุณเมื่อชำระเงินกู้คืนในเกาหลี
เมื่อคุณกู้ยืมเงินและถึงเวลาต้องจ่ายคืน คุณย่อมต้องการความมั่นใจว่าจะไม่มีข้อพิพาทในอนาคต หลายคนเชื่อว่าควรจะจ่ายเงินก็ต่อเมื่อผู้ให้กู้คืน สัญญากู้ยืมเงิน (IOU) ฉบับจริงให้พร้อมกันเท่านั้น อย่างไรก็ตาม กฎหมายเกาหลีแยกความแตกต่างระหว่าง ใบเสร็จรับเงิน และ เอกสารสิทธิในหนี้ (สัญญากู้ฉบับจริง)
1. สิทธิในการได้รับใบเสร็จรับเงิน (การปฏิบัติการชำระหนี้พร้อมกัน)
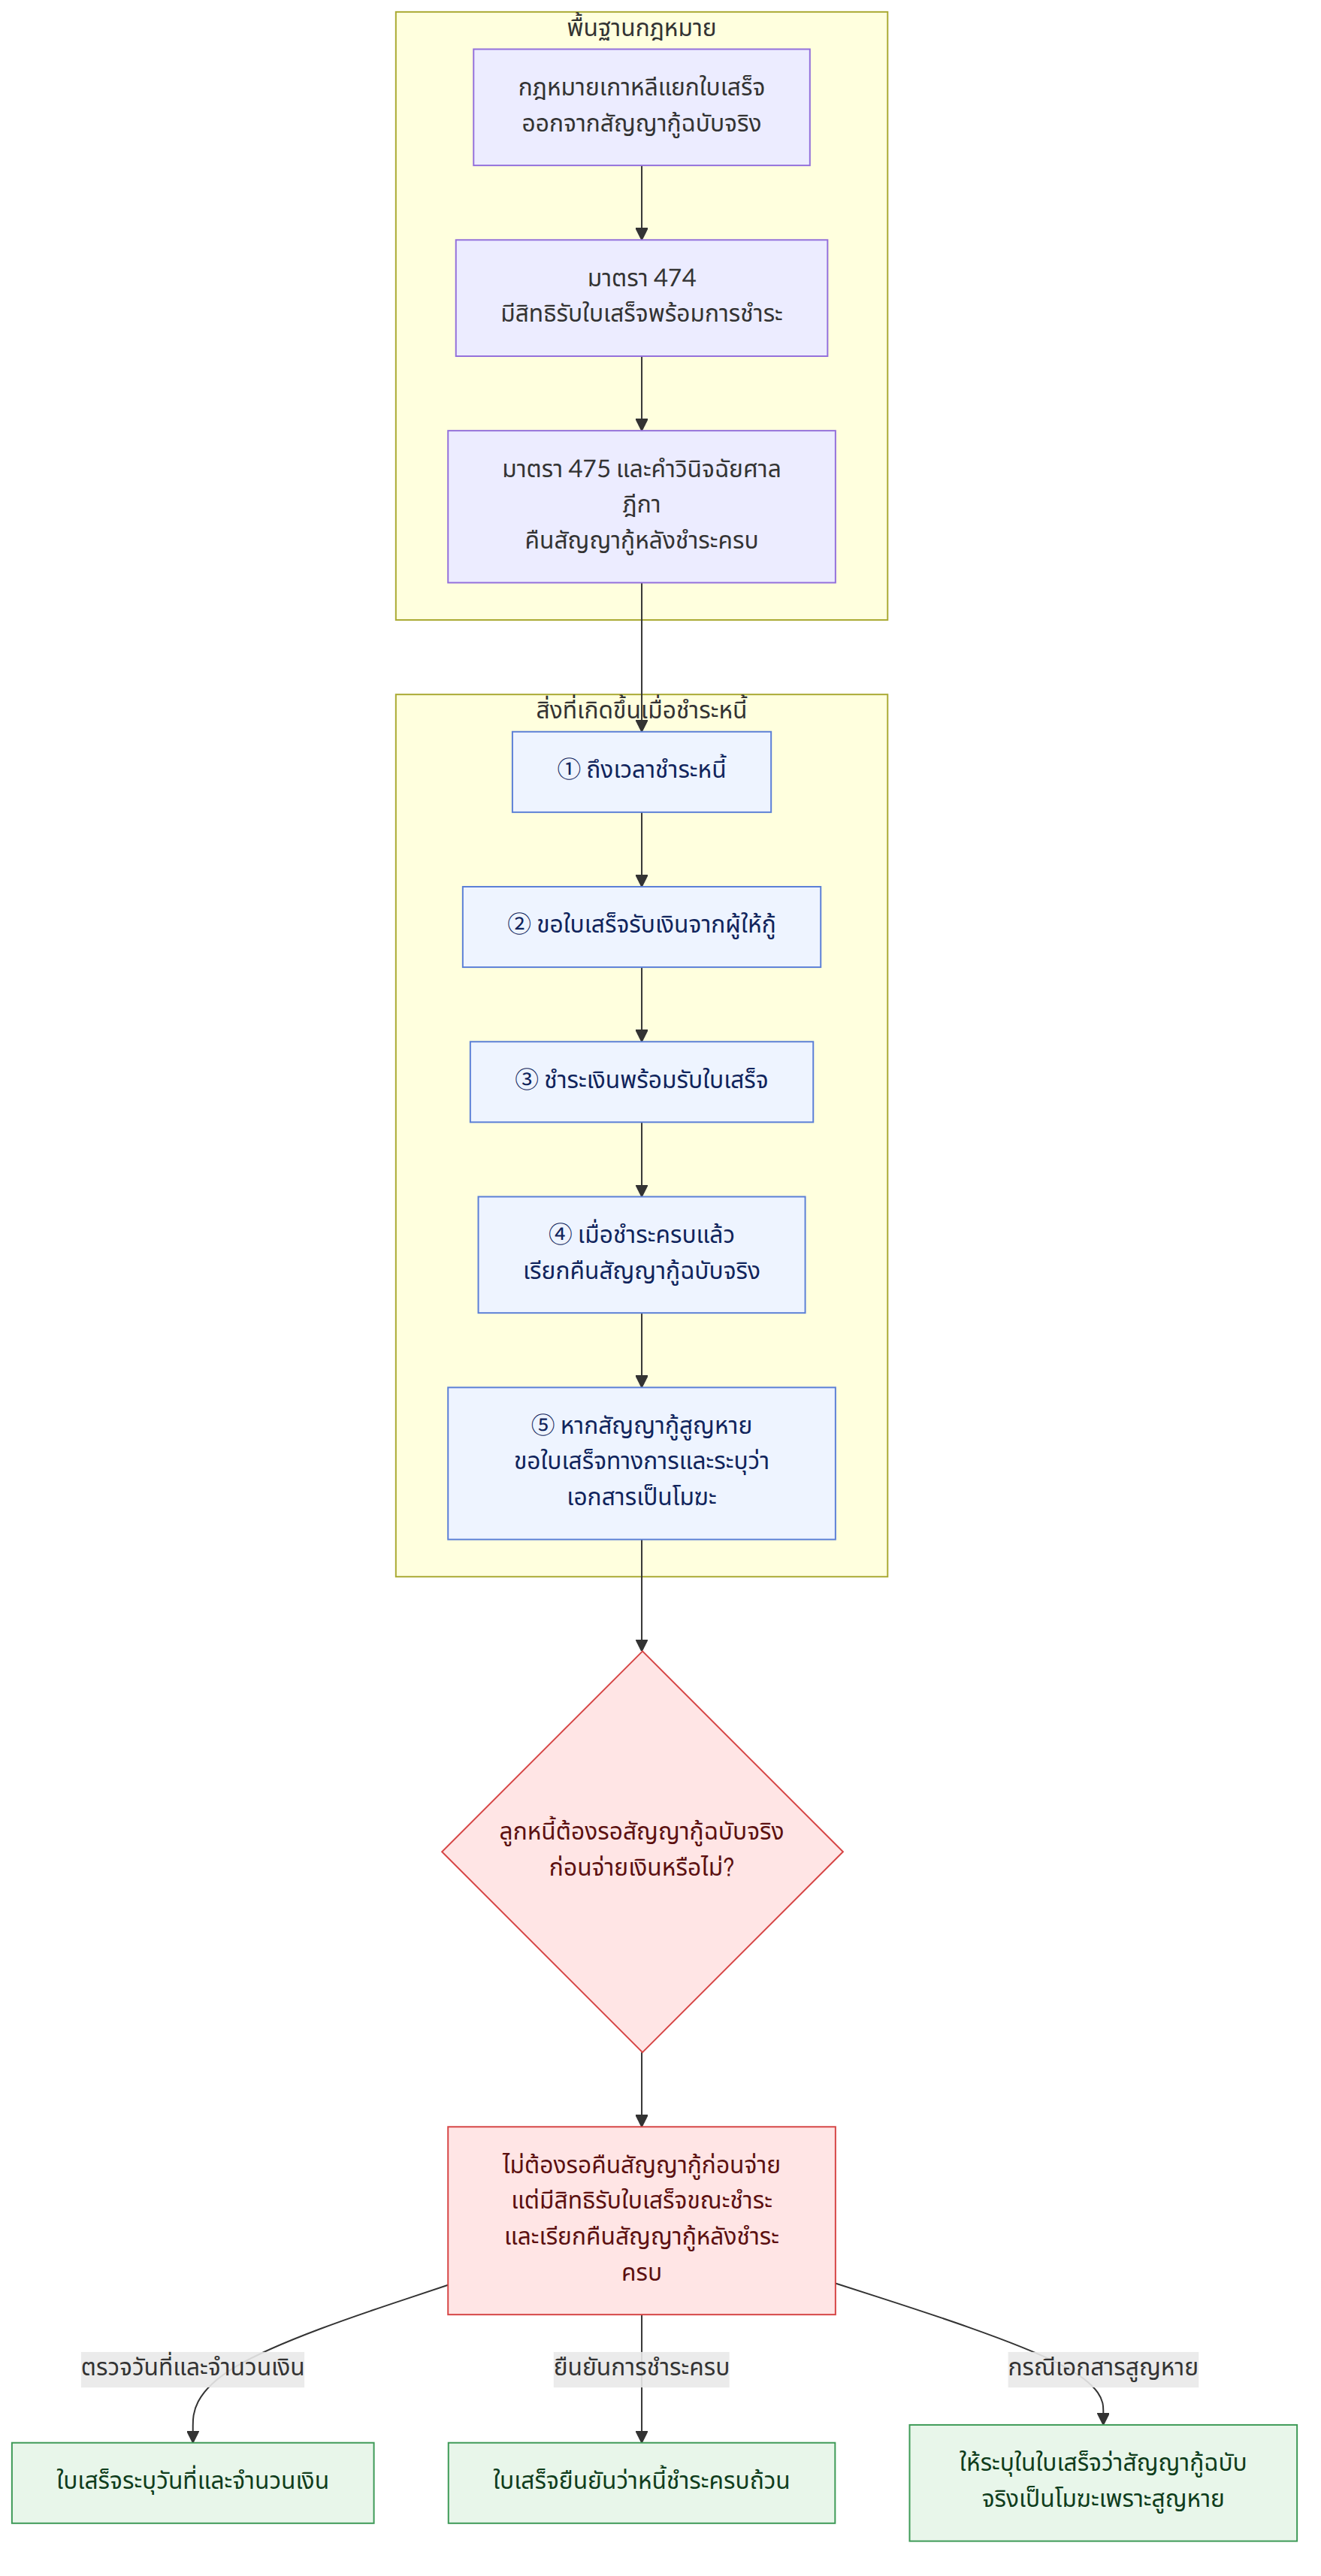
ตาม มาตรา 474 แห่งประมวลกฎหมายแพ่ง ผู้ที่ชำระหนี้มีสิทธิเรียกขอใบเสร็จรับเงินจากผู้รับชำระหนี้ได้
ข้อควรจำ: หน้าที่ในการจ่ายเงินและหน้าที่ในการออกใบเสร็จรับเงินเป็นความสัมพันธ์แบบ 'การปฏิบัติการพร้อมกัน' (Simultaneous Performance) หมายความว่าคุณสามารถปฏิเสธการจ่ายเงินได้จนกว่าผู้ให้กู้จะออกใบเสร็จรับเงินให้
2. การคืนสัญญากู้ฉบับจริง (หลังการชำระหนี้)
มาตรา 475 แห่งประมวลกฎหมายแพ่ง ระบุว่าหากลูกหนี้ชำระหนี้ครบถ้วนแล้ว สามารถเรียกขอคืนสัญญากู้ (เช่น สัญญากู้ยืมเงิน หรือบันทึกข้อตกลงการจ่ายเงิน) ได้
อย่างไรก็ตาม ศาลฎีกาได้มีคำวินิจฉัยว่าการคืนสัญญากู้ฉบับจริง ไม่ใช่ หน้าที่ที่ต้องปฏิบัติพร้อมกันกับการชำระหนี้ ซึ่งหมายความว่า:
- คุณต้องชำระเงินให้เสร็จสิ้นก่อน
- จากนั้นผู้ให้กู้จึงมีหน้าที่คืนเอกสารหลังจากหนี้ได้รับการชำระครบถ้วนแล้ว
ตารางสรุป: ใบเสร็จรับเงิน vs สัญญากู้ฉบับจริง
| ประเภทเอกสาร | ระยะเวลาที่ต้องส่งมอบ | หน้าที่ตามกฎหมาย |
| :--- | :--- | :--- |
| ใบเสร็จรับเงิน | ณ เวลาที่ชำระเงิน | หน้าที่ที่ต้องปฏิบัติพร้อมกัน |
| สัญญากู้ฉบับจริง | หลังจากชำระหนี้ครบถ้วน | หน้าที่หลังการชำระหนี้ |
จะทำอย่างไรถ้าผู้ให้กู้ทำสัญญากู้หาย?
หากผู้ให้กู้ทำเอกสารฉบับจริงหายและไม่สามารถคืนได้ทันที คุณควรดำเนินการดังนี้:
- ชำระเงินตามจำนวนที่ติดค้าง
- เรียกร้องใบเสร็จรับเงินที่เป็นทางการ ซึ่งระบุวันที่ จำนวนเงิน และข้อความที่ยืนยันว่าหนี้ได้รับการชำระครบถ้วนแล้ว
- ระบุในใบเสร็จด้วยว่าสัญญากู้ฉบับจริงถือเป็นโมฆะเนื่องจากสูญหาย
บทสรุป
คุณไม่สามารถปฏิเสธการจ่ายเงินเพียงเพราะผู้ให้กู้ไม่มีสัญญากู้ฉบับจริงมาคืนในขณะนั้น อย่างไรก็ตาม คุณต้องได้รับใบเสร็จรับเงินในขณะที่จ่ายเงิน ใบเสร็จนี้จะเป็นเกราะป้องกันหลักของคุณต่อการเรียกร้องใดๆ ในอนาคต
ข้อมูลนี้มีวัตถุประสงค์เพื่อเป็นคำแนะนำทั่วไป สำหรับข้อพิพาททางกฎหมายเฉพาะด้าน แนะนำให้ปรึกษาผู้เชี่ยวชาญ