Hiểu về trách nhiệm của người bảo lãnh trong phục hồi doanh nghiệp
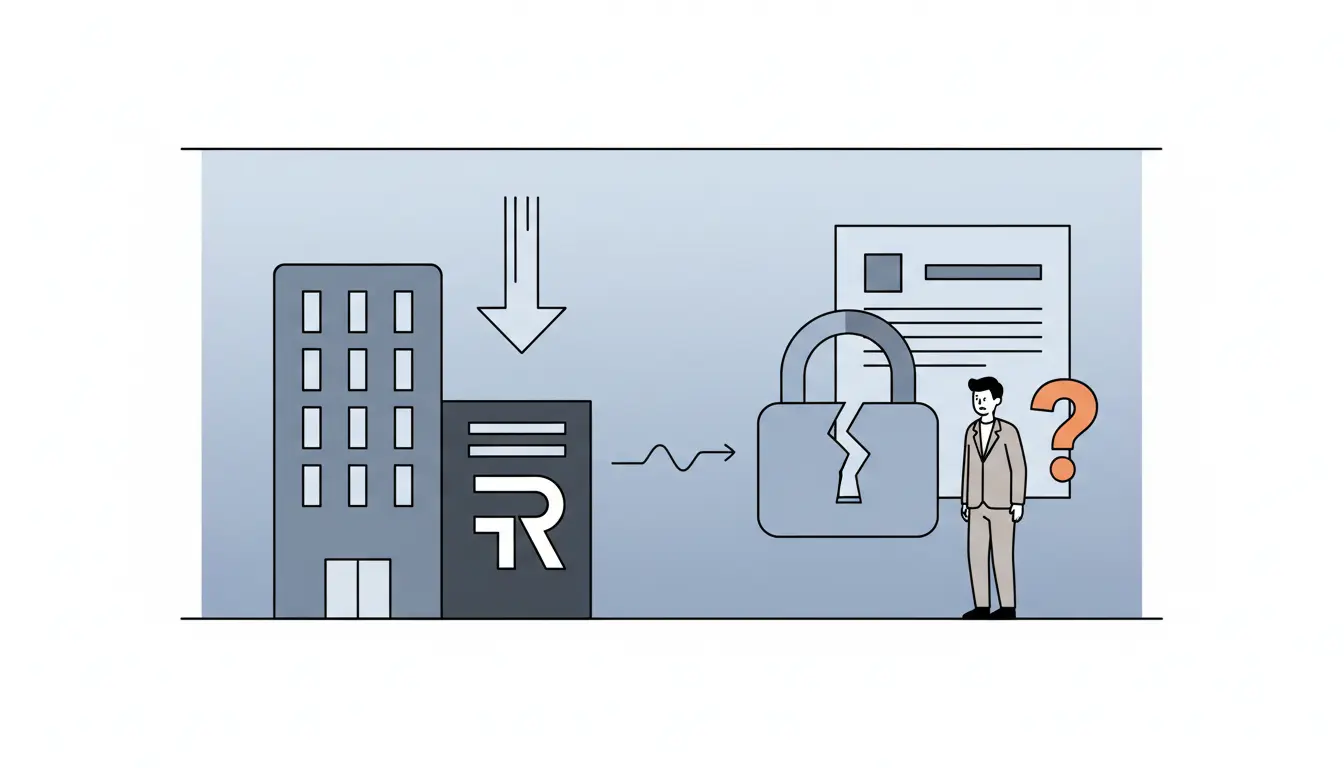
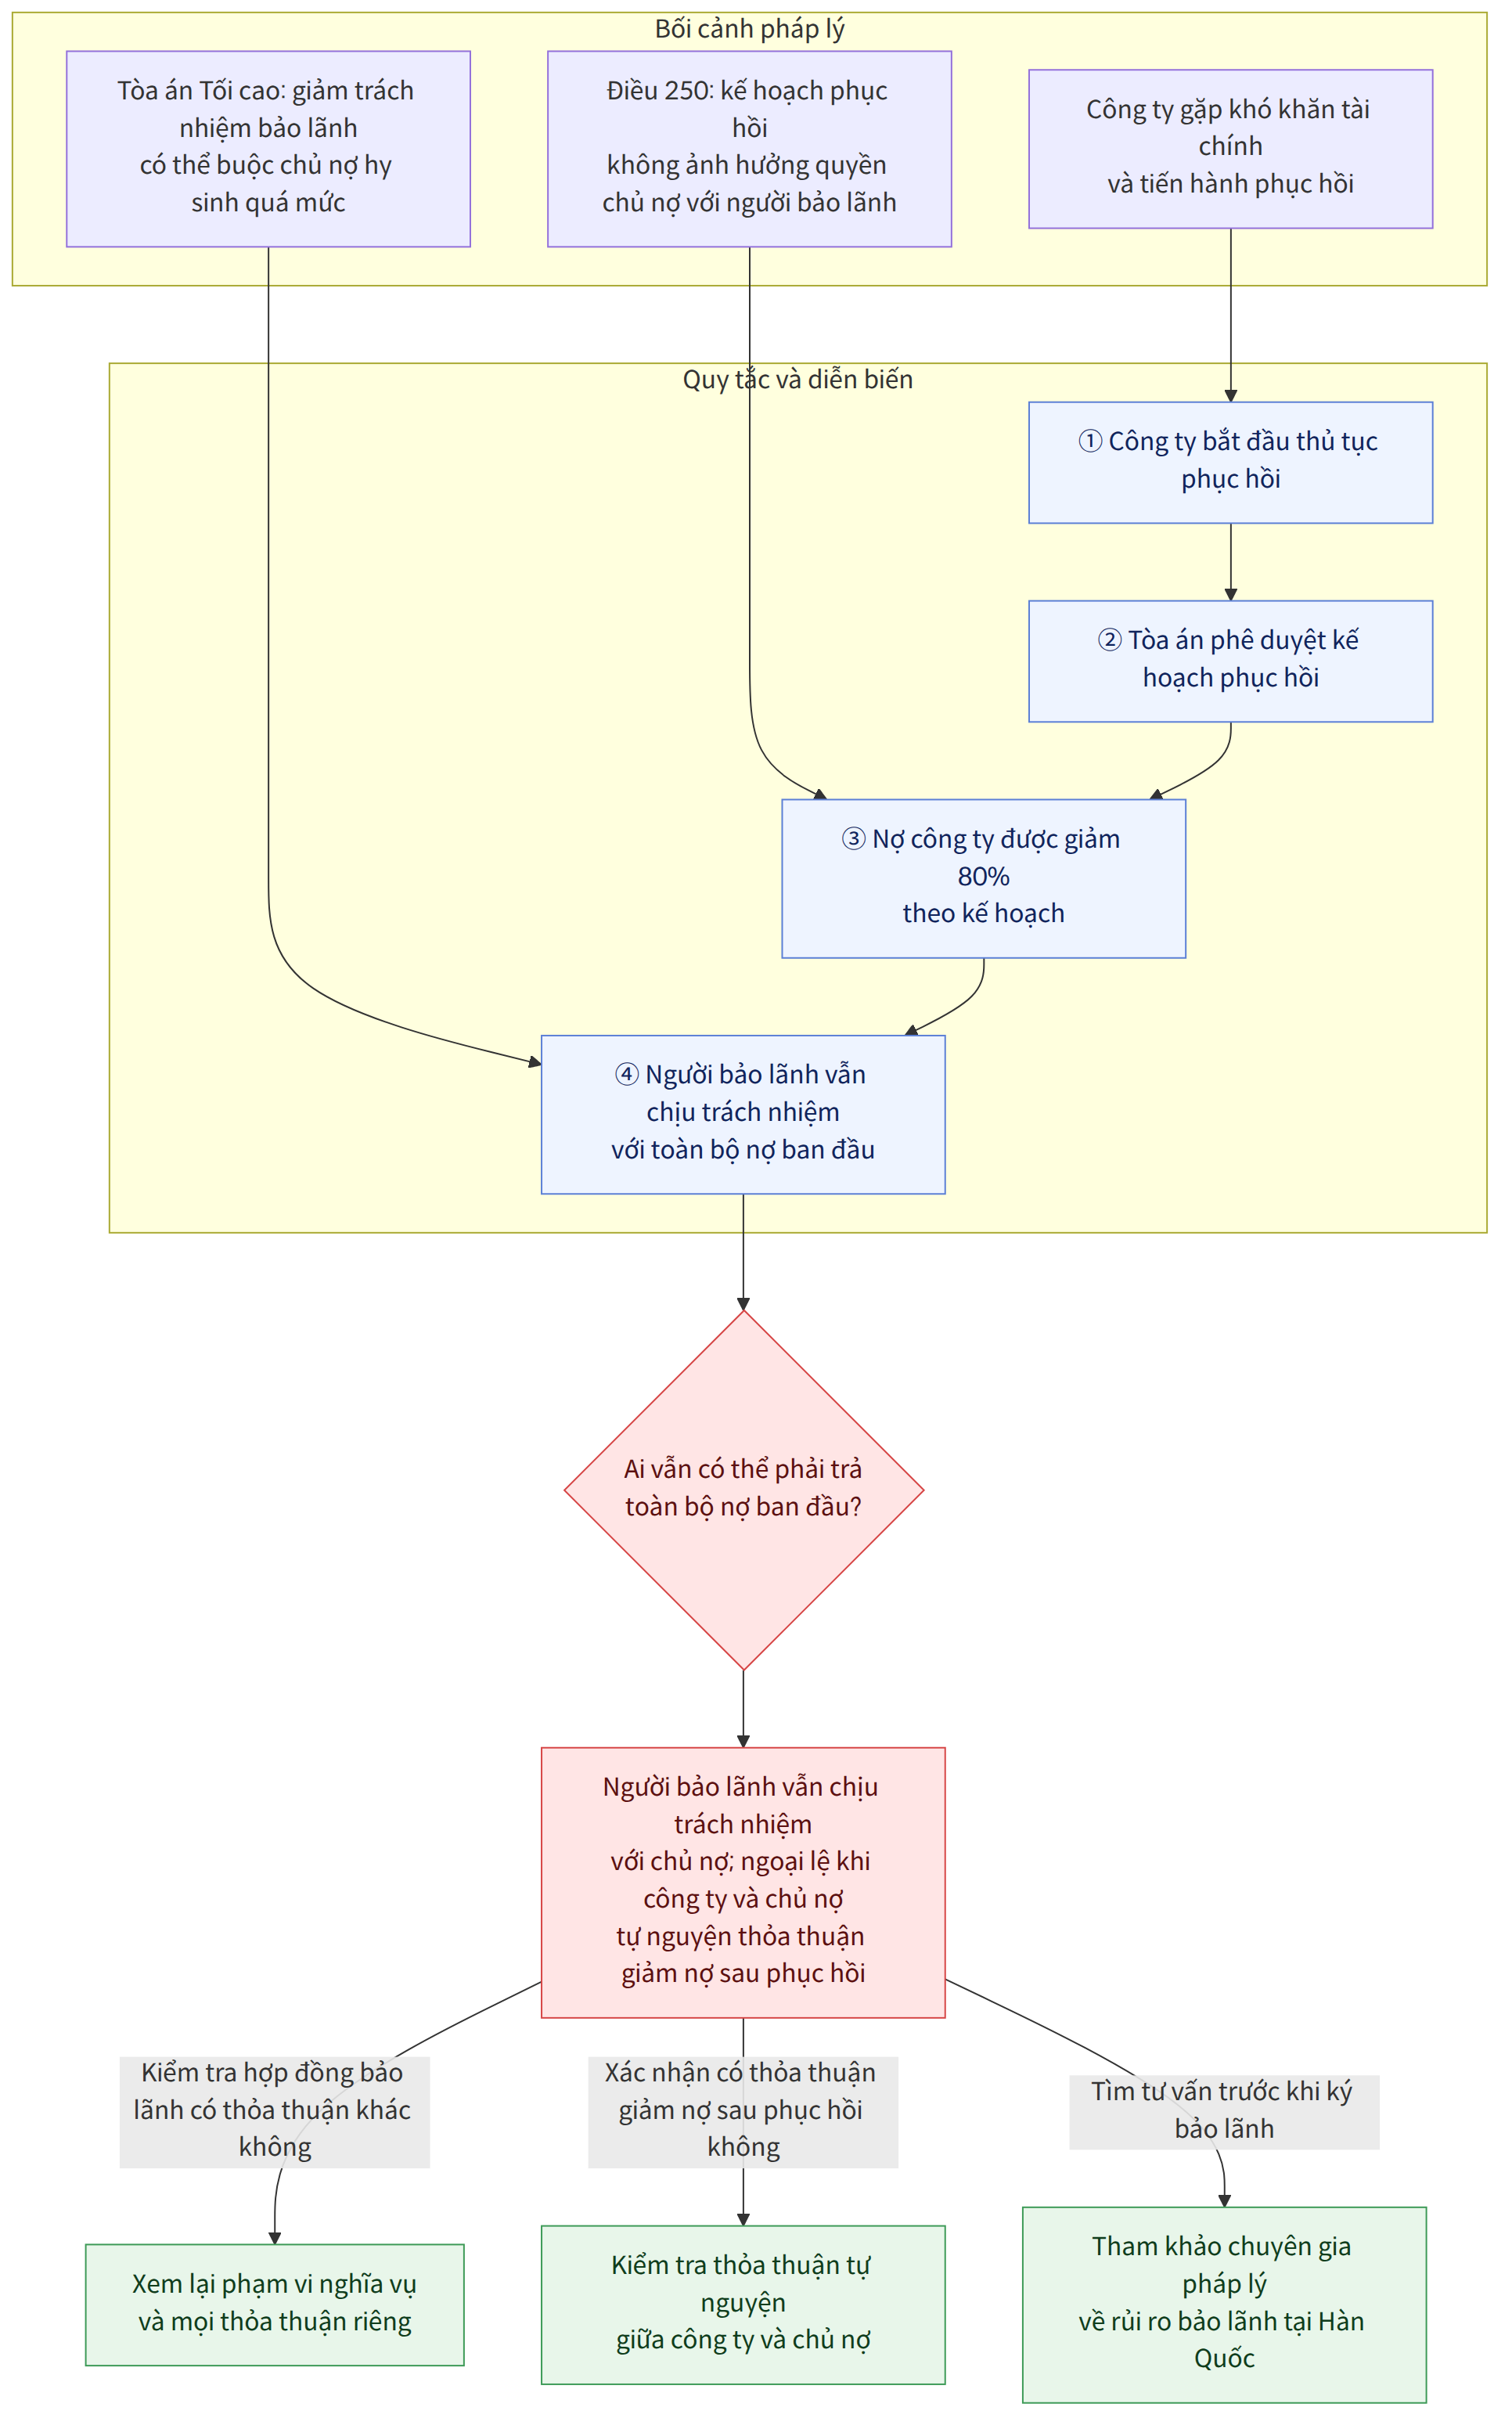
Khi một công ty gặp khó khăn về tài chính và bắt đầu thủ tục phục hồi doanh nghiệp (rehabilitation), các khoản nợ của công ty thường được cắt giảm đáng kể theo kế hoạch phục hồi để giúp doanh nghiệp tồn tại. Tuy nhiên, đối với những người đã bảo lãnh liên đới cho các khoản nợ của công ty đó, các quy định pháp lý lại khác hoàn toàn.
Nguyên tắc pháp lý: Bảo vệ quyền lợi của chủ nợ
Theo Điều 250 của Luật Phục hồi và Phá sản Người nợ, kế hoạch phục hồi chỉ có hiệu lực đối với người nợ (công ty), các chủ nợ, cổ đông, v.v. Luật quy định rõ ràng rằng:
Sự thật pháp lý quan trọng: Kế hoạch phục hồi không gây ảnh hưởng đến quyền lợi của chủ nợ đối với người bảo lãnh hoặc những người cùng chịu trách nhiệm trả nợ với công ty.
Điều này có nghĩa là, ngay cả khi nợ của công ty được giảm 80% theo kế hoạch đã được tòa án phê duyệt, người bảo lãnh vẫn có nghĩa vụ pháp lý phải trả 100% số nợ ban đầu cho chủ nợ.
Tại sao trách nhiệm của người bảo lãnh không được giảm?
Tòa án Tối cao Hàn Quốc đã giải thích điều này dựa trên hai điểm chính:
- Mục đích của việc phục hồi: Mục tiêu là để cứu công ty bằng cách giảm bớt gánh nặng nợ nần. Nếu trách nhiệm của người bảo lãnh cũng được giảm, điều đó sẽ buộc chủ nợ phải hy sinh quá mức, từ đó có thể cản trở nỗ lực phục hồi của công ty.
- Hiệu lực của kế hoạch: Ngay cả khi kế hoạch phục hồi có điều khoản miễn giảm trách nhiệm cho người bảo lãnh, phần điều khoản đó sẽ không có hiệu lực pháp luật.
Trường hợp ngoại lệ duy nhất
Có một kịch bản mà gánh nặng của người bảo lãnh có thể được giảm bớt:
- Nếu sau khi thủ tục phục hồi kết thúc, công ty và chủ nợ tự nguyện thỏa thuận giảm thêm số nợ còn lại.
- Trong trường hợp này, trách nhiệm của người bảo lãnh có thể giảm theo số nợ chính do tính chất phụ thuộc của hợp đồng bảo lãnh (trừ khi người bảo lãnh có thỏa thuận khác).
Lời khuyên cho người nước ngoài tại Hàn Quốc
Nếu bạn bảo lãnh cho một khoản vay kinh doanh của một công ty tại Hàn Quốc và công ty đó tiến hành phục hồi, đừng cho rằng khoản nợ của bạn cũng được cắt giảm. Bạn vẫn sẽ phải chịu trách nhiệm cho toàn bộ số dư gốc ban đầu. Trước khi ký hợp đồng bảo lãnh, hãy luôn tham khảo ý kiến của chuyên gia pháp lý để hiểu rõ các rủi ro liên quan.
Thông tin này chỉ mang tính chất hướng dẫn chung và không được coi là tư vấn pháp lý chuyên nghiệp.