
行政诉讼概述:诉讼对象与起诉期限指南
基于106个咨询案例 · 更新 · 译自韩文原文。
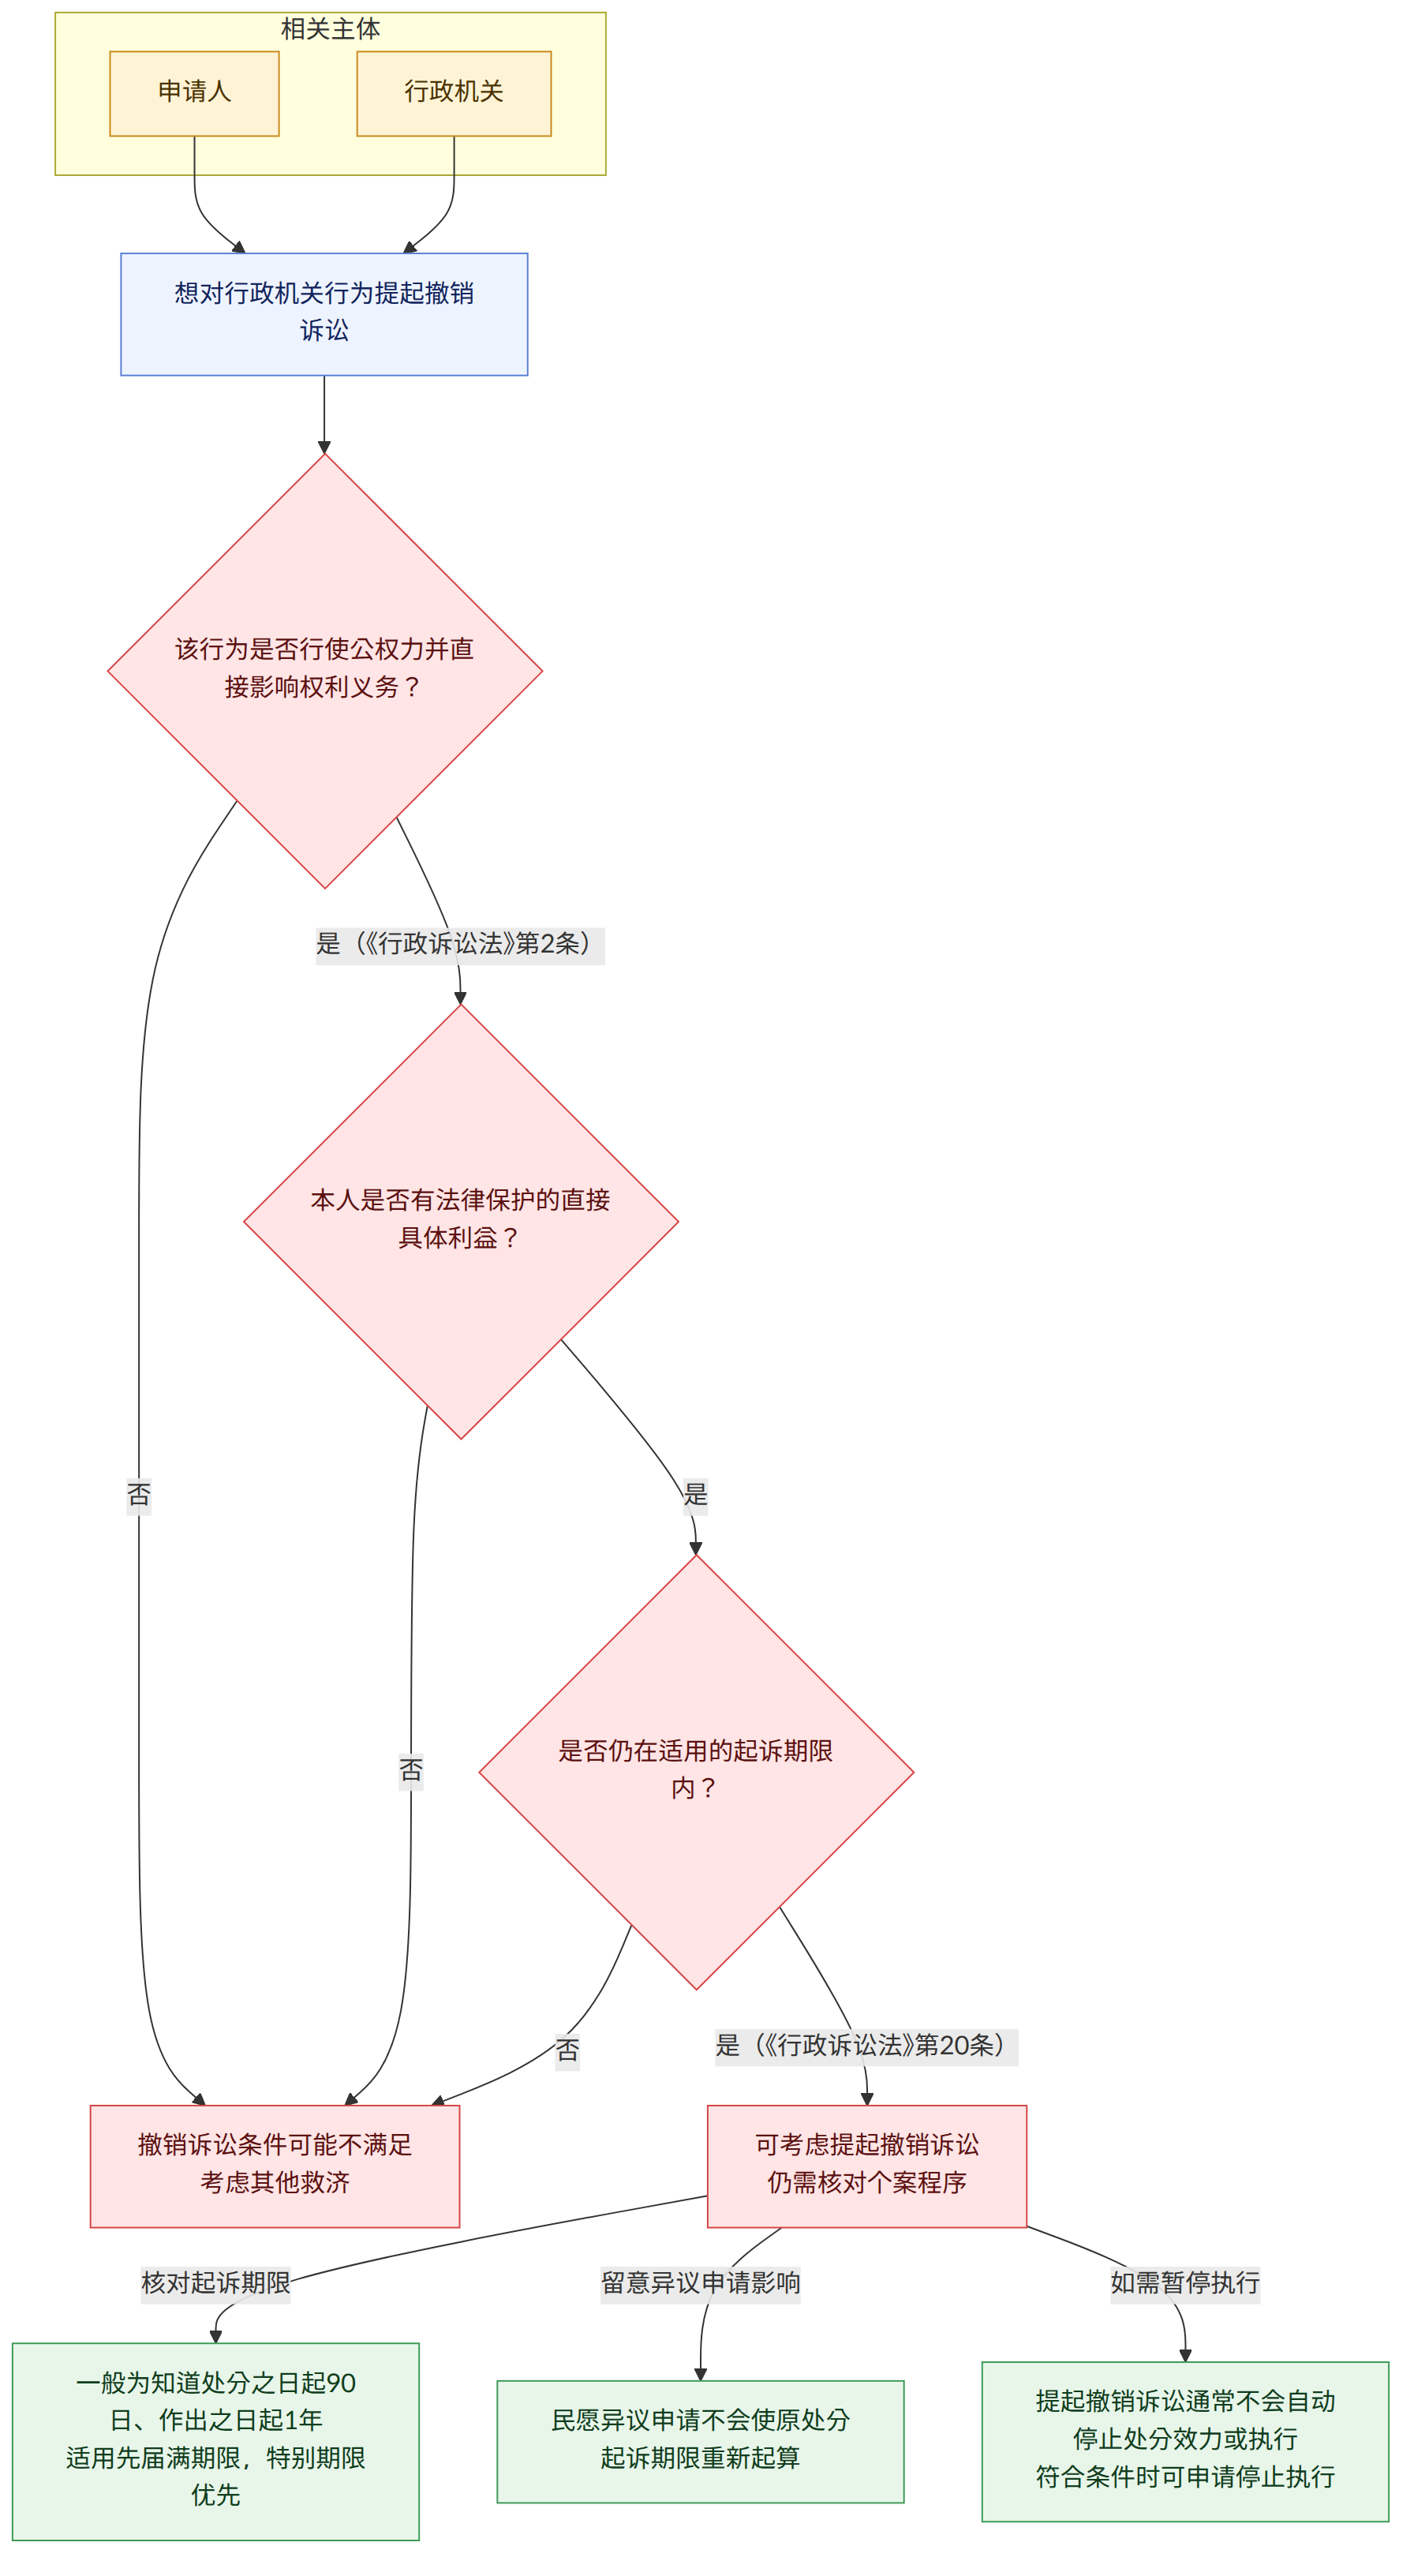
提起行政诉讼前,首先应确认拟争议的行为是否属于行政处分撤销诉讼的对象,以及本人是否具有法律上的利益。起诉期限原则上为知道行政处分之日起90日、行政处分作出之日起1年;根据不作为、停止执行、损害赔偿等具体情形,可适用的救济程序和条件有所不同。
一图看懂
核心要点
- 作为行政处分撤销诉讼对象的行政处分,是指行政机关行使公权力等、直接影响公民权利义务的行为。其具体性质应综合相关法令、行为内容及程序等因素加以判断(《行政诉讼法》第2条(행정소송법 제2조),案例17、20、25)。
- 并非行政处分直接相对人的第三人,如果具有行政处分所依据的法律所保护的直接且具体的利益,也可以请求撤销处分。仅有事实上的、经济上的利害关系并不足够(案例16)。
- 撤销诉讼的一般起诉期限为知道行政处分之日起90日、行政处分作出之日起1年,并应遵守先届满的期限。如果个别法律规定了特别期限,则优先适用该规定(《行政诉讼法》第20条(행정소송법 제20조),案例2、18)。
- 民愿异议申请不同于行政审判,因此,即使提出异议申请,原行政处分的起诉期限也不会重新起算。对异议申请结果的通知也可能不属于单独的行政处分(案例19)。
- 行政机关未答复申请时,应确认其是否负有法律上的答复义务,以及申请人是否享有申请权。符合条件时,可以考虑履行义务审判或确认不作为违法之诉等程序(《行政诉讼法》第4条第3项(행정소송법 제4조 제3호),案例3)。
- 提起撤销诉讼,原则上不会自动停止行政处分的效力或执行。如果为防止难以弥补的损害而有紧急必要等,可以申请停止执行(《行政诉讼法》第23条(행정소송법 제23조),案例8、21)。
- 并非行政机关实施的所有行为都属于行政处分撤销诉讼的对象。一般财产出租合同或使用费请求等属于私法法律关系的情形,可能应通过民事诉讼提出争议(案例13、15)。
- 减额更正处分是对原行政处分的部分撤销,因此,应以减额后剩余的处分为基准,判断异议救济对象和期限。增额更正处分有时会吸收原处分,此时新的更正处分可能成为争议对象(案例6)。
常见问题
Q. 请求撤销行政处分的诉讼,最迟应在什么时候提起?
一般而言,应在知道行政处分之日起90日内,且在行政处分作出之日起1年内提起诉讼。应遵守两个期限中先届满的期限;如果个别法律另有规定期限,则应确认该规定。
Q. 对行政处分提出民愿异议申请,起诉期限也会延长吗?
民愿异议申请并非行政审判,因此,仅因提出异议申请,原行政处分的起诉期限不会延长或重新起算。对异议申请结果的通知也可能不属于可单独提起行政诉讼的处分,因此应另行注意原行政处分的期限。
Q. 行政机关一直不处理申请、也不答复,该怎么办?
如果法律或法理上赋予申请人请求行政机关作出特定处分的申请权,行政机关也负有作出答复的法律义务,但在相当期间内仍未答复,可以考虑通过不作为救济程序寻求救济。案例中列举了履行义务审判和确认不作为违法之诉等程序。
Q. 提起撤销行政处分的诉讼后,处分的执行也会自动停止吗?
不是。即使提起撤销诉讼,原则上也不会停止行政处分的效力或执行。如果符合防止难以弥补的损害所必需的紧急性、不会对公共福利造成重大影响等条件,可以向法院申请停止执行。
Q. 如果因行政机关的不当劝告或指引而遭受损失,可以提起行政诉讼吗?
行政指导通常属于非权力性的事实行为,因此难以直接通过行政争讼对其提出异议。但是,对于实施行政指导的公务员履行职务时的行为,仍有可能认定国家赔偿责任;具体还需考察该行为是否超出行政指导的界限等情形。
Q. 国有或共有一般财产的租金、使用费,也可以通过行政诉讼提出争议吗?
一般财产的出租可以视为国家或地方自治团体以私经济主体身份订立的私法合同,其使用费缴纳通知也可能属于私法上的请求。在这种情况下,可能应通过民事诉讼而非行政处分撤销诉讼提出争议。
Q. 即使不是行政处分的直接相对人,也可以提起撤销诉讼吗?
有可能。但必须存在相关行政处分所依据的法律所保护的、直接且具体的利益;仅有所有普通公众共同享有的抽象利益,或事实上的、经济上的利害关系,可能不足以获得原告资格。
Q. 税额经减额更正后,是否要以减额后的处分为基准重新计算异议期限?
根据案例说明,减额更正属于对原行政处分的部分撤销,因此,应以减额后剩余的原行政处分为对象,判断异议救济程序及其期限。应注意,不要将减额更正日视为新的处分日并重新计算期限。
Q. 行政处分存在错误时,可以在民事诉讼中直接主张其无效吗?
如果行政处分的瑕疵仅构成可撤销事由,那么在该处分被依法撤销之前,仍可能被视为有效。因此,在请求返还不当得利等民事诉讼中,可能难以直接否认该处分的效力。
相关法律
- 《行政诉讼法》第2条(행정소송법 제2조)
- 《行政诉讼法》第4条第3项(행정소송법 제4조 제3호)
- 《行政诉讼法》第8条(행정소송법 제8조)
- 《行政诉讼法》第20条(행정소송법 제20조)
- 《行政诉讼法》第23条(행정소송법 제23조)
- 《行政诉讼法》第28条(행정소송법 제28조)
- 《行政诉讼法》第34条(행정소송법 제34조)
- 《行政审判法》第5条第3项(행정심판법 제5조 제3호)
- 《行政审判法》第44条第1款(행정심판법 제44조 제1항)
- 《民事诉讼法》第233条第1款(민사소송법 제233조 제1항)
- 《国家赔偿法》第2条第1款(국가배상법 제2조 제1항)
- 《公有财产及物品管理法》第7条(공유재산 및 물품 관리법 제7조)
- 《公有财产及物品管理法》第21条第1款(공유재산 및 물품 관리법 제21조 제1항)
- 《公有财产及物品管理法》第83条(공유재산 및 물품 관리법 제83조)
- 《农地法》第8条第1款(농지법 제8조 제1항)
注意事项
- 起诉期限应分别根据知道行政处分之日和行政处分作出之日进行判断,并确认个别法律是否另行规定了期限。
- 不要想当然地认为,仅提出民愿异议申请或向行政机关咨询,就会中止或延长起诉期限。
- 停止执行必须在满足条件的基础上另行申请;仅仅提起诉讼这一事实,不会中止行政处分的执行。
- 即使是行政机关实施的行为,也可能属于私法合同或请求;提起诉讼前,应先确认争议对象是否属于行政处分。
相关文章
依据的咨询案例
本指南由AI根据以下大韩法律救助公团咨询案例(韩文)整理而成。
- 위법한 부관(附款)만의 취소를 구하는 취소소송이 가능한지
- 행정처분에 대한 취소소송의 제소기간
- 행정청이 증명발급을 지체한 경우 권리구제방법
- 잘못된 행정지도로 인한 손해배상청구 가능한지
- 공공기관에 대한 국민의 정보공개청구절차
- 양도소득세를 경정처분한 경우 불복절차 행사기간의 기산점
- 재외국민의 부동산소유권이전등기용 인감증명의 발급이 가능한지
- 산업기능요원편입취소처분 집행정지 시 처분자체의 효력정지 허용 여부
- 징계처분에 대한 재량권 남용여부의 판단기준
- 행정관청의 부작위로 피해발생 시 손해배상청구 가능한지
- 체납된 수도요금을 새로운 소유자에게 부과할 수 있는지
- 위법한 행정처분에 대한 행정소송 시 그 취소를 하지 않는 경우
- 공유재산 대부계약 해지 시 행정대집행으로 그 지상물철거 가능한지
- 행정소송 진행 중 원고 사망 시 상속인의 승계 가능 여부
- 국유잡종재산에 대한 대부사용료의 부과고지가 항고소송의 대상인지
- 사도(私道)폐지허가처분에 대해 제3자가 취소 등을 구할 수 있는지
- 잘못 산정된 통상임금을 기준으로 하여 육아휴직급여 중 일부만 지급된 경우 다툴 수 있는 방법
- 유족보상금지급부결처분에 대한 행정소송의 제소기간
- 민원 이의신청과 구제방법
- 구청장의 주민등록번호 변경신청 거부행위의 항고소송 대상성
- 행정청의 처분에 대해 그 집행을 임시적으로 정지하기 위한 요건
- 공정거래위원회의 신고인에 대한 통지행위가 행정처분인지
- 공정거래위원회의 과징금 부과처분과 감면신청기각결정에 대한 불복 시 소의 대상
- 과세처분에 취소사유의 하자가 존재하는 경우 민사소송에서 그 효력을 부인할 수 있는 지 여부
- 항고소송의 대상 및 증명책임
本指南为韩国法律的一般信息,并非针对个案的法律意见。具体案件请咨询律师或大韩法律救助公团(韩国境内拨打132)。