En Nueva Zelanda, se prevé que disminuya el número de trabajadores por jubilado, ya que, con el envejecimiento de la población, los jubilados vivirán más tiempo y la tasa de natalidad será menor. Si no se modifica el sistema actual, también podría aumentar el peso de NZ Super, la pensión pública de jubilación de Nueva Zelanda (뉴질랜드의 공적 노후연금), en el producto interior bruto (PIB) y en los ingresos públicos. Un artículo de opinión sostiene que el debate no debería limitarse a si se aumenta la edad para recibir la pensión, sino que debería plantear cómo ofrecer una jubilación adecuada y digna a un coste asumible para las generaciones futuras.
Antecedentes y contexto
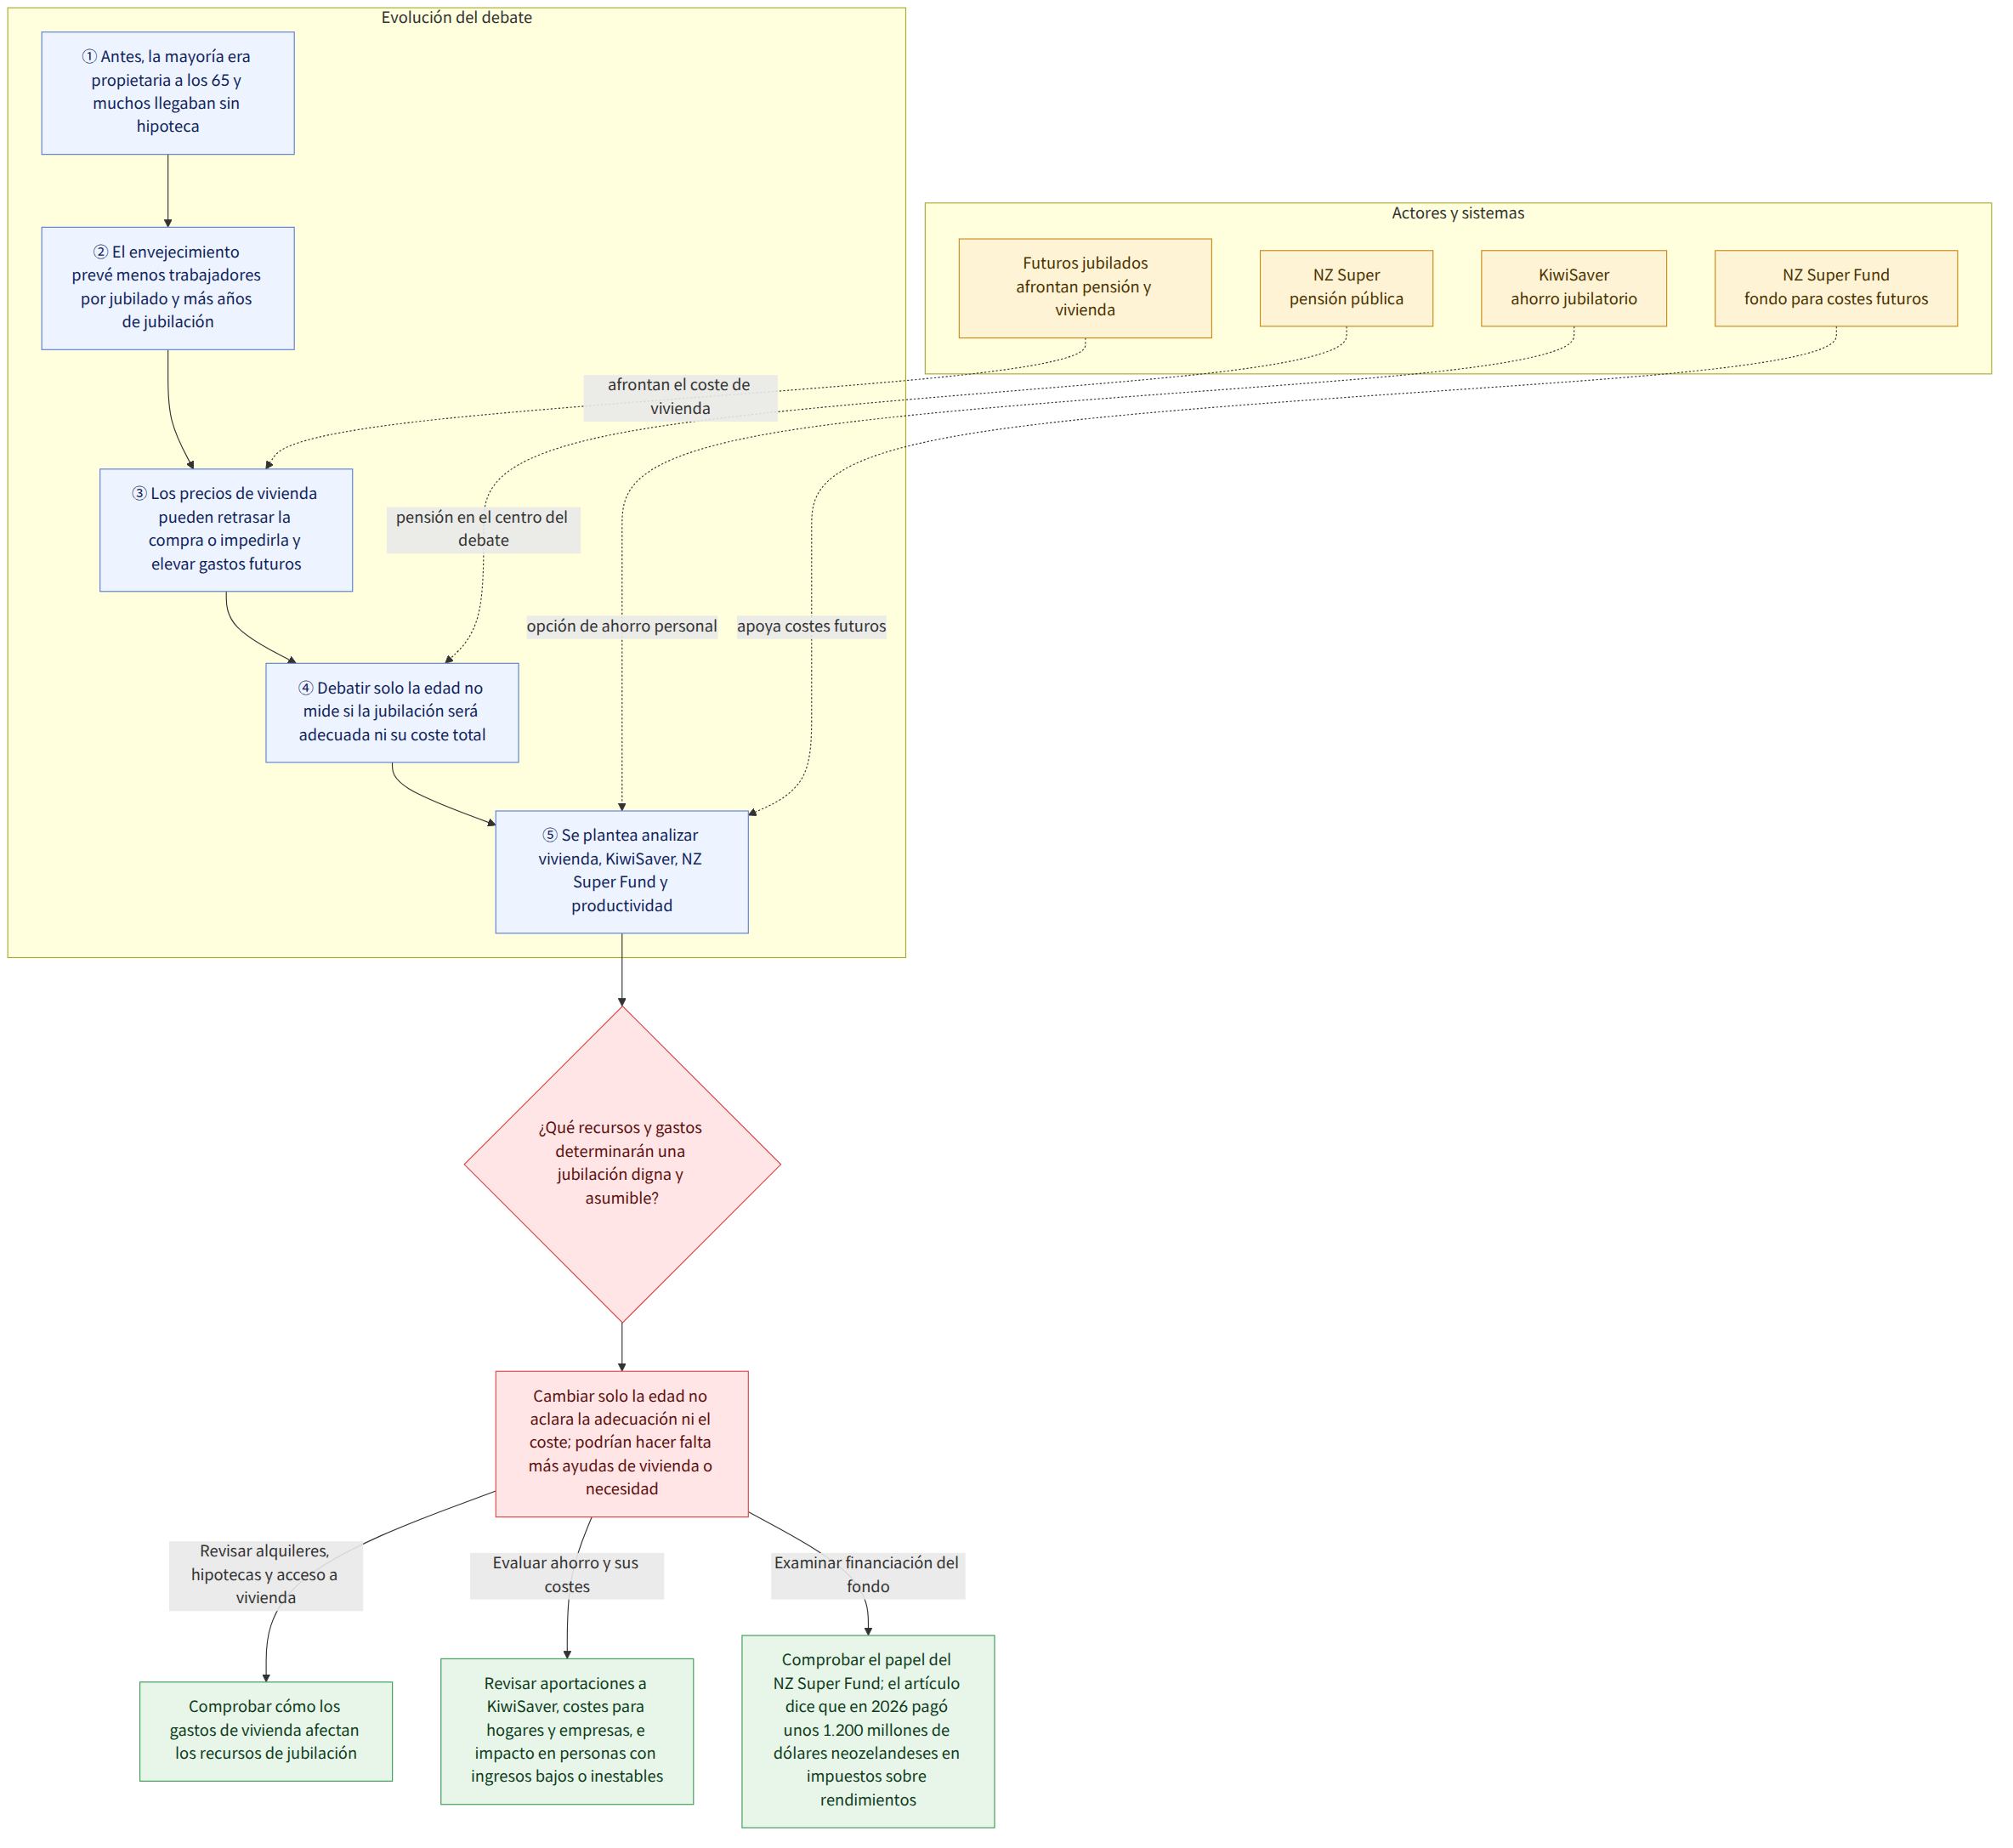
Es importante preguntarse si NZ Super es sostenible desde el punto de vista fiscal, pero ajustar únicamente la edad de acceso a la pensión no basta para evaluar las condiciones de vida durante la jubilación. El artículo de opinión explica la adecuación de la jubilación como la suma de los recursos personales y las ayudas públicas, menos los gastos de jubilación. Desde esta perspectiva, además del importe de la pensión pública, hay que tener en cuenta los ahorros personales y gastos como la vivienda.
La situación de la vivienda es un factor que modifica este cálculo. En el pasado, la mayoría de los neozelandeses era propietaria de una vivienda a los 65 años, y muchos se jubilaban una vez pagada la hipoteca. Esto se debe a que, si el alquiler o las cuotas de la hipoteca son bajos, la carga de los gastos cotidianos puede variar incluso con la misma pensión.
Sin embargo, el aumento de los precios de la vivienda puede retrasar la compra o alargar el plazo para pagar la hipoteca, y también puede impedir que algunas personas lleguen a comprar una casa. El artículo de opinión explica que, como resultado, es posible que aumente el número de futuros jubilados que deban afrontar gastos de vivienda considerables. En este contexto, la política de vivienda también es una política que determina el coste de la jubilación.
Qué significa esta noticia
Si el debate se limita a la posibilidad de aumentar la edad de acceso a la pensión, podría dejar de lado la situación de los jubilados a quienes les cuesta afrontar los gastos de vivienda. El artículo de opinión señala que, aunque se reduzca NZ Super, podrían ser necesarios otros tipos de gasto público —como ayudas para la vivienda o asistencia para personas en situación de necesidad— para los jubilados cuya carga de vivienda haya aumentado. Por eso no se puede dar por sentado que un cambio en una partida del gasto en pensiones se traduzca directamente en una reducción del gasto público total.
Entre las opciones para aumentar el ahorro personal se mencionan elevar las aportaciones a KiwiSaver, el sistema neozelandés de ahorro para la jubilación (뉴질랜드의 퇴직 저축 제도), modificar las aportaciones de los empleadores y ajustar los impuestos sobre los rendimientos del ahorro. Un aumento del ahorro podría reducir la dependencia de los jubilados de las ayudas públicas, pero también tendría costes. Elevar las aportaciones de los trabajadores podría presionar los presupuestos familiares, mientras que aumentar las de los empleadores elevaría los costes empresariales y podría afectar a los salarios. Ampliar las ventajas fiscales podría trasladar esa carga a otros impuestos, y las personas con ingresos bajos o inestables podrían no llegar a acumular suficientes recursos para la jubilación incluso si aumentan sus ahorros.
Por ejemplo, si una persona próxima a jubilarse no tiene vivienda propia y debe seguir pagando un alquiler, no es posible evaluar plenamente su situación durante la jubilación basándose solo en el importe de NZ Super. Aunque se consideren conjuntamente los ahorros personales y las ayudas públicas, los recursos necesarios pueden variar según el coste de la vivienda. Se trata de un ejemplo hipotético y no representa el importe real de la pensión ni los gastos de vivienda de una persona concreta.
El NZ Super Fund, el fondo que acumula activos para ayudar a cubrir los futuros costes de las pensiones (미래 연금 비용을 지원하기 위해 자산을 쌓는 기금), se creó para invertir el dinero de los contribuyentes actuales y permitir que los gobiernos futuros utilicen los activos acumulados para cubrir el aumento del coste de NZ Super. Según el artículo de opinión, en 2026 el fondo pagó aproximadamente 1.200 millones de dólares neozelandeses en impuestos sobre los rendimientos de sus inversiones, mientras que las aportaciones públicas previstas fueron considerablemente menores. El artículo calcula que, si esos impuestos se invirtieran de forma continuada y obtuvieran una rentabilidad anual del 7,2 %, podrían alcanzar unos 9.660 millones de dólares neozelandeses dentro de 30 años. Sin embargo, también hay que tener en cuenta que, si no se recaudan esos impuestos, el Gobierno dispondrá de menos recursos para utilizar en el presente.
También se propone aumentar la productividad, aunque, según el artículo, eso por sí solo no bastaría para resolver el problema fiscal. La tasa de crecimiento de la productividad de Nueva Zelanda fue del 0,7 % anual en promedio durante los últimos 20 años, y NZ Super está vinculada a los salarios. Una productividad mayor podría ampliar la capacidad económica, pero, como las pensiones también podrían aumentar al estar ligadas a los salarios, el efecto de un aumento de la productividad por sí solo para reducir considerablemente la carga fiscal podría ser limitado.
Hechos confirmados y aspectos que aún se desconocen
Hechos confirmados
- Se prevé que el envejecimiento de la población y la caída de la tasa de natalidad reduzcan el número de trabajadores por jubilado; si se mantiene el sistema actual, podría aumentar el peso de NZ Super en relación con el PIB y los ingresos públicos.
- Se ha planteado la posibilidad de que aumenten los gastos de vivienda de los futuros jubilados, ya que podrían tardar más en comprar una casa y en pagar sus hipotecas que en el pasado.
- Aumentar las aportaciones a KiwiSaver podría incrementar el ahorro, pero también podría repercutir en los presupuestos familiares, los costes empresariales, los salarios o los demás impuestos.
- El NZ Super Fund invierte dinero en el presente para prepararse para los costes futuros de las pensiones; el artículo de opinión presenta la diferencia entre los importes de los impuestos y las aportaciones, así como un supuesto de inversión a largo plazo.
- El artículo de opinión propone analizar conjuntamente los gastos de vivienda, el ahorro, la financiación anticipada del fondo, la productividad, el empleo y el crecimiento económico, entre otros aspectos.
Aspectos que aún se desconocen
- No se especifica qué cambios concretos defiende el autor para la edad de acceso a NZ Super o para el método de cálculo de las prestaciones.
- No se ha determinado cuánto cambiaría realmente la carga para las generaciones futuras si se modificaran los impuestos o las aportaciones públicas al NZ Super Fund.
- La estimación del tamaño del fondo dentro de 30 años se basa en una rentabilidad anual del 7,2 %; con esta información no es posible conocer el resultado real.
Qué puede comprobar el lector
- Al examinar propuestas de política sobre la jubilación, puede comprobar si abordan no solo la edad de acceso a la pensión, sino también los gastos de vivienda y el ahorro personal.
- Si se propone cambiar las aportaciones a KiwiSaver o el tratamiento fiscal, conviene comprobar quién asumiría el coste: los hogares, los empleadores u otros contribuyentes.
- En las propuestas relativas al NZ Super Fund, se pueden comparar tanto las repercusiones en las finanzas públicas actuales como el efecto sobre la acumulación de fondos para el futuro.