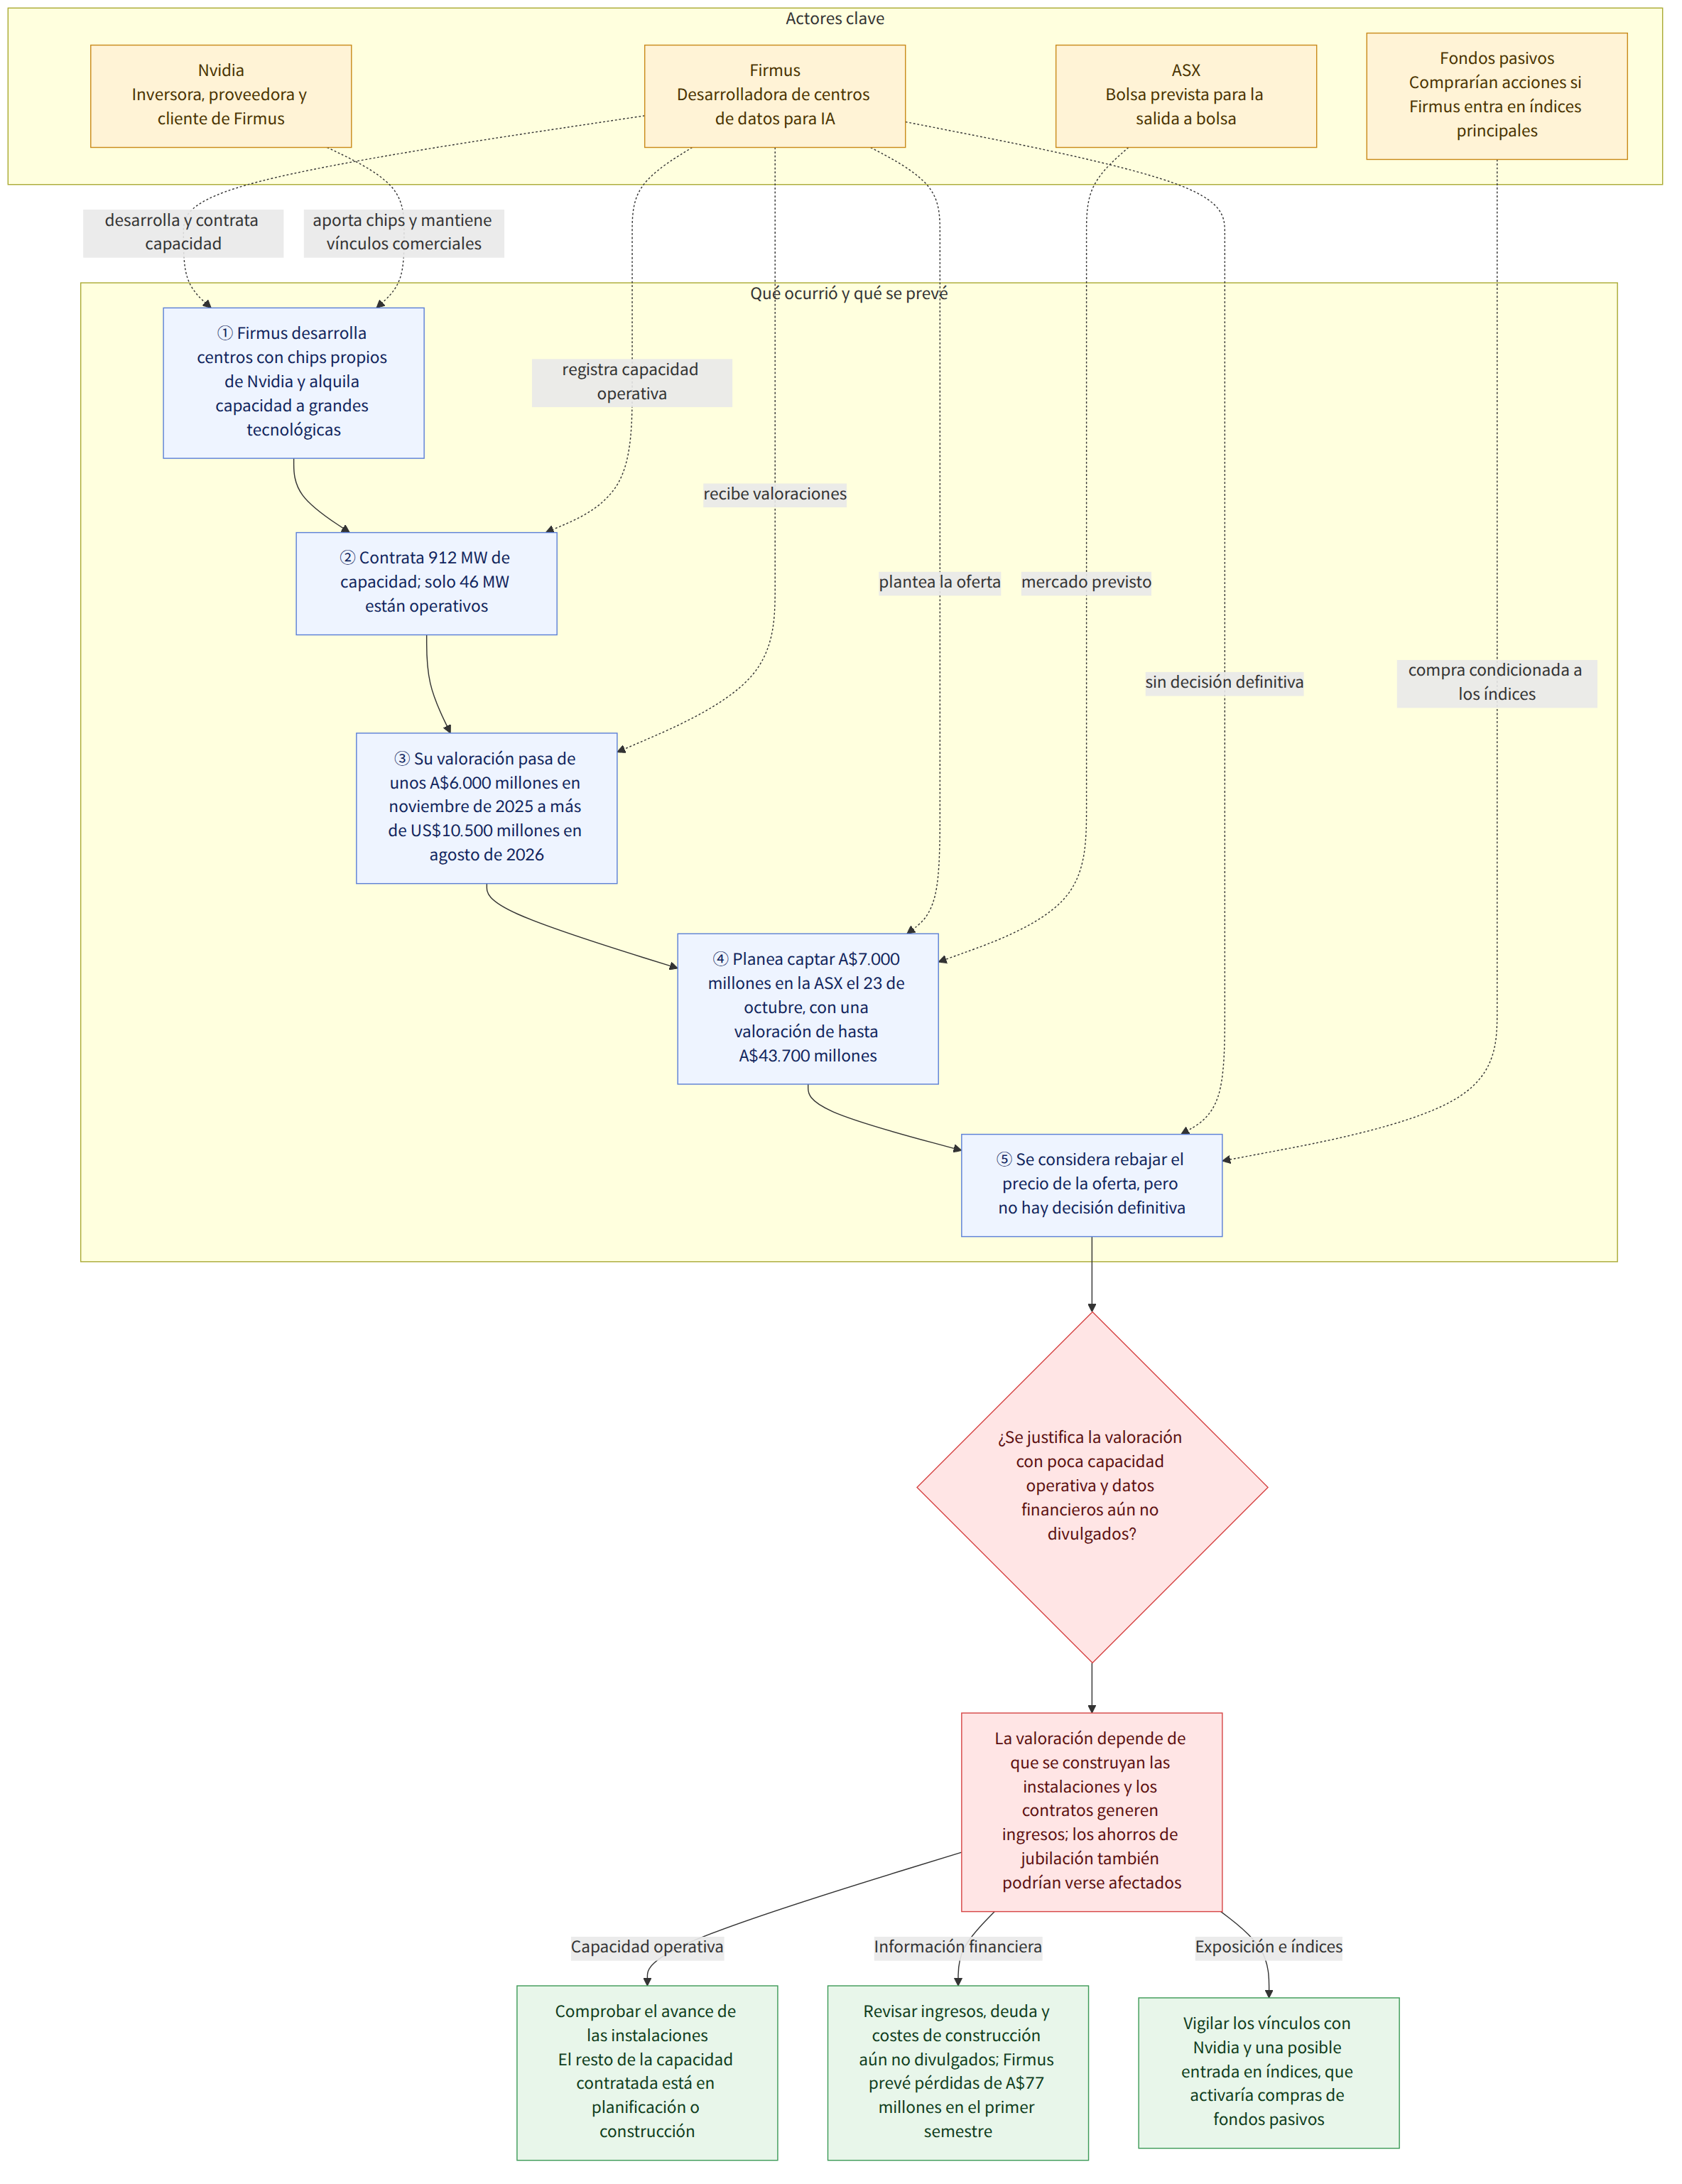
Firmus Technologies, desarrolladora de centros de datos para IA, planea captar A$7.000 millones de los inversores mediante su salida a bolsa en la Bolsa de Valores de Australia (호주증권거래소, ASX) el 23 de octubre. La oferta implica una valoración de hasta A$43.700 millones y, según el artículo, sería la segunda mayor oferta pública inicial (OPI; el proceso por el que una empresa vende acciones al público por primera vez) de la historia de Australia, después de la de Telstra en 1997. Sin embargo, Firmus registra pérdidas y solo tiene operativa una parte de la capacidad de sus centros de datos contratada. La cuestión central de esta salida a bolsa es hasta qué punto la elevada valoración refleja la escala real del negocio y su situación financiera.
Antecedentes y contexto
Firmus desarrolla centros de datos equipados con chips de Nvidia y alquila capacidad de procesamiento a grandes empresas tecnológicas como Meta y OpenAI. A diferencia de los operadores tradicionales de centros de datos, que suelen proporcionar el espacio y la energía mientras los clientes llevan sus propios chips, Firmus es propietaria directa de los chips. Este modelo le permite proporcionar a sus clientes la capacidad de cálculo que necesitan, pero también la expone directamente al valor de los chips y a los cambios tecnológicos.
La capacidad de centros de datos contratada por Firmus asciende a 912 megavatios (MW). Sin embargo, solo 46 MW, alrededor del 5%, están actualmente operativos. Hay dos centros de datos en funcionamiento y el resto está en fase de planificación o construcción. El artículo señala que Firmus prevé unas pérdidas de A$77 millones en el primer semestre de este ejercicio fiscal. Es decir, existe una gran diferencia entre la capacidad contratada y la de las instalaciones que ya funcionan, y completar los proyectos previstos será una variable importante para valorar la empresa.
También destaca la rapidez con que ha aumentado su valoración. Firmus fue valorada en unos A$6.000 millones en una ronda de financiación privada de noviembre de 2025 y, en una ronda de agosto de 2026, obtuvo una valoración de más de US$10.500 millones. La valoración objetivo de A$43.700 millones para la salida a bolsa es aproximadamente el triple de la valoración de agosto. Aunque la empresa ha firmado nuevos contratos desde entonces, no se han divulgado sus importes, por lo que la información pública no permite calcular la dimensión del negocio que respaldaría el aumento de valor.
También hay lagunas en la información financiera. El artículo señala que todavía no se pueden conocer los ingresos actuales y previstos, el nivel de deuda ni los costes de construcción de los centros de datos. Estos datos son necesarios para que los inversores evalúen tanto las posibilidades de crecimiento de los ingresos como la financiación necesaria para construir las instalaciones y las pérdidas que podrían soportar. Se ha informado de que se estaría considerando rebajar el precio de la oferta, pero no se ha anunciado una decisión definitiva.
Qué implica esta noticia
Una valoración elevada no significa necesariamente que sea incorrecta. No obstante, el hecho de que solo esté operativa alrededor del 5% de la capacidad contratada implica que los inversores están asignando un valor considerable no solo al negocio ya en funcionamiento, sino también a las instalaciones que aún deben construirse y al cumplimiento futuro de los contratos. Si los proyectos o contratos no se traducen en instalaciones operativas e ingresos al ritmo esperado, podría resultar difícil justificar la elevada valoración.
El modelo de negocio, basado en la propiedad directa de los chips, también conlleva riesgos derivados de los cambios tecnológicos. El artículo explica que Nvidia está vinculada a Firmus como inversora, proveedora y cliente. Cuando varias relaciones comerciales convergen en una misma empresa, cualquier cambio en la tecnología o las perspectivas de negocio de esa empresa puede afectar también a Firmus. Sin embargo, la información publicada no permite saber qué magnitud de pérdidas podrían derivarse de estos riesgos.
El resultado de la salida a bolsa también podría repercutir en los ahorros de jubilación de los particulares. Si Firmus entra en los principales índices bursátiles, los fondos pasivos —que invierten de forma similar a la composición de un índice— tendrían que comprar sus acciones. El artículo estima que las compras de los fondos pasivos durante los tres primeros meses tras la salida a bolsa podrían ascender a entre A$500 y A$1.000 millones. Si parte de los fondos de pensiones se invierte en fondos indexados y estos incluyen acciones de Firmus, los afiliados podrían quedar expuestos indirectamente a las variaciones de su cotización, aunque no hayan elegido directamente esas acciones.
Por ejemplo, si los ahorros de jubilación de una persona están invertidos en un fondo que replica un índice y Firmus forma parte de ese índice, una parte de sus activos podría quedar vinculada a la cotización de Firmus a través de las compras del fondo. Esto no significa que todos los afiliados a fondos de pensiones vayan a tener necesariamente acciones de Firmus. La tenencia efectiva y su peso dependerán del producto de pensiones contratado y de la estrategia de inversión del fondo.
Hechos confirmados y cuestiones aún desconocidas
Hechos confirmados
- Firmus prevé captar A$7.000 millones mediante su salida a bolsa en la ASX el 23 de octubre y aspira a una valoración de hasta A$43.700 millones.
- De los 912 MW de capacidad contratada, 46 MW están operativos; dos centros de datos están en funcionamiento y el resto se encuentra en fase de planificación o construcción.
- La empresa prevé pérdidas de A$77 millones en el primer semestre de este ejercicio fiscal.
- Firmus planea construir tres centros de datos en el norte de Tasmania, y se ha informado de que la instalación de Bell Bay será la que más electricidad consuma en el estado.
- El Banco de la Reserva de Australia (호주중앙은행, RBA) ha advertido de que las relaciones financieras circulares entre empresas de IA podrían aumentar la vulnerabilidad del sistema financiero, aunque no señaló directamente a Firmus.
Cuestiones aún desconocidas
- ¿Cuáles son los ingresos actuales y previstos de Firmus, su nivel de deuda y los costes de construcción de sus centros de datos?
- ¿Se rebajará finalmente el precio de la oferta?
- ¿Cuáles son los importes y las condiciones concretas de los nuevos contratos firmados con OpenAI y otras empresas?
- ¿Cuándo entrarán en funcionamiento las instalaciones planificadas o en construcción y a qué ritmo se traducirá la capacidad contratada en ingresos reales?
Qué pueden comprobar los lectores
- Cuando se publiquen los documentos de la oferta, conviene revisar conjuntamente las previsiones de ingresos, las pérdidas, la deuda y los costes de construcción para determinar en qué supuestos se basa la valoración de la empresa.
- Los afiliados a fondos de pensiones pueden comprobar si su producto invierte en fondos indexados y cómo podrían cambiar la proporción de Firmus en la cartera y la volatilidad si esos fondos incorporan sus acciones.
- Quienes estén interesados en los planes para los centros de datos de Tasmania pueden distinguir entre el estado de avance de cada instalación, las cuestiones relacionadas con el consumo eléctrico de la región y el proceso de consulta a los residentes.