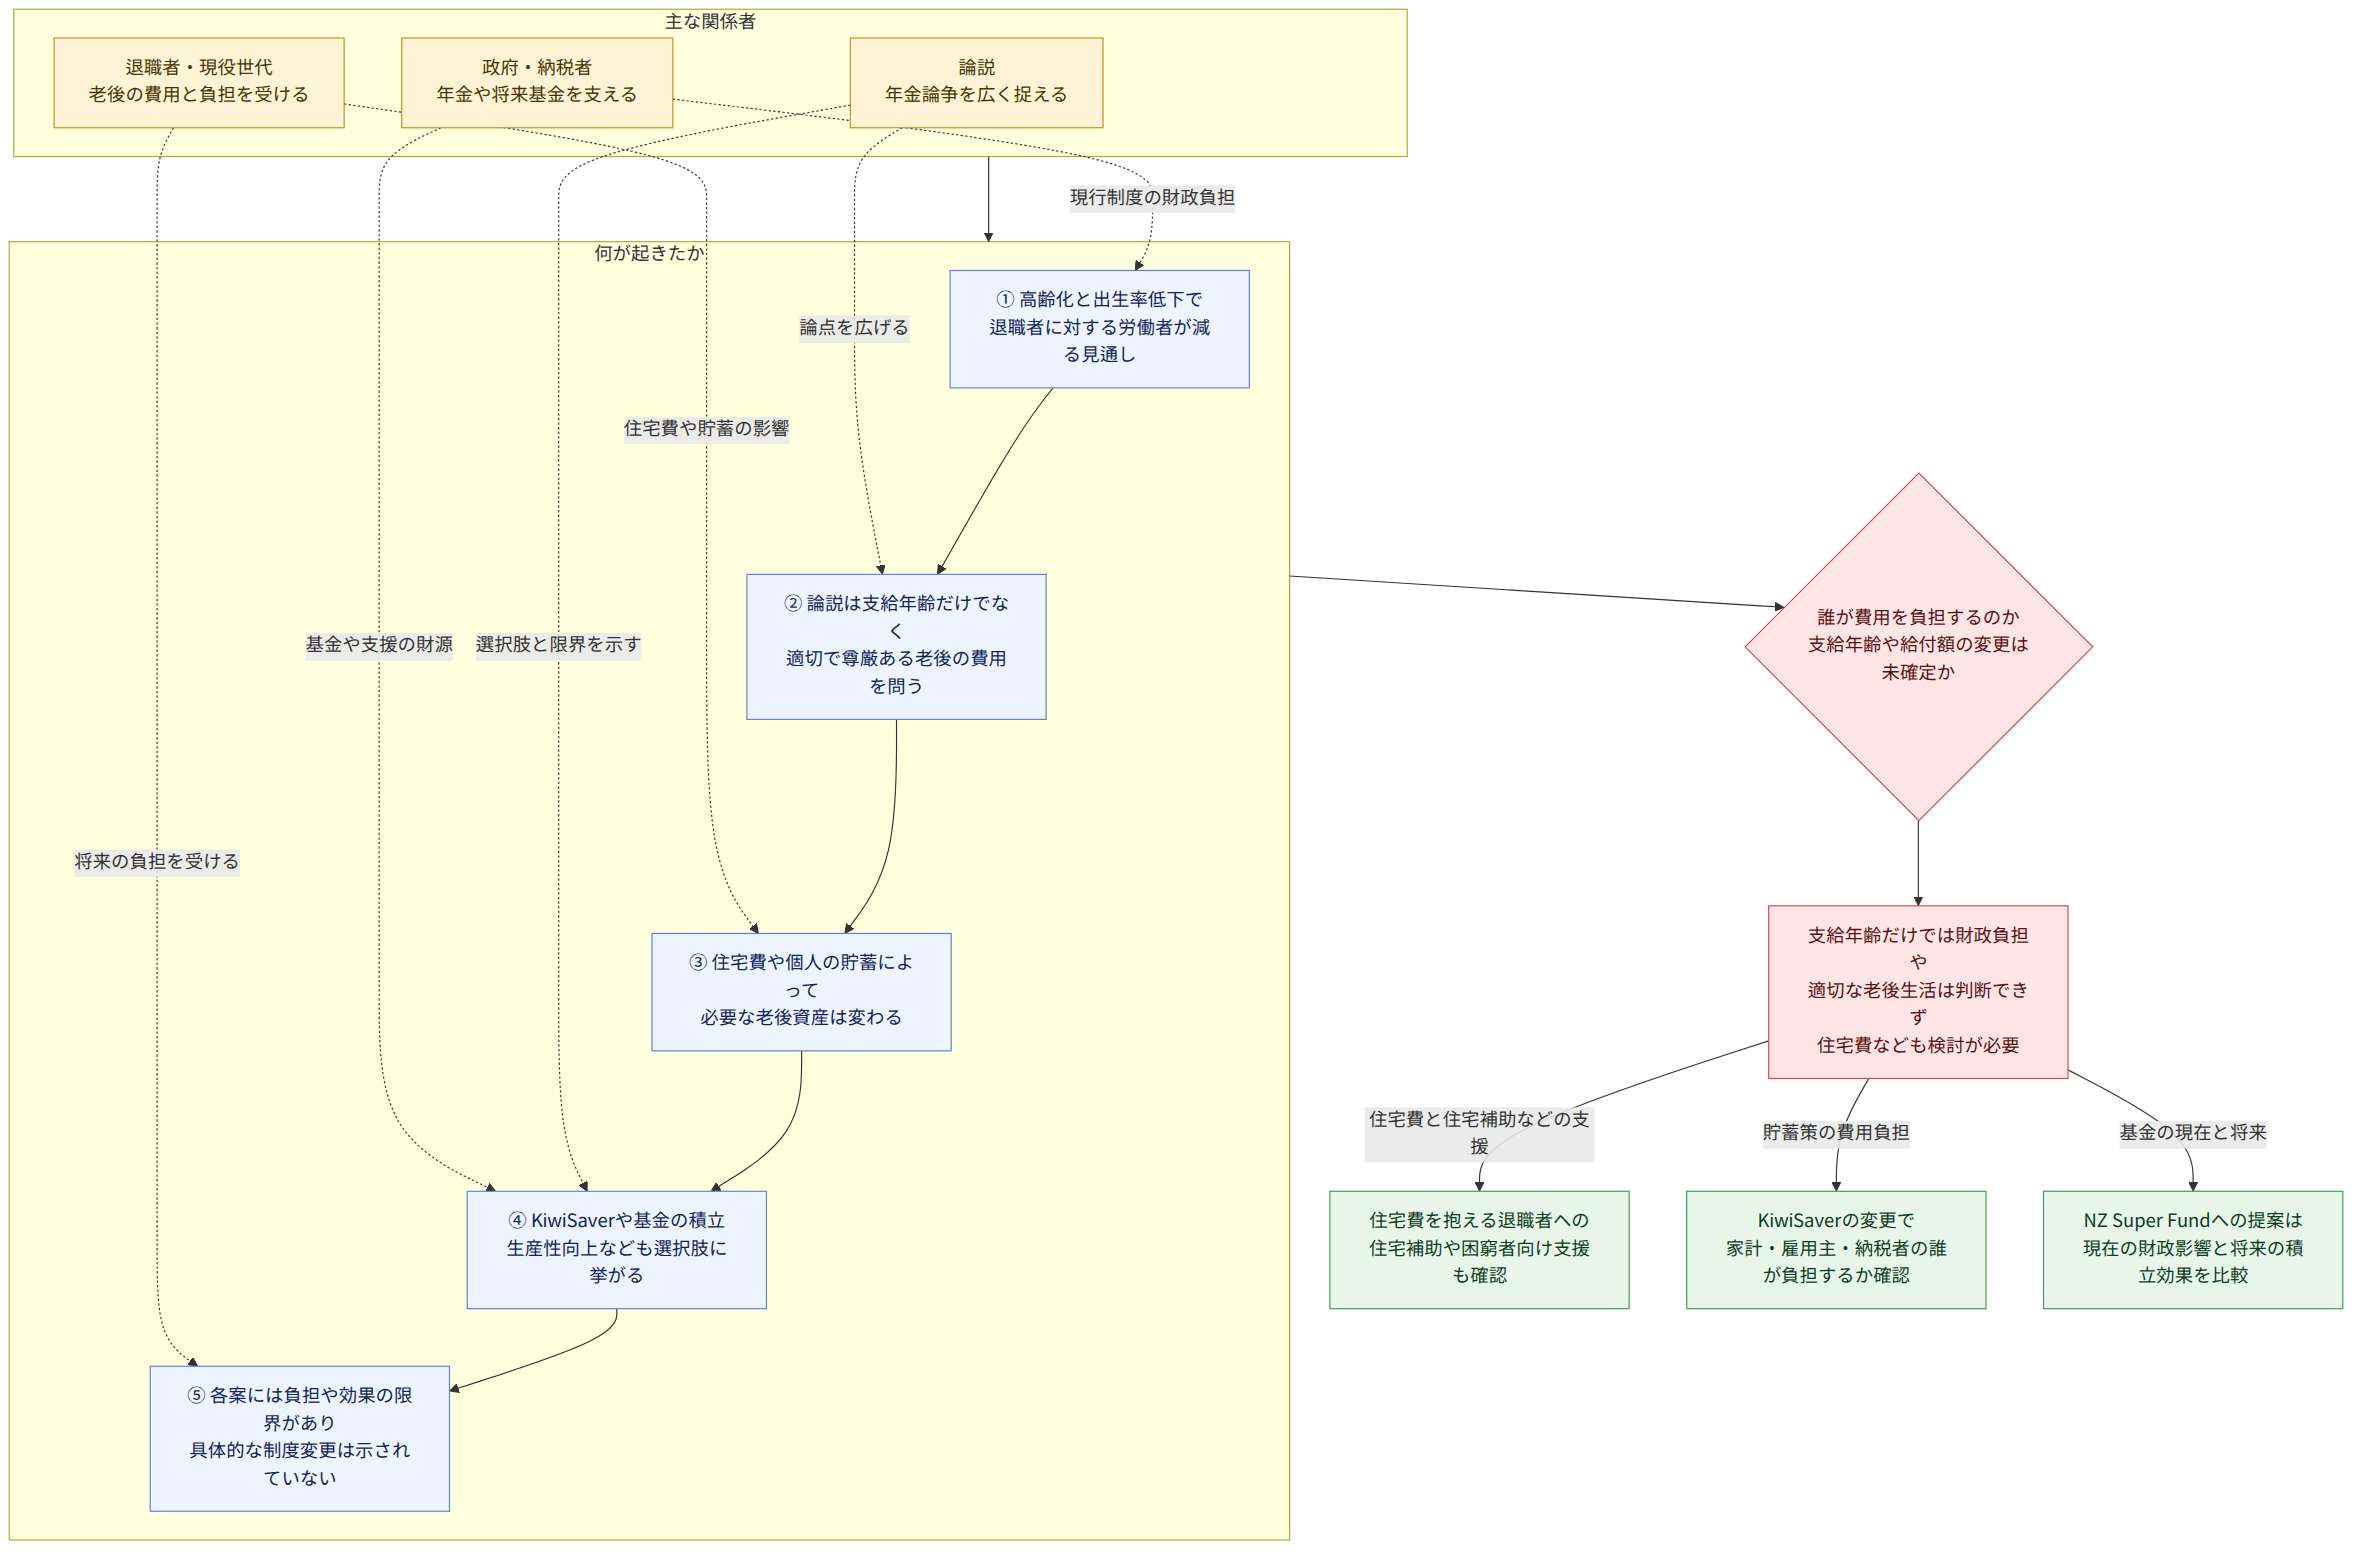
ニュージーランドでは高齢化により退職後の人々がより長く生きる一方、出生率は低下しており、退職者に対する労働者の数は減少する見通しだ。現行制度を変えなければ、NZ Super(ニュージーランドの公的老齢年金、뉴질랜드의 공적 노후연금)が国内総生産(GDP)と政府歳入に占める割合も高まる可能性がある。ある論説は、この議論を年金の支給年齢を引き上げるかどうかだけに閉じ込めるのではなく、将来の世代が負担できる費用で、適切かつ尊厳ある老後をどう実現するかを問うべきだと主張している。
背景と文脈
NZ Superの財政的な持続可能性を問うことは重要だが、年金の支給年齢を調整するだけで老後生活の実情を判断することはできない。論説は、老後生活が適切かどうかを、個人の資産と政府の支援を合算し、そこから老後の費用を差し引く方法で説明している。この見方では、公的年金の額だけでなく、個人の貯蓄や住宅費などの支出もあわせて検討する必要がある。
住まいの状況は、この計算を変える要因だ。かつてはニュージーランド人の大半が65歳時点で持ち家を所有しており、相当数が住宅ローンを完済して退職していた。家賃やローンの返済額が少なければ、同じ年金額でも生活費の負担は変わりうるからだ。
しかし、住宅価格の上昇により、住宅を購入する時期が遅れたり、ローンの返済期間が長くなったりするほか、住宅を購入できない人も出てくる可能性がある。その結果、将来の退職者のうち、相当な住宅費を負担する人が増える可能性があると論説は説明する。こうした文脈では、住宅政策も老後の費用を左右する政策となる。
このニュースが意味すること
支給年齢を引き上げる案だけを議論すれば、住宅費を賄うのが難しい退職者の状況を見落としかねない。論説は、NZ Superを減額したとしても、住宅費の負担が増した退職者には、住宅補助や困窮者向け支援など、別の形で政府支出が必要になる可能性があると指摘する。年金支出の一項目が変われば、公共支出全体もただちに減ると断定できない理由だ。
個人の貯蓄を増やす方法としては、KiwiSaver(ニュージーランドの退職貯蓄制度、뉴질랜드의 퇴직 저축 제도)の拠出額の引き上げ、雇用主の拠出額の変更、貯蓄の運用益に対する税の調整などが挙げられている。貯蓄が増えれば、退職者が政府の支援に頼る度合いを下げられる可能性がある一方、費用も伴う。従業員の拠出額の引き上げは家計を圧迫するおそれがあり、雇用主の拠出額の引き上げは企業コストを高め、賃金に影響する可能性がある。税制優遇を拡大すれば、その負担がほかの税に移る可能性があり、所得が低い人や不安定な人は、貯蓄を増やしても十分な老後資産を確保できないことがある。
たとえば、退職を間近に控えた人が持ち家を所有せず、家賃を払い続けなければならない場合、その人の老後生活はNZ Superの額だけでは十分に見通せない。個人の貯蓄と政府の支援をあわせて見ても、住宅費がいくらかかるかによって必要な資産は変わりうる。これは仮定に基づく例であり、特定の個人の実際の年金額や住宅費を示すものではない。
NZ Super Fund(将来の年金費用を支えるために資産を積み立てる基金、미래 연금 비용을 지원하기 위해 자산을 쌓는 기금)は、現在の納税者のお金を運用し、将来の政府が積み上がった資産を活用して、増加するNZ Superの費用を賄うよう設計されている。論説によると、この基金は2026年に投資収益に対して約12億ニュージーランドドルの税金を納め、予定されていた政府拠出金はそれよりかなり少なかった。論説は、この税金を引き続き運用し、年率7.2%の収益を上げると仮定すれば、30年後には約96億6,000万ニュージーランドドルになる可能性があると試算している。ただし、税を徴収しなければ、政府が現在使える財源が減ることもあわせて考慮する必要がある。
生産性の向上も選択肢として挙げられているが、それだけで財政問題を解決するのは難しいという。ニュージーランドの生産性の伸び率は、過去20年間、年平均0.7%だった。また、NZ Superは賃金に連動している。生産性が高まれば経済の余力が増す可能性がある一方、賃金との連動により年金支給額も増えるため、生産性の向上だけで財政負担を大幅に軽減する効果には限界があるかもしれない。
確認できていることと、まだ分からないこと
確認できていること
- 高齢化と出生率の低下により、退職者に対する労働者の数は減る見通しであり、現行制度を維持すれば、NZ SuperがGDPや政府歳入に占める割合が高まる可能性がある。
- 住宅の購入やローン返済が以前より遅くなる可能性があり、将来の退職者の住宅費負担が増すことが懸念されている。
- KiwiSaverの拠出拡大は貯蓄を増やす可能性がある一方、家計、企業コスト、賃金、またはほかの税に影響する可能性がある。
- NZ Super Fundは現在の資金を運用して将来の年金費用に備えており、論説は税額と拠出額の規模の違い、および長期運用の前提を示している。
- 論説は、住宅費、貯蓄、基金による事前積み立て、生産性・雇用・経済成長などをあわせて検討すべきだと提案している。
まだ分からないこと
- 著者がNZ Superの支給年齢や給付額の算定方法を具体的にどのように変更すべきだと支持しているかは示されていない。
- NZ Super Fundへの課税や政府拠出金を変更した場合、将来世代の負担が実際にどの程度変わるかは確認されていない。
- 30年後の基金規模として示された額は年率7.2%の収益を仮定した試算であり、実際の結果はこの資料だけでは分からない。
読者が確認したいこと
- 老後に関する政策提案を読む際は、支給年齢だけでなく、住宅費や個人の貯蓄も取り上げているかを確認できる。
- KiwiSaverの拠出額や税制の変更が提案された場合、家計、雇用主、ほかの納税者のうち誰が費用を負担するのかを確認する必要がある。
- NZ Super Fundに関する提案は、現在の政府財政への影響と、将来の基金積み立ての効果をあわせて比較できる。