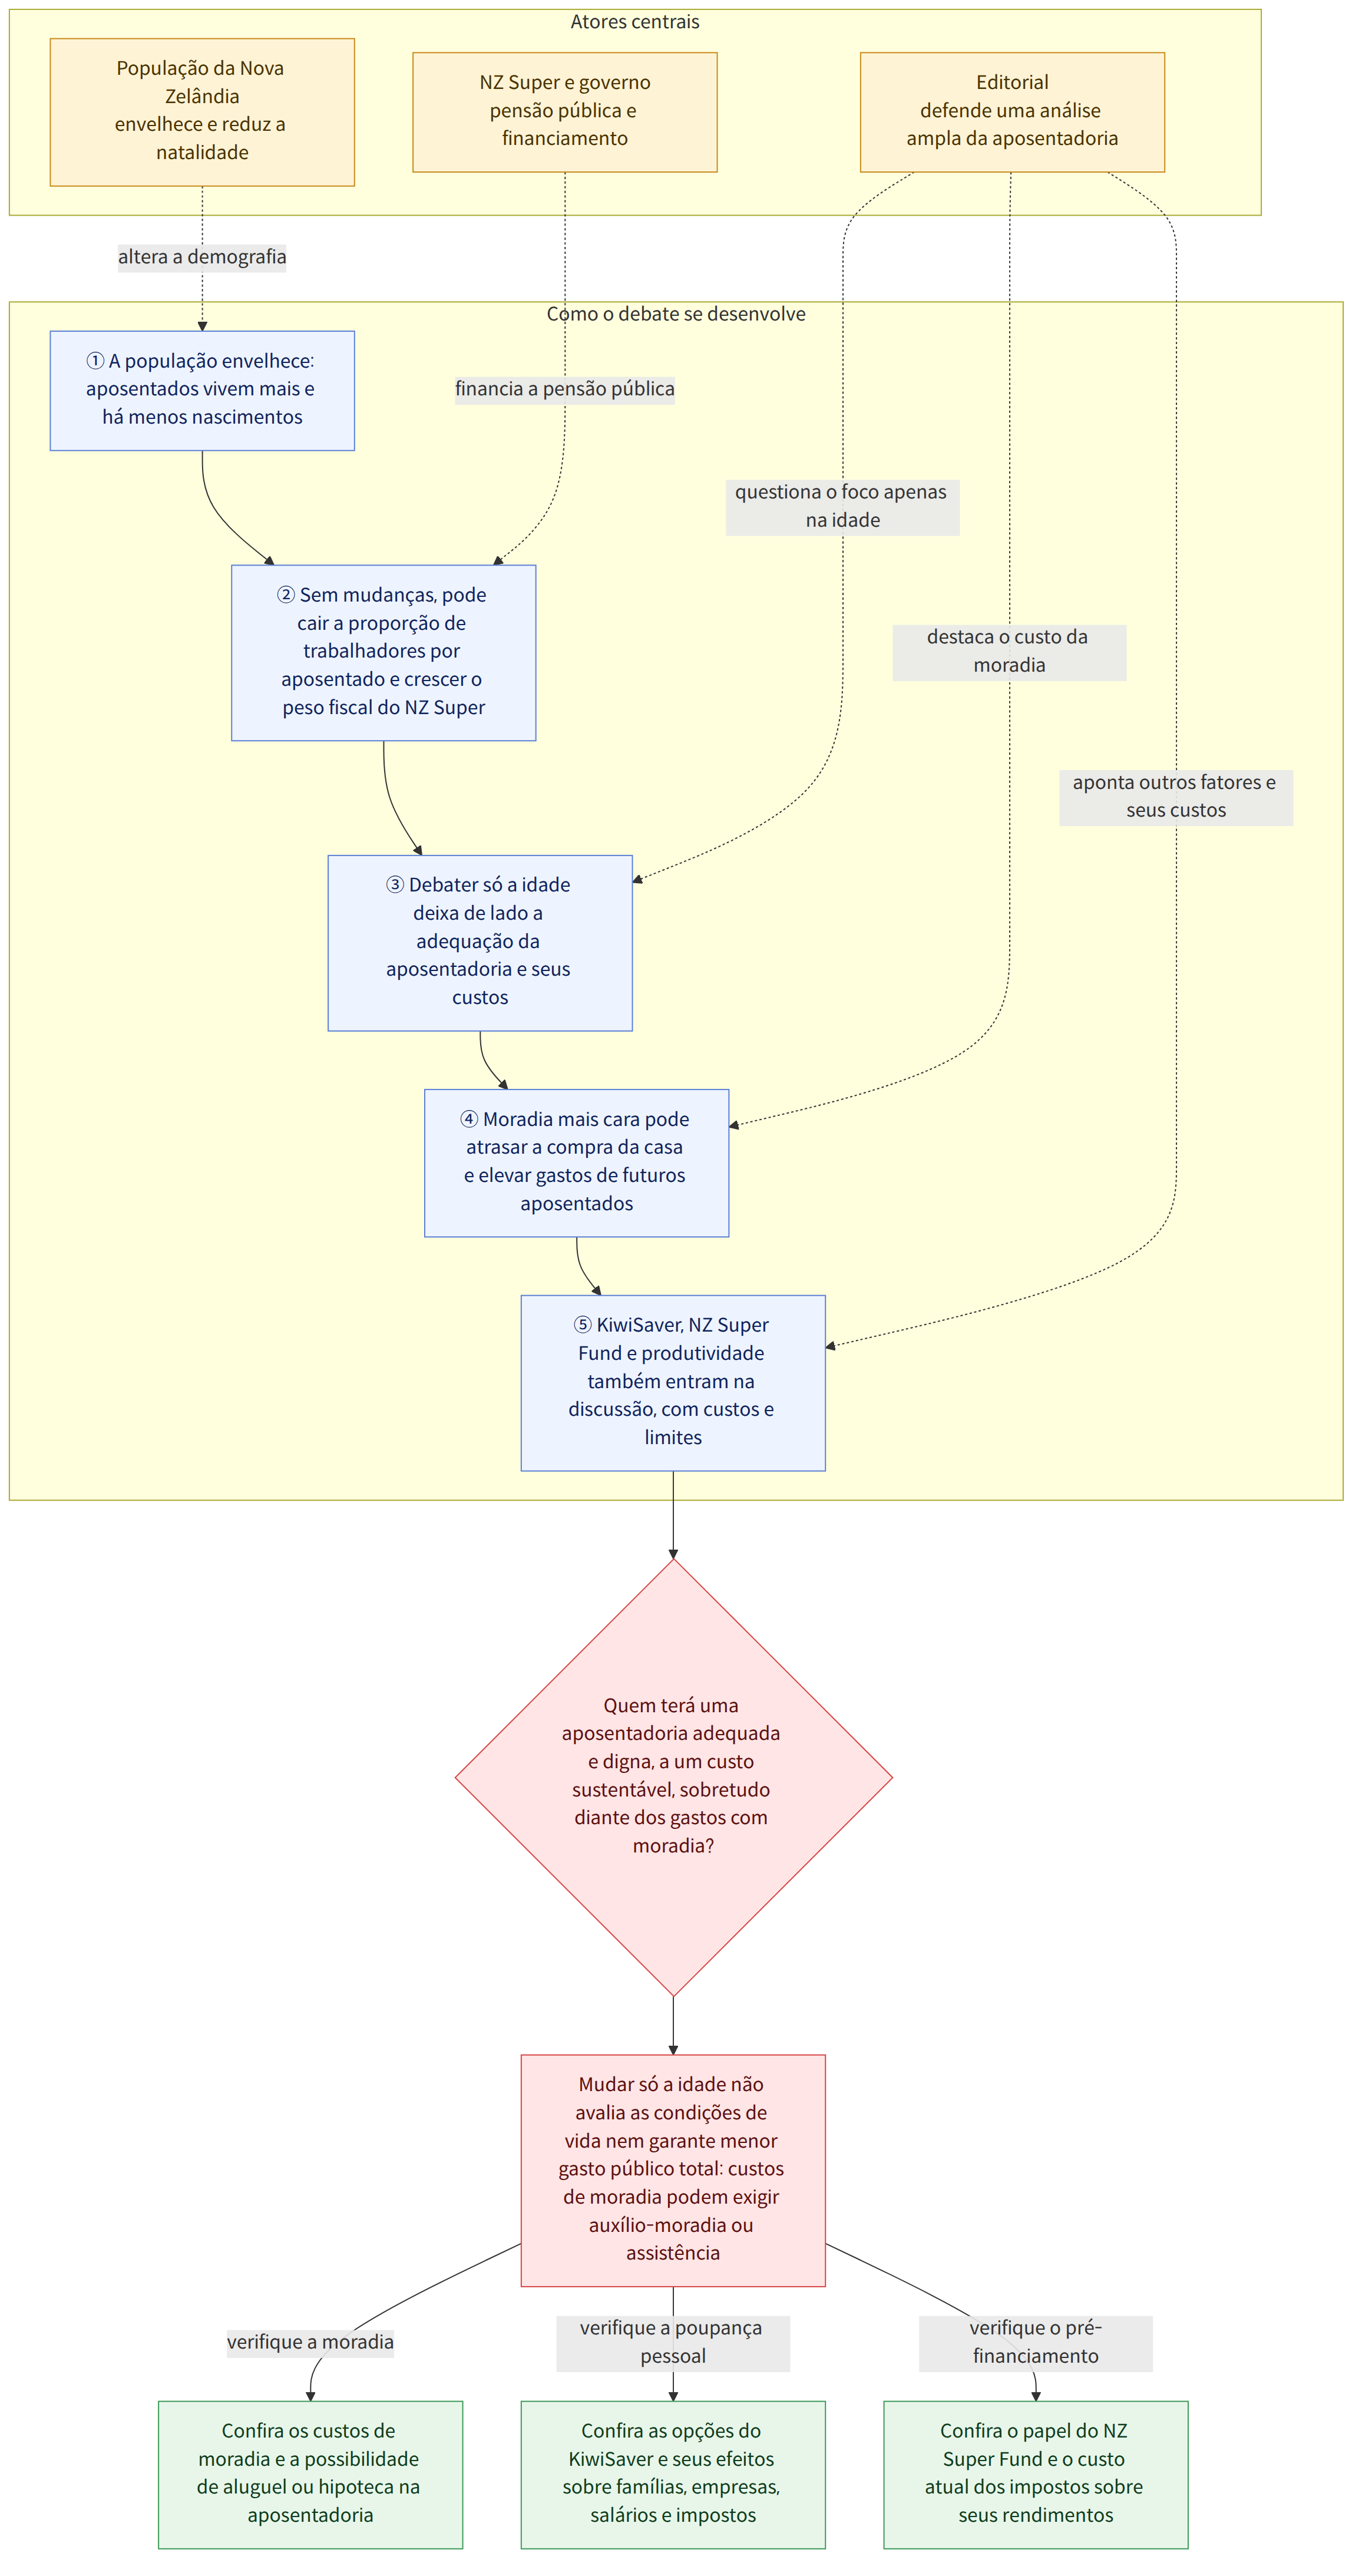
Com o envelhecimento da população da Nova Zelândia, os aposentados viverão mais e a taxa de natalidade cairá. Com isso, a previsão é que diminua o número de trabalhadores em relação ao de aposentados. Se o sistema atual não mudar, também poderá aumentar a parcela do produto interno bruto (PIB) e da receita do governo destinada ao NZ Super (pensão pública de aposentadoria da Nova Zelândia). Um editorial argumenta que o debate não deve se limitar à questão de aumentar ou não a idade para receber a pensão: é preciso perguntar como oferecer uma aposentadoria adequada e digna a um custo que as gerações futuras possam suportar.
Contexto
É importante perguntar se o financiamento do NZ Super é sustentável, mas ajustar a idade para receber a pensão, por si só, não permite avaliar as condições de vida na aposentadoria. O editorial explica a adequação da aposentadoria como a soma dos recursos pessoais e do apoio do governo, menos os custos da aposentadoria. Sob essa perspectiva, é preciso considerar não só o valor da pensão pública, mas também despesas como a poupança pessoal e os custos de moradia.
A situação habitacional é um fator que altera esse cálculo. No passado, a maioria dos neozelandeses era proprietária de uma casa aos 65 anos, e muitos se aposentavam depois de quitar a hipoteca. Isso porque, quando os gastos com aluguel ou com o pagamento da hipoteca são menores, o peso das despesas de subsistência pode mudar mesmo que o valor da pensão seja o mesmo.
No entanto, a alta dos preços das casas pode atrasar a compra de um imóvel ou prolongar o período necessário para quitar a hipoteca, e algumas pessoas podem não conseguir comprar uma casa. Segundo o editorial, é possível que, entre os futuros aposentados, aumente o número de pessoas com despesas consideráveis de moradia. Nesse contexto, a política habitacional também é uma política que determina os custos da aposentadoria.
O que esta notícia significa
Se o debate se limitar a propostas para aumentar a idade de recebimento, pode deixar de lado a situação dos aposentados que têm dificuldade para arcar com os custos de moradia. O editorial observa que, mesmo que o NZ Super seja reduzido, aposentados com despesas maiores de moradia talvez precisem de outras formas de gasto público, como auxílio-moradia ou assistência para pessoas em situação de necessidade. Por isso, é difícil afirmar que uma mudança em uma única rubrica de gasto com pensões levará diretamente a uma redução da despesa pública total.
Entre as medidas mencionadas para aumentar a poupança pessoal estão elevar as contribuições ao KiwiSaver (plano de poupança para aposentadoria da Nova Zelândia), alterar as contribuições dos empregadores e ajustar os impostos sobre os rendimentos da poupança. O aumento da poupança pode reduzir a dependência dos aposentados em relação ao apoio do governo, mas também tem custos. O aumento das contribuições dos funcionários pode pressionar o orçamento das famílias, enquanto o aumento das contribuições dos empregadores pode elevar os custos das empresas e afetar os salários. Ampliar os incentivos fiscais pode transferir esse custo para outros impostos, e pessoas com renda baixa ou instável podem não acumular recursos suficientes para a aposentadoria mesmo que poupem mais.
Por exemplo, se uma pessoa prestes a se aposentar não for proprietária de uma casa e tiver de continuar pagando aluguel, não é possível avaliar plenamente suas condições de aposentadoria apenas pelo valor do NZ Super. Mesmo considerando conjuntamente a poupança pessoal e o apoio do governo, os recursos necessários podem variar conforme o custo da moradia. Trata-se de um exemplo hipotético, não do valor real da pensão ou das despesas de moradia de uma pessoa específica.
O NZ Super Fund (fundo que acumula ativos para ajudar a custear futuras pensões) foi criado para investir o dinheiro dos contribuintes atuais, permitindo que governos futuros usem os ativos acumulados para cobrir o aumento dos custos do NZ Super. Segundo o editorial, o fundo pagou cerca de 1,2 bilhão de dólares neozelandeses em impostos sobre os rendimentos dos investimentos em 2026, enquanto as contribuições previstas do governo foram consideravelmente menores. O editorial calcula que, se esses impostos fossem investidos continuamente com rendimento anual de 7,2%, poderiam chegar a cerca de 9,66 bilhões de dólares neozelandeses em 30 anos. No entanto, também é preciso considerar que a cobrança desses impostos reduz os recursos que o governo pode usar atualmente.
O aumento da produtividade também é apresentado como uma opção, mas, segundo o editorial, dificilmente resolveria sozinho o problema fiscal. A produtividade da Nova Zelândia cresceu, em média, 0,7% ao ano nos últimos 20 anos, e o NZ Super está vinculado aos salários. O aumento da produtividade pode ampliar a capacidade da economia, mas, como as pensões também podem subir em função da indexação aos salários, o efeito de reduzir significativamente o peso fiscal apenas com ganhos de produtividade pode ser limitado.
Fatos confirmados e o que ainda não se sabe
Fatos confirmados
- A previsão é que o número de trabalhadores em relação ao de aposentados diminua devido ao envelhecimento da população e à queda da taxa de natalidade; se o sistema atual for mantido, a parcela do PIB e da receita do governo destinada ao NZ Super poderá aumentar.
- Foi apontada a possibilidade de que os futuros aposentados enfrentem custos maiores de moradia, já que a compra de casas e a quitação das hipotecas podem ocorrer mais tarde do que no passado.
- O aumento das contribuições ao KiwiSaver pode elevar a poupança, mas também pode afetar o orçamento das famílias, os custos das empresas, os salários ou outros impostos.
- O NZ Super Fund investe dinheiro atualmente para se preparar para os custos futuros das pensões, e o editorial apresenta diferenças entre o montante de impostos e o de contribuições, além de uma hipótese de investimento de longo prazo.
- O editorial propõe que sejam analisados em conjunto os custos de moradia, a poupança, o pré-financiamento pelo fundo, a produtividade, o emprego e o crescimento econômico.
O que ainda não se sabe
- Não foi especificado que mudanças o autor defende para a idade de recebimento do NZ Super ou para o cálculo dos benefícios.
- Não foi confirmado quanto o peso para as gerações futuras mudaria, na prática, se os impostos ou as contribuições do governo para o NZ Super Fund fossem alterados.
- O valor projetado para o fundo daqui a 30 anos é um cálculo baseado na hipótese de rendimento anual de 7,2%; os resultados reais não podem ser conhecidos apenas com essas informações.
O que o leitor pode verificar
- Ao analisar propostas de políticas para a aposentadoria, é possível verificar se elas abordam não apenas a idade para receber a pensão, mas também os custos de moradia e a poupança pessoal.
- Se forem propostas mudanças nas contribuições ao KiwiSaver ou no sistema tributário, é importante verificar quem arcará com os custos: as famílias, os empregadores ou outros contribuintes.
- Ao avaliar propostas relacionadas ao NZ Super Fund, é possível comparar tanto o impacto sobre as finanças atuais do governo quanto os efeitos sobre a acumulação de recursos para o fundo no futuro.