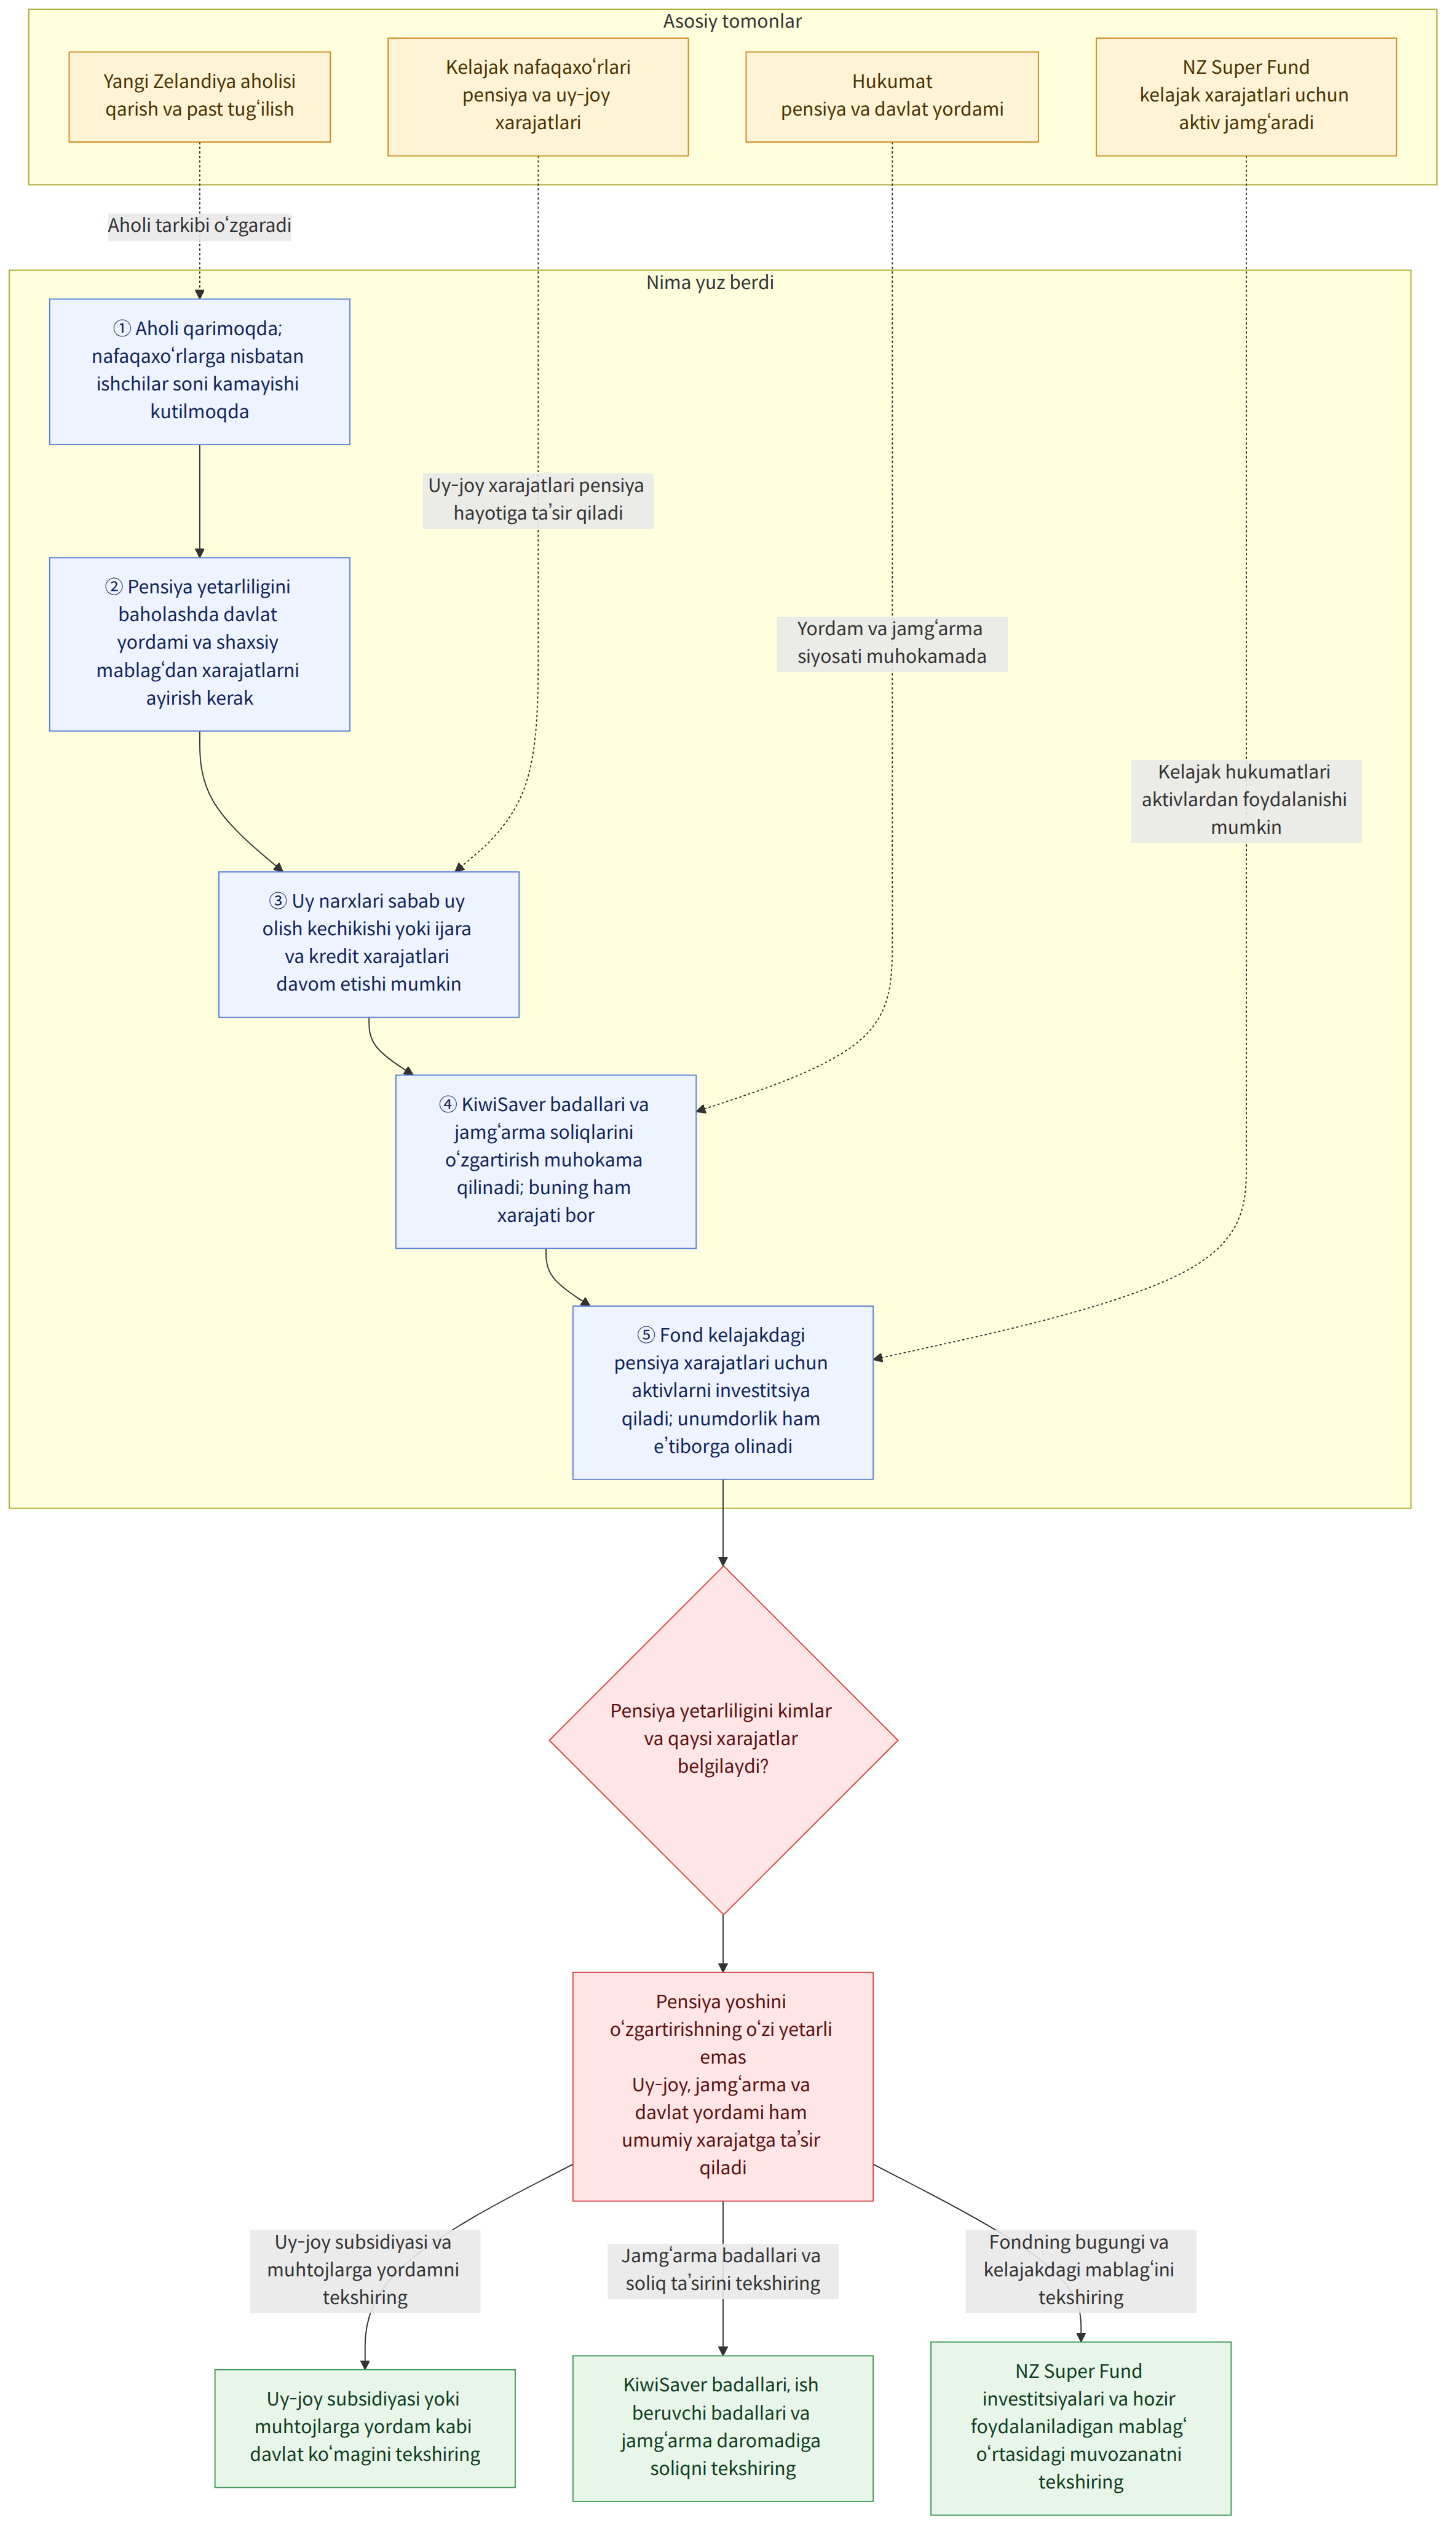
Yangi Zelandiyada aholi qarib, nafaqaxo‘rlar uzoqroq yashayotgani va tug‘ilish darajasi pastligi sababli, nafaqaxo‘rlarga nisbatan ishchilar soni kamayishi kutilmoqda. Amaldagi tizim o‘zgartirilmasa, NZ Super (Yangi Zelandiyaning davlat qarilik pensiyasi; 뉴질랜드의 공적 노후연금)ning yalpi ichki mahsulot (YAIM) va davlat daromadlaridagi ulushi ham ortishi mumkin. Tahririy maqolada bu bahsni faqat pensiya to‘lash yoshini oshirish yoki oshirmaslik masalasi bilan cheklamasdan, kelajak avlodlar ko‘tara oladigan xarajatlar evaziga yetarli va munosib pensiya hayotini qanday ta’minlash haqida so‘rash kerakligi ta’kidlanadi.
Asosiy ma’lumot va kontekst
NZ Super’ning moliyaviy barqarorligi masalasini ko‘rib chiqish muhim, biroq pensiya to‘lash yoshini o‘zgartirishning o‘zi pensiya davridagi turmush sharoitini baholash uchun yetarli emas. Tahririy maqolada pensiya hayotining yetarliligi shaxsiy mablag‘lar va davlat yordamini qo‘shib, so‘ng pensiya davridagi xarajatlarni ayirish orqali izohlanadi. Bu nuqtayi nazardan nafaqat davlat pensiyasining miqdori, balki shaxsiy jamg‘armalar va uy-joy xarajatlari kabi sarflarni ham ko‘rib chiqish kerak.
Uy-joy bilan bog‘liq vaziyat bu hisob-kitobni o‘zgartiradigan omildir. Ilgari Yangi Zelandiyaliklarning aksariyati 65 yoshida uy-joyga egalik qilgan, ko‘pchiligi esa ipoteka kreditini to‘lab bo‘lgach nafaqaga chiqqan. Chunki ijara yoki kredit to‘lovi kam bo‘lsa, bir xil pensiya bilan ham turmush xarajatlarining yuki boshqacha bo‘lishi mumkin.
Biroq uy-joy narxlari oshgani sababli uy sotib olish kechikishi yoki kreditni to‘lash muddati uzayishi, ayrimlar esa umuman uy sotib ololmasligi mumkin. Tahririy maqolada buning oqibatida kelajakdagi nafaqaxo‘rlar orasida katta uy-joy xarajatlarini zimmasiga oladiganlar ko‘payishi ehtimoli borligi aytiladi. Shu nuqtayi nazardan, uy-joy siyosati ham pensiya davridagi xarajatlarni belgilaydigan siyosatdir.
Bu xabar nimani anglatadi
Faqat pensiya to‘lash yoshini oshirish masalasini muhokama qilish uy-joy xarajatlarini qoplashga qiynalayotgan nafaqaxo‘rlarning ahvolini e’tibordan chetda qoldirishi mumkin. Tahririy maqolada NZ Super qisqartirilgan taqdirda ham, uy-joy xarajatlari ortgan nafaqaxo‘rlarga uy-joy subsidiyasi yoki muhtojlarga yordam kabi davlat xarajatlarining boshqa shakllari kerak bo‘lishi mumkinligi qayd etiladi. Shu sababli pensiya xarajatlarining bir bandi o‘zgarishi umumiy davlat xarajatlari darhol kamayadi, degan xulosaga kelish qiyin.
Shaxsiy jamg‘armalarni ko‘paytirish yo‘llari sifatida KiwiSaver (Yangi Zelandiyaning pensiya jamg‘armasi tizimi; 뉴질랜드의 퇴직 저축 제도) badallarini oshirish, ish beruvchilarning badallarini o‘zgartirish va jamg‘arma daromadlariga solinadigan soliqlarni tartibga solish muhokama qilinmoqda. Jamg‘armalar oshsa, nafaqaxo‘rlarning davlat yordamiga kamroq tayanish imkoniyati paydo bo‘lishi mumkin, biroq buning ham xarajati bor. Xodimlar badallarining oshishi oilaviy budjetga bosim qilishi, ish beruvchilar badallarining oshishi esa korxonalar xarajatlarini ko‘paytirib, ish haqiga ta’sir qilishi mumkin. Soliq imtiyozlari kengaytirilsa, bu yuk boshqa soliqlarga o‘tishi mumkin. Daromadi past yoki beqaror bo‘lgan odamlar esa jamg‘armalarini oshirgan taqdirda ham pensiya uchun yetarli aktiv to‘play olmasligi mumkin.
Masalan, pensiyaga chiqish arafasidagi kishi uyga egalik qilmasa va ijara haqini to‘lashda davom etsa, uning pensiya davridagi turmushini faqat NZ Super miqdoriga qarab to‘liq baholab bo‘lmaydi. Shaxsiy jamg‘armalar va davlat yordami birgalikda hisobga olingan taqdirda ham, zarur mablag‘ miqdori uy-joy xarajatlari qancha bo‘lishiga qarab o‘zgarishi mumkin. Bu taxminiy misol bo‘lib, muayyan shaxsning haqiqiy pensiya miqdori yoki uy-joy xarajatlarini anglatmaydi.
NZ Super Fund (kelajakdagi pensiya xarajatlarini qoplash uchun aktivlar jamg‘aradigan fond; 미래 연금 비용을 지원하기 위해 자산을 쌓는 기금) hozirgi soliq to‘lovchilarning mablag‘larini investitsiya qiladi. U kelajakdagi hukumatlar yig‘ilgan aktivlardan foydalanib, ortib borayotgan NZ Super xarajatlarini qoplashi uchun tuzilgan. Tahririy maqolaga ko‘ra, fond 2026-yilda investitsiya daromadidan taxminan 1,2 milliard Yangi Zelandiya dollari miqdorida soliq to‘lagan, rejalashtirilgan hukumat badallari esa bu miqdordan ancha kam bo‘lgan. Tahririy maqola ushbu soliq mablag‘lari investitsiya qilinib, yiliga 7,2% daromad keltiradi, deb faraz qilinsa, 30 yildan so‘ng ular taxminan 9,66 milliard Yangi Zelandiya dollariga yetishi mumkinligini hisoblaydi. Biroq soliq undirilmasa, hukumatning hozir foydalanishi mumkin bo‘lgan mablag‘i kamayishini ham hisobga olish lozim.
Mehnat unumdorligini oshirish ham mumkin bo‘lgan yo‘llardan biri sifatida ko‘rsatiladi, ammo bu moliyaviy muammoni o‘z-o‘zidan hal qilishga yetmaydi, deyiladi. Yangi Zelandiyada so‘nggi 20 yil ichida mehnat unumdorligi yiliga o‘rtacha 0,7% ga oshgan, NZ Super esa ish haqiga bog‘langan. Mehnat unumdorligining oshishi iqtisodiyot imkoniyatlarini kengaytirishi mumkin, biroq pensiya ish haqiga bog‘langani uchun to‘lovlar ham ko‘payishi mumkin. Shu bois unumdorlikning o‘zi oshishi moliyaviy yukni sezilarli kamaytirish imkonini cheklashi mumkin.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- Aholining qarishi va tug‘ilish darajasining pasayishi tufayli nafaqaxo‘rlar sonining ishchilarga nisbati kamayishi kutilmoqda; amaldagi tizim saqlansa, NZ Super’ning YAIM va davlat daromadlariga nisbatan ulushi ortishi mumkin.
- Uy sotib olish va kreditni to‘lash avvalgidan kechikishi mumkin, shu sababli kelajakdagi nafaqaxo‘rlarning uy-joy xarajatlari oshishi ehtimoli borligi aytilgan.
- KiwiSaver badallarini oshirish jamg‘armalarni ko‘paytirishi mumkin, biroq oilaviy budjet, korxonalar xarajatlari, ish haqi yoki boshqa soliqlarga ta’sir qilishi mumkin.
- NZ Super Fund kelajakdagi pensiya xarajatlariga tayyorgarlik ko‘rish uchun hozir mablag‘larni investitsiya qiladi; tahririy maqolada soliqlar va badallar miqdori o‘rtasidagi farq hamda uzoq muddatli investitsiya bo‘yicha taxmin keltirilgan.
- Tahririy maqolada uy-joy xarajatlari, jamg‘armalar, fondning oldindan mablag‘ to‘plashi, mehnat unumdorligi, bandlik va iqtisodiy o‘sish kabi masalalarni birgalikda ko‘rib chiqish taklif etiladi.
Hozircha noma’lum jihatlar
- Muallif NZ Super’ning to‘lov yoshini yoki nafaqa miqdorini hisoblash usulini qanday o‘zgartirishni aniq qo‘llab-quvvatlashi ko‘rsatilmagan.
- NZ Super Fund soliqlari yoki hukumat badallari o‘zgartirilsa, kelajak avlodlar zimmasidagi yuk amalda qanchaga o‘zgarishi tasdiqlanmagan.
- 30 yildan keyingi fond miqdori yiliga 7,2% daromad bo‘lishi haqidagi taxminga asoslangan hisob-kitobdir; haqiqiy natijani faqat ushbu ma’lumotlarga qarab bilib bo‘lmaydi.
O‘quvchi nimalarni tekshirishi kerak
- Pensiyaga oid siyosiy takliflarni ko‘rayotganda, ular faqat pensiya yoshini emas, uy-joy xarajatlari va shaxsiy jamg‘armalarni ham qamrab oladimi-yo‘qmi, tekshirish mumkin.
- KiwiSaver badallari yoki soliq tizimini o‘zgartirish taklif qilinsa, xarajatni oilalar, ish beruvchilar yoki boshqa soliq to‘lovchilardan kim ko‘tarishini aniqlash kerak.
- NZ Super Fund bilan bog‘liq takliflarni baholaganda, ularning hozirgi davlat moliyasiga ta’sirini va kelajakda fondga mablag‘ to‘planishiga ta’sirini birgalikda taqqoslash mumkin.