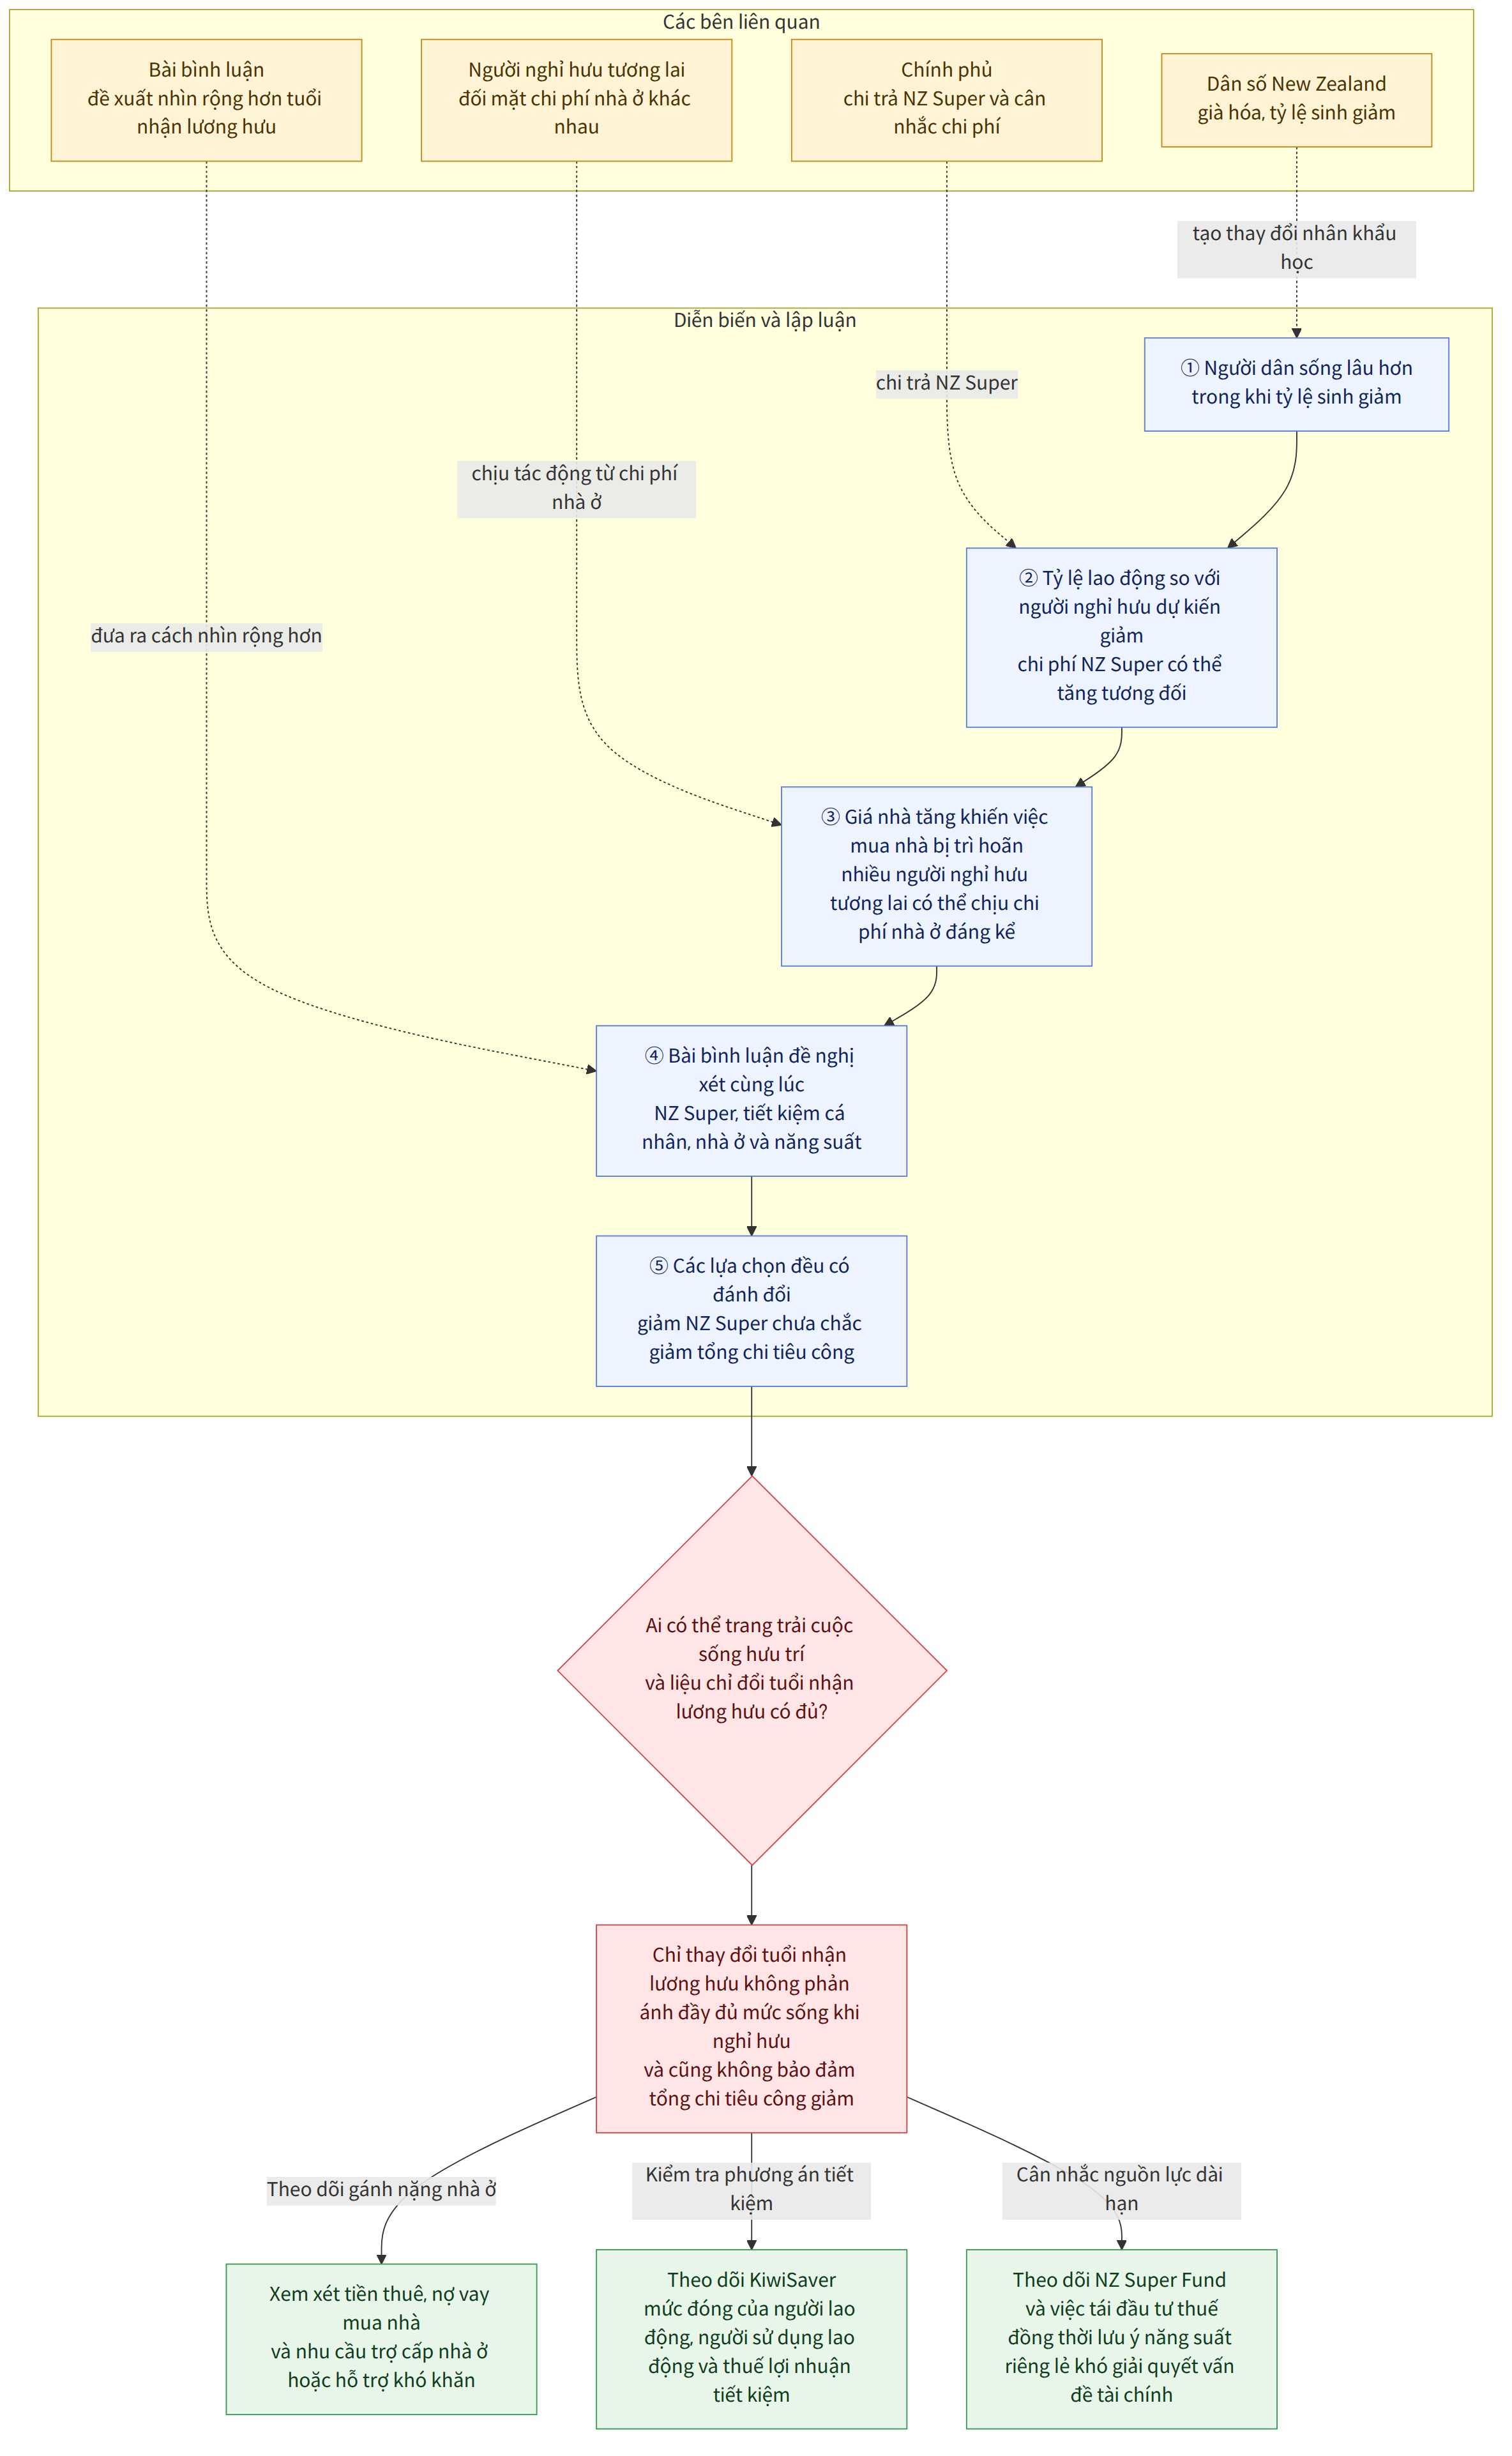
Ở New Zealand, dân số già hóa khiến người nghỉ hưu sống lâu hơn, trong khi tỷ lệ sinh giảm; dự kiến số lao động so với số người nghỉ hưu sẽ giảm. Nếu không thay đổi hệ thống hiện tại, tỷ trọng của NZ Super, chương trình lương hưu công (뉴질랜드의 공적 노후연금), trong tổng sản phẩm quốc nội (GDP) và nguồn thu của chính phủ cũng có thể tăng. Một bài bình luận cho rằng thay vì giới hạn tranh luận vào việc có nên nâng tuổi nhận lương hưu hay không, cần đặt câu hỏi làm thế nào để mang lại một cuộc sống hưu trí phù hợp và có phẩm giá với mức chi phí mà các thế hệ tương lai có thể gánh vác.
Bối cảnh
Việc xem xét tính bền vững tài chính của NZ Super là quan trọng, nhưng chỉ điều chỉnh tuổi nhận lương hưu thì không thể đánh giá được mức sống khi nghỉ hưu. Bài bình luận giải thích mức sống phù hợp khi nghỉ hưu bằng cách cộng nguồn lực cá nhân với hỗ trợ của chính phủ, rồi trừ đi chi phí nghỉ hưu. Theo cách nhìn này, cần xem xét không chỉ mức lương hưu công mà cả khoản tiết kiệm cá nhân và các khoản chi như chi phí nhà ở.
Tình hình nhà ở là một yếu tố làm thay đổi phép tính này. Trước đây, phần lớn người New Zealand sở hữu nhà ở tuổi 65, và nhiều người đã trả hết khoản vay mua nhà khi nghỉ hưu. Lý do là khi tiền thuê nhà hoặc khoản trả nợ vay mua nhà thấp, gánh nặng chi phí sinh hoạt có thể khác nhau ngay cả khi nhận cùng một mức lương hưu.
Tuy nhiên, giá nhà tăng khiến thời điểm mua nhà bị lùi lại hoặc kéo dài thời gian trả nợ, và một số người có thể không mua được nhà. Bài bình luận giải thích rằng hệ quả là trong số những người nghỉ hưu trong tương lai, số người phải gánh chi phí nhà ở đáng kể có thể tăng lên. Trong bối cảnh đó, chính sách nhà ở cũng là chính sách chi phối chi phí nghỉ hưu.
Ý nghĩa của thông tin này
Nếu chỉ thảo luận phương án nâng tuổi nhận lương hưu, có thể bỏ qua hoàn cảnh của những người nghỉ hưu khó trang trải chi phí nhà ở. Bài bình luận lưu ý rằng ngay cả khi giảm NZ Super, chính phủ vẫn có thể cần những khoản chi dưới hình thức khác, chẳng hạn trợ cấp nhà ở hoặc hỗ trợ khó khăn, cho những người nghỉ hưu phải chịu gánh nặng chi phí nhà ở ngày càng lớn. Vì vậy, không thể khẳng định rằng thay đổi một khoản chi lương hưu sẽ lập tức dẫn đến giảm tổng chi tiêu công.
Các phương án được nêu ra để tăng tiết kiệm cá nhân gồm tăng mức đóng vào KiwiSaver, thay đổi mức đóng góp của người sử dụng lao động và điều chỉnh thuế đối với lợi nhuận tiết kiệm. Tiết kiệm tăng có thể giúp người nghỉ hưu giảm mức độ phụ thuộc vào hỗ trợ của chính phủ, nhưng cũng kéo theo chi phí. Tăng mức đóng của người lao động có thể gây áp lực lên ngân sách hộ gia đình, còn tăng mức đóng của người sử dụng lao động có thể làm tăng chi phí doanh nghiệp và ảnh hưởng đến tiền lương. Tăng ưu đãi thuế có thể chuyển gánh nặng sang các loại thuế khác; người có thu nhập thấp hoặc không ổn định cũng có thể vẫn không có đủ tài sản hưu trí dù tăng tiết kiệm.
Chẳng hạn, nếu một người sắp nghỉ hưu không sở hữu nhà và vẫn phải tiếp tục trả tiền thuê, thì không thể đánh giá đầy đủ cuộc sống hưu trí của người đó chỉ dựa vào mức NZ Super. Ngay cả khi xét đồng thời tiết kiệm cá nhân và hỗ trợ của chính phủ, nguồn lực cần thiết vẫn có thể thay đổi tùy theo chi phí nhà ở. Đây là ví dụ giả định, không nói về mức lương hưu hay chi phí nhà ở thực tế của một cá nhân cụ thể.
NZ Super Fund, quỹ tích lũy tài sản để hỗ trợ chi phí lương hưu trong tương lai (미래 연금 비용을 지원하기 위해 자산을 쌓는 기금), được thiết kế để đầu tư tiền của người nộp thuế hiện nay, qua đó giúp các chính phủ trong tương lai sử dụng tài sản tích lũy để trang trải chi phí NZ Super ngày càng tăng. Theo bài bình luận, quỹ này đã nộp khoảng 1,2 tỷ đô la New Zealand tiền thuế đối với lợi nhuận đầu tư trong năm 2026, còn các khoản đóng góp dự kiến của chính phủ thấp hơn đáng kể so với con số đó. Bài bình luận tính rằng nếu tiếp tục đầu tư khoản thuế này với giả định lợi suất 7,2% mỗi năm, số tiền có thể đạt khoảng 9,66 tỷ đô la New Zealand sau 30 năm. Tuy nhiên, cũng cần cân nhắc rằng nếu không thu khoản thuế này, nguồn lực mà chính phủ có thể sử dụng hiện nay sẽ giảm.
Nâng cao năng suất cũng được đưa ra như một lựa chọn, nhưng bài bình luận cho rằng chỉ riêng biện pháp này khó có thể giải quyết vấn đề tài chính. Tỷ lệ tăng năng suất của New Zealand đạt trung bình 0,7% mỗi năm trong 20 năm qua, và NZ Super được điều chỉnh theo tiền lương. Năng suất cao hơn có thể tăng dư địa của nền kinh tế, nhưng do mức lương hưu cũng có thể tăng theo cơ chế gắn với tiền lương, tác động của việc chỉ tăng năng suất để giảm đáng kể gánh nặng tài chính có thể bị hạn chế.
Những điều đã biết và chưa thể biết
Những điều đã biết
- Dân số già hóa và tỷ lệ sinh giảm được dự báo sẽ làm giảm số lao động so với số người nghỉ hưu; nếu duy trì hệ thống hiện tại, tỷ trọng của NZ Super trong GDP và nguồn thu chính phủ có thể tăng.
- Có ý kiến cho rằng chi phí nhà ở của người nghỉ hưu trong tương lai có thể tăng do việc mua nhà và trả nợ vay mua nhà có thể diễn ra muộn hơn trước.
- Tăng mức đóng KiwiSaver có thể làm tăng tiết kiệm, nhưng cũng có thể ảnh hưởng đến ngân sách hộ gia đình, chi phí doanh nghiệp, tiền lương hoặc các loại thuế khác.
- NZ Super Fund đầu tư tiền hiện nay để chuẩn bị cho chi phí lương hưu trong tương lai; bài bình luận nêu sự chênh lệch về quy mô giữa tiền thuế và các khoản đóng góp, cũng như giả định đầu tư dài hạn.
- Bài bình luận đề xuất cùng xem xét chi phí nhà ở, tiết kiệm, việc tích lũy trước thông qua quỹ, năng suất, việc làm và tăng trưởng kinh tế.
Những điều chưa thể biết
- Bài viết không nêu cụ thể tác giả ủng hộ thay đổi tuổi nhận NZ Super hay cách tính mức hưởng như thế nào.
- Chưa xác định được việc thay đổi thuế hoặc các khoản đóng góp của chính phủ vào NZ Super Fund sẽ thực sự làm thay đổi gánh nặng của các thế hệ tương lai ra sao.
- Quy mô quỹ được nêu cho thời điểm sau 30 năm là phép tính dựa trên giả định lợi suất 7,2% mỗi năm; không thể biết kết quả thực tế chỉ từ thông tin này.
Điều độc giả cần kiểm tra
- Khi xem xét các đề xuất chính sách liên quan đến nghỉ hưu, độc giả có thể kiểm tra xem đề xuất đó có đề cập đồng thời đến chi phí nhà ở và tiết kiệm cá nhân, chứ không chỉ tuổi nhận lương hưu hay không.
- Nếu có đề xuất thay đổi mức đóng KiwiSaver hoặc chính sách thuế, cần xác định ai sẽ chịu chi phí: hộ gia đình, người sử dụng lao động hay những người nộp thuế khác.
- Với các đề xuất liên quan đến NZ Super Fund, có thể so sánh cả tác động đến tài chính hiện tại của chính phủ lẫn hiệu quả tích lũy quỹ trong tương lai.