La valeur des biens immobiliers en Australie a baissé de 5,2 % entre son pic de mars et septembre. Les prix ont reculé pendant six mois consécutifs et, selon les données de Domain, le prix d’un logement ordinaire est retombé à peu près à son niveau d’il y a un an. L’ampleur d’une éventuelle baisse supplémentaire n’est toutefois pas encore établie.
Contexte
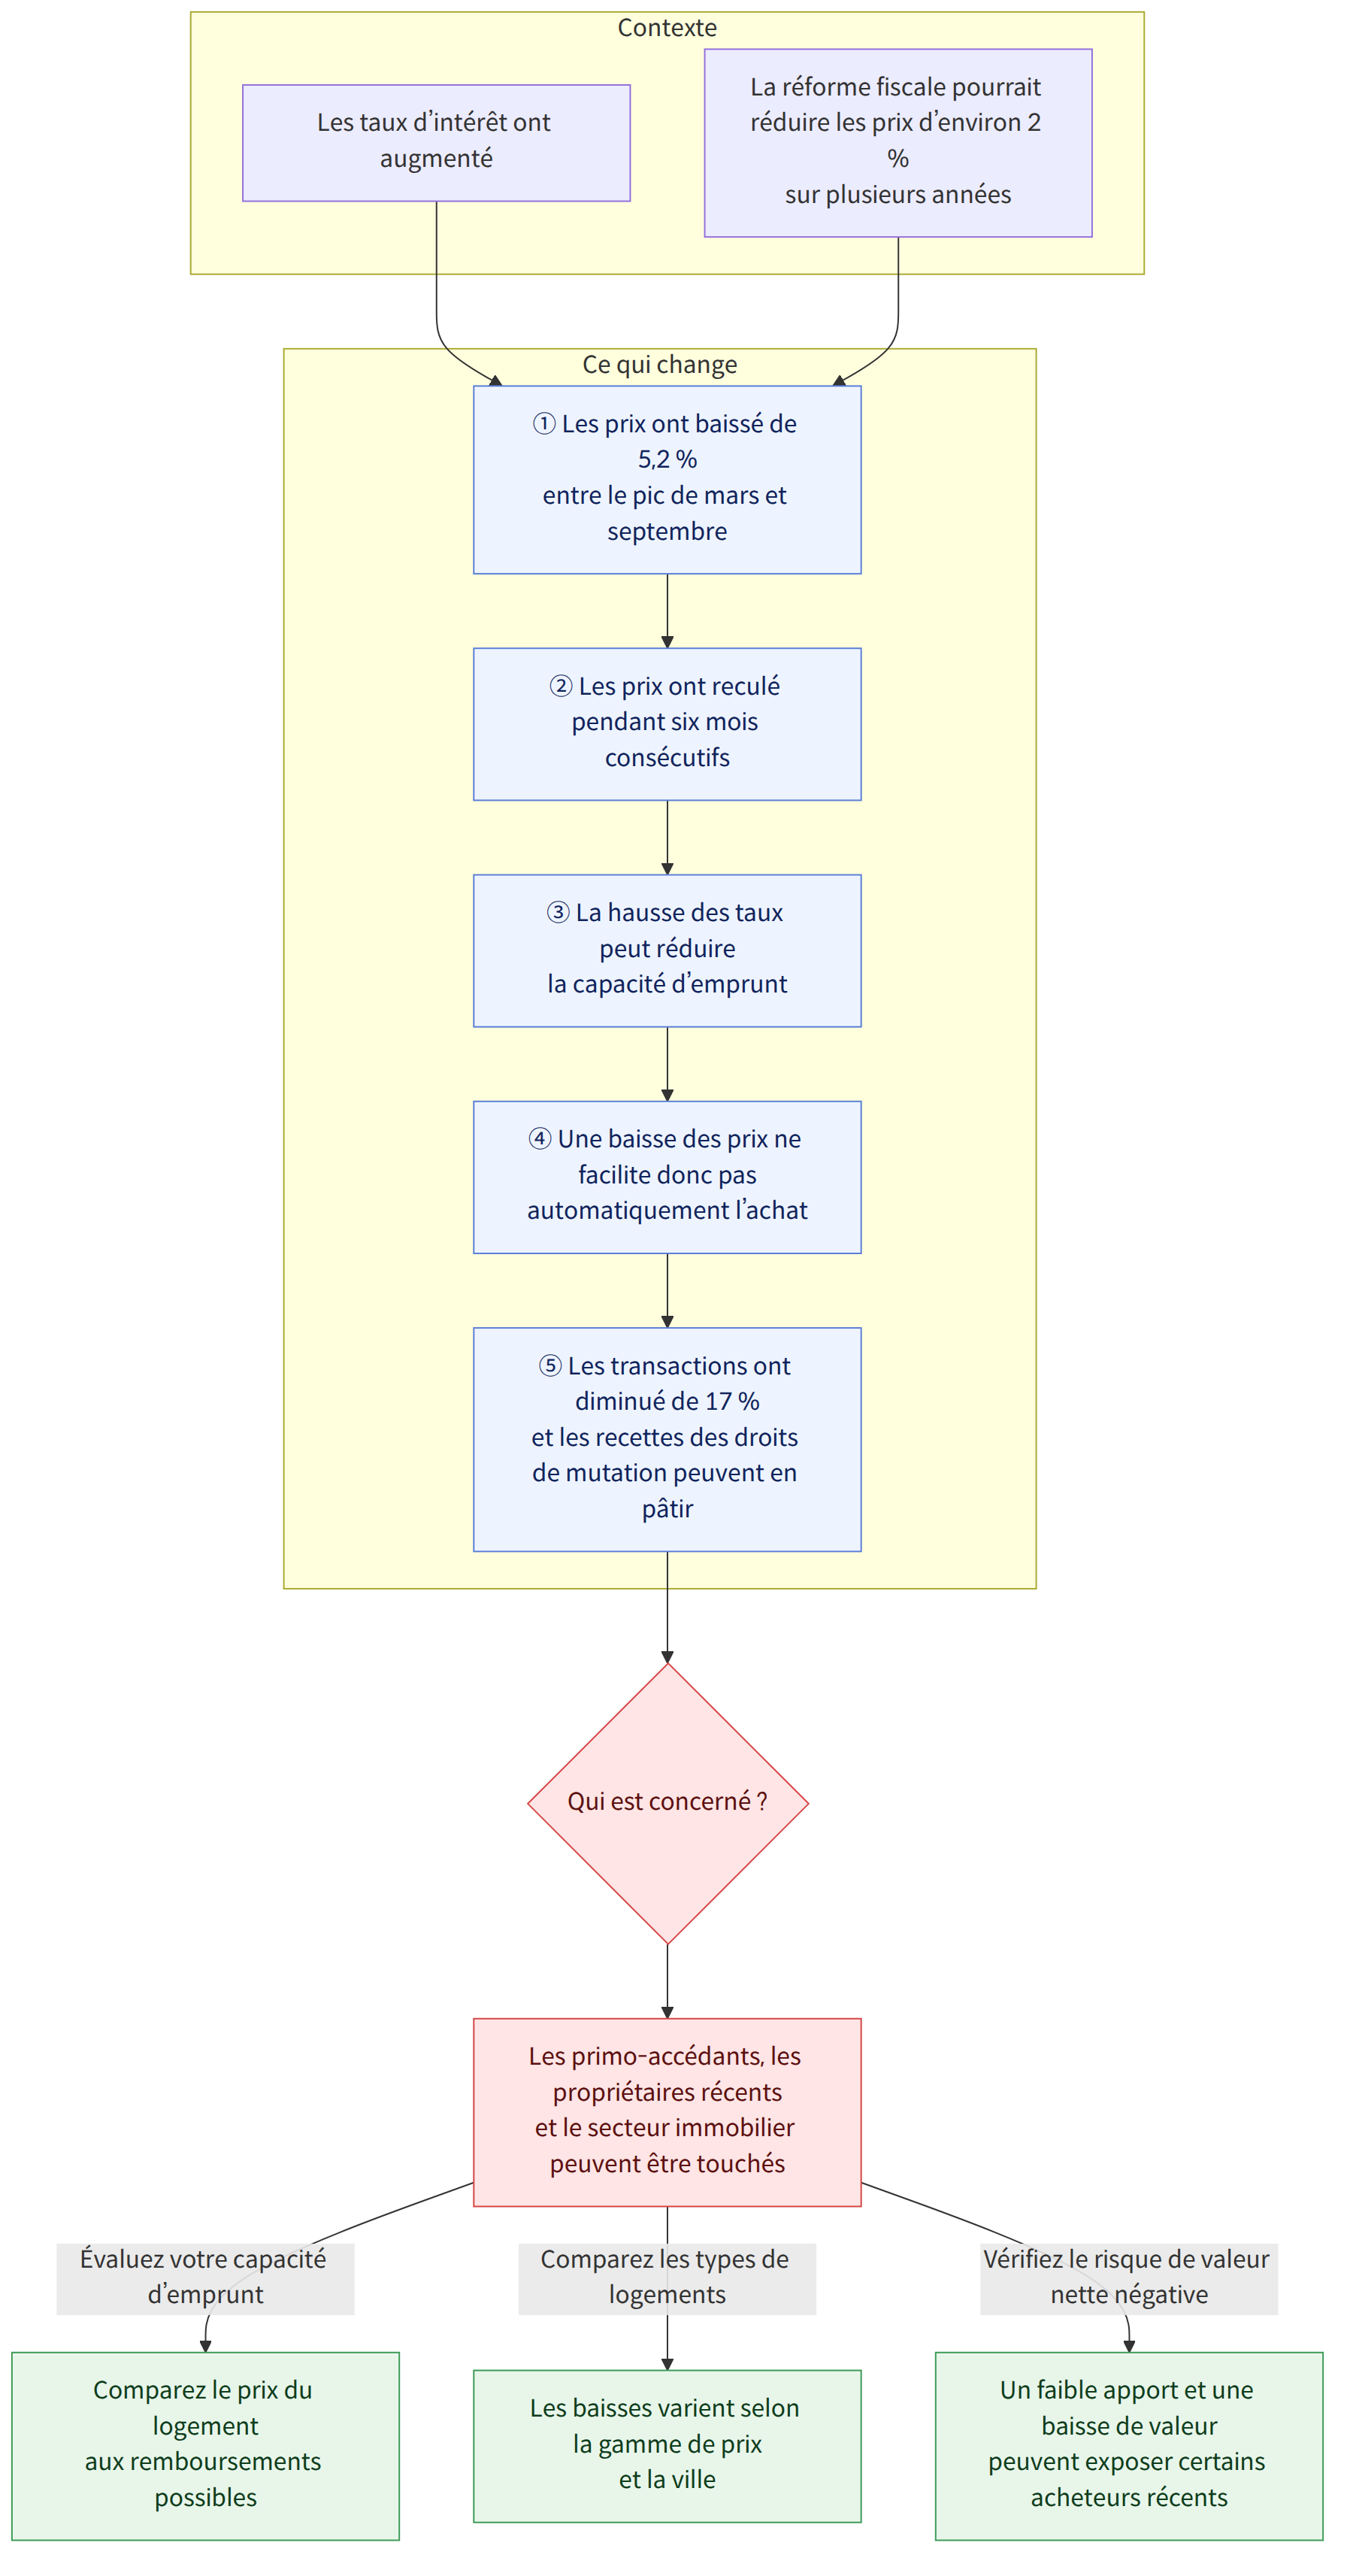
Cette baisse fait débat dans le contexte de la réforme fiscale annoncée dans le budget fédéral de mai. Cependant, dans la plupart des régions d’Australie, le marché avait déjà amorcé son repli avant l’annonce du budget : les prix ont atteint leur pic en mars, après la première hausse officielle des taux d’intérêt, puis ont diminué.
Les experts du Trésor (재무부) ont estimé que le durcissement des règles relatives au negative gearing — le traitement fiscal permettant de déduire les pertes d’un bien locatif d’autres revenus — et à l’impôt sur les plus-values ferait baisser les prix d’environ 2 % sur plusieurs années. Il convient de distinguer cette estimation des principales causes de la baisse observée cette année. L’article explique que la hausse des taux d’intérêt a joué un rôle déterminant dans la baisse des prix cette année, alors que leur recul avait été l’un des principaux moteurs de la hausse des prix immobiliers au cours des 30 dernières années.
La Banque de réserve d’Australie (호주중앙은행) a relevé ses taux la semaine dernière pour la quatrième fois depuis le début de l’année. Les marchés financiers anticipent au moins une nouvelle hausse en novembre ou en 2027. Dans ce contexte, Tim Lawless, directeur de la recherche chez Cotality, a déclaré qu’une baisse de 10 à 15 % de l’ensemble des prix des logements constituait une estimation raisonnable. Il s’agit d’une prévision, et non d’un résultat acquis.
Une baisse de 15 % serait plus importante que les reculs habituels des précédentes phases de baisse, qui se situaient entre 5 et 10 %. Cependant, d’après l’indice de SQM Research, le prix médian national des biens immobiliers, maisons et appartements confondus, a augmenté de 78 % depuis 2020. Même après une baisse de 15 %, il correspondrait donc encore au niveau du début de 2024.
Ce que cela signifie
La baisse des prix peut élargir les possibilités d’achat pour certaines personnes, mais elle ne réduit pas automatiquement le coût de l’achat. Lorsque les taux augmentent, le montant que les acheteurs peuvent emprunter diminue en même temps que les prix des logements. Les primo-accédants doivent donc examiner non seulement le prix affiché, mais aussi leur capacité d’emprunt et le poids des remboursements.
L’ampleur de la baisse des prix a aussi varié selon le type de logement et sa gamme de prix. D’après une analyse de Cotality, à Sydney, la baisse des prix des logements du quartile supérieur a dépassé de 5,3 points de pourcentage celle des logements du quartile inférieur. À Melbourne, l’écart était de 6,6 points. Même lorsque les prix baissent, on ne peut donc pas supposer que les logements dont le prix d’entrée est relativement bas deviennent moins chers dans les mêmes proportions.
À l’inverse, certains ménages ayant acheté récemment pourraient être exposés à un risque. La valeur nette négative — lorsque le solde du prêt est supérieur à la valeur du logement — pourrait poser particulièrement problème aux primo-accédants qui ont acheté un logement en 2025 avec un apport modeste. Par exemple, si une personne achète avec un faible apport, puis que le prix du logement baisse au point de passer sous le montant restant dû, elle peut se retrouver en situation de valeur nette négative. L’article ne dit toutefois pas que ce risque concerne tous les propriétaires de la même manière.
La baisse des prix peut ouvrir une porte aux primo-accédants, mais la hausse des taux réduit leur capacité d’emprunt et certains acheteurs peuvent aussi se retrouver exposés à un risque de valeur nette négative.
Les effets de la baisse ne se limitent pas aux personnes qui achètent ou vendent un logement. Selon les chiffres communiqués par Westpac, le nombre de transactions immobilières a diminué de 17 % par rapport à la même période l’année précédente. La conjugaison d’une baisse des prix et d’un recul des transactions peut freiner l’activité du secteur immobilier et peser sur les recettes des droits de mutation, qui dépendent des transactions.
Dispositifs et informations utiles
La réforme fiscale évoquée dans cet article prévoit de durcir les règles relatives au negative gearing et à l’impôt sur les plus-values. Les experts du Trésor en estiment l’effet sur les prix à environ 2 % sur plusieurs années. Ce contexte montre qu’il est difficile d’expliquer l’ensemble du recul du marché immobilier par cette seule politique. L’article indique que les prix avaient déjà commencé à baisser dans la plupart des régions avant l’annonce du budget de mai et que les hausses de taux intervenues cette année en sont un facteur important.
Concernant les finances des États, les droits de mutation ont représenté entre 18,5 et 22,5 % des recettes fiscales collectées au sein de la Nouvelle-Galles du Sud et du Victoria en 2022-2023. L’article avance que remplacer les droits de mutation par un impôt foncier à assiette large pourrait stabiliser davantage les recettes des gouvernements des États et des territoires et contribuer à réduire la volatilité du marché immobilier. Il s’agit d’une proposition de politique publique formulée dans l’article ; ni les modalités de la transition ni un calendrier précis de mise en œuvre ne sont indiqués.
Faits établis et inconnues
Faits établis
- La valeur des biens immobiliers à l’échelle nationale a baissé de 5,2 % entre son pic de mars et septembre, et a reculé pendant six mois consécutifs.
- Les experts du Trésor ont estimé à environ 2 %, sur plusieurs années, l’effet sur les prix du durcissement des règles relatives au negative gearing et à l’impôt sur les plus-values.
- Le directeur de la recherche de Cotality a présenté une baisse de 10 à 15 % de l’ensemble des prix comme une estimation raisonnable, mais il ne s’agit pas d’un résultat acquis.
- Selon les chiffres communiqués par Westpac, le nombre de transactions immobilières a diminué de 17 % par rapport à la même période l’année précédente.
- En Nouvelle-Galles du Sud et dans le Victoria, les droits de mutation ont représenté entre 18,5 et 22,5 % des recettes fiscales collectées dans ces États en 2022-2023.
Ce qui reste incertain
- Il n’est pas établi que les prix des logements baisseront effectivement de 10 à 15 %.
- L’article ne fournit pas les données détaillées ni la méthode de calcul des chiffres du graphique qui y est inséré.
- L’article ne permet pas de savoir dans quelle mesure l’évolution des taux et du nombre de transactions influera à l’avenir sur les prix des logements dans chaque région et chaque gamme de prix.
Points à vérifier
- Si vous avez acheté récemment, vous pouvez comparer la valeur actuelle de votre logement au solde restant de votre prêt afin de déterminer s’il existe un risque de valeur nette négative.
- Si vous envisagez d’acheter votre premier logement, ne partez pas du principe qu’une baisse des prix améliore à elle seule votre capacité à acheter : prenez également en compte l’évolution de votre capacité d’emprunt liée à la hausse des taux.
- Pour examiner les politiques du logement, il est utile de suivre non seulement l’évolution des prix, mais aussi le nombre de transactions, la part des droits de mutation dans les recettes des États et l’avancement de la proposition visant à remplacer ces droits par un impôt foncier.