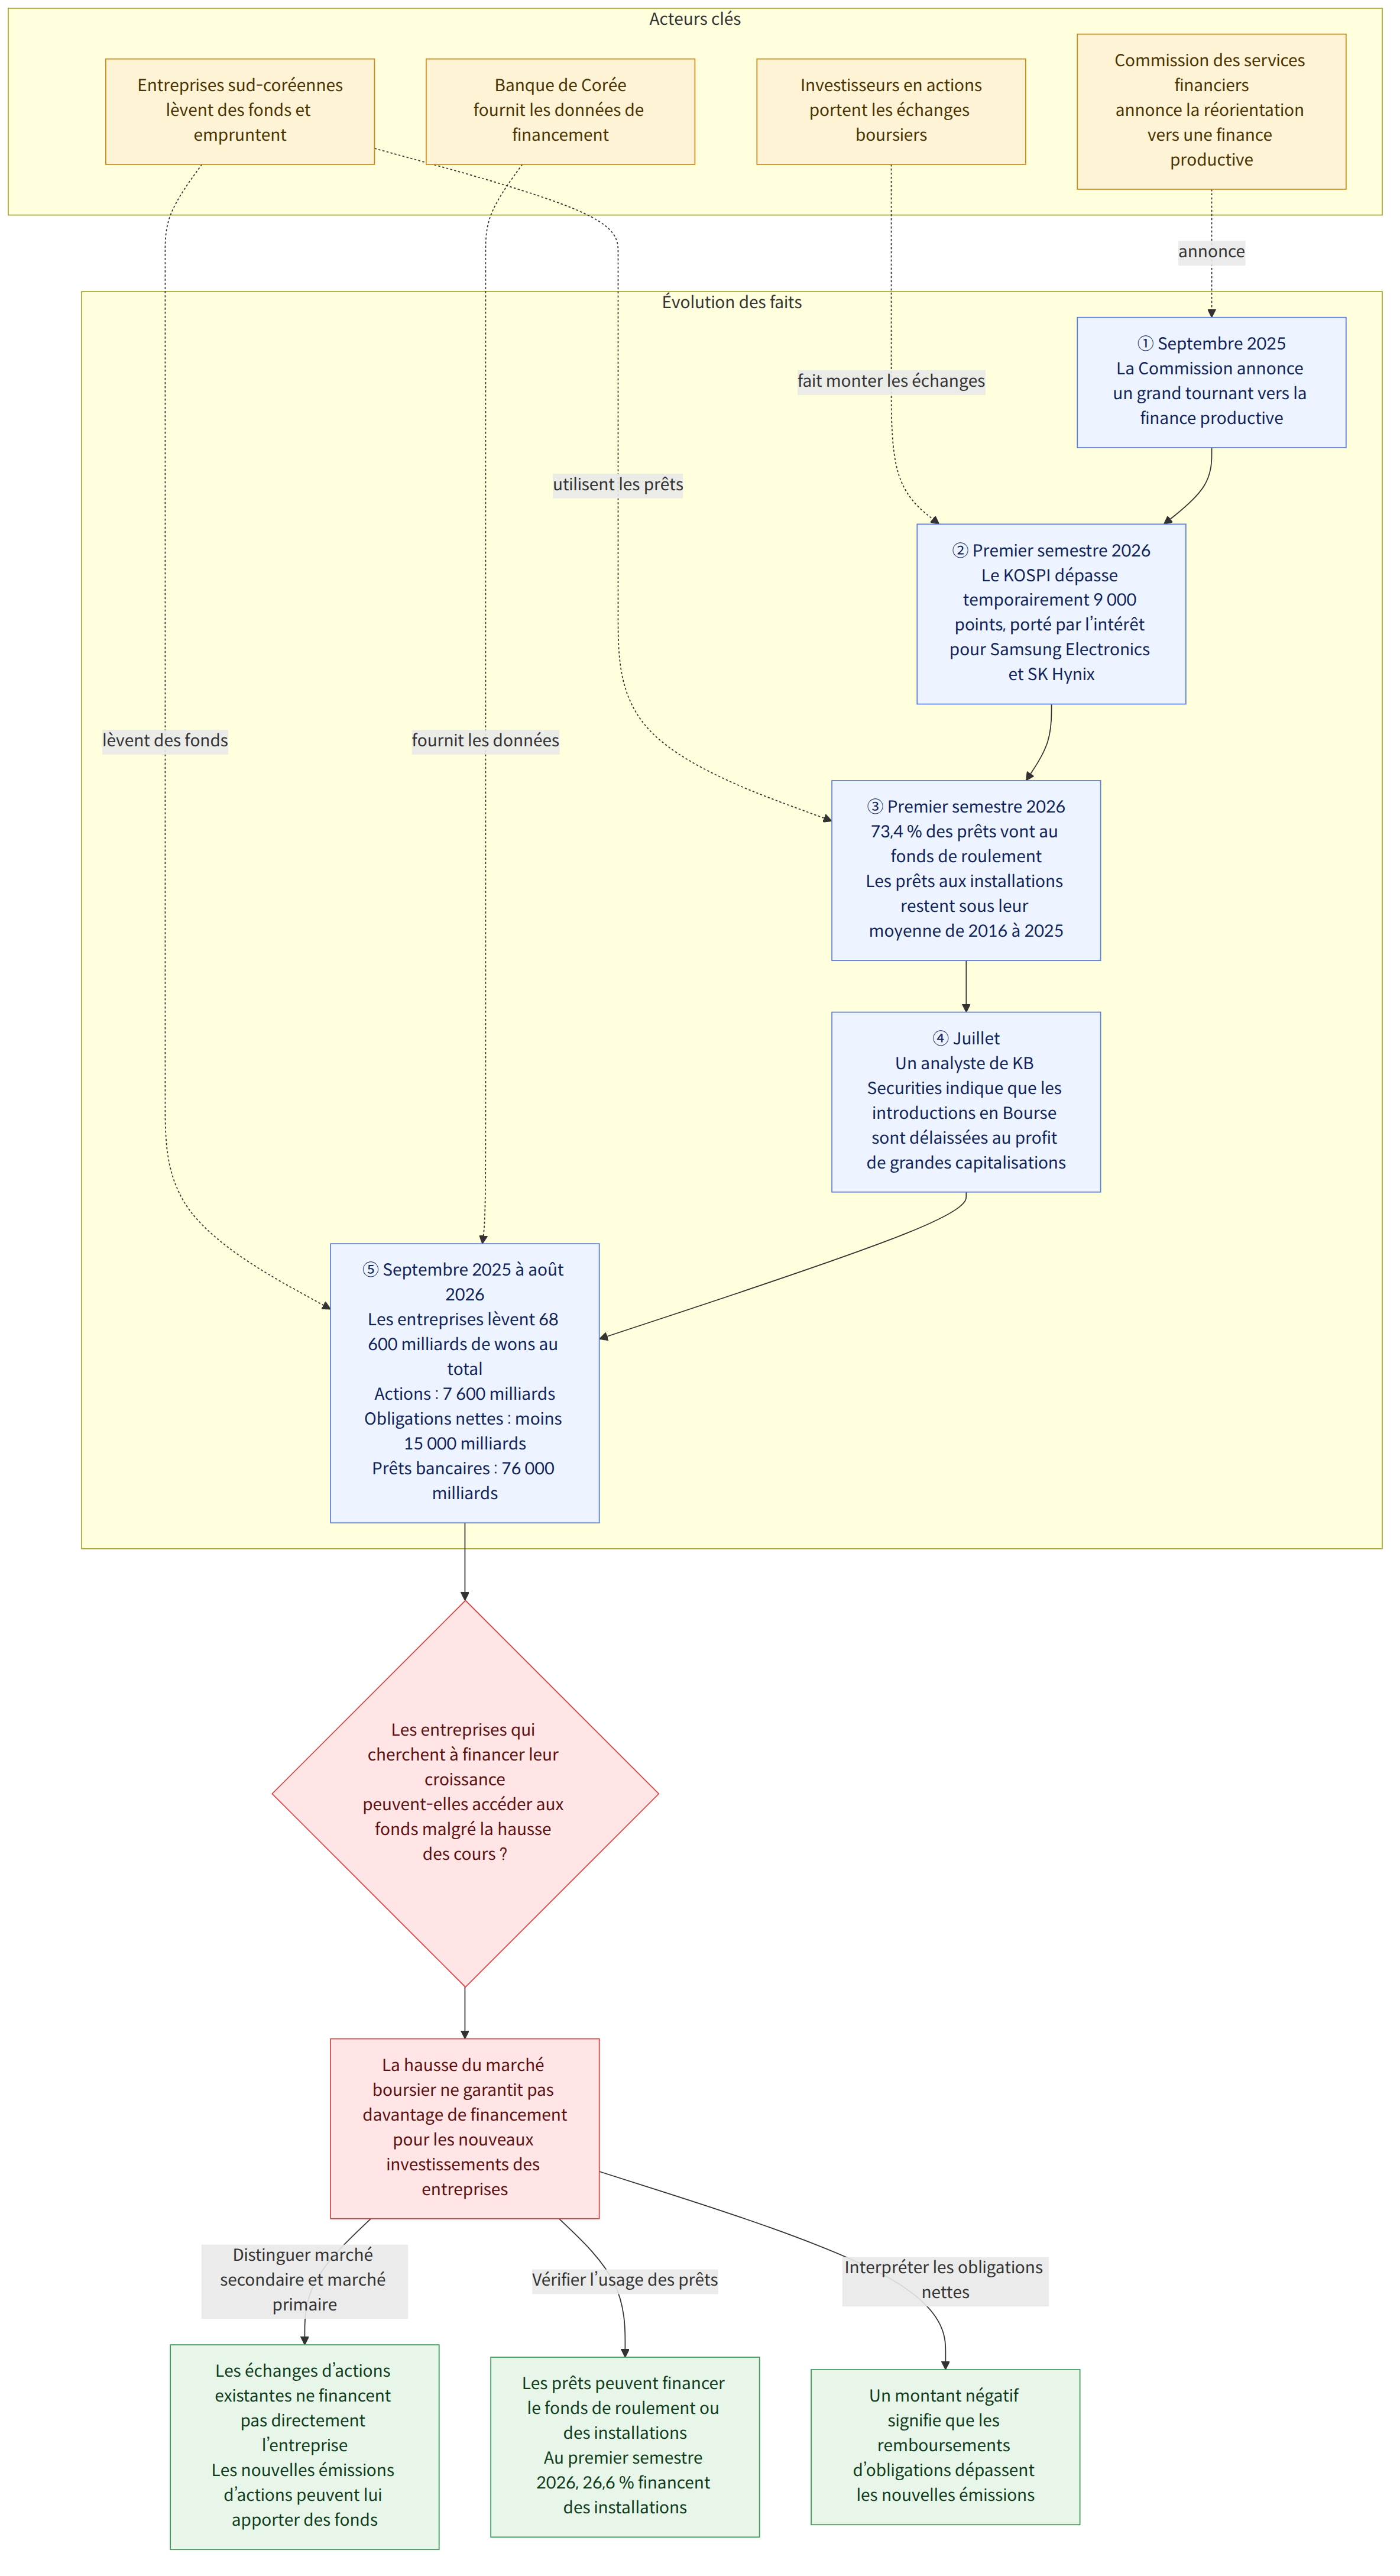
Selon un article analysant les données de la Banque de Corée (한국은행) sur le financement des entreprises, entre septembre 2025 et août 2026, après que la Commission des services financiers (금융위원회) a annoncé un « grand tournant vers une finance productive » (« 생산적 금융 대전환 »), les entreprises sud-coréennes ont levé environ 68 600 milliards de wons par l’émission d’actions et d’obligations d’entreprise, ainsi que par des prêts bancaires. Ce montant est supérieur aux 59 300 milliards de wons levés sur l’ensemble de l’année 2025, mais inférieur d’environ 16 % à la moyenne des dix années précédentes, qui s’élevait à 81 800 milliards de wons. L’envolée du marché boursier et la capacité réelle des entreprises à obtenir des fonds pour leur croissance ont suivi des trajectoires distinctes.
Contexte
La signification du financement des entreprises varie selon le canal utilisé. Une émission d’actions consiste pour une entreprise à proposer de nouvelles actions et à recevoir des fonds en échange ; une obligation d’entreprise, elle, revient à emprunter de l’argent auprès d’investisseurs. Le financement direct sur les marchés et les prêts bancaires peuvent différer par leur échéance ou les obligations de remboursement qu’ils impliquent. Le montant total des fonds levés ne suffit donc pas à évaluer les conditions d’investissement des entreprises.
Au cours de l’année écoulée, les fonds levés par émission d’actions se sont élevés à 7 600 milliards de wons, soit environ la moitié de la moyenne sur dix ans, qui était de 14 000 milliards de wons. Les émissions nettes d’obligations d’entreprise ont atteint moins 15 000 milliards de wons. Les émissions nettes correspondent au montant des obligations nouvellement émises, diminué de celui des obligations remboursées. Un chiffre négatif signifie donc que, pendant la période considérée, les entreprises ont remboursé davantage qu’elles n’ont levé de nouveaux fonds. La moyenne sur dix ans utilisée comme référence était positive, à 3 700 milliards de wons.
En revanche, les fonds obtenus par des prêts bancaires ont atteint 76 000 milliards de wons, dépassant la moyenne sur dix ans de 64 100 milliards. Toutefois, la seule hausse du volume des prêts ne permet pas d’affirmer que davantage de fonds ont été consacrés à la construction de nouvelles usines ou au développement de technologies. Les prêts bancaires peuvent aussi servir à rembourser des obligations d’entreprise ou à couvrir les besoins immédiats d’exploitation.
Cette différence apparaît également dans l’utilisation des prêts au premier semestre 2026. Sur les 61 487,1 milliards de wons de prêts accordés par les établissements de dépôt, 45 155,6 milliards de wons, soit 73,4 %, étaient destinés au fonds de roulement. Cette part était supérieure aux 58,1 % du premier semestre 2025. À l’inverse, les prêts au financement d’installations, utilisés notamment pour construire des usines et acheter des machines, se sont élevés à 16 331,5 milliards de wons, un montant inférieur à la moyenne de 29 946,6 milliards de wons enregistrée au premier semestre entre 2016 et 2025. Les prêts au financement d’installations représentaient 26,6 % de l’ensemble des prêts accordés au premier semestre.
Ce que signifie cette nouvelle
L’essentiel est qu’on ne peut assimiler la hausse des cours à une amélioration de l’accès au financement pour les entreprises, et notamment celles qui cherchent à développer de nouvelles activités. Le marché boursier se divise entre le marché secondaire, où les actions existantes s’échangent entre investisseurs, et le marché primaire, où les entreprises émettent de nouvelles actions pour lever des fonds. Au premier semestre 2026, le KOSPI a temporairement dépassé les 9 000 points, porté par l’engouement des investisseurs pour Samsung Electronics et SK Hynix (« Samjeon-Nix », 삼전닉스). Pourtant, les émissions d’actions au cours de l’année écoulée n’ont atteint que la moitié environ de leur moyenne sur dix ans. Cet écart montre que l’intensification des échanges d’actions existantes n’entraîne pas automatiquement une hausse des financements obtenus par les entreprises nouvellement créées.
Dans un rapport publié en juillet, Tae Yun-seon (태윤선), analyste chez KB Securities, a expliqué que le marché des introductions en Bourse avait été relativement délaissé, les fonds se concentrant sur quelques grandes capitalisations, notamment dans le secteur des semi-conducteurs. On peut en déduire que la hausse générale du marché boursier ne garantit pas à toutes les entreprises un accès équivalent au financement. Les données fournies ne permettent toutefois pas de savoir quels secteurs ou quelles entreprises ont été les plus touchés par le recul des émissions.
Il faut également examiner à quoi a servi la hausse des prêts bancaires. Un responsable de la Banque de Corée cité dans l’article a expliqué que de nombreuses entreprises avaient emprunté auprès des banques sous forme de fonds de roulement afin de rembourser leurs obligations, dans un contexte de hausse des taux sur le marché obligataire. Si cette explication est juste, une partie de la hausse des prêts a servi à rembourser des dettes existantes plutôt qu’à financer de nouveaux investissements. Le montant des prêts bancaires effectivement consacrés au remboursement d’obligations d’entreprise n’étant pas indiqué, il ne faut cependant pas l’assimiler à la totalité de l’augmentation des prêts.
Il ne suffit pas de regarder si le financement total des entreprises a augmenté : il faut aussi examiner les canaux utilisés — actions, obligations d’entreprise ou prêts — et déterminer si les prêts ont financé le fonds de roulement ou des installations.
Par exemple, si une entreprise en croissance cherche des fonds pour acquérir de nouveaux équipements, l’augmentation réelle des émissions d’actions ou des prêts à long terme au financement d’installations peut constituer un indicateur plus direct que la seule hausse des cours. Il s’agit d’une explication fondée sur une hypothèse ; ces données ne permettent pas de vérifier les conditions auxquelles chaque entreprise a effectivement obtenu ses fonds.
En mars 2026, la Commission des services financiers a officialisé une orientation réglementaire visant à interdire en principe les doubles cotations. Depuis août, elle applique une règle imposant de vérifier si les actionnaires de la société mère cotée ont donné leur accord avant l’introduction en Bourse d’une nouvelle filiale. L’article rapporte que, selon certaines critiques, les règles visant à protéger le marché secondaire ont également contribué à affaiblir le marché primaire. Il s’agit d’une interprétation des effets de cette politique, et non d’un élément permettant d’attribuer avec certitude le recul des émissions d’actions à cette seule réglementation.
L’article indique également que le Fonds national de croissance (국민성장펀드) vient tout juste de commencer à décaisser ses fonds, qui ne sont donc pas encore correctement reflétés dans les données sur les financements présentées ici. Il est par conséquent trop tôt pour juger des résultats du fonds à partir de ces seuls chiffres. Il faudra aussi examiner séparément l’évolution du financement des entreprises et l’utilisation des fonds lorsque les décaissements auront véritablement pris de l’ampleur.
Faits établis et questions encore ouvertes
Faits établis
- De septembre 2025 à août 2026, les entreprises ont levé environ 68 600 milliards de wons, soit environ 16 % de moins que la moyenne des dix années précédentes.
- Sur la même période, les émissions d’actions ont rapporté 7 600 milliards de wons et les émissions nettes d’obligations d’entreprise se sont établies à moins 15 000 milliards de wons.
- Les fonds obtenus par des prêts bancaires ont atteint 76 000 milliards de wons, un montant supérieur à la moyenne sur dix ans de 64 100 milliards.
- Au premier semestre 2026, le fonds de roulement représentait 73,4 % des prêts, et les prêts au financement d’installations étaient inférieurs à la moyenne des premiers semestres des dix années précédentes.
Questions encore ouvertes
- Les données ne précisent pas dans quelle mesure les fonds levés par émission d’actions ont diminué selon les entreprises ou les secteurs.
- On ne sait pas comment évoluera le financement des entreprises lorsque les décaissements du Fonds national de croissance auront véritablement commencé.
- Les chiffres publiés ne permettent pas de connaître le montant des prêts bancaires affecté au remboursement d’obligations d’entreprise existantes.
Points à vérifier pour les lecteurs
- Pour suivre les tendances du financement des entreprises, examinez non seulement le montant total, mais aussi séparément les émissions d’actions, les émissions nettes d’obligations d’entreprise et les prêts bancaires. Les chiffres correspondant aux différents modes de financement peuvent évoluer dans des directions différentes.
- Ne concluez pas d’emblée qu’une hausse des prêts signifie une augmentation des investissements dans les installations : vérifiez également les parts et les montants consacrés au fonds de roulement et au financement d’installations.
- Lorsque de nouvelles données seront publiées après le début des décaissements du Fonds national de croissance, comparez-les aux chiffres actuels pour repérer les évolutions. Il faudra toutefois distinguer les montants décaissés des changements réels dans les investissements et le financement des entreprises.