ऑस्ट्रेलिया में संपत्तियों का कुल मूल्य मार्च के शिखर से सितंबर तक 5.2% गिरा। कीमतें लगातार छह महीने तक नीचे आईं और डोमेन के मूल्य आँकड़ों के अनुसार, सामान्य घरों की कीमतें लगभग एक साल पहले के स्तर तक गिर गईं। हालांकि, आगे गिरावट कितनी बढ़ेगी, यह अभी तय नहीं है।
पृष्ठभूमि और संदर्भ
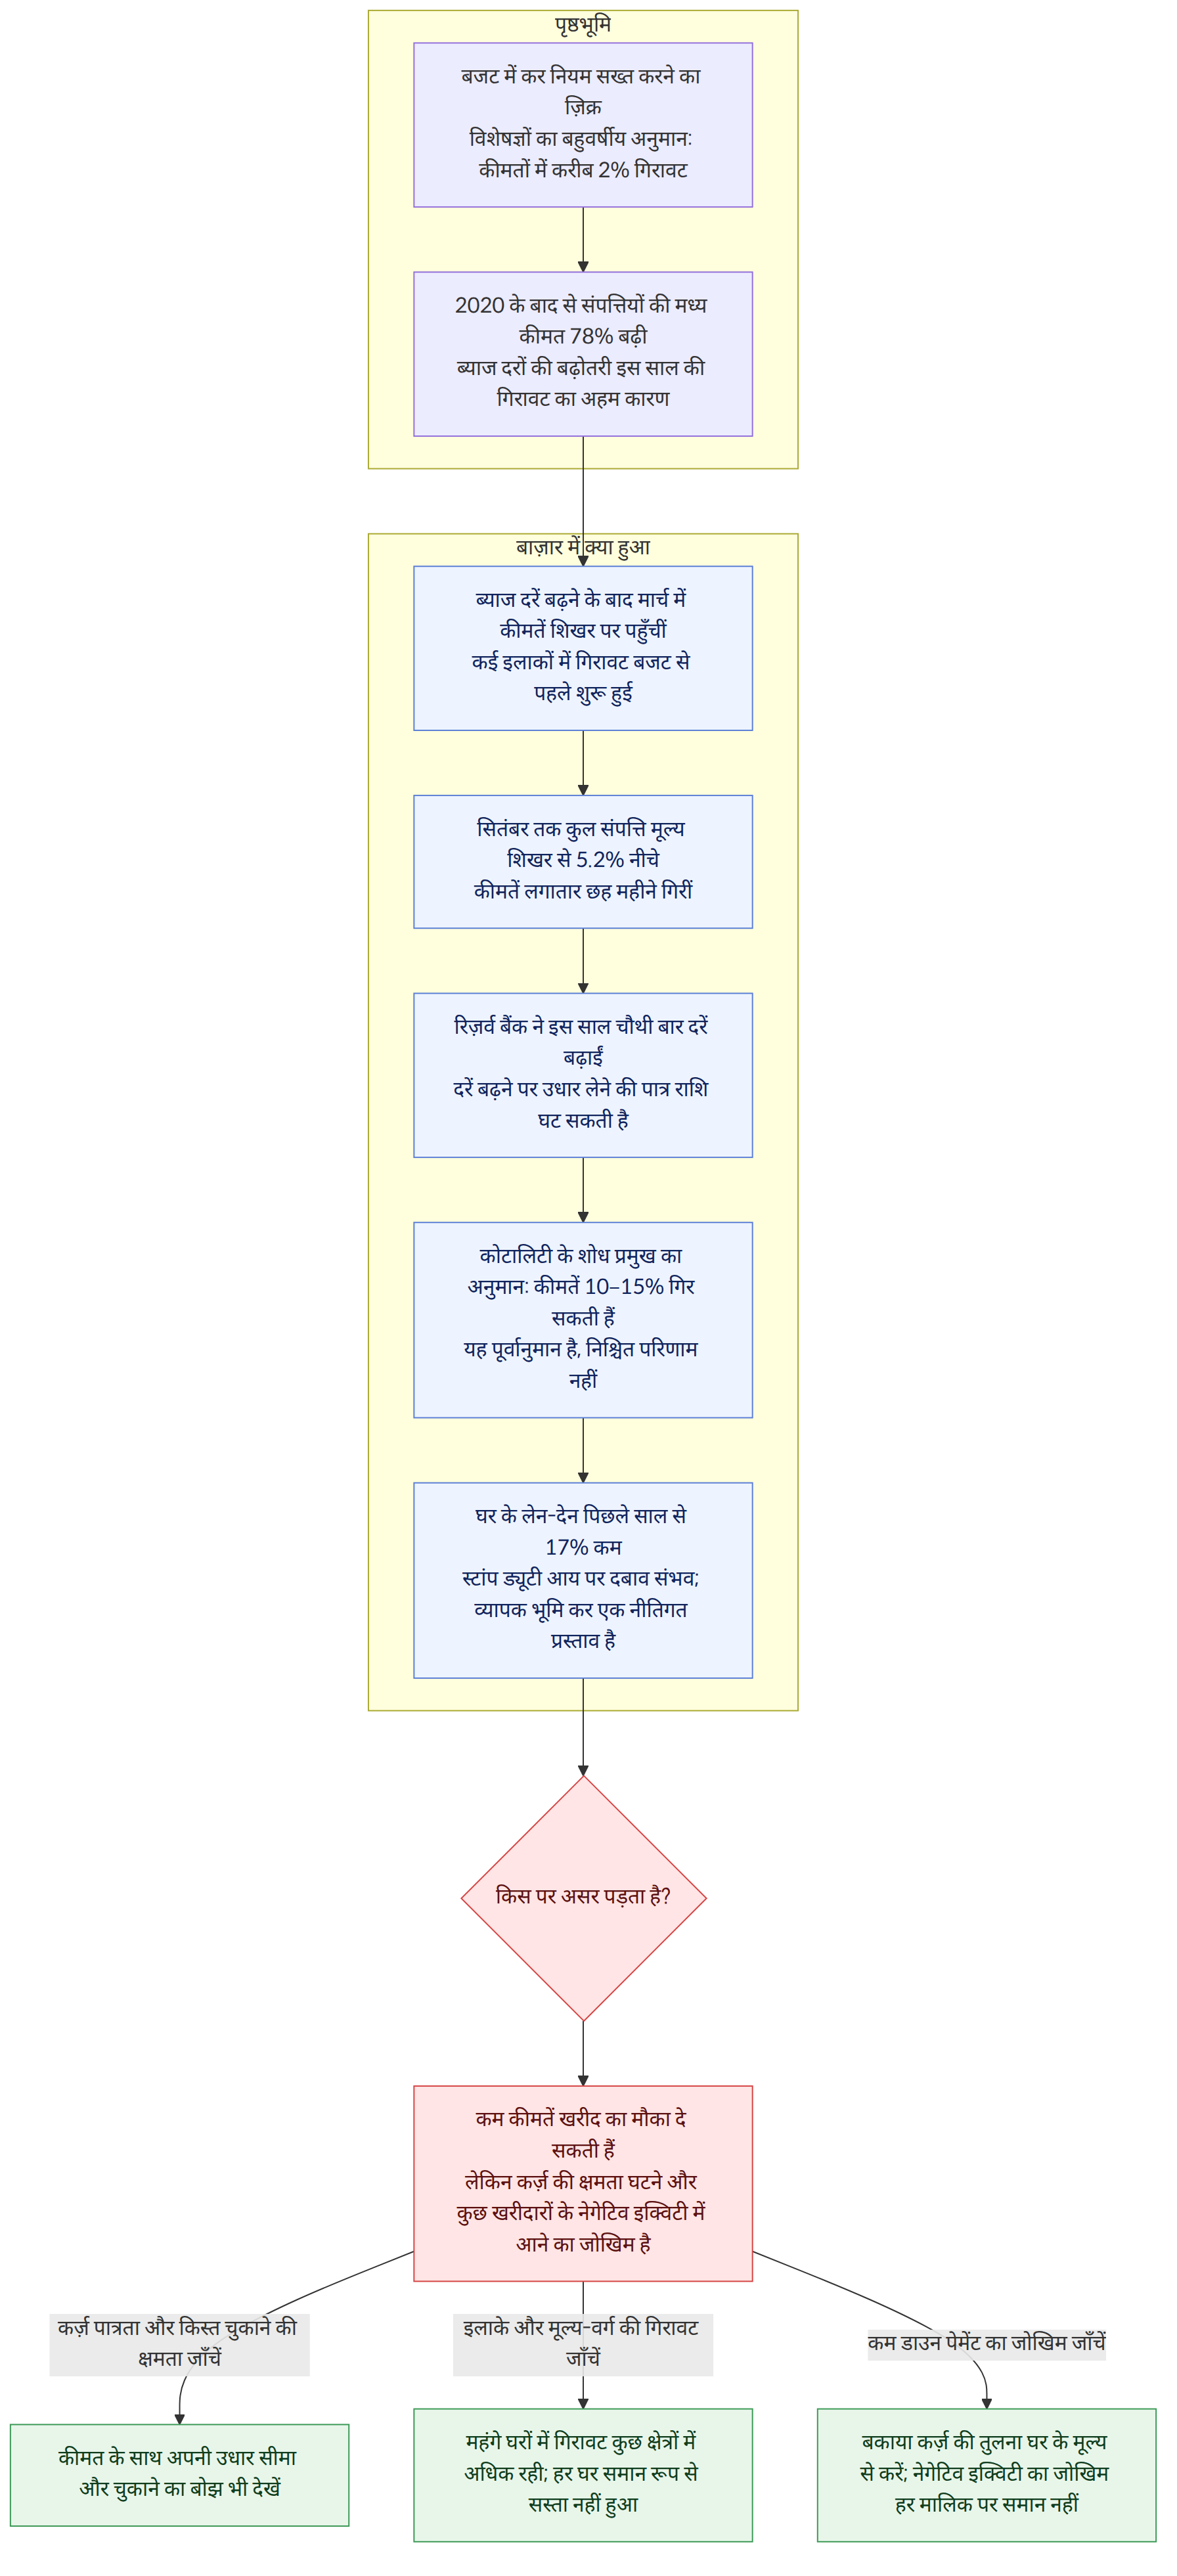
इस गिरावट को मई के संघीय बजट में घोषित कर सुधारों से जोड़कर विवाद हुआ है। लेकिन ऑस्ट्रेलिया के अधिकांश इलाकों में बजट की घोषणा से पहले ही बाज़ार में गिरावट का दौर शुरू हो गया था। ब्याज दरों में पहली आधिकारिक बढ़ोतरी के बाद कीमतें मार्च में शिखर पर पहुँचीं और फिर गिरने लगीं।
बजट में शामिल नकारात्मक गियरिंग (किराये की संपत्ति से हुए नुकसान को अन्य आय के साथ समायोजित करने की कर व्यवस्था) और पूंजीगत लाभ कर के नियमों को सख्त करने से कीमतों पर पड़ने वाले असर का अनुमान लगाते हुए, वित्त मंत्रालय के विशेषज्ञों ने कहा कि कई वर्षों के दौरान कीमतों में लगभग 2% की गिरावट हो सकती है। इस अनुमान और इस साल की गिरावट के मुख्य कारणों में अंतर करना ज़रूरी है। लेख के अनुसार, पिछले 30 वर्षों में ब्याज दरों में गिरावट घरों की कीमतें बढ़ने का प्रमुख कारण रही है; इसलिए इस साल कीमतों में गिरावट में ब्याज दरों की बढ़ोतरी की अहम भूमिका रही।
ऑस्ट्रेलिया के रिज़र्व बैंक ने पिछले हफ्ते इस साल चौथी बार ब्याज दरें बढ़ाईं। वित्तीय बाज़ारों को नवंबर में या 2027 में कम-से-कम एक और बढ़ोतरी की उम्मीद है। इस स्थिति में, कोटालिटी के शोध प्रमुख टिम लॉलेस ने कहा कि घरों की कुल कीमतों में 10–15% की गिरावट एक उचित अनुमान है। यह पूर्वानुमान है, निश्चित परिणाम नहीं।
15% की गिरावट, पिछली गिरावट के दौर में आम तौर पर देखी गई 5–10% की गिरावट से अधिक है। हालांकि, एसक्यूएम रिसर्च इंडेक्स के अनुसार, 2020 के बाद से घरों और अपार्टमेंटों को मिलाकर देश भर में संपत्तियों की मध्य कीमत 78% बढ़ी है। इसलिए 15% की गिरावट के बाद भी कीमतें 2024 की शुरुआत के स्तर पर होंगी।
इस खबर का क्या मतलब है
कीमतों में गिरावट से कुछ खरीदारों के लिए घर खरीदने का मौका बढ़ सकता है, लेकिन इससे खरीद का बोझ अपने-आप कम नहीं होता। ब्याज दरें बढ़ने पर घरों की कीमतों के साथ-साथ खरीदार जितनी रकम उधार ले सकते हैं, वह भी घटती है। खासकर पहली बार घर खरीदने वालों को केवल कीमत देखकर फैसला नहीं करना चाहिए, बल्कि अपनी कर्ज़ लेने की पात्रता और किस्त चुकाने के बोझ का भी हिसाब लगाना चाहिए।
कीमतों में गिरावट का स्तर घरों के प्रकार और मूल्य-वर्ग के अनुसार अलग-अलग रहा। कोटालिटी के विश्लेषण के मुताबिक, सिडनी में सबसे महंगे 25% घरों की कीमतों में गिरावट, सबसे कम कीमत वाले 25% घरों की तुलना में 5.3 प्रतिशत अंक अधिक थी; मेलबर्न में यह अंतर 6.6 प्रतिशत अंक था। इसलिए कीमतें घटने पर भी यह नहीं मान सकते कि अपेक्षाकृत कम शुरुआती कीमत वाले घर उतनी ही मात्रा में सस्ते हुए हैं।
इसके विपरीत, हाल में घर खरीदने वाले कुछ परिवारों को जोखिम हो सकता है। नेगेटिव इक्विटी (जब घर का मूल्य बकाया कर्ज़ से कम हो) 2025 में कम डाउन पेमेंट देकर घर खरीदने वाले पहली बार के खरीदारों के लिए खास तौर पर समस्या बन सकती है। उदाहरण के लिए, अगर कोई खरीदार कम डाउन पेमेंट देकर घर खरीदता है और फिर कीमत गिरने से कर्ज़ की बकाया रकम घर के मूल्य से अधिक हो जाती है, तो वह नेगेटिव इक्विटी की स्थिति में आ सकता है। हालांकि, लेख यह नहीं कहता कि यह जोखिम हर घर-मालिक पर समान रूप से लागू होता है।
घरों की कीमतों में गिरावट पहली बार खरीदने वालों के लिए बाज़ार में प्रवेश का मौका बन सकती है, लेकिन ब्याज दरें बढ़ने से कर्ज़ लेने की क्षमता घट सकती है और कुछ खरीदारों को नेगेटिव इक्विटी का जोखिम हो सकता है।
गिरावट का असर सिर्फ घर खरीदने-बेचने वालों तक सीमित नहीं है। वेस्टपैक के मुताबिक, घरों के लेन-देन की संख्या पिछले साल की इसी अवधि की तुलना में 17% कम रही। कीमतों में गिरावट और लेन-देन की संख्या में कमी साथ-साथ होने पर रियल एस्टेट उद्योग की गतिविधियाँ धीमी पड़ सकती हैं और लेन-देन से जुड़ी स्टांप ड्यूटी की आय पर भी दबाव आ सकता है।
संबंधित व्यवस्थाओं और सहायता की जानकारी
इस लेख में जिन कर सुधारों का ज़िक्र है, उनमें नकारात्मक गियरिंग और पूंजीगत लाभ कर के नियमों को सख्त करना शामिल है। वित्त मंत्रालय के विशेषज्ञों ने कई वर्षों में कीमतों पर इसका असर लगभग 2% गिरावट का अनुमानित किया है। इससे यह संदर्भ मिलता है कि आवास बाज़ार की पूरी गिरावट को केवल इस नीति से समझाना मुश्किल है। लेख के अनुसार, अधिकांश क्षेत्रों में गिरावट मई के बजट की घोषणा से पहले ही शुरू हो गई थी और इस साल ब्याज दरों में बढ़ोतरी एक प्रमुख कारण है।
राज्य सरकारों के वित्त के संबंध में, न्यू साउथ वेल्स और विक्टोरिया में 2022–23 के दौरान राज्य के भीतर एकत्र कर-राजस्व में स्टांप ड्यूटी की हिस्सेदारी 18.5–22.5% थी। लेख का तर्क है कि व्यापक रूप से लागू भूमि कर से स्टांप ड्यूटी की जगह लेने से राज्य और क्षेत्रीय सरकारों का राजस्व अधिक स्थिर हो सकता है और आवास बाज़ार में उतार-चढ़ाव कम करने में मदद मिल सकती है। यह लेख का नीतिगत प्रस्ताव है; इसमें बदलाव कैसे किया जाएगा या इसे लागू करने की कोई ठोस समय-सारणी नहीं दी गई है।
पुष्ट तथ्य और जो अभी अज्ञात है
पुष्ट तथ्य
- देश भर में संपत्तियों का कुल मूल्य मार्च के शिखर से सितंबर तक 5.2% गिरा और लगातार छह महीने तक नीचे आया।
- नकारात्मक गियरिंग और पूंजीगत लाभ कर के नियमों को सख्त करने से कीमतों पर पड़ने वाले असर का वित्त मंत्रालय के विशेषज्ञों ने कई वर्षों में लगभग 2% गिरावट का अनुमान लगाया।
- कोटालिटी के शोध प्रमुख ने कुल कीमतों में 10–15% गिरावट को उचित अनुमान बताया, लेकिन यह निश्चित परिणाम नहीं है।
- वेस्टपैक के मुताबिक, घरों के लेन-देन की संख्या पिछले साल की इसी अवधि की तुलना में 17% कम हुई।
- न्यू साउथ वेल्स और विक्टोरिया में 2022–23 के दौरान राज्य के भीतर एकत्र कर-राजस्व में स्टांप ड्यूटी की हिस्सेदारी 18.5–22.5% थी।
जो अभी अज्ञात है
- यह तय नहीं है कि घरों की कीमतें वास्तव में 10–15% तक गिरेंगी या नहीं।
- लेख में शामिल चार्ट के अलग-अलग आँकड़ों और उनकी गणना की विधि का विवरण मुख्य पाठ में नहीं दिया गया है।
- ब्याज दरों और लेन-देन की संख्या में बदलाव से आगे अलग-अलग क्षेत्रों और मूल्य-वर्गों में घरों की कीमतें कितनी प्रभावित होंगी, यह केवल लेख के आधार पर नहीं जाना जा सकता।
पाठकों को किन बातों की जाँच करनी चाहिए
- हाल में घर खरीदा है, तो मौजूदा घर के मूल्य की तुलना बकाया कर्ज़ से करके देखा जा सकता है कि नेगेटिव इक्विटी का जोखिम है या नहीं।
- पहली बार घर खरीदने की सोच रहे हैं, तो यह न मानें कि केवल कीमतें गिरने से घर खरीदना अधिक किफायती हो जाएगा; ब्याज दरें बढ़ने से कर्ज़ लेने की पात्र राशि में होने वाले बदलाव का भी हिसाब लगाएँ।
- आवास नीति पर विचार करते समय कीमतों के रुझान के साथ लेन-देन की संख्या, राज्य सरकारों के राजस्व में स्टांप ड्यूटी की हिस्सेदारी और स्टांप ड्यूटी की जगह भूमि कर लागू करने के प्रस्ताव की प्रगति पर भी नज़र डालना ज़रूरी है।