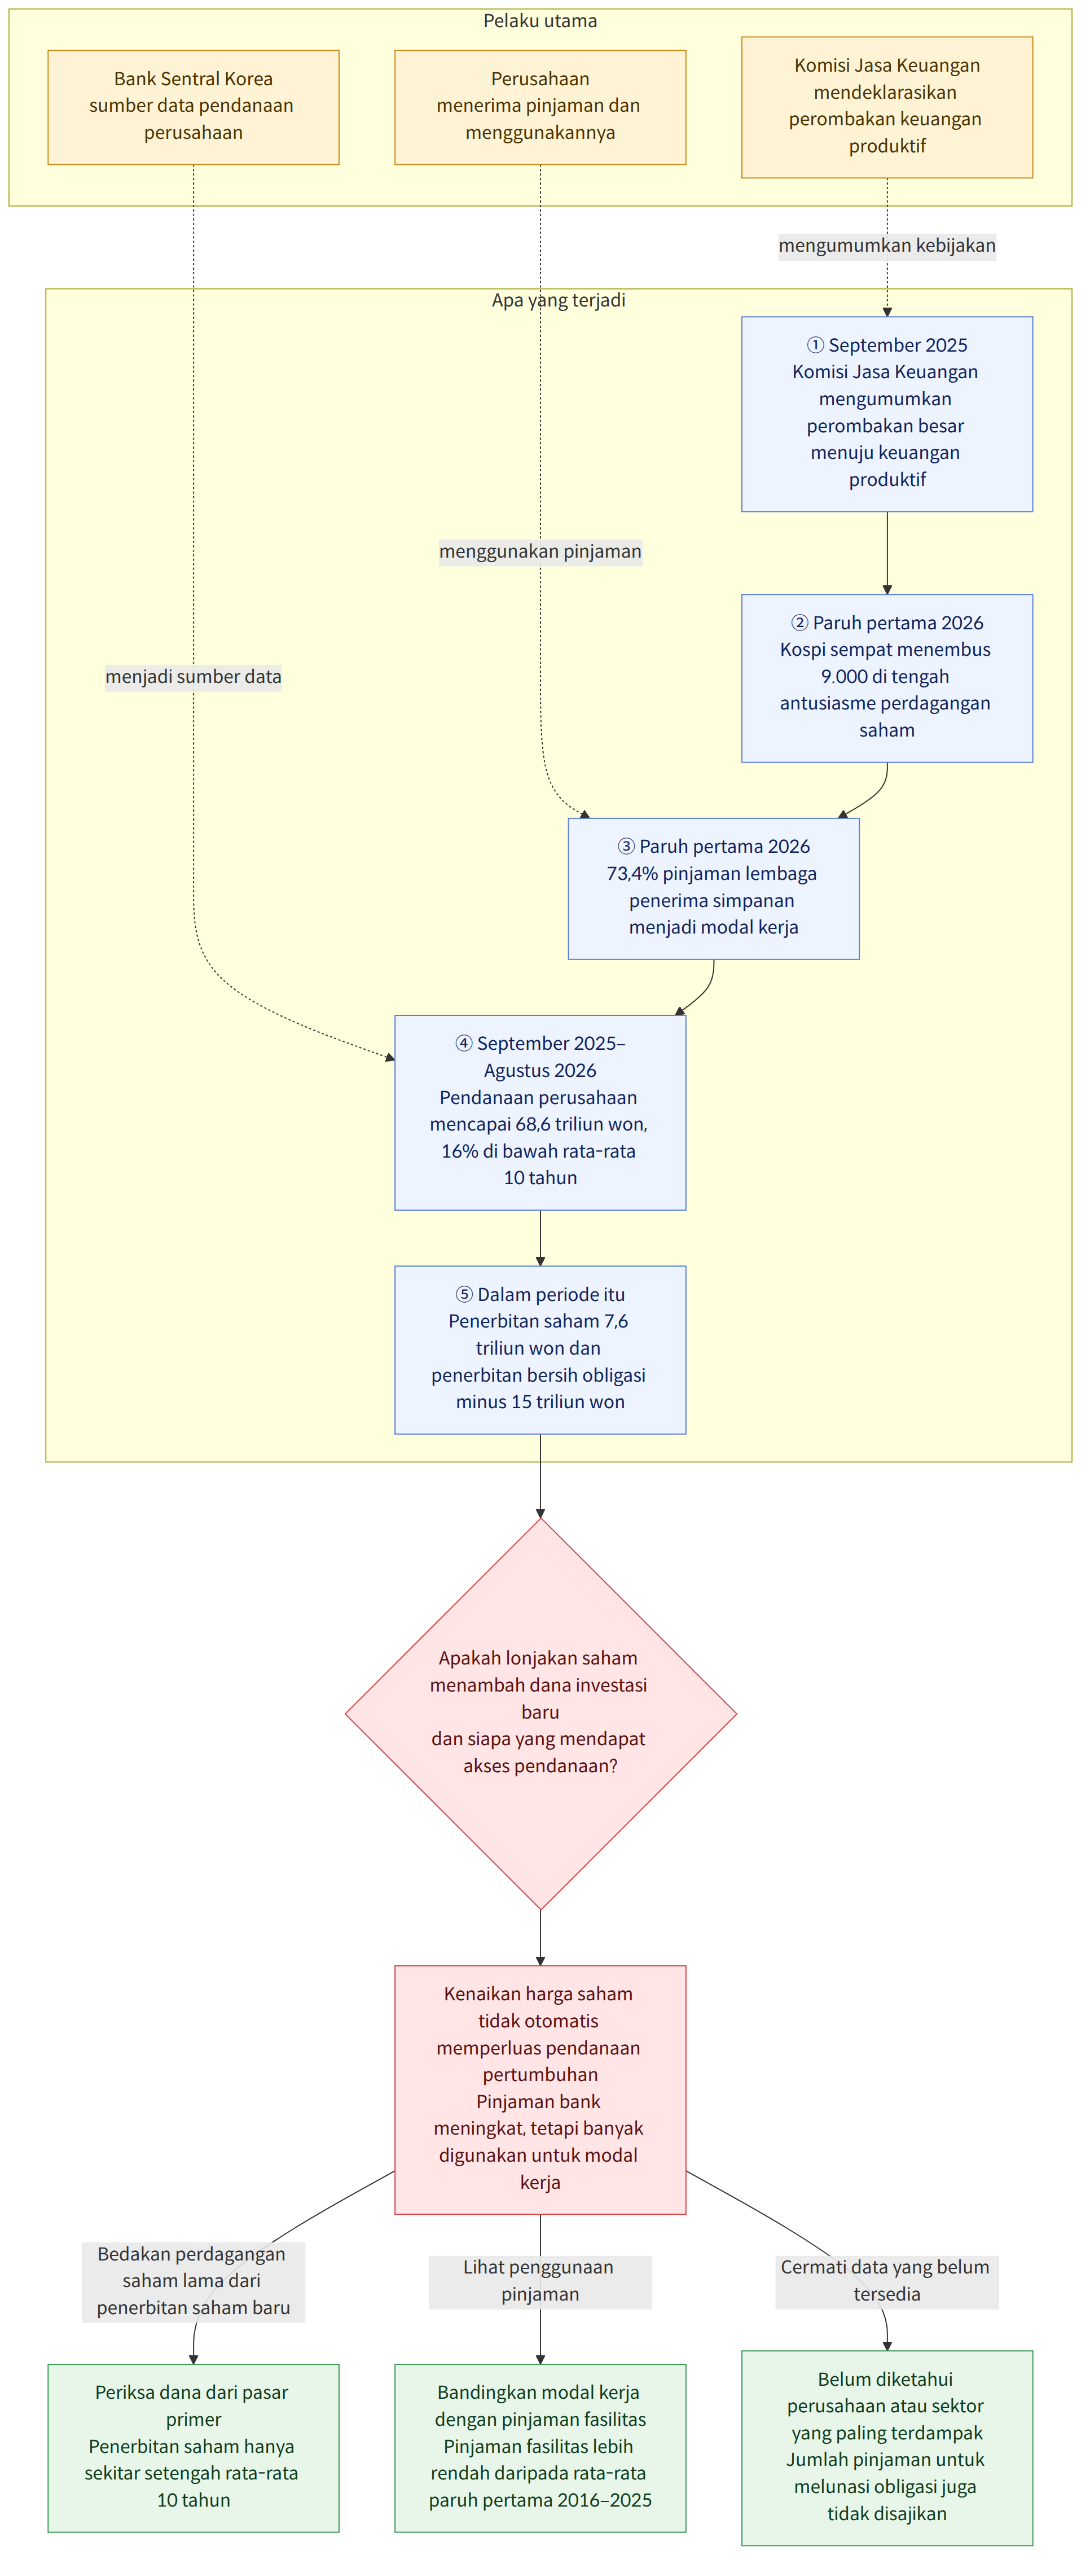
Menurut laporan yang menganalisis data pendanaan perusahaan dari Bank Sentral Korea (한국은행), dari September 2025 hingga Agustus 2026—setelah Komisi Jasa Keuangan (금융위원회) mendeklarasikan “perombakan besar menuju keuangan produktif” (생산적 금융 대전환)—jumlah pendanaan perusahaan domestik melalui penerbitan saham dan obligasi korporasi serta pinjaman bank mencapai sekitar 68,6 triliun won. Angka ini lebih tinggi daripada total pendanaan sepanjang 2025 sebesar 59,3 triliun won, tetapi sekitar 16% lebih rendah daripada rata-rata 10 tahun sebelumnya, yaitu 81,8 triliun won. Maraknya pasar saham dan kemampuan perusahaan untuk benar-benar memperoleh dana guna mendukung pertumbuhan merupakan dua hal yang berbeda.
Latar belakang dan konteks
Makna pendanaan perusahaan berbeda-beda, tergantung pada saluran yang digunakan untuk memperoleh dana. Penerbitan saham adalah cara perusahaan memperoleh dana dengan menerbitkan saham baru, sedangkan obligasi korporasi adalah cara meminjam uang dari investor. Karena pendanaan langsung dari pasar dan pinjaman bank dapat berbeda dalam hal jatuh tempo dan beban pembayaran, kondisi investasi perusahaan sulit dipahami hanya dari total pendanaan.
Dana yang dihimpun melalui penerbitan saham selama setahun terakhir mencapai 7,6 triliun won, sekitar setengah dari rata-rata 10 tahun sebesar 14 triliun won. Penerbitan bersih obligasi korporasi mencapai minus 15 triliun won. Penerbitan bersih adalah nilai penerbitan obligasi baru dikurangi jumlah yang dilunasi. Jadi, angka minus berarti selama periode tersebut perusahaan membayar lebih banyak daripada dana baru yang dihimpun. Sebagai pembanding, rata-rata 10 tahun untuk angka ini adalah positif 3,7 triliun won.
Sebaliknya, pendanaan melalui pinjaman bank mencapai 76 triliun won, lebih tinggi daripada rata-rata 10 tahun sebesar 64,1 triliun won. Namun, kenaikan jumlah pinjaman saja tidak cukup untuk menyimpulkan bahwa dana untuk membangun pabrik baru atau mengembangkan teknologi ikut bertambah. Pinjaman bank juga dapat digunakan untuk membayar obligasi korporasi atau memenuhi kebutuhan operasional jangka pendek.
Perbedaan ini juga terlihat dari penggunaan pinjaman pada paruh pertama 2026. Dari 61,4871 triliun won pinjaman yang disalurkan oleh lembaga penerima simpanan, 45,1556 triliun won atau 73,4% merupakan modal kerja. Porsi ini lebih tinggi daripada 58,1% pada paruh pertama 2025. Sementara itu, pinjaman untuk fasilitas—yang digunakan antara lain untuk membangun pabrik dan membeli mesin—mencapai 16,3315 triliun won, lebih rendah daripada rata-rata paruh pertama periode 2016–2025 sebesar 29,9466 triliun won. Porsi pinjaman untuk fasilitas dalam total pinjaman pada paruh pertama tahun tersebut adalah 26,6%.
Makna berita ini
Intinya, kenaikan harga saham tidak dapat disamakan dengan meningkatnya kemudahan bagi perusahaan—terutama perusahaan yang ingin mengembangkan bisnis baru—untuk memperoleh dana. Pasar saham terbagi menjadi pasar sekunder, tempat saham yang sudah ada diperdagangkan antar-investor, dan pasar primer, tempat perusahaan menerbitkan saham baru untuk memperoleh dana. Pada paruh pertama 2026, Kospi sempat menembus 9.000 berkat antusiasme investasi yang disebut “Samsung-Hynix” (삼전닉스), tetapi jumlah dana yang dihimpun melalui penerbitan saham selama setahun terakhir hanya sekitar setengah rata-rata 10 tahun. Hal ini menunjukkan adanya kesenjangan: meningkatnya aktivitas perdagangan saham yang sudah beredar tidak otomatis menambah pendanaan bagi perusahaan baru.
Tae Yun-seon, analis di Sekuritas KB (KB증권), menjelaskan dalam laporan Juli bahwa pasar penawaran umum perdana relatif terpinggirkan karena dana mengalir ke sejumlah saham berkapitalisasi besar, termasuk saham semikonduktor. Hal ini dapat ditafsirkan bahwa tren kenaikan pasar saham secara keseluruhan belum tentu memberikan peluang pendanaan yang merata bagi setiap perusahaan. Namun, data yang tersedia tidak menunjukkan sektor atau perusahaan mana yang mengalami penurunan penerbitan paling besar.
Kenaikan pinjaman bank juga perlu dilihat berdasarkan penggunaannya. Seorang pejabat Bank Sentral Korea yang dikutip dalam artikel menjelaskan bahwa banyak perusahaan meminjam modal kerja dari bank untuk melunasi obligasi korporasi karena suku bunga di pasar obligasi meningkat. Jika penjelasan ini benar, sebagian kenaikan pinjaman digunakan untuk membayar utang yang sudah ada, bukan untuk memulai investasi baru. Namun, jumlah pinjaman bank yang benar-benar digunakan untuk melunasi obligasi korporasi tidak disajikan, sehingga nilainya tidak boleh disamakan dengan seluruh kenaikan pinjaman.
Yang perlu dilihat bukan hanya apakah total pendanaan perusahaan meningkat, melainkan juga saluran yang digunakan—saham, obligasi korporasi, atau pinjaman—serta apakah pinjaman digunakan sebagai modal kerja atau untuk fasilitas.
Sebagai contoh, jika perusahaan yang sedang tumbuh mencari dana untuk membeli peralatan baru, apakah penerbitan saham atau pinjaman jangka panjang untuk fasilitas benar-benar meningkat dapat menjadi tolok ukur yang lebih langsung daripada kenaikan harga saham itu sendiri. Ini merupakan penjelasan berdasarkan suatu asumsi; data ini saja tidak dapat memastikan persyaratan yang digunakan masing-masing perusahaan untuk memperoleh dana.
Pada Maret 2026, Komisi Jasa Keuangan meresmikan arah regulasi yang pada prinsipnya melarang pencatatan ganda (중복상장). Sejak Agustus, komisi tersebut juga telah memberlakukan aturan yang mewajibkan konfirmasi persetujuan pemegang saham perusahaan induk ketika anak perusahaan dari perusahaan induk yang sudah tercatat hendak melakukan pencatatan saham baru. Laporan tersebut menyampaikan adanya pendapat bahwa regulasi yang bertujuan melindungi pasar sekunder turut berdampak pada penyusutan pasar primer. Ini merupakan penafsiran mengenai dampak kebijakan, bukan bukti bahwa regulasi tersebut merupakan satu-satunya penyebab penurunan penerbitan saham.
Laporan itu juga menyebut bahwa Dana Pertumbuhan Nasional (국민성장펀드) baru mulai menyalurkan dana, sehingga belum tercermin secara memadai dalam data pendanaan kali ini. Karena itu, masih terlalu dini untuk menilai kinerja dana tersebut hanya berdasarkan angka ini. Perlu dilihat secara terpisah bagaimana skala pendanaan perusahaan dan penggunaan dana berubah setelah penyaluran dana berlangsung sepenuhnya.
Fakta yang telah dikonfirmasi dan hal yang belum diketahui
Fakta yang telah dikonfirmasi
- Dari September 2025 hingga Agustus 2026, jumlah pendanaan perusahaan mencapai sekitar 68,6 triliun won, sekitar 16% lebih rendah daripada rata-rata 10 tahun sebelumnya.
- Pada periode yang sama, pendanaan dari penerbitan saham mencapai 7,6 triliun won, sedangkan penerbitan bersih obligasi korporasi mencapai minus 15 triliun won.
- Pendanaan melalui pinjaman bank mencapai 76 triliun won, lebih tinggi daripada rata-rata 10 tahun sebesar 64,1 triliun won.
- Pada paruh pertama 2026, porsi modal kerja dalam pinjaman mencapai 73,4%, sementara jumlah pinjaman untuk fasilitas lebih rendah daripada rata-rata paruh pertama dalam 10 tahun sebelumnya.
Hal yang belum diketahui
- Data tersebut tidak menyebutkan seberapa besar penurunan dana yang dihimpun melalui penerbitan saham, baik menurut perusahaan maupun sektor.
- Belum diketahui bagaimana skala pendanaan perusahaan akan berubah setelah penyaluran Dana Pertumbuhan Nasional berlangsung sepenuhnya.
- Angka yang tersedia tidak menunjukkan jumlah pinjaman bank yang digunakan untuk melunasi obligasi korporasi yang sudah ada.
Hal yang perlu diperhatikan pembaca
- Saat mencermati arus pembiayaan perusahaan, perhatikan bukan hanya totalnya, tetapi juga pisahkan penerbitan saham, penerbitan bersih obligasi korporasi, dan pinjaman bank. Angka untuk setiap saluran pendanaan dapat menunjukkan arah yang berbeda.
- Jangan langsung menafsirkan kenaikan pinjaman sebagai peningkatan investasi fasilitas. Periksa juga porsi dan jumlah modal kerja serta pinjaman untuk fasilitas.
- Jika data lanjutan setelah penyaluran Dana Pertumbuhan Nasional diterbitkan, bandingkan dengan angka kali ini untuk melihat perubahan. Namun, bedakan jumlah dana yang disalurkan dari perubahan investasi dan pendanaan aktual perusahaan.