Kisah Budi dan Apartemen yang Disita
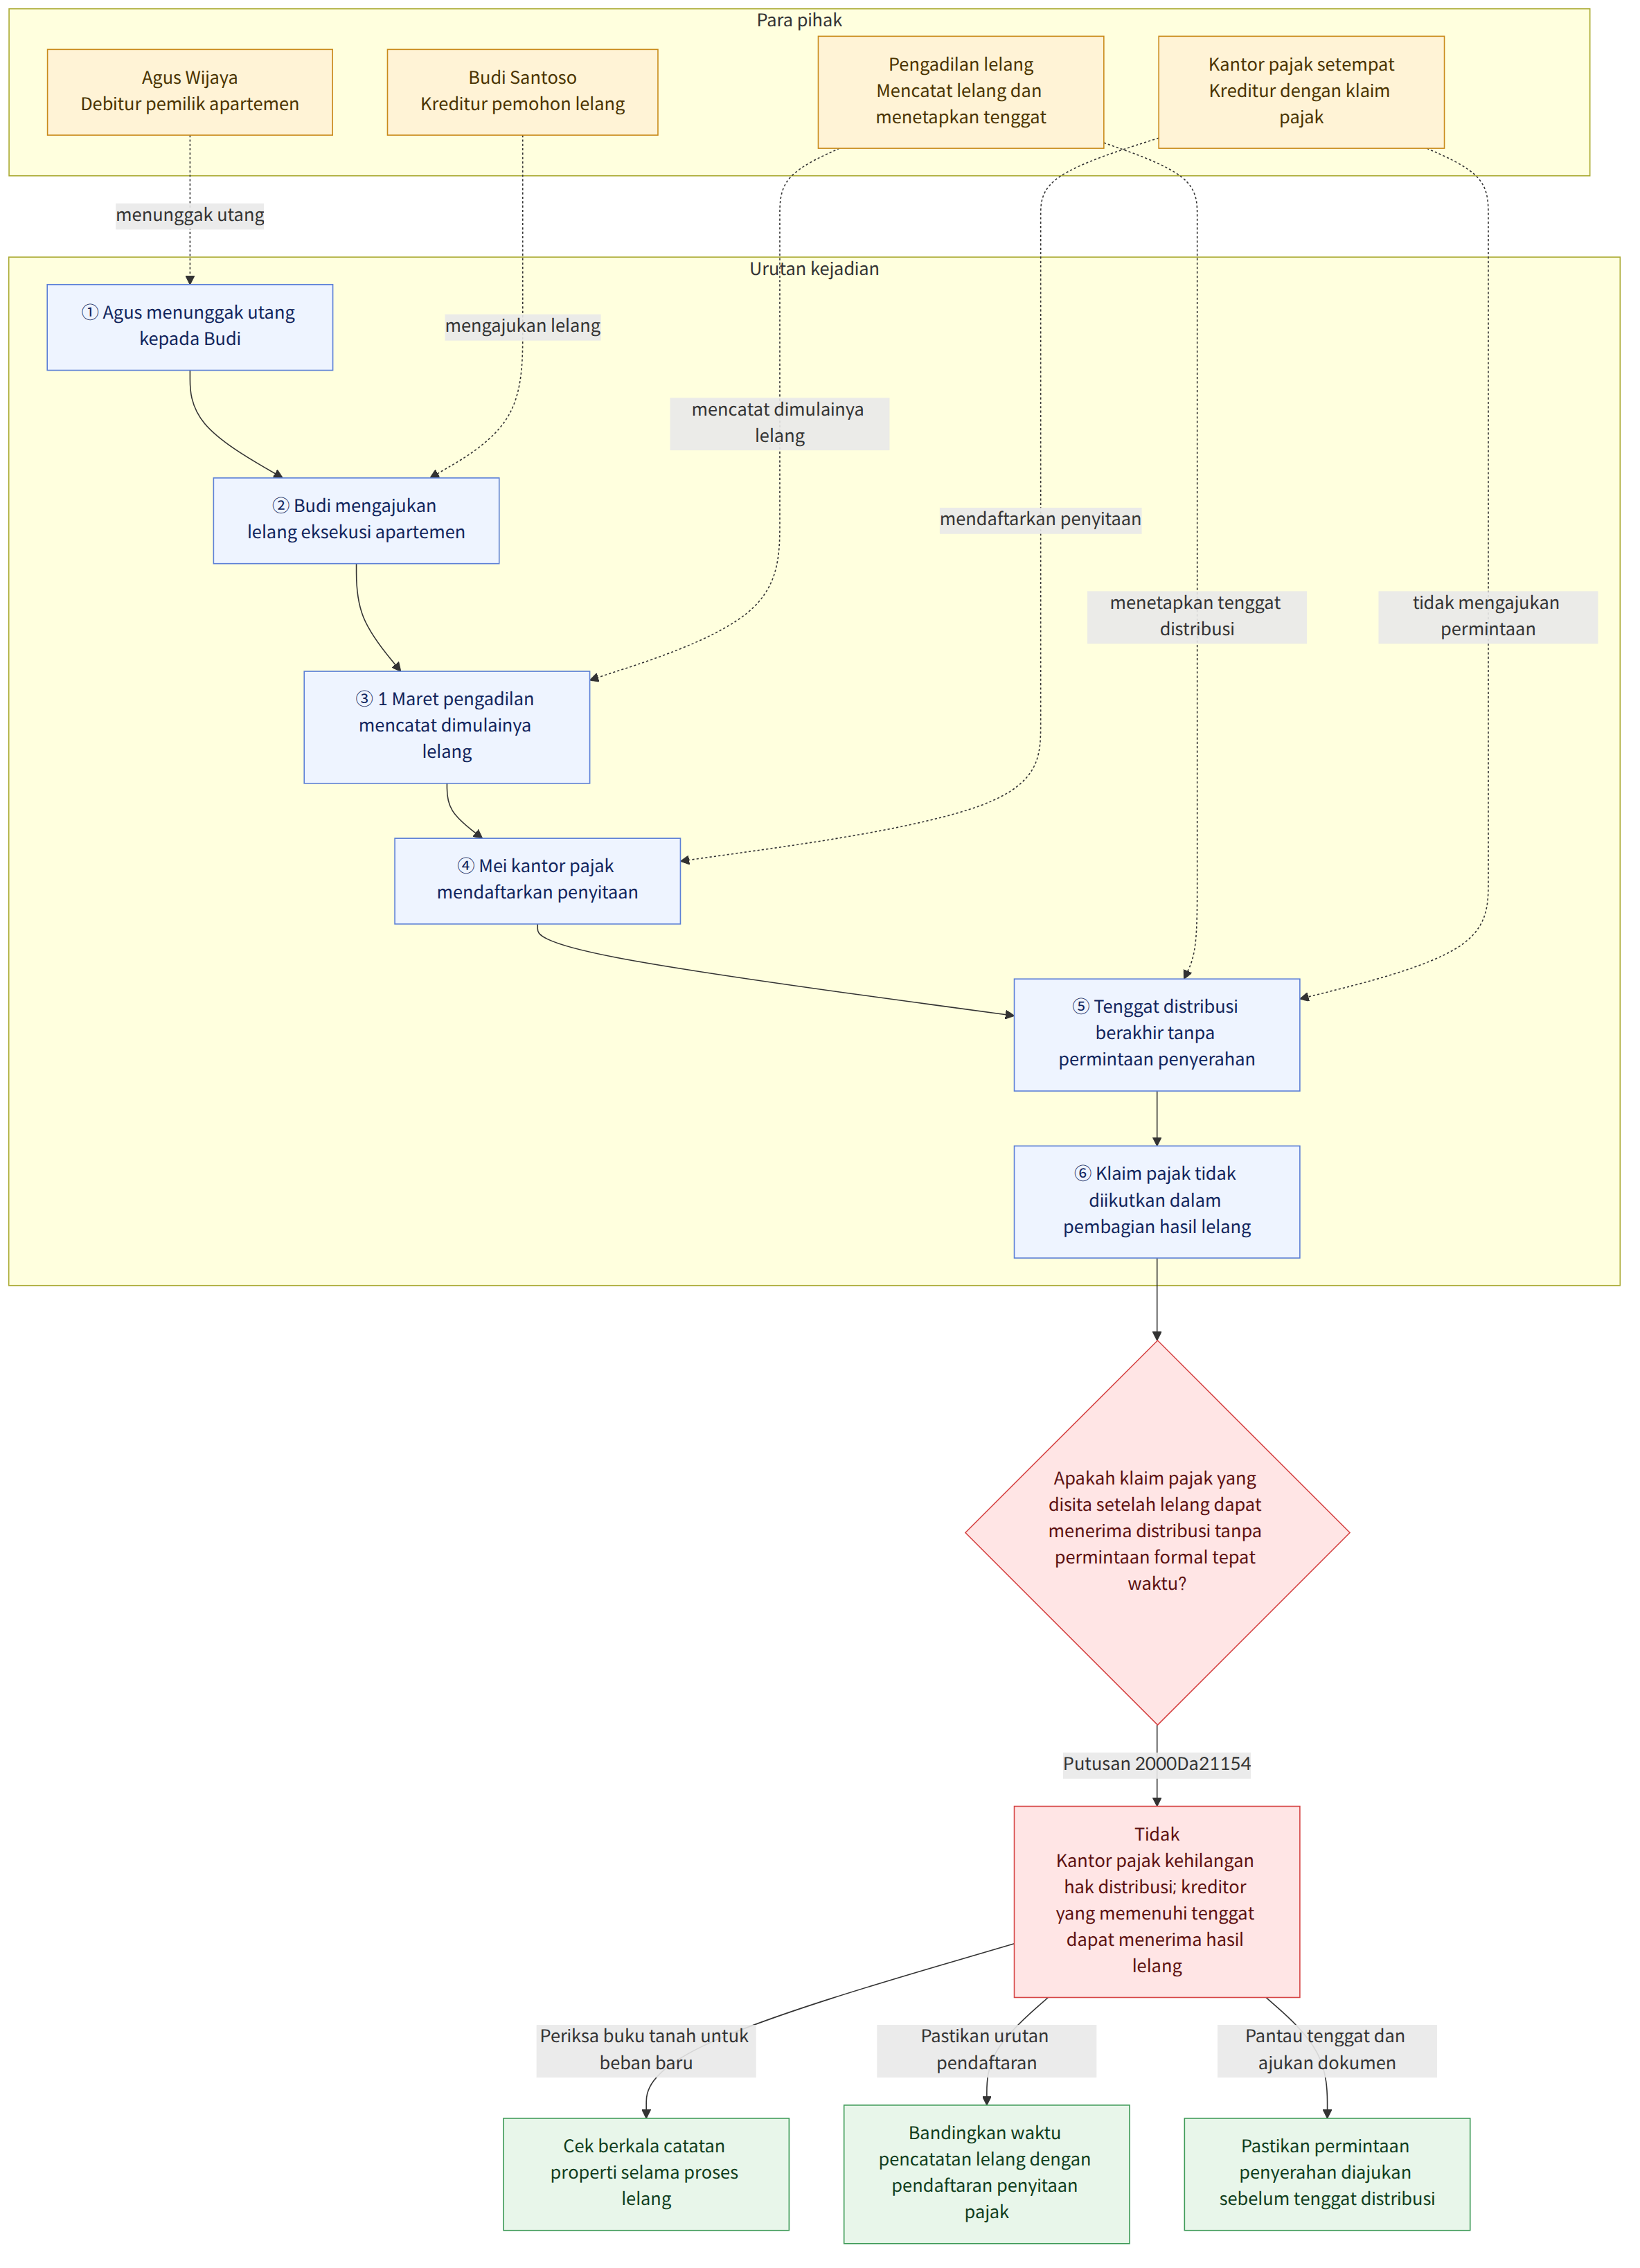
Budi Santoso merasa lega ketika akhirnya pengadilan mengabulkan permohonan lelang eksekusi atas apartemen milik debiturnya, Agus Wijaya. Agus sudah menunggak utang sebesar 500 juta Won selama dua tahun, dan apartemen tersebut adalah satu-satunya harapan Budi untuk mendapatkan kembali uangnya. Pada tanggal 1 Maret, pengadilan mencatatkan 'Keputusan Dimulainya Lelang' pada buku tanah properti tersebut.
Namun, drama baru muncul dua bulan kemudian. Kantor pajak setempat tiba-tiba mendaftarkan penyitaan atas apartemen yang sama karena Agus ternyata menunggak pajak negara dalam jumlah besar. Budi merasa cemas; dalam hukum banyak negara, pajak seringkali dianggap sebagai 'raja' yang harus dibayar paling awal. Namun, hingga batas waktu permintaan distribusi (dividend demand deadline) yang ditetapkan pengadilan berakhir, kantor pajak tersebut tidak pernah mengirimkan dokumen resmi permintaan penyerahan uang (request for delivery) ke pengadilan lelang.
Budi kini bertanya-tanya: Apakah kantor pajak tetap akan memotong hasil lelang apartemen tersebut secara otomatis, ataukah ia memiliki peluang untuk mendapatkan seluruh hasil lelang untuk melunasi piutangnya?
Pertanyaan Hukum Utama
Apakah klaim pajak negara yang penyitaannya didaftarkan setelah pendaftaran dimulainya lelang properti tetap dapat menerima distribusi hasil lelang meskipun kantor pajak tidak mengajukan permintaan penyerahan (request for delivery) hingga batas waktu yang ditentukan?
Apa yang Dikatakan Hukum Korea
Hukum di Korea Selatan mengatur prosedur yang sangat spesifik mengenai bagaimana kreditur, termasuk negara, harus menagih piutang dalam proses lelang.
Berdasarkan Undang-Undang Penagihan Pajak Nasional (Pasal 14 dan 56) serta Undang-Undang Eksekusi Sipil (Pasal 84 dan 88), prinsip-prinsip berikut berlaku:
- Kantor pajak dapat menagih pajak yang telah jatuh tempo melalui proses lelang yang sedang berjalan.
- Pengadilan wajib menetapkan batas waktu bagi para kreditur untuk melaporkan piutang mereka (Batas Waktu Permintaan Distribusi).
- Kreditur yang memiliki hak preferensi (seperti pemegang hak gadai atau negara dengan klaim pajak) umumnya harus melaporkan jumlah piutang mereka agar pengadilan dapat menghitung pembagian dana.
Pasal 88 Ayat 1 Undang-Undang Eksekusi Sipil: Kreditur yang memiliki hak untuk menuntut pembayaran prioritas berdasarkan hukum perdata, komersial, atau hukum lainnya dapat mengajukan permintaan distribusi hasil lelang.
Bagaimana Pengadilan Korea Mendekati Masalah Ini
Mahkamah Agung Korea Selatan telah memberikan garis yang tegas mengenai masalah ini. Perbedaan kuncinya terletak pada kapan penyitaan pajak tersebut muncul di buku tanah.
Jika penyitaan pajak dilakukan sebelum pendaftaran lelang dimulai, pengadilan dianggap sudah mengetahui adanya utang pajak tersebut melalui catatan publik, sehingga kantor pajak bisa mendapatkan distribusi meskipun tidak mengajukan permintaan formal.
Namun, jika penyitaan pajak baru didaftarkan setelah pendaftaran lelang, situasinya berbeda total. Pengadilan tidak dianggap mengetahui secara otomatis klaim tersebut. Mahkamah Agung (Putusan 2000Da21154) menyatakan bahwa dalam kasus seperti ini, negara wajib mengajukan 'permintaan penyerahan' (request for delivery) secara formal sebelum batas waktu distribusi berakhir. Jika tidak, negara kehilangan haknya untuk mendapatkan pembagian uang dalam lelang tersebut.
Menganalisis Kasus Budi vs. Kantor Pajak
Dalam kasus Budi, urutan kronologisnya adalah sebagai berikut:
- Pendaftaran lelang oleh Budi (1 Maret).
- Penyitaan oleh kantor pajak (Mei - setelah pendaftaran lelang).
- Batas waktu permintaan distribusi berakhir tanpa adanya permintaan formal dari kantor pajak.
Karena kantor pajak baru masuk setelah proses lelang resmi terdaftar di buku tanah, mereka dikategorikan sebagai kreditur yang harus proaktif. Pengadilan lelang tidak memiliki kewajiban hukum untuk mencari tahu atau mengalokasikan dana secara otomatis untuk utang pajak yang muncul belakangan jika pihak kantor pajak sendiri 'bungkam' hingga batas waktu berakhir.
Oleh karena itu, secara hukum, klaim pajak Agus tidak akan diikutsertakan dalam pembagian hasil lelang apartemen tersebut. Uang hasil lelang akan dialokasikan untuk kreditur lain yang telah terdaftar atau melaporkan diri tepat waktu, termasuk Budi.
Kesimpulan: Apa yang Terjadi pada Budi?
Budi Santoso dapat bernapas lega. Karena kantor pajak gagal mengajukan permintaan penyerahan hingga batas waktu yang ditentukan, klaim pajak Agus tidak akan memotong jatah distribusi yang seharusnya diterima Budi. Prosedur hukum di Korea sangat menghargai kepastian waktu untuk melindungi kreditur yang telah mengikuti proses sejak awal.
Tips Praktis untuk Anda:
- Pantau Buku Tanah (Registry): Jika Anda sedang dalam proses lelang, periksa secara berkala apakah ada beban baru (seperti penyitaan pajak) yang muncul setelah permohonan lelang Anda.
- Perhatikan Batas Waktu: Batas waktu permintaan distribusi (Dividend Demand Deadline) adalah tanggal keramat. Jika Anda adalah kreditur, pastikan semua dokumen masuk sebelum tanggal tersebut.
- Jangan Berasumsi: Jangan berasumsi bahwa pajak akan selalu menang secara otomatis. Dalam hukum eksekusi, prosedur yang benar seringkali lebih menentukan daripada status jenis piutang itu sendiri.
** *Artikel ini disusun untuk memberikan wawasan hukum umum dan bukan merupakan nasihat hukum profesional. Untuk kasus spesifik, selalu konsultasikan dengan ahli hukum yang berkualifikasi di Korea.