Il valore degli immobili in Australia è sceso del 5,2% dal picco di marzo a settembre. I prezzi sono calati per sei mesi consecutivi e, secondo i dati sui prezzi di Domain, quelli delle abitazioni ordinarie sono tornati circa ai livelli di un anno prima. Non è ancora certo, tuttavia, che il calo si accentui ulteriormente.
Contesto e quadro generale
La flessione è al centro di un dibattito in relazione alla riforma fiscale annunciata nel bilancio federale di maggio. Nella maggior parte delle regioni australiane, però, la fase di calo del mercato era iniziata già prima dell’annuncio del bilancio: i prezzi hanno raggiunto il picco a marzo e poi hanno cominciato a scendere dopo il primo aumento ufficiale dei tassi d’interesse.
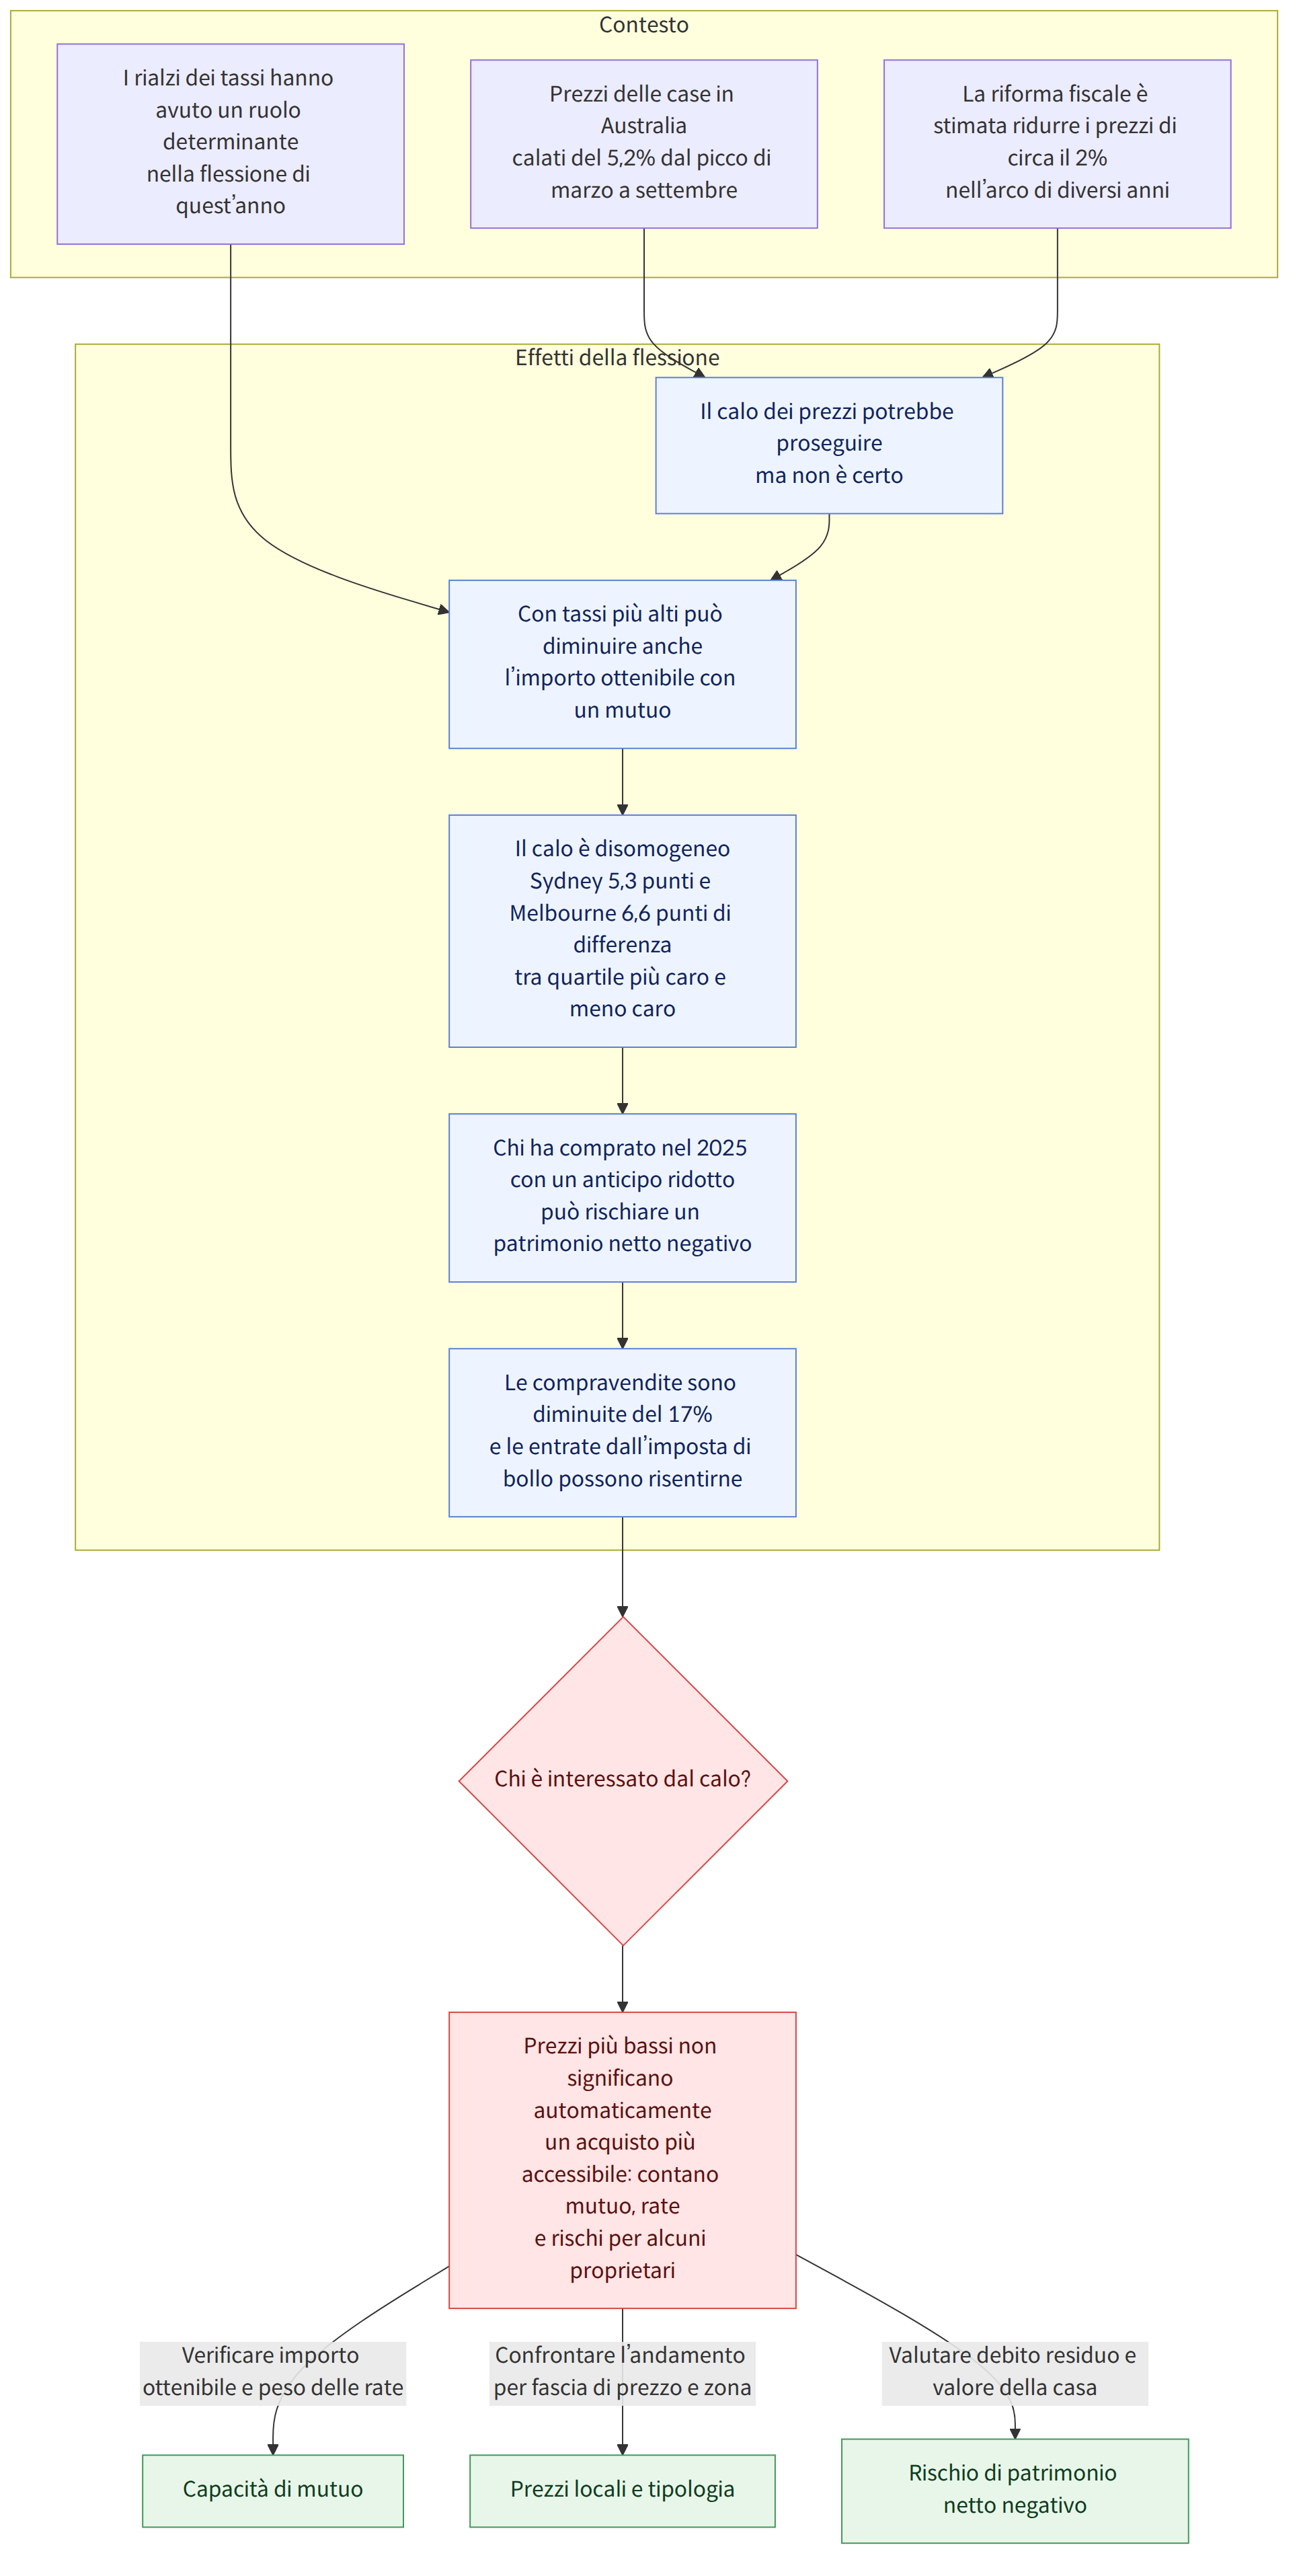
Gli esperti del Tesoro hanno stimato che il rafforzamento delle norme sul negative gearing (네거티브 기어링; trattamento fiscale che consente di compensare le perdite di un immobile dato in locazione con altri redditi) e sull’imposta sulle plusvalenze (자본이득세) previsto dal bilancio produrrebbe un calo dei prezzi di circa il 2% nell’arco di diversi anni. È importante distinguere questa stima dalle cause principali del calo registrato quest’anno. Secondo l’articolo, gli aumenti dei tassi d’interesse hanno avuto un ruolo determinante nella flessione dei prezzi di quest’anno, proprio perché il loro calo negli ultimi 30 anni era stato uno dei principali motori della crescita dei prezzi delle case.
La Banca della Riserva d’Australia (호주중앙은행) ha aumentato i tassi la scorsa settimana, per la quarta volta dall’inizio dell’anno. I mercati finanziari prevedono almeno un altro rialzo a novembre o nel 2027. In questo contesto, Tim Lawless, responsabile della ricerca di Cotality, ha affermato che una flessione del 10-15% dei prezzi delle abitazioni nel loro complesso è una stima ragionevole. Si tratta di una previsione, non di un risultato certo.
Un calo del 15% sarebbe superiore alla flessione abituale, compresa tra il 5% e il 10%, osservata nelle precedenti fasi di contrazione. Tuttavia, poiché secondo l’indice di SQM Research il prezzo mediano nazionale degli immobili, considerando insieme case e appartamenti, è aumentato del 78% dal 2020, anche dopo una flessione del 15% i prezzi corrisponderebbero ai livelli di inizio 2024.
Che cosa significa questa notizia
La diminuzione dei prezzi può ampliare le possibilità di acquistare casa per alcune persone, ma non riduce automaticamente il costo dell’acquisto. Quando i tassi salgono, infatti, oltre ai prezzi delle case diminuisce anche l’importo che gli acquirenti possono ottenere in prestito. Chi compra la prima casa, in particolare, dovrebbe valutare non solo il prezzo richiesto, ma anche l’importo ottenibile con un mutuo e il peso delle rate.
La flessione dei prezzi non è stata uniforme nemmeno tra tipologie di abitazioni e fasce di prezzo. Secondo un’analisi di Cotality, a Sydney il calo delle abitazioni nel quartile di prezzo più alto è stato superiore di 5,3 punti percentuali rispetto a quello del quartile più basso; a Melbourne la differenza è stata di 6,6 punti percentuali. Quindi, anche se i prezzi scendono, non si può presumere che le abitazioni con prezzi d’ingresso relativamente più bassi diventino più economiche nella stessa misura.
Alcune famiglie che hanno acquistato casa di recente potrebbero invece correre dei rischi. Un patrimonio immobiliare netto negativo (situazione in cui il debito residuo supera il valore dell’abitazione) può essere un problema soprattutto per chi ha comprato la prima casa nel 2025 versando un anticipo ridotto. Per esempio, chi ha acquistato casa con un anticipo esiguo e poi si trova con un calo dei prezzi e un debito superiore al valore dell’immobile può ritrovarsi con un patrimonio immobiliare netto negativo. L’articolo, tuttavia, non afferma che questo rischio riguardi allo stesso modo tutti i proprietari di case.
Il calo dei prezzi delle case può offrire a chi acquista per la prima volta un’opportunità per entrare nel mercato, ma l’aumento dei tassi può ridurre la capacità di ottenere un mutuo e comportare per alcuni acquirenti il rischio di un patrimonio immobiliare netto negativo.
Le conseguenze della flessione non riguardano soltanto chi compra o vende casa. Secondo i dati riportati da Westpac, il numero di compravendite di abitazioni è diminuito del 17% rispetto allo stesso periodo dell’anno precedente. Se il calo dei prezzi si accompagna a una diminuzione delle compravendite, l’attività del settore immobiliare può contrarsi e le entrate derivanti dall’imposta di bollo sui trasferimenti possono risentirne.
Politiche e informazioni di sostegno pertinenti
La riforma fiscale menzionata nell’articolo prevede un rafforzamento delle norme sul negative gearing e sull’imposta sulle plusvalenze. Gli esperti del Tesoro ne hanno stimato l’impatto sui prezzi in circa il 2% nell’arco di diversi anni. Questo dato aiuta a capire perché sia difficile attribuire l’intera flessione del mercato immobiliare a questa sola politica. L’articolo spiega che nella maggior parte delle regioni il calo era già iniziato prima dell’annuncio del bilancio di maggio e che i rialzi dei tassi d’interesse di quest’anno sono un fattore determinante.
Per quanto riguarda i bilanci degli Stati, nel 2022-23 l’imposta di bollo sui trasferimenti (인지세) ha rappresentato dal 18,5% al 22,5% delle entrate fiscali riscosse all’interno del Nuovo Galles del Sud e dello Stato di Victoria. L’articolo sostiene che sostituire l’imposta di bollo sui trasferimenti con un’imposta fondiaria (토지세) applicata su base più ampia potrebbe rendere più stabili le entrate dei governi statali e territoriali e contribuire a ridurre la volatilità del mercato immobiliare. Si tratta di una proposta politica dell’articolo: non vengono indicati né le modalità della transizione né un calendario dettagliato per l’attuazione.
Fatti accertati e aspetti ancora incerti
Fatti accertati
- Il valore degli immobili a livello nazionale è sceso del 5,2% dal picco di marzo a settembre, diminuendo per sei mesi consecutivi.
- Gli esperti del Tesoro hanno stimato che il rafforzamento delle norme sul negative gearing e sull’imposta sulle plusvalenze ridurrebbe i prezzi di circa il 2% nell’arco di diversi anni.
- Il responsabile della ricerca di Cotality ha indicato come stima ragionevole un calo dei prezzi complessivi del 10-15%, ma non si tratta di un risultato certo.
- Secondo i dati riportati da Westpac, il numero di compravendite di abitazioni è diminuito del 17% rispetto allo stesso periodo dell’anno precedente.
- Nel 2022-23, nel Nuovo Galles del Sud e nello Stato di Victoria l’imposta di bollo sui trasferimenti ha rappresentato dal 18,5% al 22,5% delle entrate fiscali riscosse all’interno dei rispettivi Stati.
Aspetti ancora incerti
- Non è certo che i prezzi delle case scendano effettivamente del 10-15%.
- Nel testo non sono riportati i dati specifici rappresentati nei grafici inseriti nell’articolo né i metodi utilizzati per calcolarli.
- Sulla sola base dell’articolo non è possibile sapere in quale misura le variazioni future dei tassi d’interesse e del volume delle compravendite si ripercuoteranno sui prezzi delle abitazioni nelle diverse regioni e fasce di prezzo.
Che cosa può verificare il lettore
- Chi ha acquistato casa di recente può confrontare il valore attuale dell’abitazione con il debito residuo per verificare se corre il rischio di trovarsi con un patrimonio immobiliare netto negativo.
- Chi sta valutando l’acquisto della prima casa non dovrebbe dare per scontato che il calo dei prezzi migliori l’accessibilità economica dell’acquisto: dovrebbe considerare anche come l’aumento dei tassi d’interesse possa incidere sull’importo ottenibile con un mutuo.
- Per esaminare le politiche abitative è utile considerare, oltre all’andamento dei prezzi, anche il volume delle compravendite, la quota rappresentata dall’imposta di bollo sui trasferimenti nelle entrate degli Stati e l’eventuale avanzamento della proposta di sostituirla con un’imposta fondiaria.