夢のマイホームと「退職金相殺」の約束
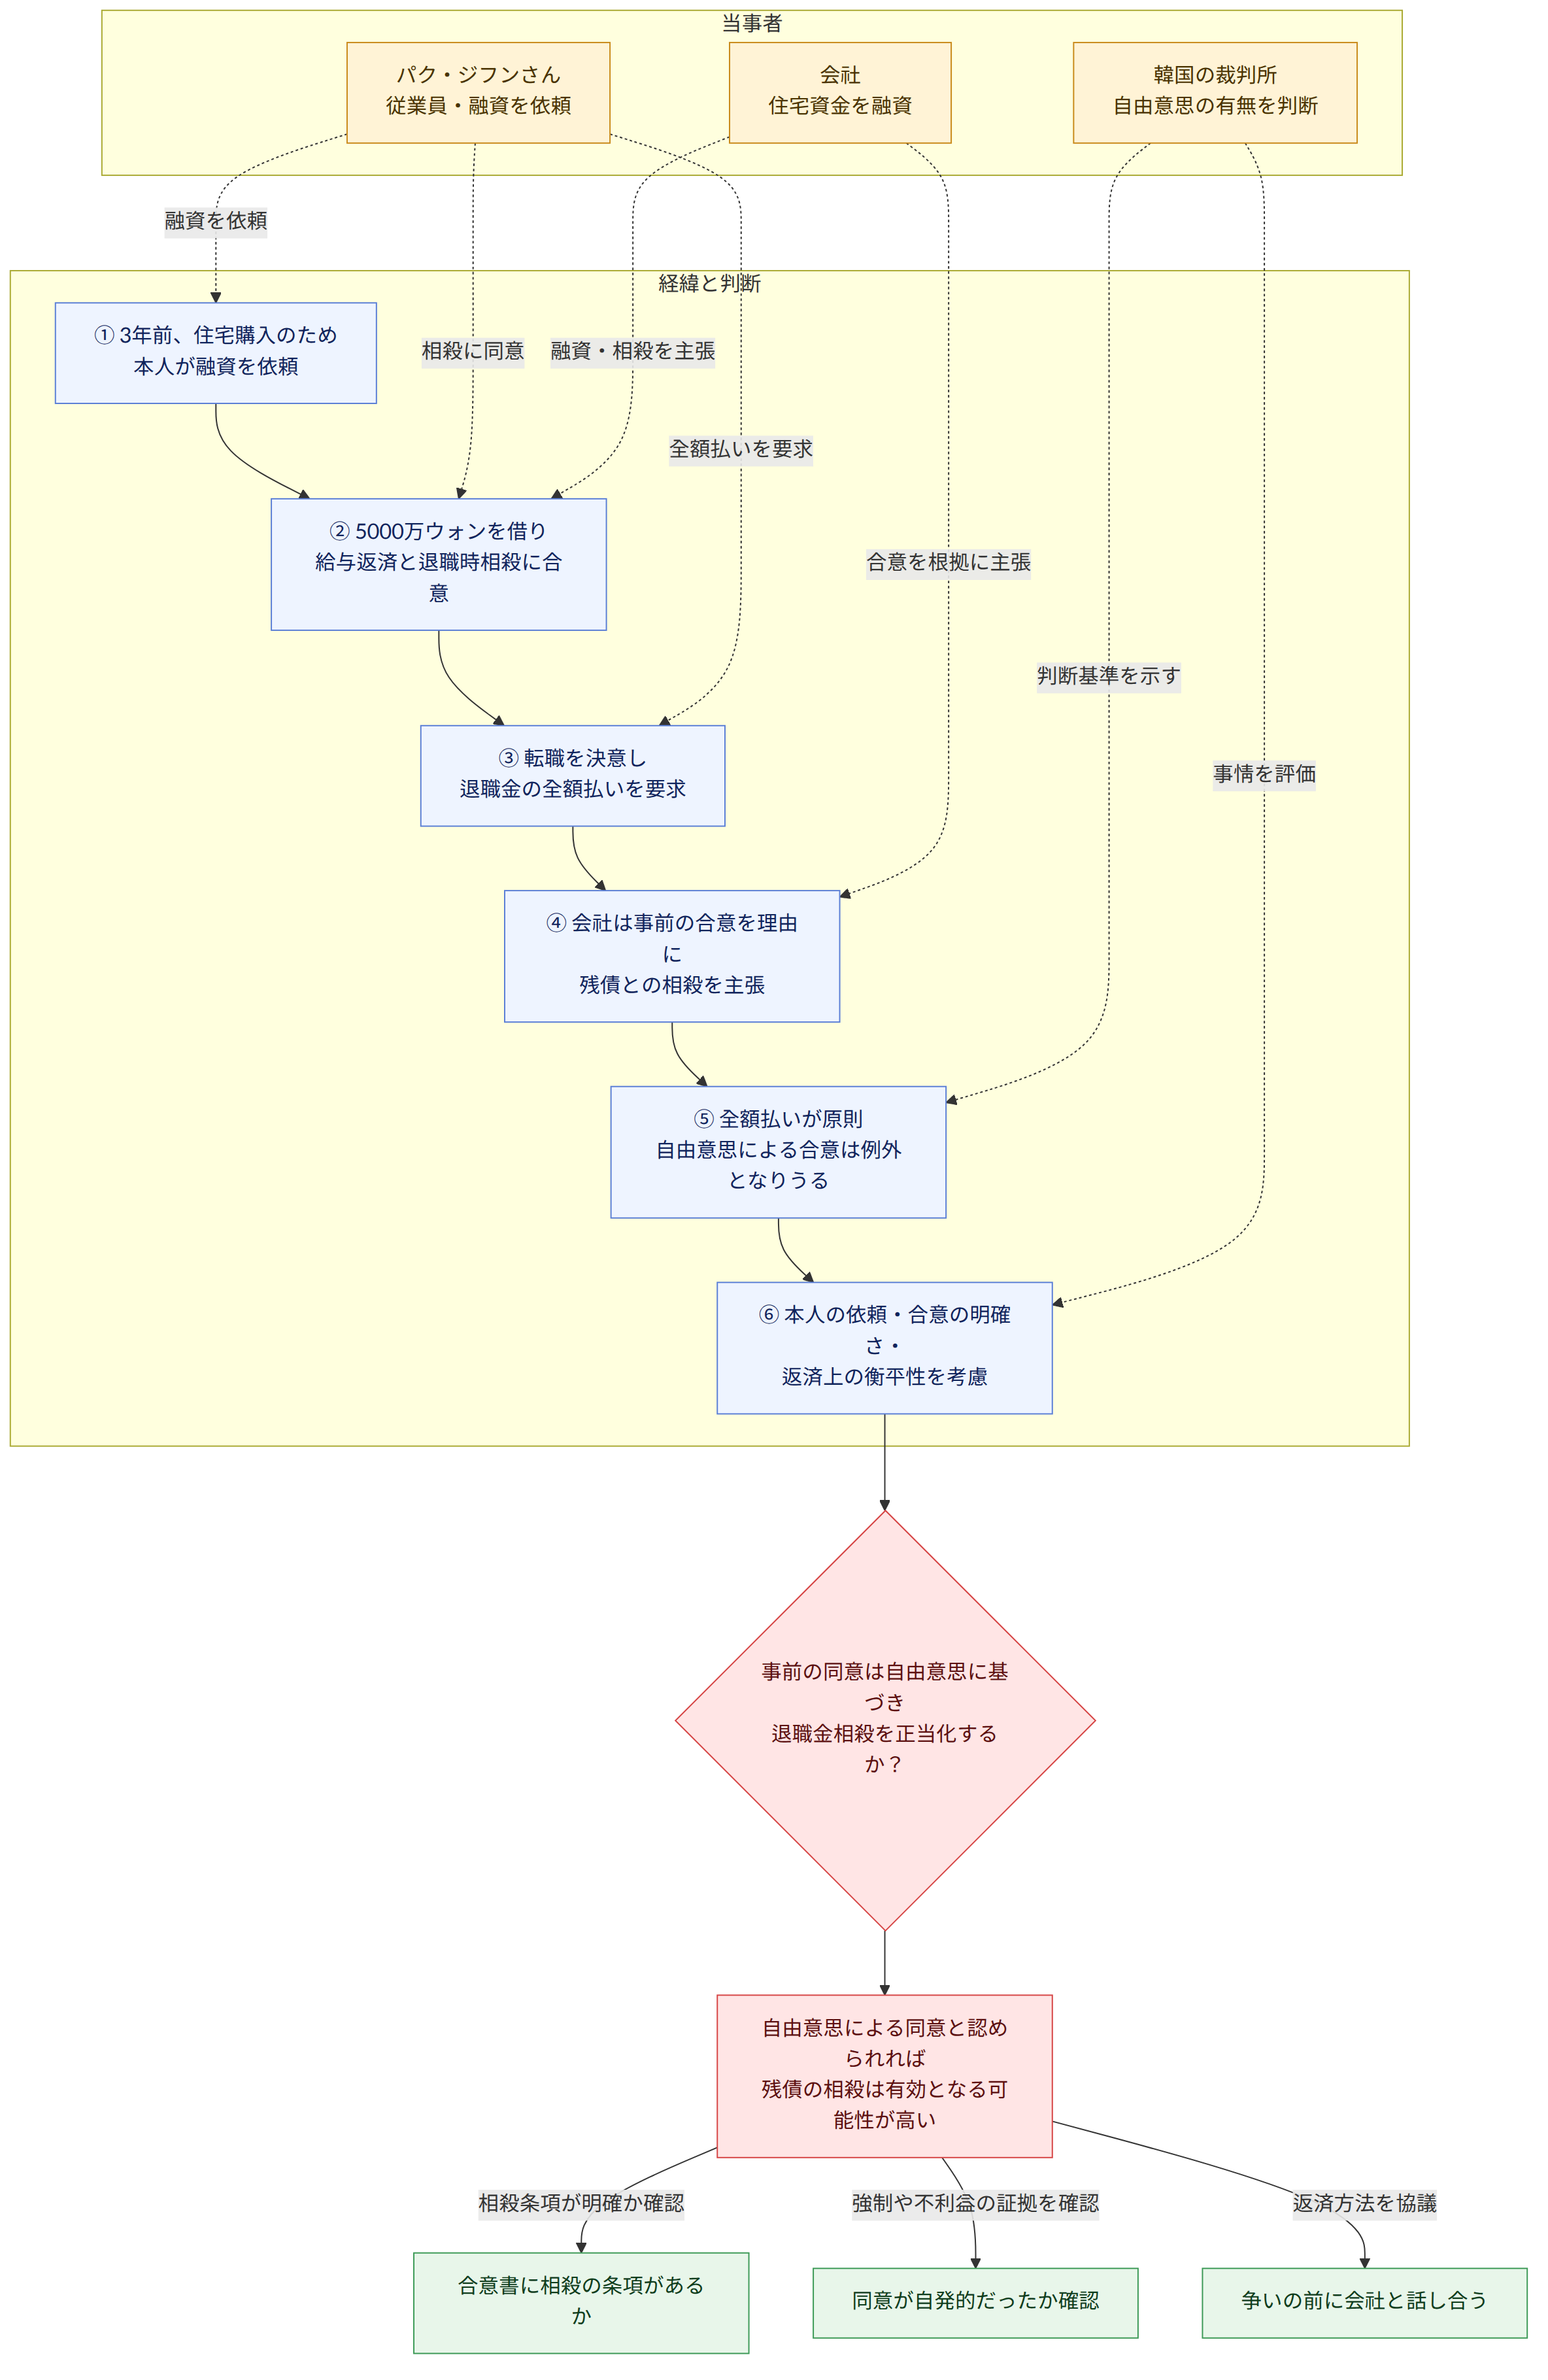
中堅IT企業に勤務するパク・ジフンさんは、3年前、念願のマイホームを購入する際に大きな決断をしました。銀行のローンだけでは足りず、会社の福利厚生制度を利用して5,000万ウォンの住宅資金融資を受けたのです。
融資を受ける際、ジフンさんは会社と一つの契約を交わしました。「毎月の給与から一定額を返済し、もし完済前に退職する場合は、残債を退職金から差し引く(相殺する)」という内容です。ジフンさんは感謝の気持ちでその書類にサインし、無事に家を手に入れました。
しかし、最近転職を決意したジフンさんは、知人から「韓国の法律では、会社が勝手に給料や退職金から借金を差し引くことはできない」という話を聞きました。心変わりしたジフンさんは会社に対し、「退職金は全額現金で支払い、借金は別途請求してほしい」と主張し始めました。会社側は「本人が同意したはずだ」と困惑しています。
争点:労働者の同意があれば退職金との相殺は可能か?
今回のケースで最も重要な法的問いは、「勤労基準法が定める賃金全額払いの原則がある中で、労働者の事前の同意があれば、会社は貸付金と退職金を相殺できるのか」という点です。
韓国の法律が定める「賃金全額払いの原則」
韓国の勤労基準法第43条第1項では、賃金の支払いについて以下のように規定しています。
「賃金は通貨で、直接労働者に、その全額を支払わなければならない。ただし、法令又は団体協約に特別な規定がある場合には、賃金の一部を控除し、又は通貨以外のもので支払うことができる。」
これは、使用者が一方的に賃金を控除することを禁じ、労働者の経済基盤である賃金を確実に受け取れるように保護するための原則です。たとえ労働者に会社への借金や損害賠償義務があったとしても、会社が勝手に相殺することは本来許されません。
韓国裁判所が示す「自由意思」の基準
かつて裁判所は、超過支払いされた賃金の調整など例外的な場合を除き、相殺を厳格に禁じていました。しかし、その後の大法院(最高裁判所)の判例により、新たな判断基準が示されました。
- 一方的な相殺の禁止: 使用者が独断で行う相殺は、依然として無効です。
- 自由意思による合意: 労働者の同意が「自由な意思」に基づいて行われたと認められる「合理的かつ客観的な理由」がある場合は、有効とみなされます。
- 厳格な判断: ただし、賃金保護の重要性に鑑み、その同意が本当に自発的なものであったかは非常に慎重に判断されます。
パク・ジフンさんのケースへの適用
ジフンさんの状況を詳しく見てみましょう。彼は自ら会社に融資を依頼し、その条件として退職金からの相殺に同意しました。これは会社が強制したものではなく、ジフンさんの利益(住宅購入)のために行われた契約です。
裁判所の基準に照らすと、以下の点が考慮されます。
- 融資の経緯: ジフンさん自身の要請によるものであること。
- 合意の明確性: 融資時に相殺の意思表示が明確になされていること。
- 衡平性: 退職金というまとまった資金で返済することは、労働者にとっても返済の負担を減らす側面があること。
このような客観的な状況がある場合、裁判所はジフンさんの同意を「自由意思に基づくもの」と認め、会社による相殺を適法と判断する可能性が高いと言えます。
結論:ジフンさんの主張は通るのか?
結論として、パク・ジフンさんの場合、会社は退職金から融資の残債を差し引くことができます。 当初の約束を覆して全額支給を求めることは、信義誠実の原則にも反するとみなされるでしょう。
もしあなたが同様の状況にあるなら、以下のアドバイスを参考にしてください。
- 合意書の内容を再確認する: 採用時や融資時にサインした書類に、相殺に関する明確な条項があるか確認しましょう。自発的にサインしたものであれば、後から一方的に取り消すのは困難です。
- 「自由意思」を証明できるか: もし会社から強制的にサインさせられた、あるいは相殺に同意しないと不利益を被るような状況だったのであれば、その証拠を確保しておく必要があります。そのような場合は相殺が無効になる可能性があります。
- 円満な解決を目指す: 法的な争いになる前に、返済スケジュールについて会社と誠実に協議することをお勧めします。
賃金は守られるべき権利ですが、自ら交わした正当な約束もまた、法的な責任を伴うのです。
** *本記事は一般的な情報提供を目的としており、個別の法律相談に代わるものではありません。具体的な事案については、必ず専門の弁護士にご相談ください。