不動産法における「詐害行為」とは?
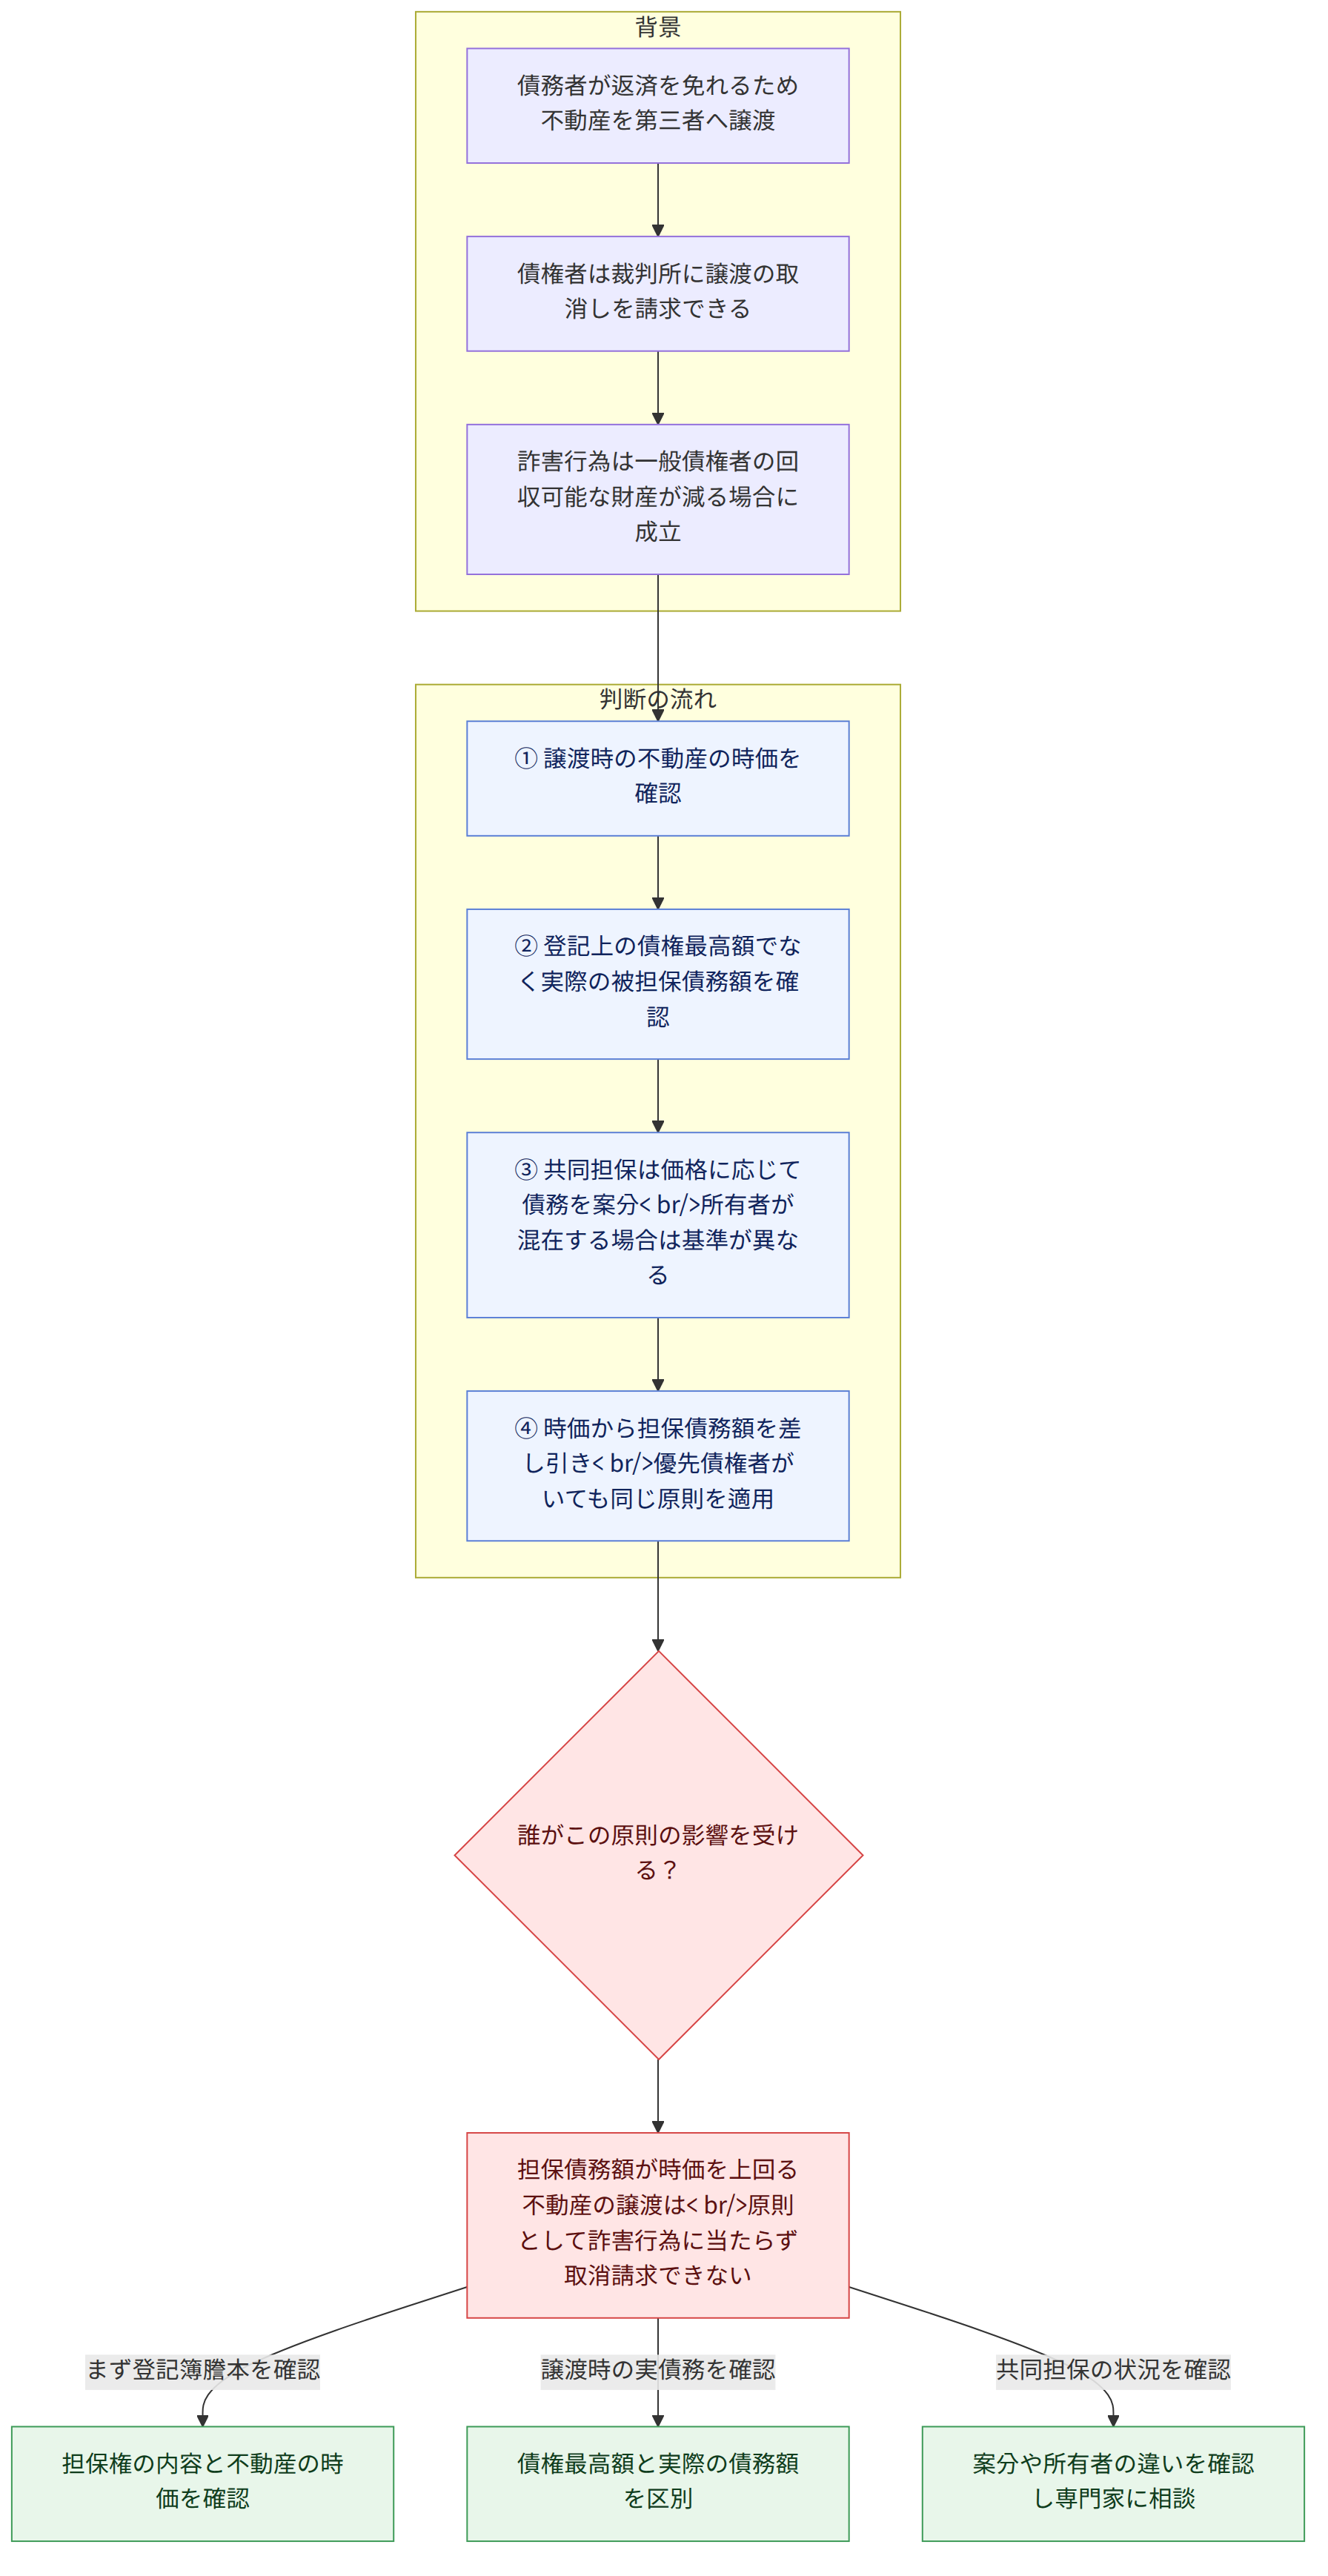
韓国では、債務者が借金の返済を免れるために、自分の不動産を第三者(配偶者や親族など)に譲渡した場合、債権者は裁判所に対してその譲渡の取り消しを求めることができます。これを詐害行為取消権(사해행위취소)と呼びます。
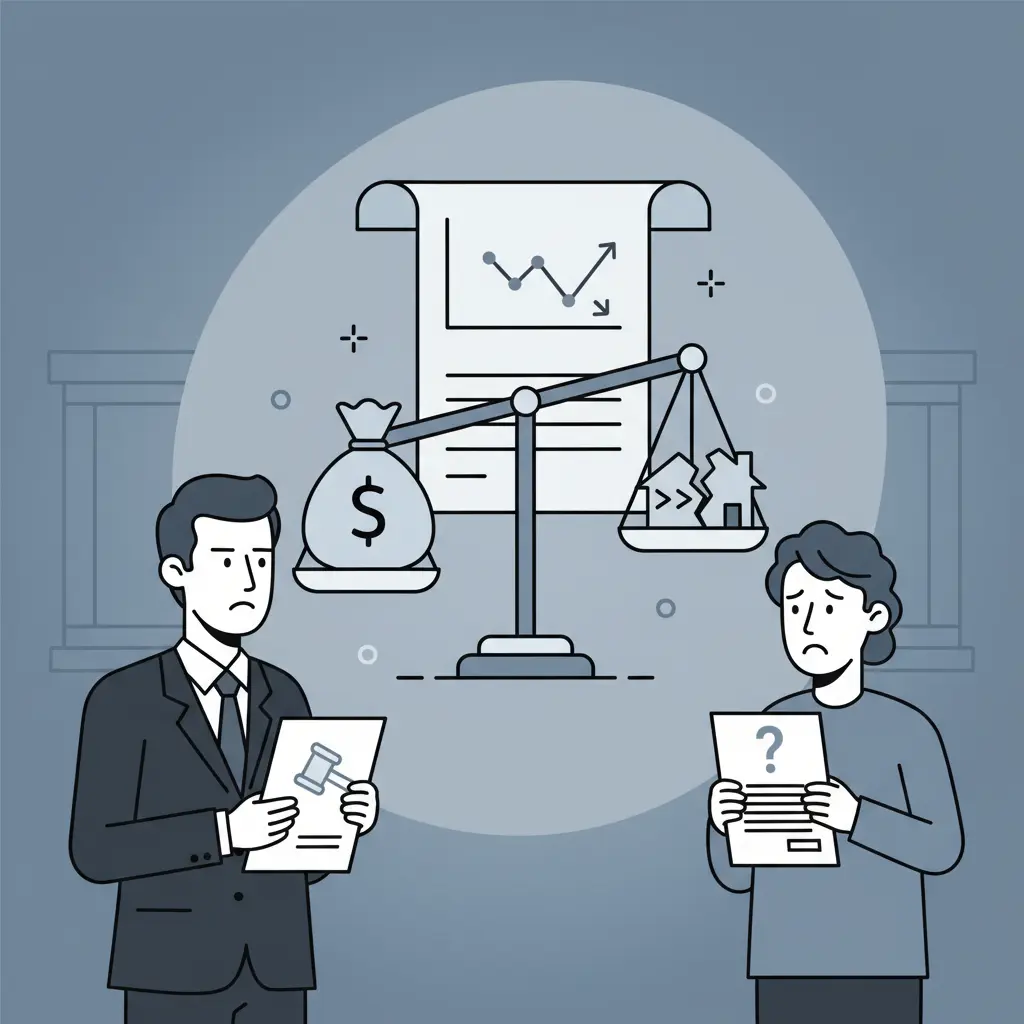
しかし、ここで重要な法的疑問が生じます。「もしその不動産に設定された借金が、不動産の価値よりも多かったらどうなるのか?」という点です。
「残り価値がない」場合の原則
韓国の大法院(最高裁判所)の判例によると、詐害行為が成立するのは、その行為によって一般債権者が回収できる財産が減少した場合に限られます。不動産の価値を判断する際は、時価から既に設定されている担保権(抵当権など)の債務額を差し引いた残額を見ます。
- 時価(시가): 不動産の現在の実際の価格です。
- 被担保債権額(피담보채권액): 実際に銀行などに返済すべき残りの借金額です。
核心的なルール: 担保されている債務額が不動産の時価を上回っている場合、その不動産は一般債権者にとって価値がないものとみなされます。したがって、このような不動産を譲渡することは詐害行為には該当せず、債権者は譲渡の取り消しを請求することはできません。
注意すべきポイント
- 実際の債務 vs 極度額: 根抵当権(근저당권)の場合、登記簿に記載された「債権最高額」ではなく、譲渡当時に実際に発生している債務額を基準に判断します。
- 共同担保: 複数の不動産が共同で担保に入っている場合、各不動産が負担する債務額は価格に比例して案分されます。ただし、債務者所有のものと物上保証人所有のものが混在している場合は、判断基準が異なります。
- 優先債権者: 賃金債権のように抵当権より優先して配当を受ける債権者がいる場合でも、抵当権の債務が時価を超えていれば、同様の原則が適用されます。
外国人のための法的アドバイス
債務者が財産を隠した疑いがあり、訴訟を検討している場合は、まず該当不動産の登記簿謄本を確認してください。もし借金額(被担保債権額)が家の価格よりも大幅に多い場合、訴訟を起こしても勝訴するのは難しい可能性があります。
--- 免責事項:本情報は法的な理解を助けるための参考資料であり、専門的な法的助言に代わるものではありません。個別の事案については、必ず韓国の法律専門家にご相談ください。