第1章 — 定年退職を迎えた佐藤さんの困惑
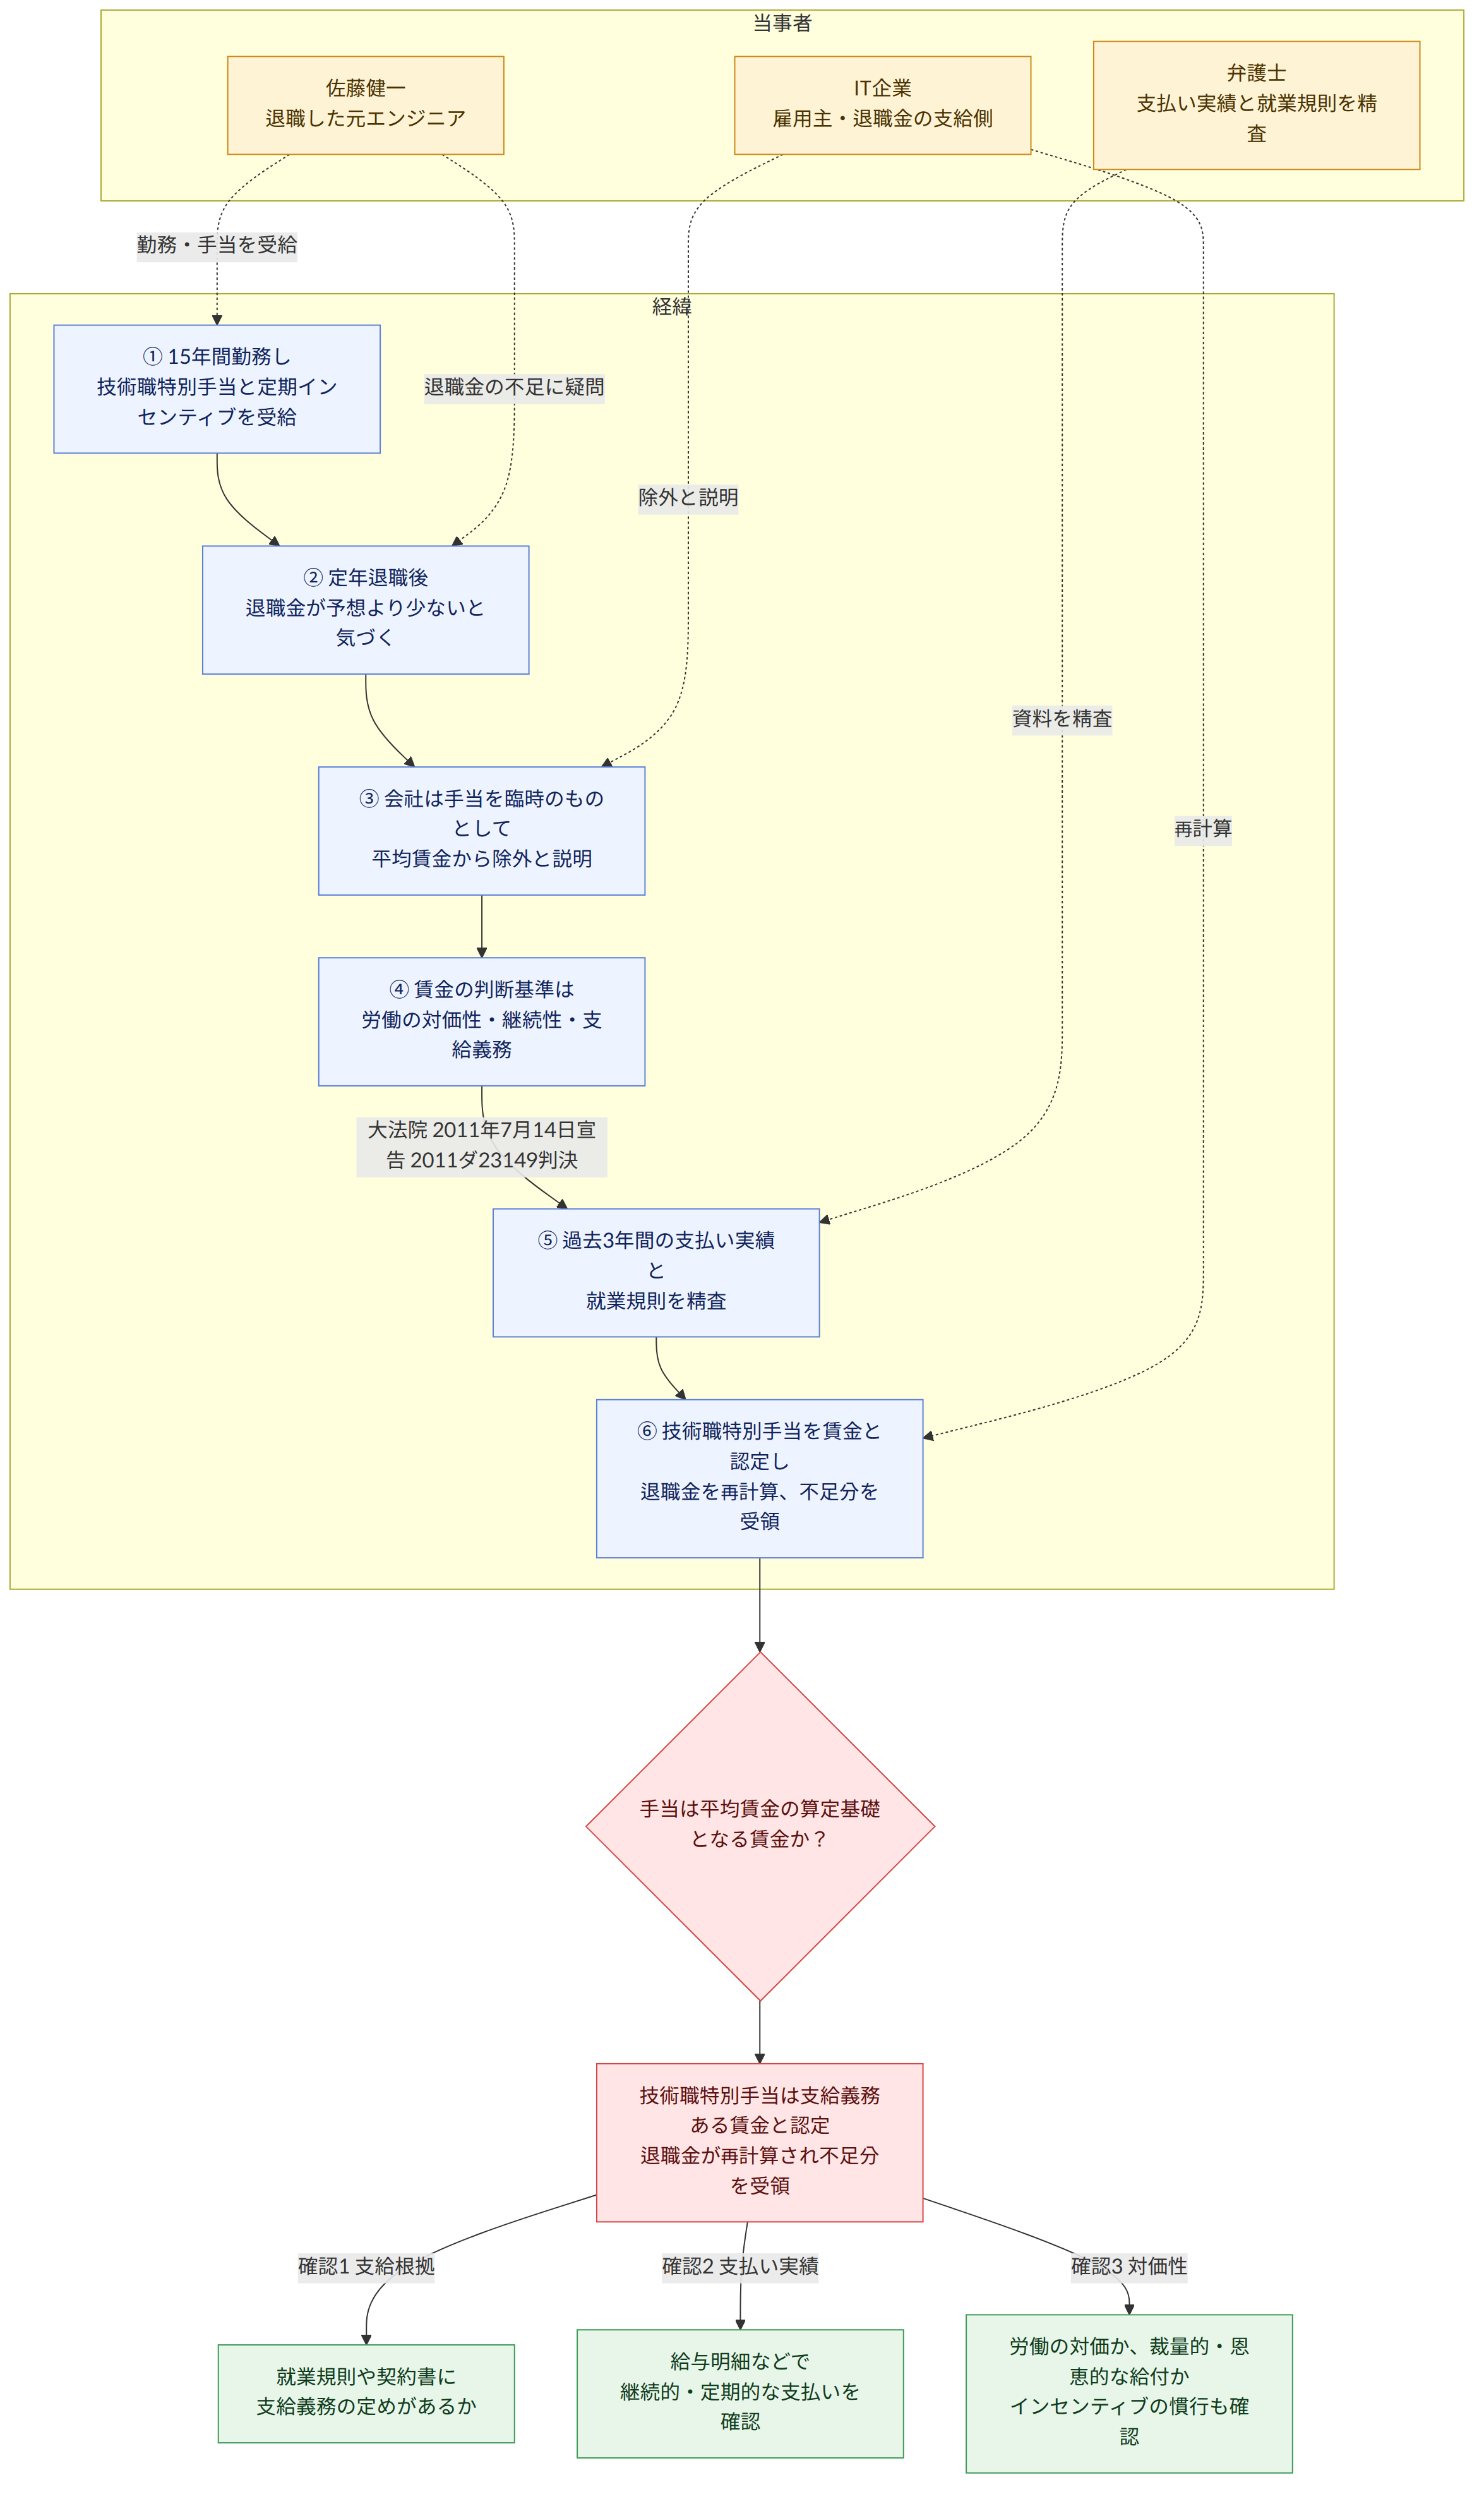
ソウルにある中堅IT企業で15年間、エンジニアとして勤務してきた佐藤健一さんは、先月ついに定年退職の日を迎えました。長年の功労を労われ、第二の人生を楽しみにしていた佐藤さんでしたが、振り込まれた退職金の明細を見て首をかしげました。自分の計算よりも、支給額が明らかに少なかったのです。
佐藤さんは現職時代、基本給のほかに「技術職特別手当」や、会社の業績に連動した「定期インセンティブ」を毎年受け取っていました。しかし、会社側の説明では、これらは「臨時の手当」であり、退職金の算出基準となる平均賃金には含まれないというのです。「長年、当然のようにもらっていたお金が、なぜ退職金の計算には入らないのか?」佐藤さんは納得がいかず、専門家の門を叩くことにしました。
第2章 — 法的な争点:何が「賃金」にあたるのか?
このストーリーにおける核心的な問いは、「会社から支払われる多種多様な名目の金品のうち、どこまでが平均賃金の算定基礎となる『賃金』に含まれるのか」という点です。特に、賞与や手当が「労働の対価」なのか、それとも「恩恵的な給付」なのかの境界線が重要になります。
第3章 — 韓国法が定める賃金の定義
韓国の勤労基準法において、平均賃金の算定基礎となる「賃金総額」には、使用者が労働の対価として労働者に支払う一切の金品が含まれます。ただし、それには以下の条件を満たす必要があります。
- 継続性・定期性: 一時的なものではなく、繰り返し支払われていること。
- 支給義務の存在: 団体協約、就業規則、雇用契約書などにより、会社に支払義務が課せられていること。
【重要】平均賃金に含まれるかの判断基準金品の名称にかかわらず、それが労働の提供と直接的、あるいは密接に関連して支払われているかどうかが判断の分かれ目となります。
第4章 — 韓国裁判所の判断基準
韓国の最高裁判所(大法院)は、ある金品が「労働の対価」であるかどうかを判断する際、非常に厳格な基準を設けています。大法院(2011年7月14日宣告 2011ダ23149判決)の立場によれば、以下の通りです。
- 支給義務の発生が労働の提供と直接的・密接に関連していなければならない。
- 労働提供とは無関係に、個々の労働者の特殊的・偶発的な事情(例:結婚祝金、特定の災害見舞金など)に左右されるものは、たとえ就業規則に根拠があっても「賃金」とはみなされない。
- 会社の方針で支払われていても、労働の対価性が認められないものは除外される。
第5章 — 佐藤さんのケースへの適用
佐藤さんのケースに当てはめてみましょう。彼が受け取っていた「技術職特別手当」が、全エンジニアに対して職務内容に応じて定期的に支払われ、就業規則に支給基準が明記されていたのであれば、これは平均賃金に含まれる可能性が非常に高いと言えます。
一方で、もし「定期インセンティブ」が会社の純利益が出た年にのみ、経営陣の裁量で支払額が決まる「恩恵的なもの」であれば、労働の対価としての性格が弱まり、平均賃金から除外されるリスクがあります。しかし、これが事実上、毎年一定の基準で支払われ、労働者が当然支払われるものと期待するほど慣例化(労働慣行)していれば、賃金として認められる余地があります。
第6章 — 結論:佐藤さんが取るべき行動とアドバイス
結局、佐藤さんは弁護士を通じて、過去3年間の支払い実績と就業規則の規定を精査しました。その結果、「技術職特別手当」は明らかに支給義務がある賃金と認められ、退職金の再計算が行われることになりました。佐藤さんは不足分を受け取ることができ、無事に穏やかな退職生活をスタートさせました。
読者の皆さんが同様のトラブルを避けるために、以下の2つのアドバイスを贈ります。
- 就業規則と契約書の確認: 自分が受け取っている各手当の支給根拠がどこにあるのか、事前に把握しておきましょう。「会社に支給義務があるか」が最大のポイントです。
- 給与明細の保管: 退職金トラブルの際、過去の定期的な支払い実績を証明するのは給与明細です。少なくとも直近3年分はデジタルデータ等で保管しておくことを強く推奨します。
韓国での労働環境において、自分の権利を守る第一歩は「何が賃金であるか」を正しく理解することから始まります。