1. 貸金回収に奔走する佐藤さんの懸念
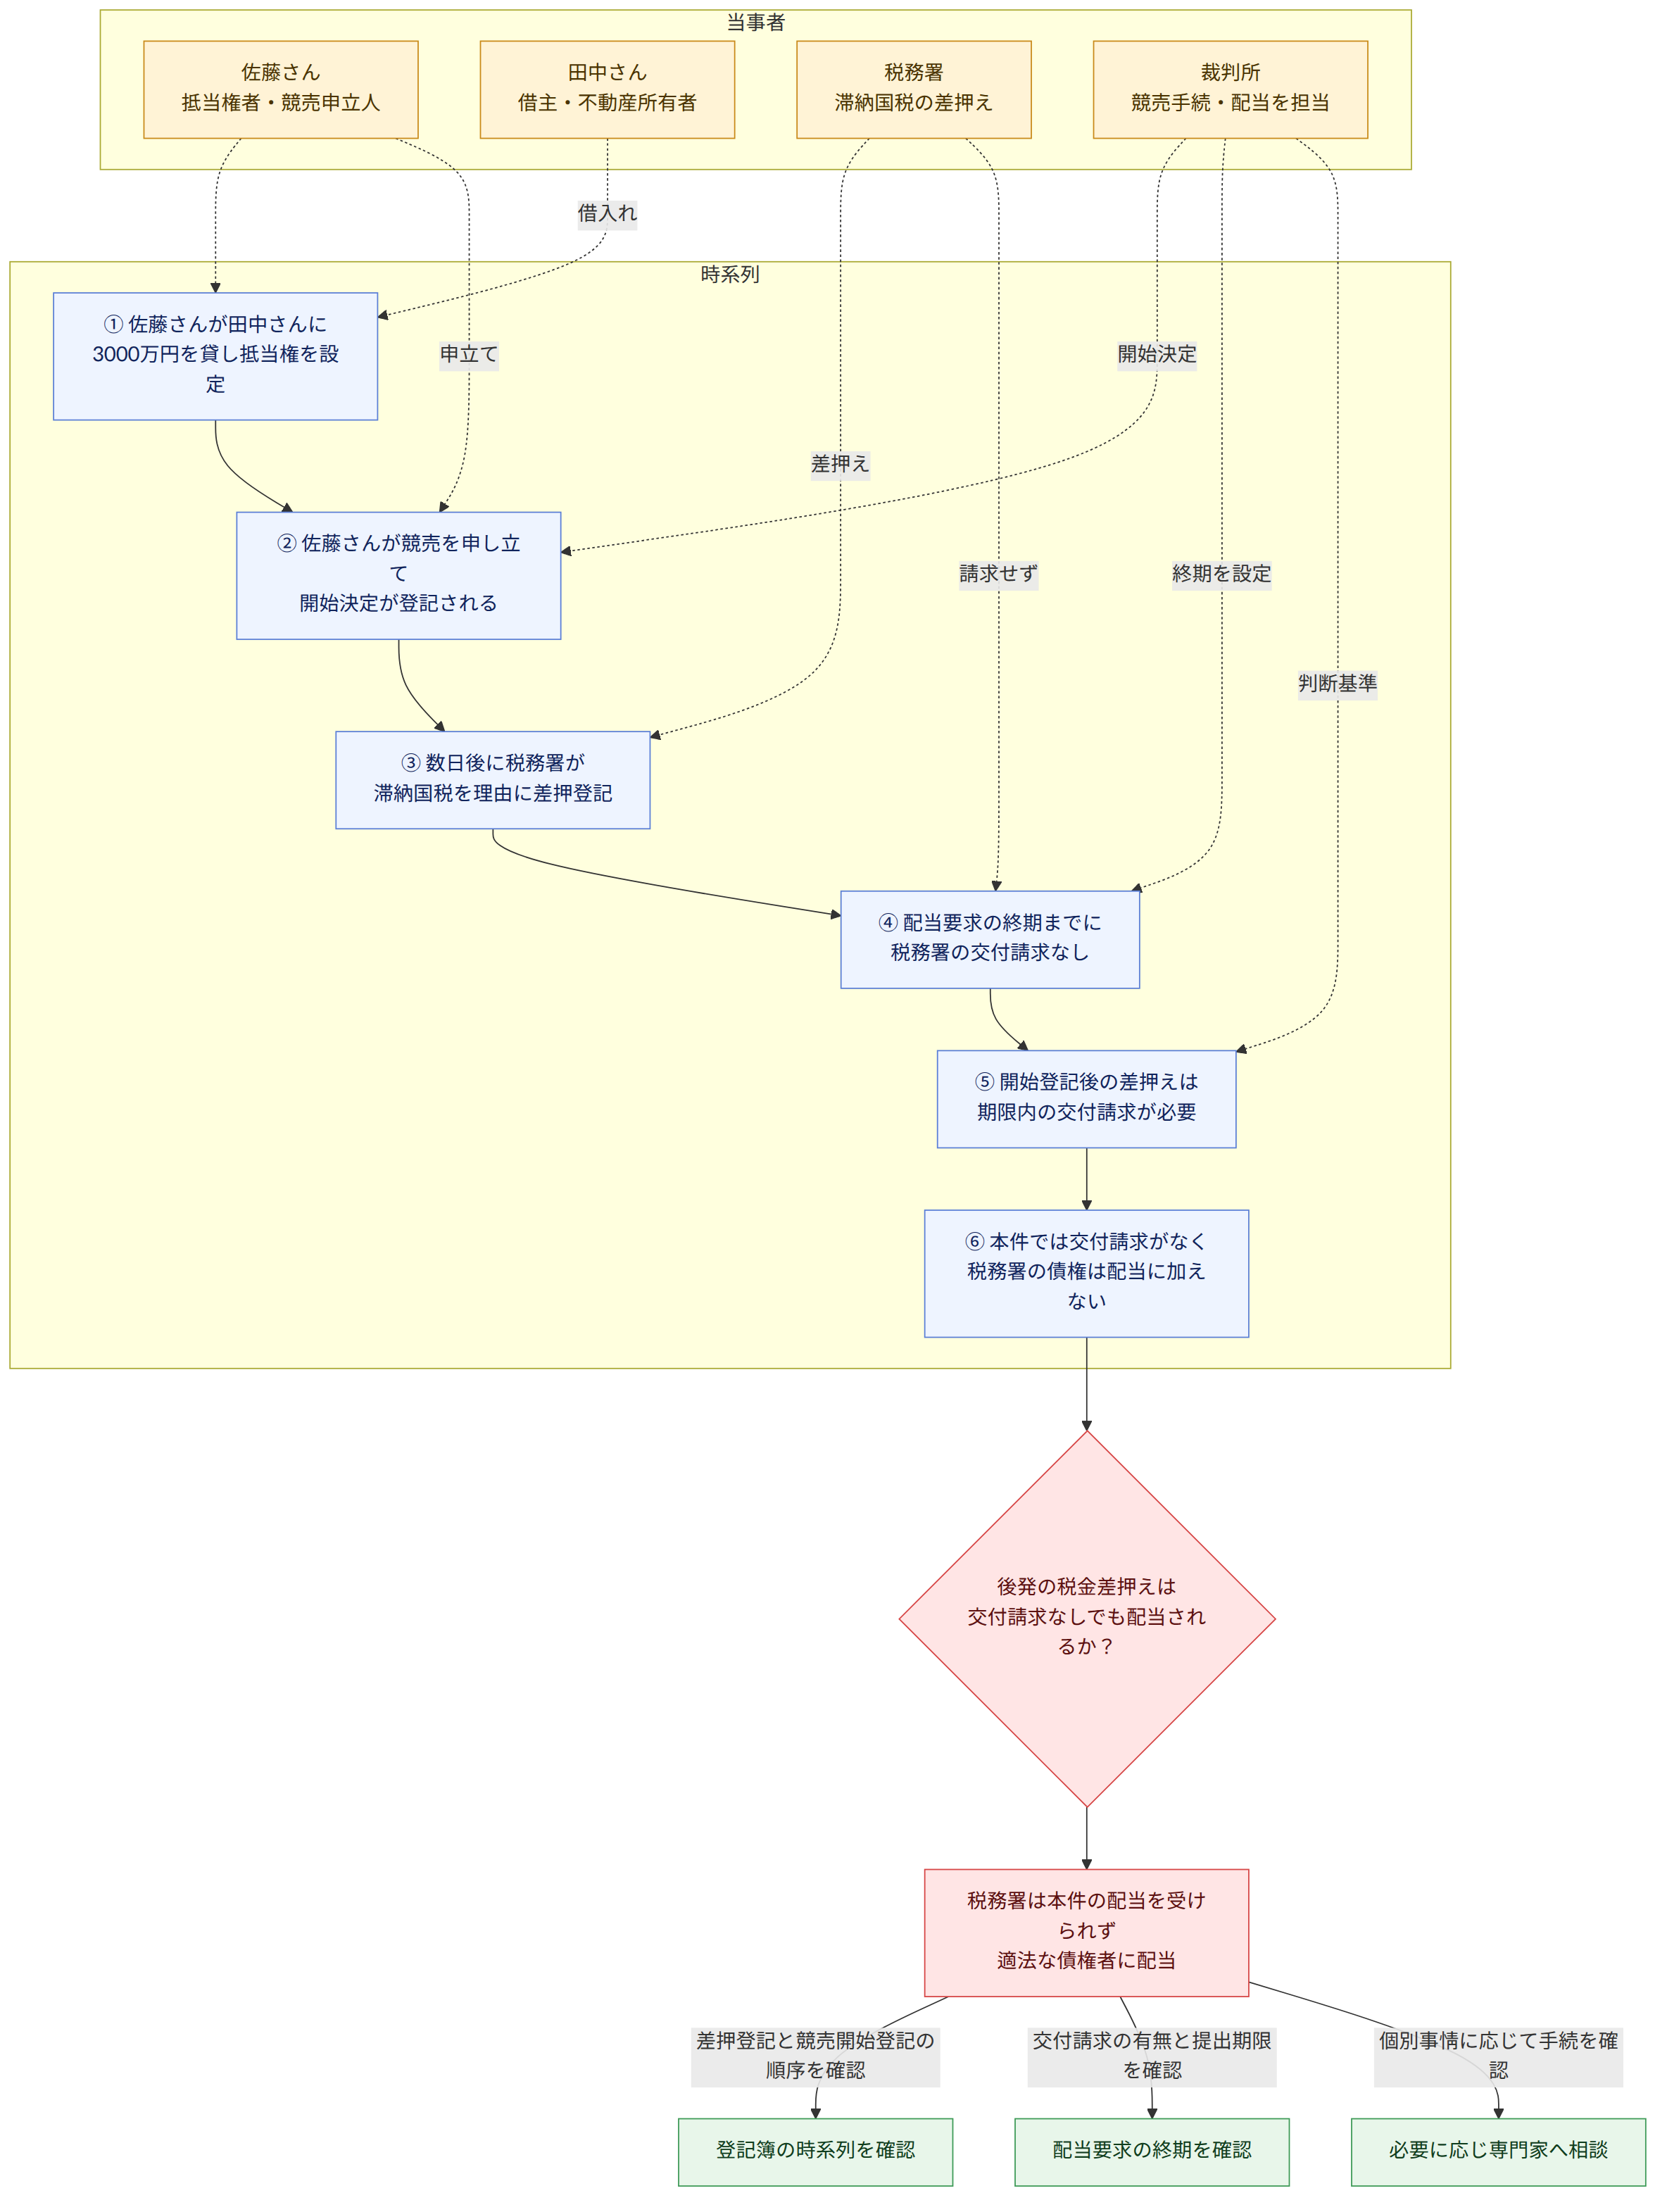
個人事業主の佐藤さんは、長年の知人である田中さんに貸した3,000万円が返ってこず、頭を抱えていました。田中さんの所有するビルには佐藤さんの抵当権が設定されていたため、佐藤さんは意を決して不動産競売を申し立てました。
裁判所によって「競売開始決定」が下され、不動産登記簿にその旨が記載されました。これで一安心かと思った矢先、佐藤さんは登記簿を見て驚愕します。競売開始の登記がなされた数日後、国税の滞納を理由に税務署がその不動産を差し押さえていたのです。
「税金は私のような一般の債権より優先されるはずだ。このままでは私の取り分がなくなってしまうのではないか」。佐藤さんは不安に駆られました。しかも、競売手続きが進む中で、税務署は裁判所が定めた「配当要求の終期(締め切り)」までに、具体的な金額を請求する「交付請求」を提出した形跡がありませんでした。果たして、税務署は手続きをせずとも自動的に配当を受け取ってしまうのでしょうか。
2. 本件の法的争点
本ケースにおける核心的な問いは以下の通りです。 「不動産競売の開始登記がなされた後に、国税の滞納処分による差し押さえ登記がなされた場合、税務署が配当要求の締め切りまでに『交付請求』をしなくても、優先的に配当を受けることができるのか?」
3. 韓国の法律が定めるルール
韓国の「国税徴収法」および「民事執行法」では、競売手続きにおける配当のルールを厳格に定めています。
国税徴収法 第56条:税務署長は、納税者が強制執行や競売の手続きを受ける場合、執行裁判所などに対して滞納額の「交付」を請求しなければならない。
民事執行法 第84条:裁判所は、配当要求をすることができる期限(終期)を定め、公的機関(税務署など)に対して債権の有無や金額を申告するよう催告しなければならない。
これらの規定により、原則として税務署も一般の債権者と同様に、裁判所に対して「いくらの債権があるか」を報告する手続きが求められます。
4. 韓国裁判所の判断基準
韓国の大法廷(最高裁判所に相当)は、この問題について登記の「タイミング」を重視した明確な基準を示しています。
韓国の裁判所は、競売開始決定の登記前に差し押さえ登記が済んでいる場合、裁判所はその存在を把握できるため、別途の請求がなくても配当の対象とします。しかし、競売開始決定の登記後に差し押さえがなされた場合には、税務署が自ら「交付請求」という形で配当要求を行わない限り、裁判所はその債権を配当に加えないという立場を取っています。
これは、競売手続きの安定性と、他の債権者が予測不可能な損失を被らないようにするための合理的な区別です。
5. 佐藤さんのケースへの適用
佐藤さんの事例をこの法理に照らしてみましょう。
- 時系列の確認: 佐藤さんが申し立てた競売の「開始決定登記」が先に行われ、税務署の「差し押さえ」はその数日後でした。
- 税務署の義務: 税務署の差し押さえが後出しである以上、税務署は配当を受けるために、裁判所が定めた「配当要求の終期」までに正式な交付請求を行う必要がありました。
- 手続きの欠如: しかし、今回の税務署は締め切りまでに交付請求を行っていません。
したがって、いくら国税が強力な優先権を持っていたとしても、手続き上の不備(交付請求の欠如)があるため、この競売手続きにおいて税務署は配当を受けることができません。
6. 結論:佐藤さんの勝利と教訓
結局、佐藤さんの懸念は杞憂に終わりました。税務署が期限内に交付請求を怠ったため、配当金は税金に消えることなく、抵当権者である佐藤さんや他の適法な債権者に分配されることになったのです。
今回のケースから得られる教訓は以下の通りです。
- 登記簿の時系列を精査すること: 競売開始後に現れた差し押さえ債権者が、正しく手続き(配当要求・交付請求)を行っているかを確認することは極めて重要です。
- 配当要求の終期(締め切り)を注視すること: 債権者として、他のライバル(特に税務署や自治体)が期限内に書類を出しているかをチェックすることで、自分の配当分を守れる可能性があります。
- 専門家への相談を怠らないこと: 税金や公課金は常に優先されると思われがちですが、法的な手続きの不備によってその優先権が失われるケースがあることを覚えておきましょう。
※ 本コラムは一般的な法理を解説するものであり、実際の事案については必ず法律の専門家にご相談ください。