1――人間の物語
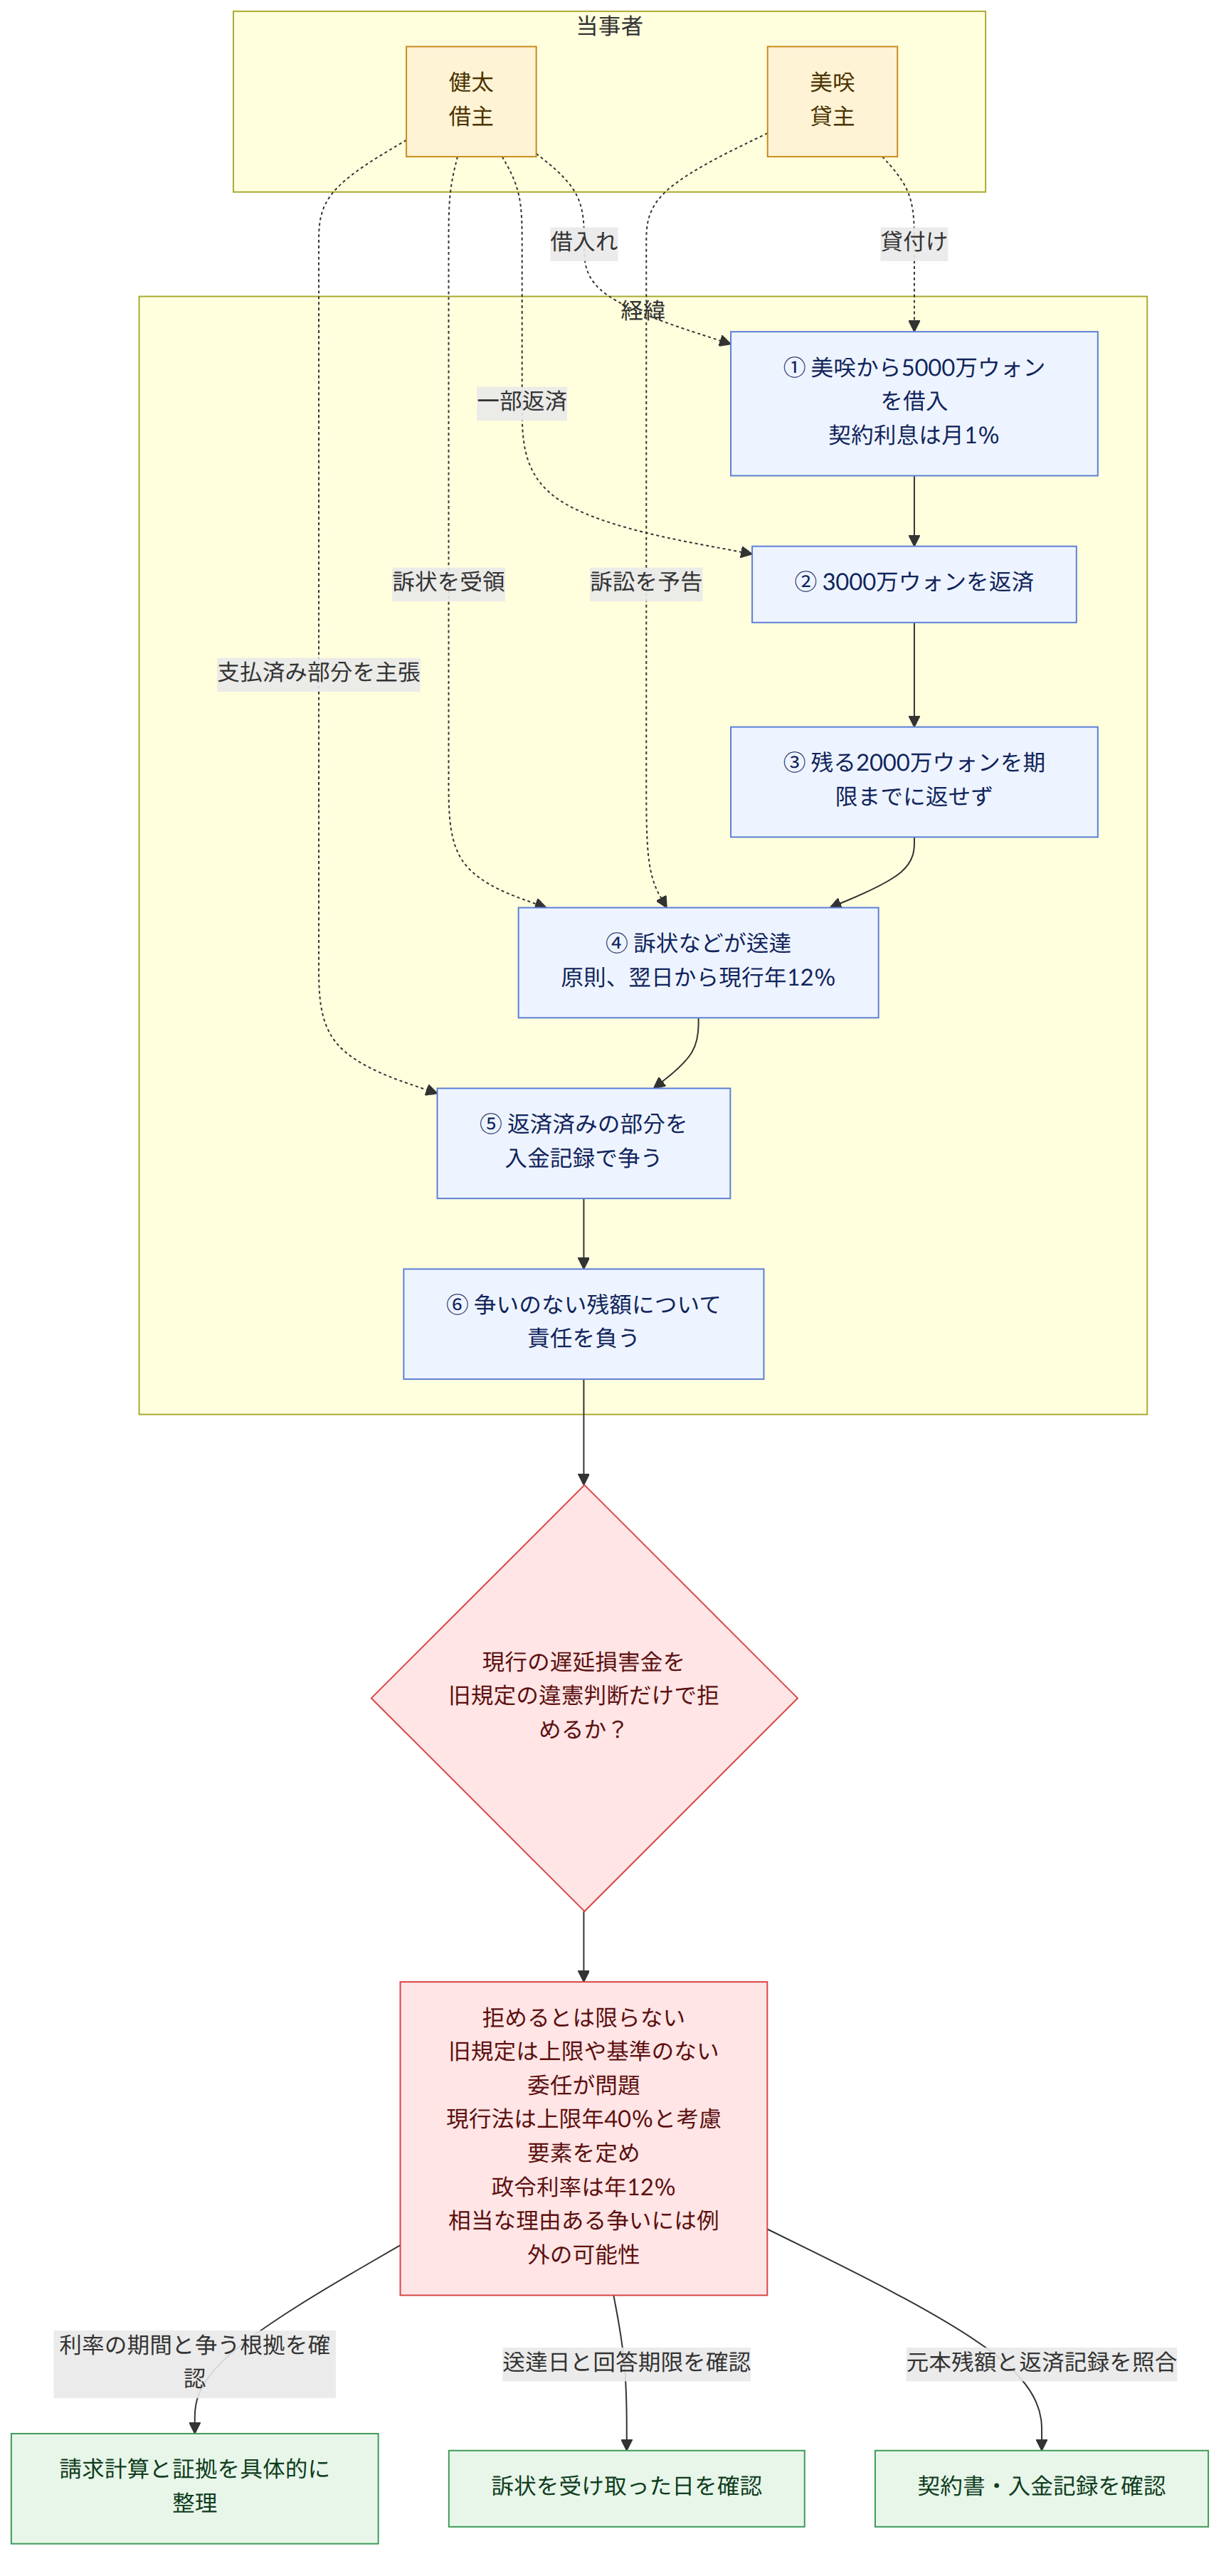
健太は、知人の美咲から5,000万ウォンを借りた。約束した利息は月1%。事業の売上が落ち込むなかでも、健太は3,000万ウォンを返済したが、残る2,000万ウォンは返済期限を過ぎても用意できなかった。
ある日、美咲から「裁判を起こす。訴状が届いた翌日からは、法律上の高い遅延損害金も請求する」と告げられた。健太が不安に思ったのは、契約で定めた月1%の利息だけではない。銀行の延滞金利より高いように感じる利率を、国が認めてよいのか、そして裁判になれば契約上の利率がそのまま続くのか、ということだった。
2――この物語が投げかける法的な問い
金銭の返済を求める訴訟で、訴状などが債務者に届いた翌日から適用される韓国の遅延損害金の利率は、どのような法的根拠に基づくのでしょうか。また、政令で定める利率が高いことを理由に、その根拠となる法律を違憲と主張できるのでしょうか。
3――韓国法は何を定めているか
韓国の「訴訟促進等に関する特例法」第3条は、金銭債務の履行を命じる判決をする場合、原則として、請求を求める訴状などが債務者に送達された日の翌日から、政令で定める法定利率を遅延損害金の計算に用いると定めています。
特例法第3条の利率は、訴訟を起こした後の債務不履行による損害を扱う特別な法定利率です。訴状などが届いた日ではなく、原則としてその翌日から適用されます。
ただし、この利率は法律が無条件に政令へ委ねているわけではありません。現在の法律は、利率に上限を設けたうえで、銀行が適用する延滞金利など経済状況を考慮して政令で定める仕組みです。法律上の上限は年40%で、政令が定める現行の利率は年12%です。年15%という数字は、2015年から2019年まで適用されていた利率であり、現在の利率ではありません。
通常、適用の流れは次のとおりです。
- 金銭債務の返済を求める訴状などが債務者に送達される。
- その翌日から、判決で命じられる金額に対し、政令上の法定利率が原則として適用される。
- 判決後、債務が実際に履行されるまで、原則としてその利率による遅延損害金が発生する。
契約に利息や遅延損害金の定めがあっても、訴訟上の請求では、送達の翌日から特例法の利率が適用されることがあります。したがって、契約上の利率に特例法の利率を単純に加算する、という理解は正確ではありません。どの期間にどの利率が適用されるかは、契約の内容や請求の形、判決の内容によって確認する必要があります。
もう一つ重要なのが、第3条第2項の例外です。
債務者が、事実審の判決が言い渡されるまで、債務の存在や範囲について争うことに相当な理由があると認められる場合には、その相当な範囲で第1項の利率を適用しないことがあります。
4――韓国の裁判所はどのように考えてきたか
この制度をめぐっては、かつて法律が利率の決定を大統領令に広く委ねすぎているのではないか、という憲法上の問題が実際に争われました。旧規定は、政令で利率を定めるとするだけで、上限も、利率を決める具体的な基準も置いていませんでした。当時の政令上の利率は年25%でした。
韓国の憲法裁判所は2003年、その旧規定について、包括的な委任立法を禁じる憲法原則に反すると判断しました。法律が政令に規制内容を委ねるなら、国民が法律自体から政令の内容のおおよそを予測できるだけの基準や範囲を示す必要があります。旧規定にはその手がかりがなく、利率がどこまで上がり得るのかを法律から予測できなかったためです。
裁判所が問題視したのは、単に年25%が高かったという一点ではありません。債権者を保護し、訴訟や支払いの引き延ばしを防ぐ目的は認められる一方、利率が際限なく高くなれば、債権者に実損害を超える利益を与え、債務者に過重な負担を課しかねない。その重要な判断を、基準なしに政令へ任せたことが憲法上の問題だったのです。
その後、法律は改正され、政令に委ねる利率について上限を設けるとともに、銀行の延滞金利など経済状況を考慮することを明記しました。現在の制度は、この改正後の法律と政令に基づいて運用されています。したがって、旧規定に対する違憲判断を、そのまま現在の制度にも当てはめることはできません。
5――健太のケースに法律を当てはめる
健太の状況を、順を追って見てみましょう。
- 返済期限を過ぎた残額を確認する。 健太が返済した3,000万ウォンを除き、争いがなければ、残る2,000万ウォンが請求の対象になります。利息の計算方法や返済の充当方法によって元本の残額が変わることもあるため、契約書と入金記録の確認が欠かせません。
- 訴状などの送達日を特定する。 特例法の利率が適用される起点は、訴訟を起こした日ではなく、原則として訴状などが健太に送達された日の翌日です。美咲が「裁判を起こす」と伝えただけでは、その起点にはなりません。
- 適用される利率と期間を区別する。 現在の政令上の利率は年12%です。月1%という契約上の利率は単純に年換算すれば年12%に当たりますが、契約上の利息と訴訟後の遅延損害金は法的な性質や適用期間が異なり得ます。両者を機械的に足して請求できると決めつけず、契約条項と訴状の計算を照らし合わせるべきです。
- 請求そのものに争う根拠があるかを検討する。 健太が、すでに追加で返済した、残額の計算が違う、契約の成立や条件に争いがあるといった事実を証拠で示せるなら、債務の存在や範囲に関する争いに相当な理由があるかが問題になります。その場合、特例法第3条第2項により、事実審判決までの一定期間・一定範囲で特別利率が適用されない可能性があります。
反対に、健太が借入れと未返済額を認め、単に支払いが難しいというだけなら、債務の存在や範囲を争う正当な理由があるとは限りません。支払いが苦しいという事情だけで、特例法の利率を自動的に免れることはできないのです。
また、利率が銀行の延滞金利より高いと感じるだけで、現在の法律を直ちに違憲と結論づけることもできません。旧規定の違憲判断の中心は、上限も基準もない委任でした。現行制度では法律上の上限と考慮要素が明示され、政令上の利率も年12%と定められています。旧規定が違憲とされた事実は重要ですが、それだけで現行利率の適用が否定されるわけではありません。
6――結論:健太に何が起き、あなたは何をすべきか
健太は、訴状が届く前に美咲へ一部返済を申し出ましたが、合意には至りませんでした。その後、訴状が送達され、返済記録を確認したところ、請求額のうち一部はすでに支払い済みだと分かりました。健太は入金記録を添えてその部分を争い、残額については支払い方法を協議しました。最終的に、争いのない残額について責任を負うことになりましたが、旧規定が違憲とされたことだけを理由に、訴訟後の遅延損害金をすべて拒むことはできませんでした。なお、債務額に具体的な争いがある場合は、その争いに相当な理由があるか、また利率を適用しない範囲がどこまでかを裁判所が判断します。
似た状況にある人は、次の点を押さえてください。
- 契約書、返済記録、相手との連絡を保存する。 元本の残額、利息の条件、返済の時期を示す資料が、請求額を確認する土台になります。
- 訴状を受け取った日と回答期限を確認する。 送達日によって遅延損害金の起点が変わり、期限を逃すと主張や証拠を提出する機会を失うおそれがあります。
- 請求の計算に疑問があれば、理由と証拠を具体的に示す。 「利率が高い」という感想だけでなく、支払い済みの金額や契約内容など、債務の有無・範囲に関わる事実を整理し、必要に応じて韓国の弁護士などに相談しましょう。