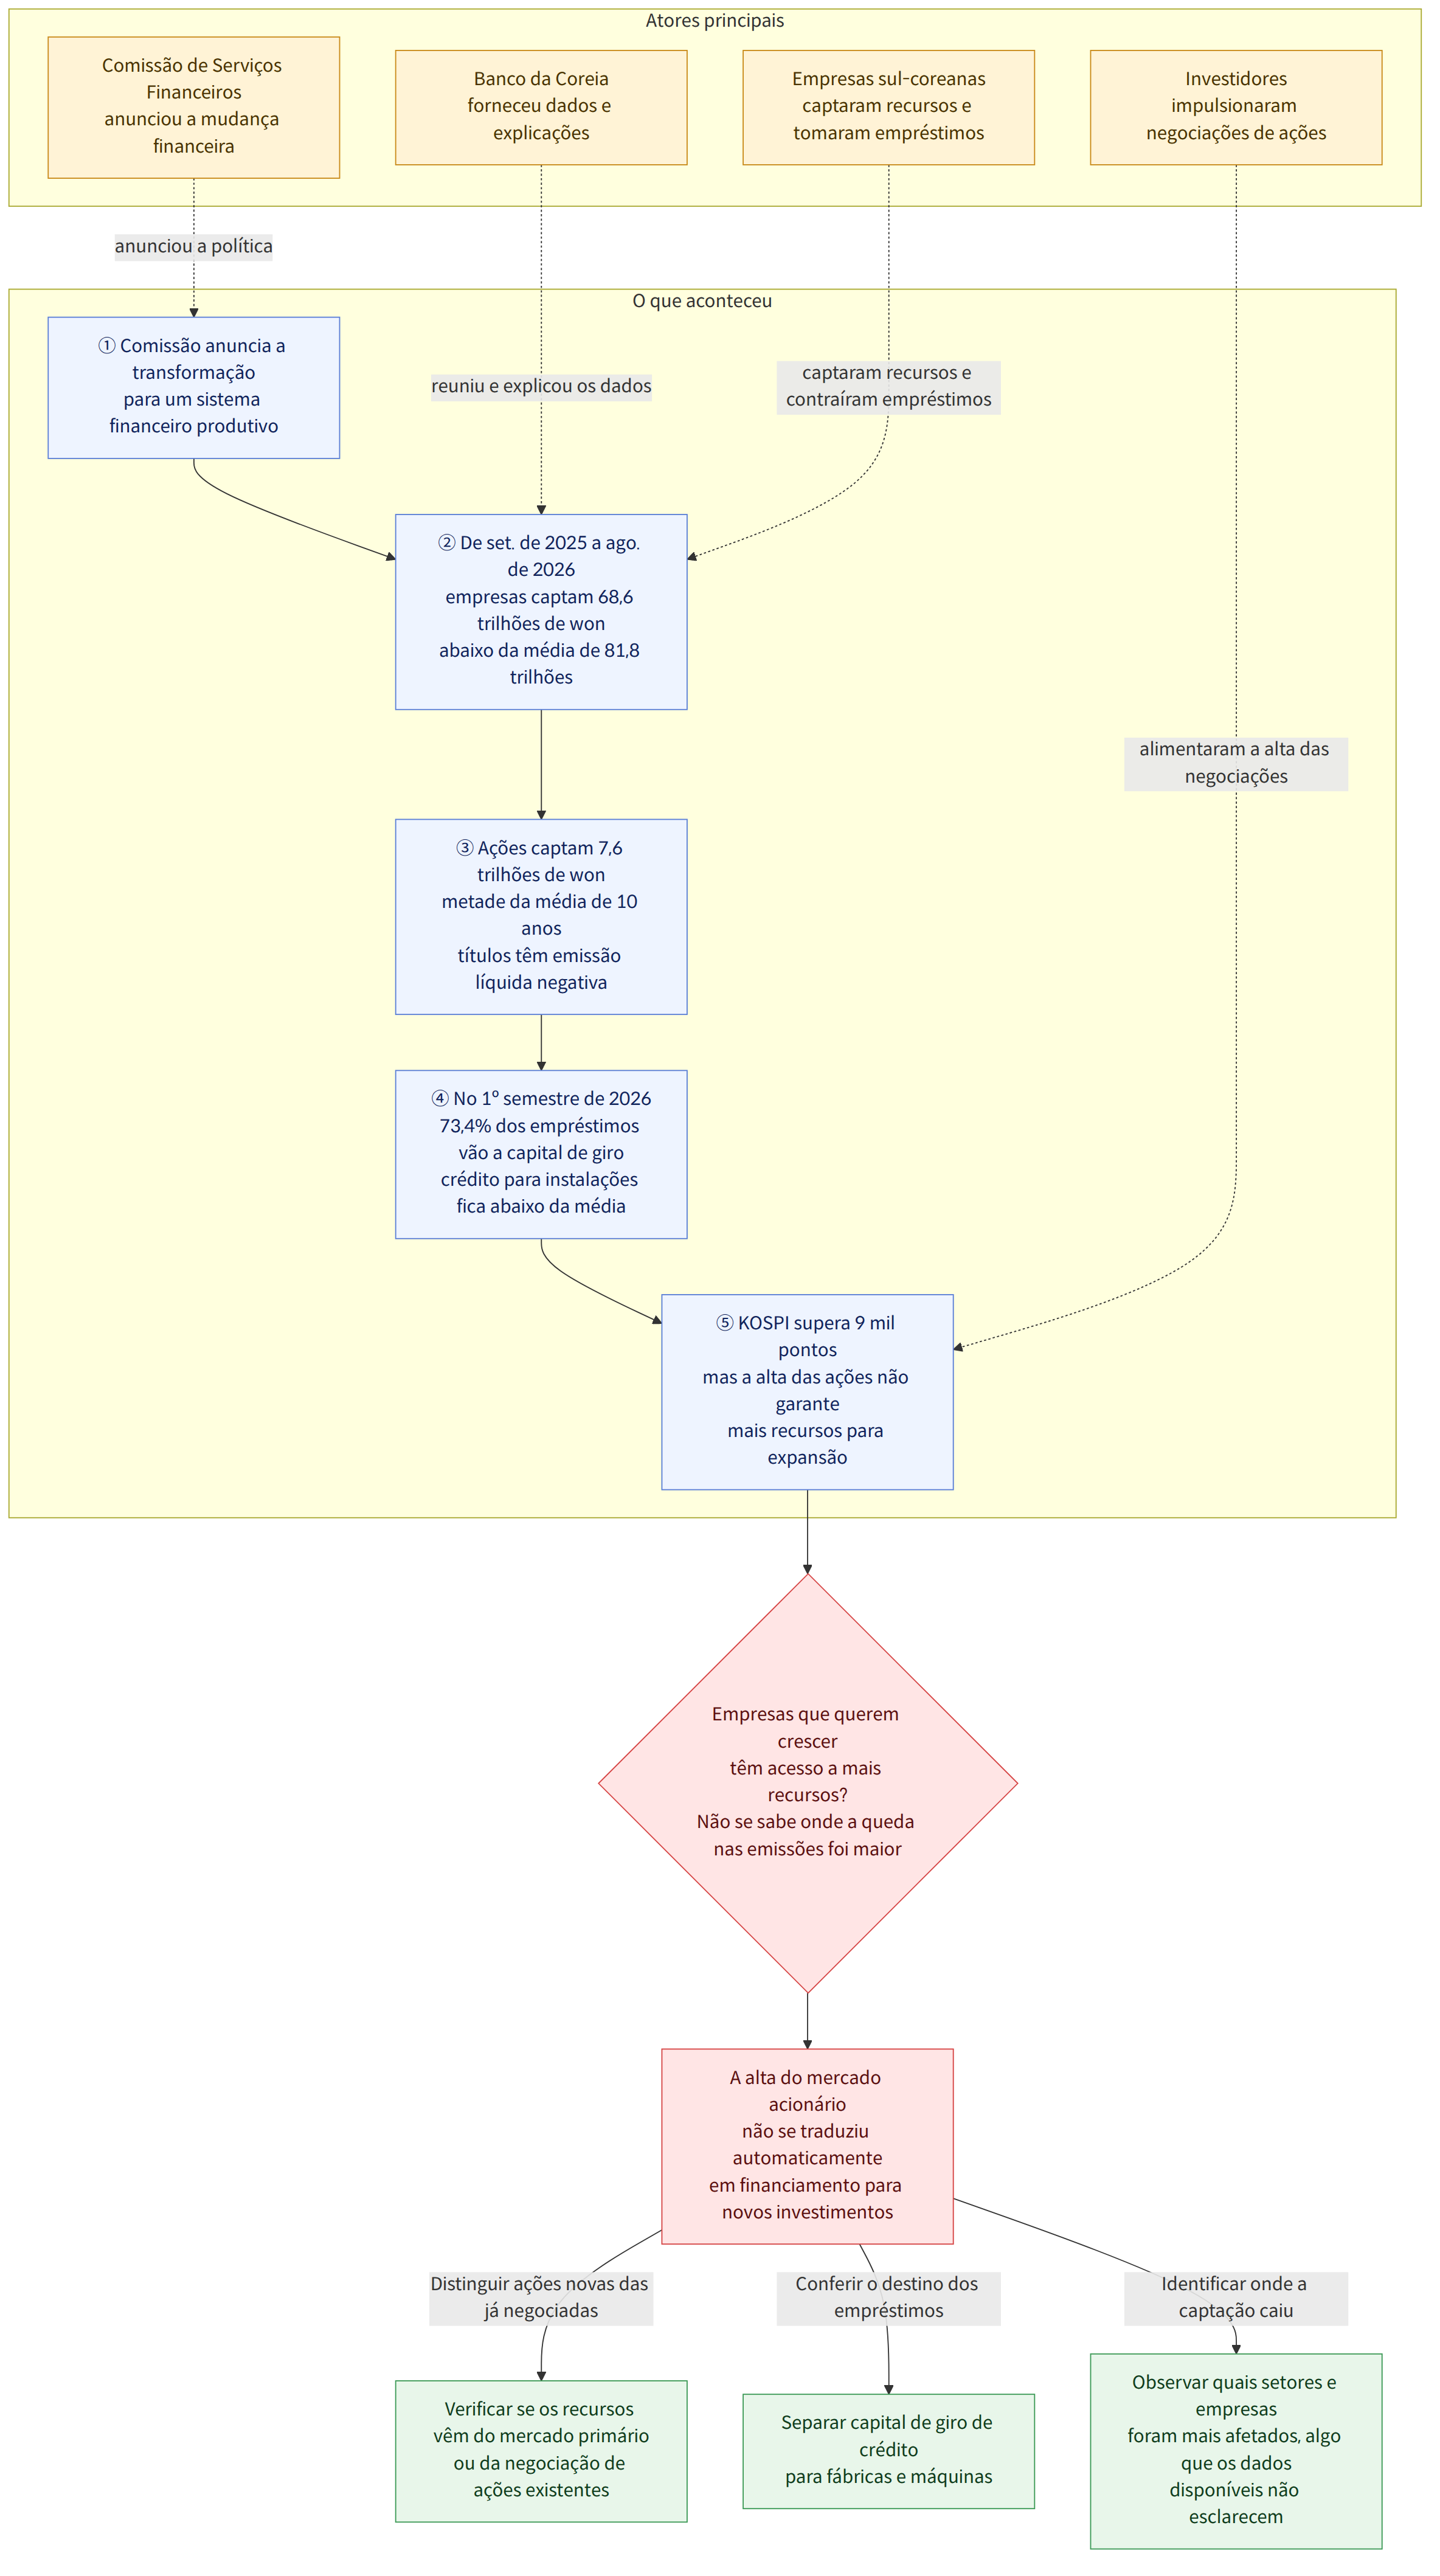
Segundo uma reportagem que analisou os dados de financiamento empresarial do Banco da Coreia (한국은행), de setembro de 2025 a agosto de 2026, após a Comissão de Serviços Financeiros (금융위원회) anunciar a “grande transformação rumo a um sistema financeiro produtivo” (“생산적 금융 대전환”), as empresas sul-coreanas captaram cerca de 68,6 trilhões de won por meio da emissão de ações e títulos corporativos e de empréstimos bancários. O montante foi superior aos 59,3 trilhões de won captados no total em 2025, mas cerca de 16% inferior à média de 81,8 trilhões de won dos 10 anos anteriores. O aquecimento do mercado acionário e a efetiva obtenção, pelas empresas, de recursos para crescer foram fenômenos distintos.
Contexto
O significado do financiamento empresarial varia de acordo com a forma como o dinheiro é obtido. Na emissão de ações, a empresa oferece novas ações e recebe recursos; na emissão de títulos corporativos, toma dinheiro emprestado de investidores. Como o financiamento direto no mercado e os empréstimos bancários podem diferir quanto ao prazo e às obrigações de pagamento, é difícil avaliar as condições de investimento das empresas apenas pelo total captado.
No último ano, as empresas levantaram 7,6 trilhões de won com a emissão de ações, cerca de metade da média de 14 trilhões de won dos últimos 10 anos. A emissão líquida de títulos corporativos foi de -15 trilhões de won. A emissão líquida é o valor obtido subtraindo-se o montante pago para quitar títulos do valor dos títulos recém-emitidos. Portanto, um resultado negativo significa que, no período, as empresas pagaram mais do que captaram com novas emissões. A média dos 10 anos usada para comparação foi positiva, de 3,7 trilhões de won.
Em contrapartida, o financiamento por meio de empréstimos bancários chegou a 76 trilhões de won, acima da média de 64,1 trilhões de won dos últimos 10 anos. No entanto, o aumento do volume de empréstimos, por si só, não permite concluir que tenham crescido os recursos destinados à construção de novas fábricas ou ao desenvolvimento de tecnologia. Os empréstimos bancários também podem ser usados para quitar títulos corporativos ou cobrir despesas imediatas.
Essa diferença também aparece na finalidade dos empréstimos no primeiro semestre de 2026. Dos 61,4871 trilhões de won em empréstimos concedidos por instituições depositárias, 45,1556 trilhões de won, ou 73,4%, foram destinados ao capital de giro. Essa proporção foi superior aos 58,1% do primeiro semestre de 2025. Já os empréstimos para instalações, usados na construção de fábricas e na compra de máquinas, somaram 16,3315 trilhões de won, abaixo da média de 29,9466 trilhões de won para os primeiros semestres de 2016 a 2025. No total de empréstimos concedidos no primeiro semestre, os destinados a instalações representaram 26,6%.
O que essa notícia significa
O ponto central é que não se deve equiparar a alta das ações à maior facilidade de acesso a recursos para as empresas, especialmente aquelas que querem expandir novos negócios. O mercado acionário divide-se entre o mercado secundário, onde ações já existentes são negociadas entre investidores, e o mercado primário, onde as empresas emitem novas ações para captar recursos. No primeiro semestre de 2026, o KOSPI chegou a superar 9 mil pontos por um período, impulsionado pelo entusiasmo dos investidores com as chamadas “Samsung e SK Hynix” (“삼전닉스”), mas o volume de recursos captados com a emissão de ações no último ano ficou na metade da média dos últimos 10 anos. Isso evidencia a distância entre o aumento das negociações de ações existentes e a captação de recursos por novas empresas, que não cresce automaticamente.
Em relatório de julho, Tae Yun-seon, analista da KB Securities (KB증권), explicou que o mercado de ofertas públicas iniciais ficou relativamente de lado, enquanto os recursos se concentravam em algumas grandes empresas, como as do setor de semicondutores. Isso pode levar à interpretação de que a alta generalizada do mercado acionário não necessariamente oferece oportunidades de captação de recursos de forma equilibrada entre as empresas. No entanto, os dados disponíveis não permitem saber em quais setores ou empresas a queda nas emissões foi particularmente acentuada.
Também é preciso considerar a finalidade do aumento dos empréstimos bancários. Um representante do Banco da Coreia citado na reportagem explicou que muitas empresas tomaram empréstimos bancários para capital de giro a fim de quitar títulos corporativos, devido à alta das taxas de juros no mercado de títulos. Se essa explicação estiver correta, parte do aumento dos empréstimos foi usada para pagar dívidas existentes, e não para iniciar novos investimentos. No entanto, os dados não informam quanto dos empréstimos bancários foi efetivamente destinado a quitar títulos corporativos, por isso não se deve equiparar esse montante ao aumento total dos empréstimos.
Não basta observar se o total captado pelas empresas aumentou: é preciso também analisar por quais canais elas obtiveram recursos — ações, títulos corporativos ou empréstimos — e se os empréstimos foram usados para capital de giro ou para instalações.
Por exemplo, se uma empresa em crescimento procura recursos para adquirir novos equipamentos, um indicador mais direto do que a própria alta das ações pode ser o aumento efetivo da emissão de ações ou dos empréstimos de longo prazo para instalações. Essa explicação é hipotética; os dados agregados, por si só, não permitem verificar em que condições cada empresa obteve recursos.
Em março de 2026, a Comissão de Serviços Financeiros oficializou a orientação regulatória de proibir, como regra, a listagem dupla. Desde agosto, está em vigor uma norma que exige a verificação da aprovação dos acionistas da empresa controladora quando uma subsidiária de uma controladora já listada for abrir capital. A reportagem relatou críticas de que as regras destinadas a proteger o mercado secundário também afetaram o enfraquecimento do mercado primário. Trata-se de uma interpretação sobre os efeitos da política, não de evidência suficiente para atribuir a queda na emissão de ações exclusivamente a essa regulamentação.
A reportagem também informou que o Fundo Nacional de Crescimento (국민성장펀드) apenas começou a desembolsar recursos e, por isso, não foi devidamente refletido nos dados de captação analisados. Assim, é cedo para avaliar o desempenho do fundo com base apenas nesses números; também será preciso verificar separadamente como o volume de recursos captados pelas empresas e a destinação do dinheiro mudam quando os desembolsos se intensificarem.
O que foi confirmado e o que ainda não se sabe
Fatos confirmados
- De setembro de 2025 a agosto de 2026, as empresas captaram cerca de 68,6 trilhões de won, aproximadamente 16% a menos que a média dos 10 anos anteriores.
- No mesmo período, os recursos captados com a emissão de ações somaram 7,6 trilhões de won, e a emissão líquida de títulos corporativos foi de -15 trilhões de won.
- O financiamento por empréstimos bancários somou 76 trilhões de won, acima da média de 64,1 trilhões de won dos últimos 10 anos.
- No primeiro semestre de 2026, o capital de giro respondeu por 73,4% dos empréstimos, e o volume de crédito para instalações ficou abaixo da média dos primeiros semestres dos 10 anos anteriores.
O que ainda não se sabe
- Os dados não informam quanto a captação por emissão de ações diminuiu em cada empresa ou setor.
- Ainda não se sabe como o volume de financiamento empresarial mudará depois que os desembolsos do Fundo Nacional de Crescimento se intensificarem.
- Os números divulgados não permitem identificar quanto dos empréstimos bancários foi usado para quitar títulos corporativos existentes.
O que observar
- Ao acompanhar o financiamento das empresas, analise separadamente o total, a emissão de ações, a emissão líquida de títulos corporativos e os empréstimos bancários. Os indicadores de cada modalidade podem apontar em direções diferentes.
- Não interprete imediatamente o aumento dos empréstimos como sinal de expansão dos investimentos em instalações; verifique também a proporção e os valores destinados ao capital de giro e às instalações.
- Quando forem divulgados novos dados após os desembolsos do Fundo Nacional de Crescimento, compare-os com os números atuais para identificar mudanças. É importante, porém, distinguir os valores desembolsados das mudanças efetivas nos investimentos e na captação de recursos das empresas.