เรื่องราวของความหวังในช่วงปลายปี
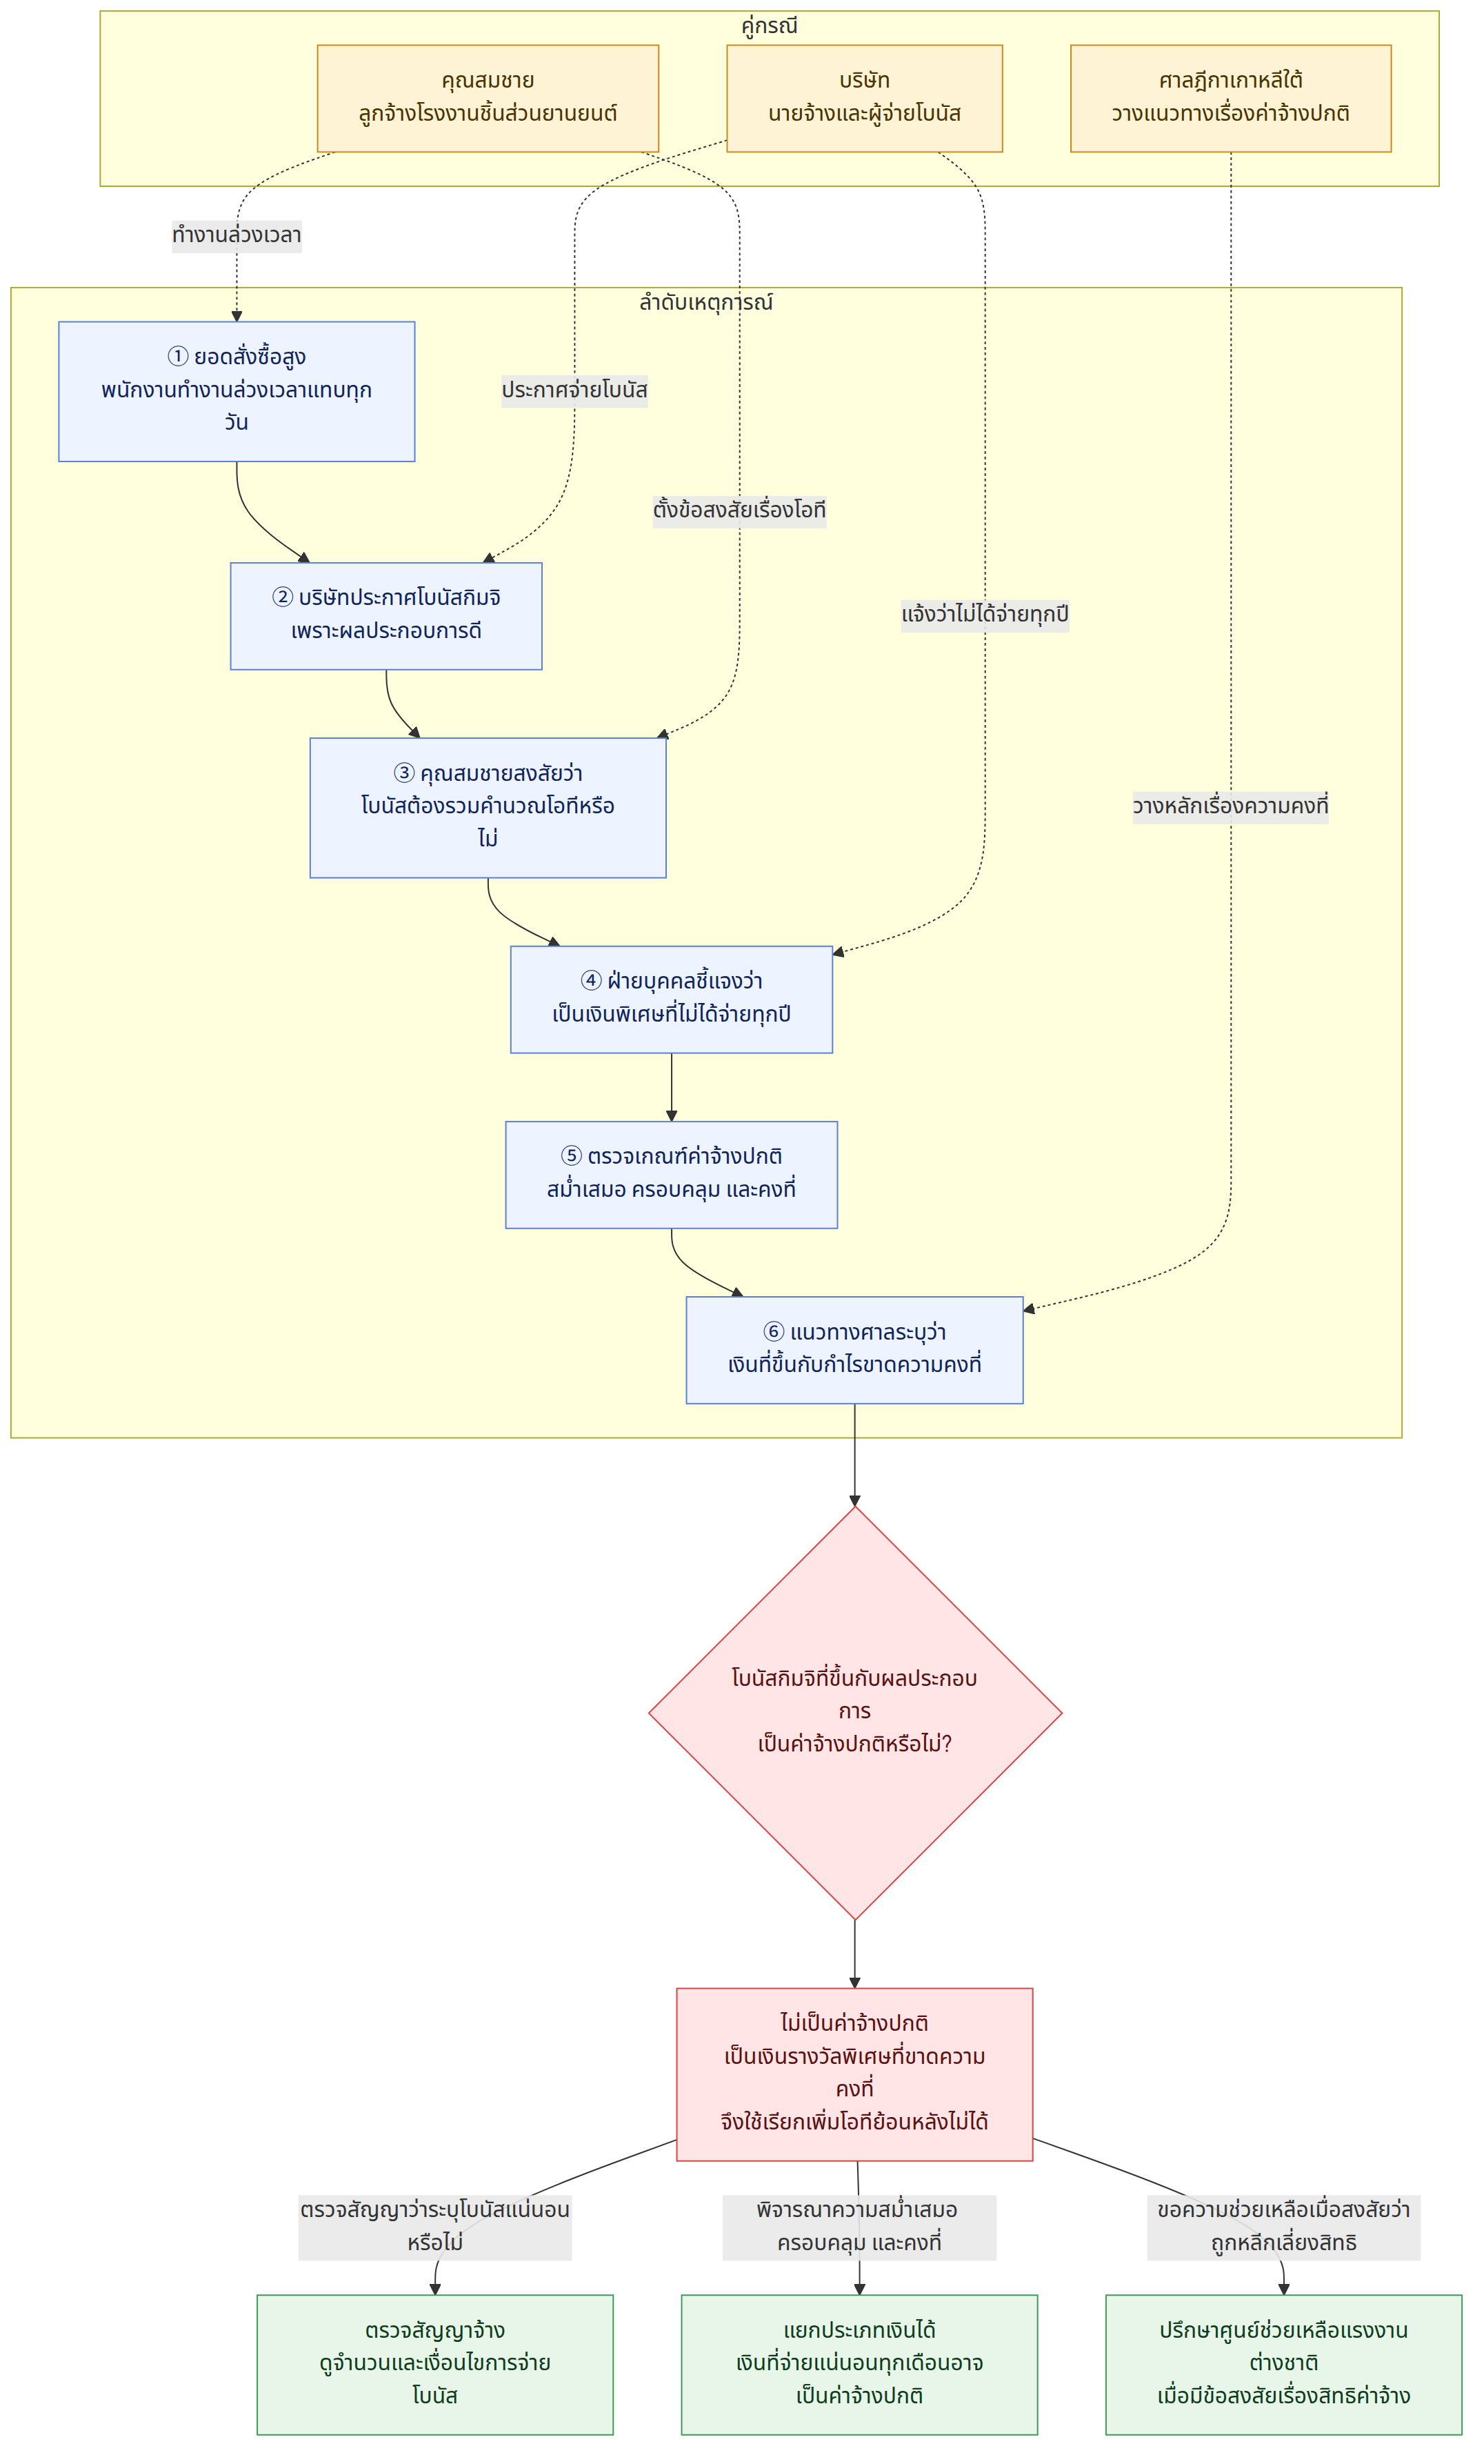
คุณสมชาย ทำงานอยู่ในโรงงานผลิตชิ้นส่วนยานยนต์แห่งหนึ่งในเขตนิคมอุตสาหกรรมอันซัน ประเทศเกาหลีใต้ ปีนี้ถือเป็นปีทองของบริษัทเพราะมียอดสั่งซื้อจากต่างประเทศเข้ามาอย่างล้นหลาม จนทำให้พนักงานทุกคนรวมถึง คุณสมชาย ต้องทำงานล่วงเวลาแทบทุกวันเพื่อให้ทันกำหนดส่งมอบ
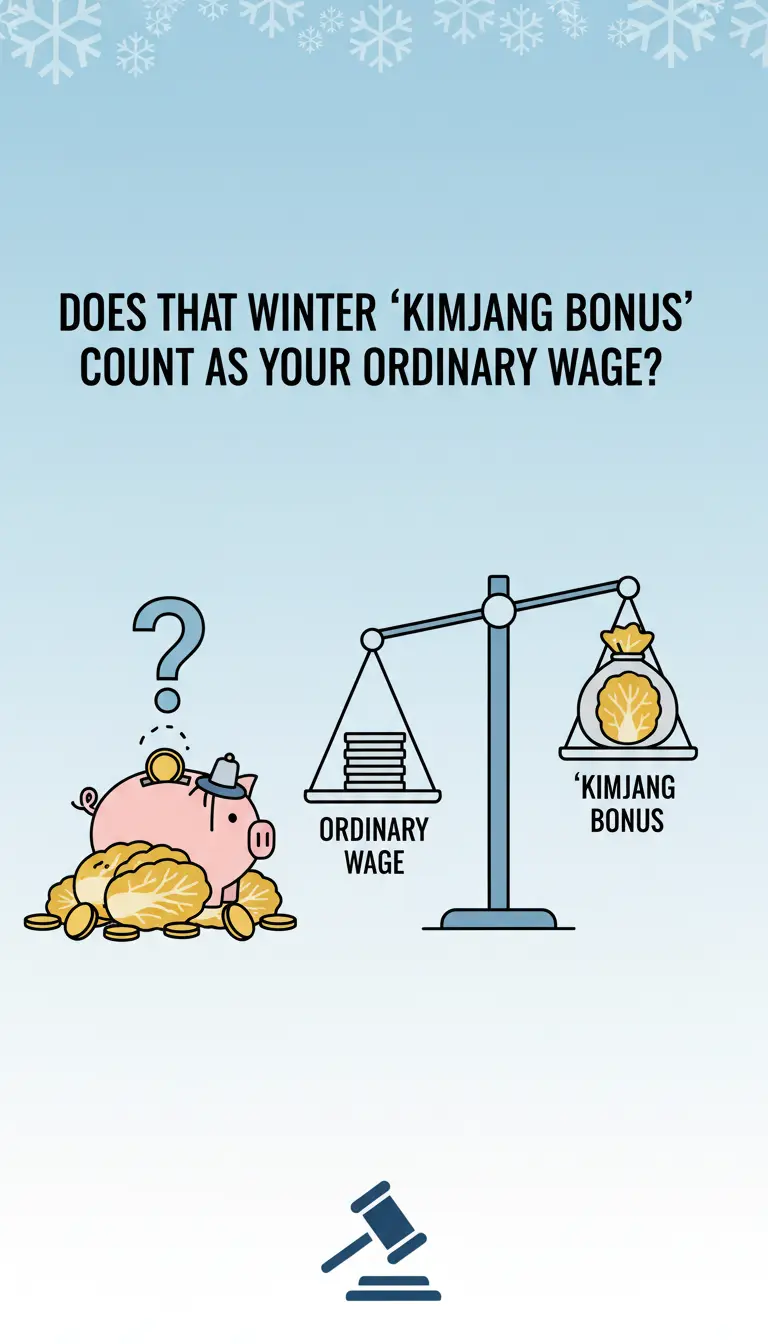
เมื่อลมหนาวเริ่มพัดมาถึงในช่วงเดือนพฤศจิกายน ประธานบริษัทได้ประกาศข่าวดีกลางโรงอาหารว่า "เนื่องจากปีนี้เรามีผลประกอบการที่ดีเยี่ยม บริษัทจะขอมอบ 'โบนัสกิมจิ' (Kimjang Bonus) ให้กับพนักงานทุกคนเพื่อเป็นกำลังใจในการเตรียมตัวรับหน้าหนาว" คุณสมชาย รู้สึกดีใจมากและเริ่มสงสัยว่า ในเมื่อเขาทำงานหนักและได้เงินก้อนนี้มา เงินโบนัสนี้ควรจะถูกนำไปรวมกับฐานเงินเดือนเพื่อคิดเป็นค่าล่วงเวลา (OT) ที่เขาทำมาตลอดทั้งปีด้วยหรือไม่?
หากเงินก้อนนี้ถูกนับเป็น "ค่าจ้างปกติ" (Ordinary Wage) อัตราค่าจ้างต่อชั่วโมงของเขาก็จะสูงขึ้น และนั่นหมายถึงเงินค่าโอทีจำนวนมหาศาลที่จะตามมา แต่ทางฝ่ายบุคคลกลับให้คำตอบว่า "เงินส่วนนี้เป็นเงินพิเศษตามความเมตตาของประธานบริษัท ไม่ได้มีให้ทุกปี"
ประเด็นทางกฎหมายที่สำคัญ
คำถามสำคัญที่เกิดขึ้นคือ: เงินโบนัสที่จ่ายให้เฉพาะในปีที่บริษัทมีกำไรดี (เช่น โบนัสกิมจิในกรณีนี้) ถือเป็น "ค่าจ้างปกติ" ตามกฎหมายมาตรฐานแรงงานของเกาหลีใต้หรือไม่?
หลักกฎหมายแรงงานเกาหลี
ในเกาหลีใต้ "ค่าจ้างปกติ" (Ordinary Wage) คือหัวใจสำคัญในการคำนวณเงินต่างๆ เช่น ค่าล่วงเวลา, ค่าทำงานในวันหยุด, และค่าชดเชยการลาประจำปี โดยมีนิยามดังนี้:
ค่าจ้างปกติ หมายถึง เงินหรือสิ่งของที่นายจ้างตกลงจ่ายให้แก่ลูกจ้างเพื่อเป็นค่าตอบแทนในการทำงานตามเวลาปกติ โดยจะต้องมีคุณสมบัติครบ 3 ประการ คือ ความสม่ำเสมอ (Regularity), ความครอบคลุม (Uniformity) และ ความคงที่ (Fixedness)
รายละเอียดของหลักเกณฑ์มีดังนี้:
- ความสม่ำเสมอ: จ่ายเป็นประจำตามช่วงเวลาที่กำหนด (เช่น ทุกเดือน หรือทุกปี)
- ความครอบคลุม: จ่ายให้แก่พนักงานทุกคน หรือกลุ่มพนักงานที่เข้าเงื่อนไขเดียวกันทั้งหมด
- ความคงที่: เป็นเงินที่ลูกจ้างจะได้รับอย่างแน่นอนเมื่อทำงานครบตามเวลา โดยไม่ขึ้นอยู่กับเงื่อนไขภายนอก เช่น ผลกำไรของบริษัท หรือการประเมินผลงานในภายหลัง
แนวทางคำวินิจฉัยของศาลเกาหลี
ศาลฎีกาของเกาหลีใต้ได้วางแนวทางไว้ชัดเจนว่า หากเงินประเภทใดมีเงื่อนไขว่า "จะจ่ายให้เฉพาะเมื่อมีผลกำไร" หรือ "จำนวนเงินเปลี่ยนแปลงตามผลประกอบการ" เงินนั้นจะขาดคุณสมบัติเรื่อง ความคงที่ (Fixedness)
ดังนั้น เงินที่จ่ายแบบสุ่มตามสถานการณ์การเงินของบริษัท หรือเงินที่นายจ้างมีสิทธิใช้ดุลยพินิจว่าจะจ่ายหรือไม่ก็ได้ จะไม่ถูกนับเป็นค่าจ้างปกติ
การวิเคราะห์กรณีของคุณสมชาย
เมื่อพิจารณาเงินโบนัสกิมจิของ คุณสมชาย ตามหลักเกณฑ์ข้างต้น พบว่า:
- แม้จะมีการจ่ายให้พนักงานทุกคน (มีความครอบคลุม)
- แต่เงินนี้ถูกระบุว่าจ่ายเพราะ "ปีนี้ผลประกอบการดี" ซึ่งหมายความว่าหากปีหน้าบริษัทขาดทุน คุณสมชาย ก็อาจจะไม่ได้รับเงินก้อนนี้
- สิ่งนี้แสดงให้เห็นว่าเงินโบนัสนี้ไม่มี ความคงที่ เพราะการจะได้รับเงินขึ้นอยู่กับเงื่อนไขความสำเร็จของบริษัทในอนาคต ไม่ใช่สิ่งที่ตกลงกันไว้แน่นอนล่วงหน้าว่าจะเป็นส่วนหนึ่งของค่าตอบแทนการทำงานปกติ
ด้วยเหตุนี้ เงินโบนัสกิมจิที่ คุณสมชาย ได้รับจึงถูกจัดเป็น "เงินรางวัลพิเศษ" (Incentive) หรือสวัสดิการแบบครั้งคราว ไม่ใช่ค่าจ้างปกติ
บทสรุป: ผลลัพธ์ของคุณสมชายและคำแนะนำสำหรับลูกจ้าง
สรุปแล้ว คุณสมชาย จะได้รับเงินโบนัสกิมจิเป็นเงินก้อนพิเศษตามประกาศ แต่เขาไม่สามารถนำเงินก้อนนี้มาเรียกร้องให้ปรับเพิ่มอัตราค่าล่วงเวลาย้อนหลังได้ เนื่องจากเงินนี้ขาดคุณสมบัติทางกฎหมายที่จะเป็นค่าจ้างปกติ
คำแนะนำสำหรับแรงงานไทยในเกาหลี:
- ตรวจสอบสัญญาจ้าง: ดูว่าเงินโบนัสต่างๆ ถูกระบุไว้อย่างไร หากระบุว่าเป็นจำนวนเงินที่แน่นอนและจะจ่ายทุกปีโดยไม่มีเงื่อนไขอื่น เงินนั้นอาจเข้าข่ายค่าจ้างปกติ
- แยกแยะประเภทเงินได้: เงินค่าอาหารหรือค่าเบี้ยเลี้ยงทักษะที่จ่ายเท่ากันทุกเดือน มักจะถูกนับเป็นค่าจ้างปกติ ซึ่งมีผลดีต่อการคิดโอที
- ปรึกษาผู้เชี่ยวชาญ: หากคุณรู้สึกว่าบริษัทพยายามหลีกเลี่ยงการจ่ายค่าจ้างปกติโดยการแปลงเงินเดือนส่วนหนึ่งไปเป็นโบนัสที่ไม่แน่นอน ควรปรึกษาศูนย์ให้ความช่วยเหลือแรงงานต่างชาติเพื่อรักษาสิทธิของคุณ
--- คอลัมน์กฎหมายนี้จัดทำขึ้นเพื่อสร้างความเข้าใจเบื้องต้นเกี่ยวกับกฎหมายแรงงานในเกาหลีใต้ ผ่านการวิเคราะห์สถานการณ์จำลองเพื่อให้ผู้อ่านเข้าใจได้ง่ายขึ้น