เมื่อความหวังของเจ้าหนี้ต้องเจอกับภาษีค้างชำระ: เรื่องราวของ คุณสมชาย
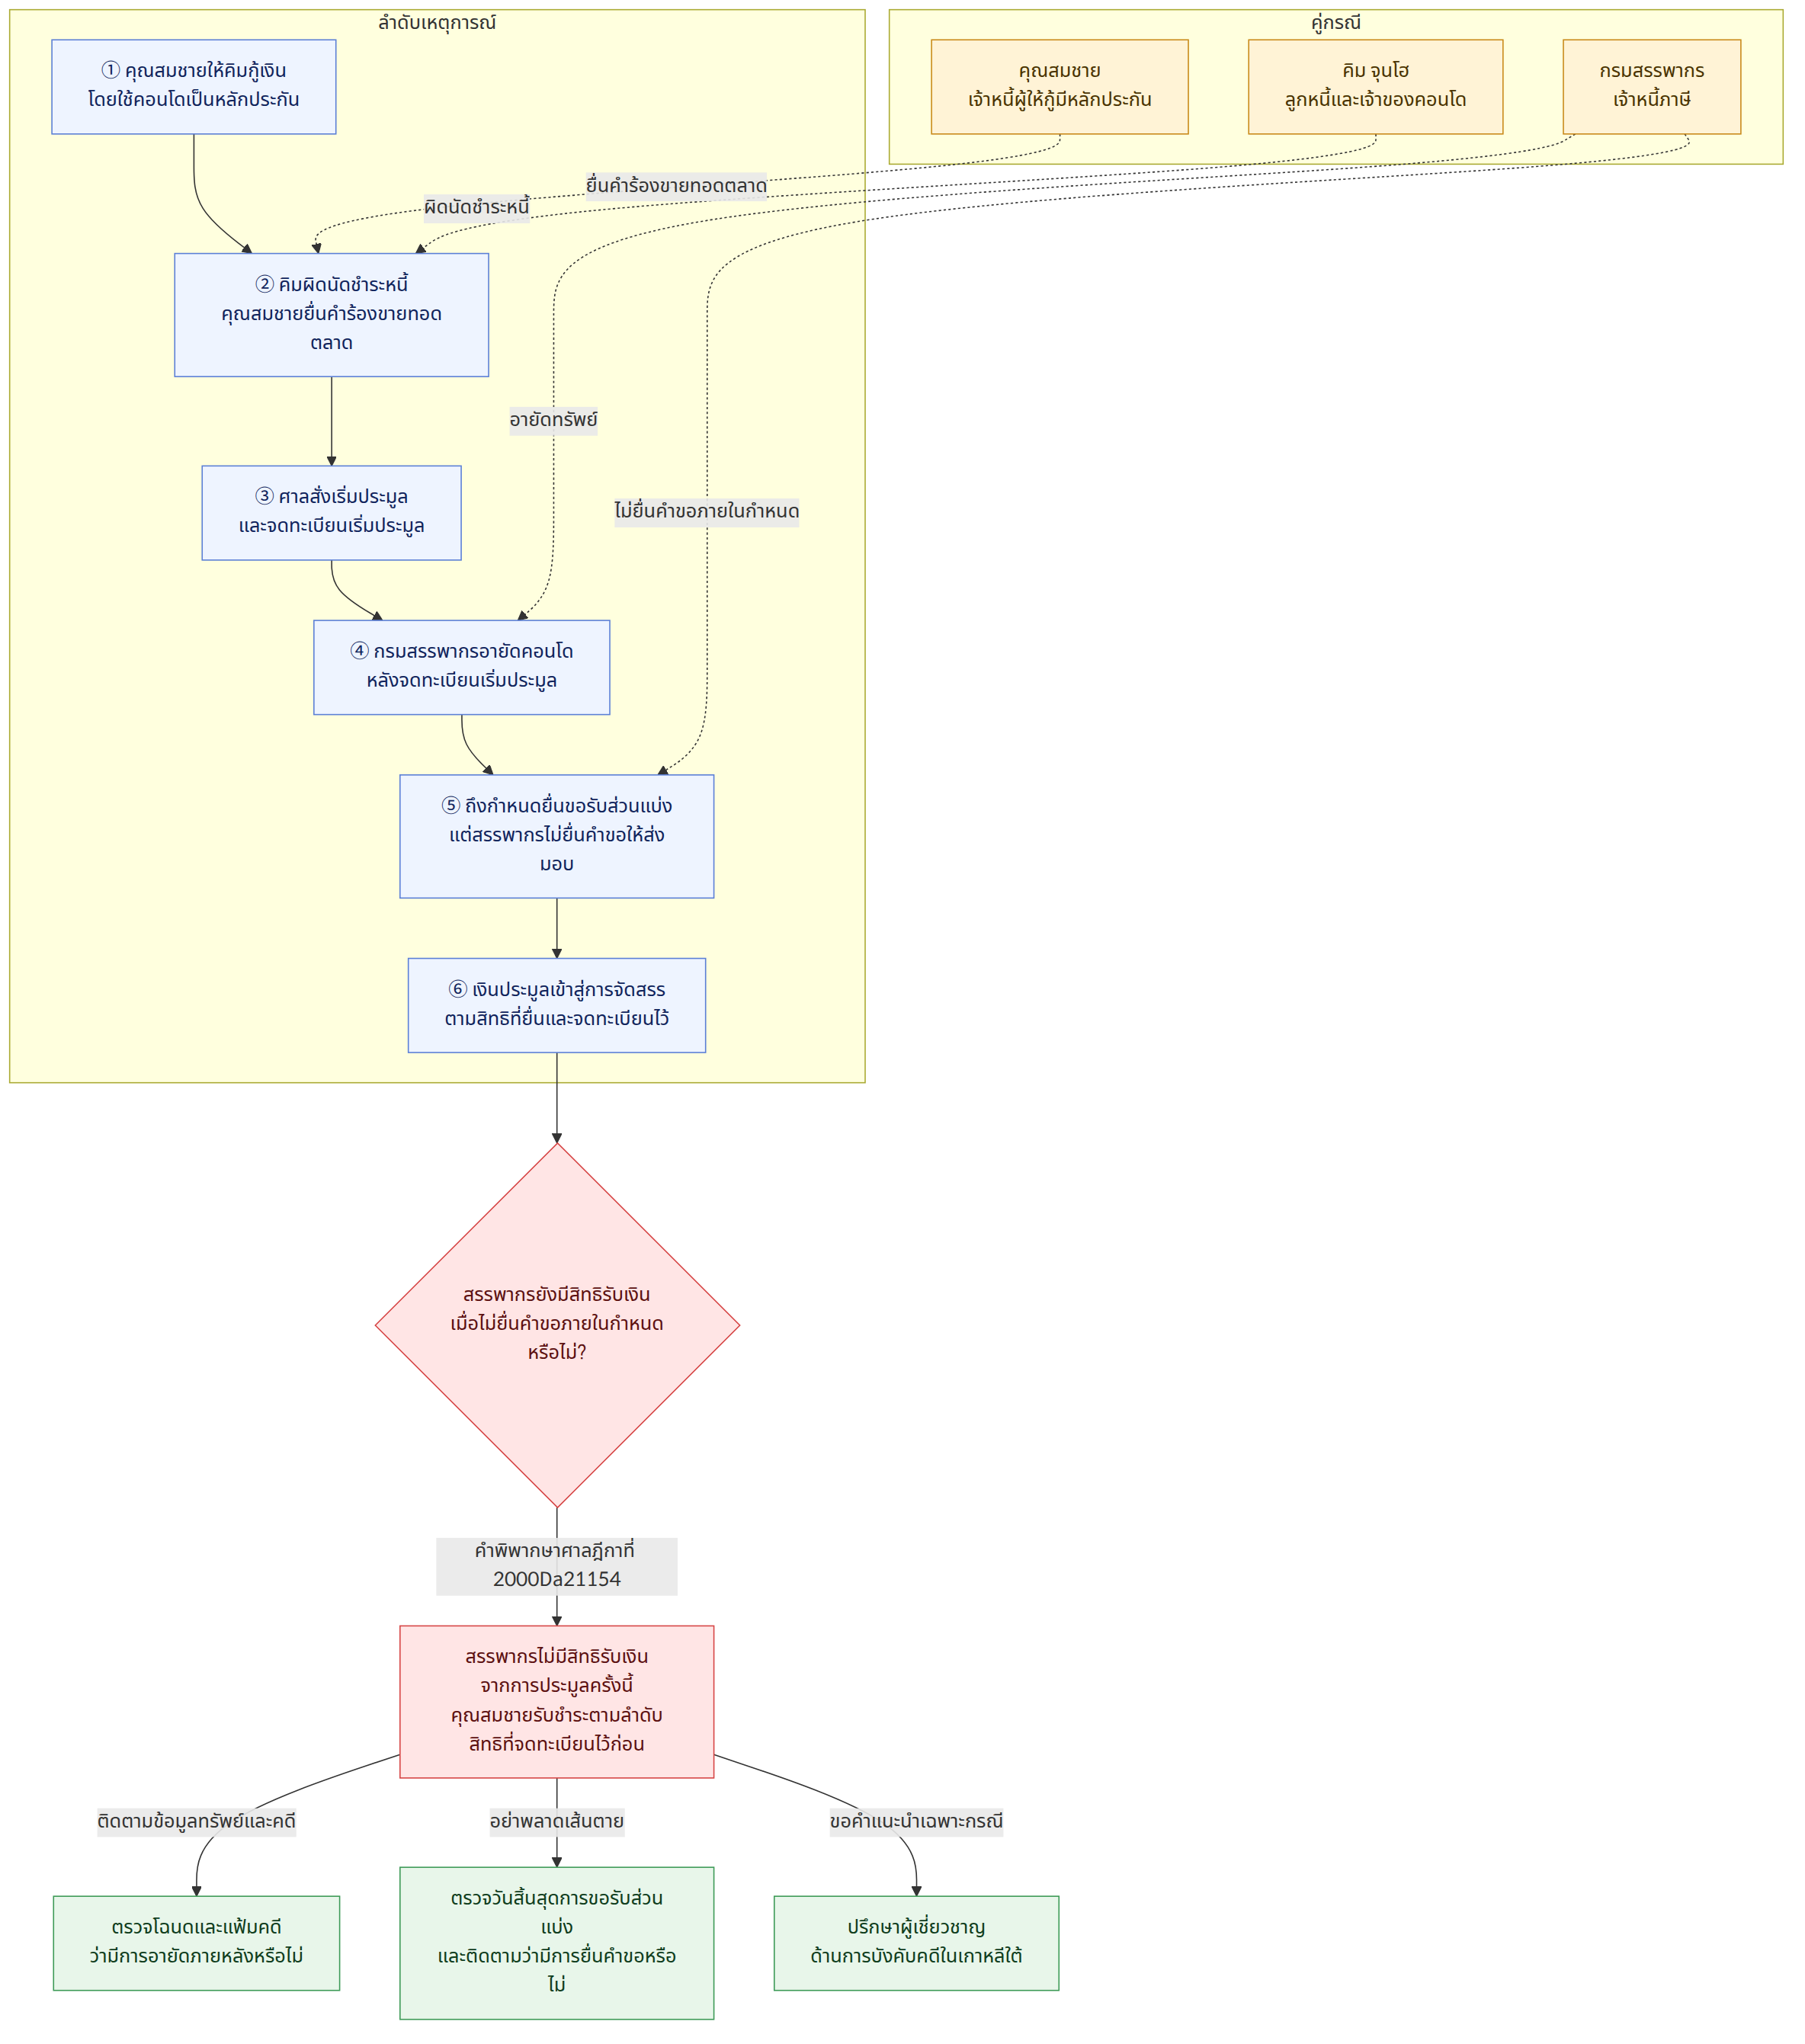
คุณ สมชาย นักลงทุนชาวไทยในกรุงโซล ตกอยู่ในสถานการณ์ที่ยากลำบาก หลังจากที่เขาให้ คิม จุนโฮ เพื่อนร่วมธุรกิจยืมเงินก้อนใหญ่โดยใช้คอนโดมิเนียมของคิมเป็นหลักประกัน เมื่อคิมไม่สามารถชำระหนี้ได้ คุณ สมชาย จึงตัดสินใจยื่นคำร้องต่อศาลเพื่อขอให้ขายทอดตลาดคอนโดมิเนียมดังกล่าวเพื่อนำเงินมาใช้หนี้
หลังจากศาลมีคำสั่งเริ่มการประมูลและมีการจดทะเบียนในโฉนดที่ดินเรียบร้อยแล้ว คุณ สมชาย กลับพบข่าวร้ายว่ากรมสรรพากรได้เข้ามา 'อายัด' (Seize) คอนโดมิเนียมห้องเดียวกันนั้นเนื่องจากคิมค้างชำระภาษีเงินได้จำนวนมหาศาล คุณ สมชาย กังวลว่าเงินที่ได้จากการประมูลจะถูกกรมสรรพากรตัดหน้าไปจนหมด เพราะเขาทราบมาว่าหนี้ภาษีมักจะมีบุริมสิทธิเหนือหนี้ทั่วไป
อย่างไรก็ตาม จนกระทั่งถึง 'วันสิ้นสุดการขอรับส่วนแบ่ง' (Deadline for Demand for Distribution) ที่ศาลกำหนด คุณ สมชาย สังเกตเห็นว่าทางกรมสรรพากรยังไม่ได้ยื่นเอกสาร 'คำขอให้ส่งมอบเงิน' (Request for Delivery) ต่อศาลเลยแม้แต่ฉบับเดียว
ประเด็นทางกฎหมายที่ต้องพิจารณา
คำถามสำคัญคือ ในกรณีที่ภาษีถูกอายัด หลังจาก ที่มีการจดทะเบียนเริ่มการประมูลแล้ว หากหน่วยงานจัดเก็บภาษีไม่ได้ยื่นคำขอรับส่วนแบ่งภายในกำหนดเวลา กรมสรรพากรจะยังมีสิทธิได้รับเงินจากการขายทอดตลาดในครั้งนี้หรือไม่?
หลักกฎหมายเกาหลีที่เกี่ยวข้อง
กฎหมายการจัดเก็บภาษีแห่งชาติและกฎหมายการบังคับคดีแพ่งของเกาหลีใต้ กำหนดกฎเกณฑ์เกี่ยวกับการมีส่วนร่วมในการแบ่งปันเงินจากการประมูลไว้ดังนี้:
กฎหมายการบังคับคดีแพ่ง มาตรา 88 วรรค 1: เจ้าหนี้ที่มีสิทธิเรียกร้องตามกฎหมายแพ่ง กฎหมายพาณิชย์ หรือกฎหมายอื่นที่มีสิทธิได้รับชำระหนี้ก่อน มีสิทธิยื่นคำขอรับส่วนแบ่ง (Demand for Distribution) ได้
ความแตกต่างที่สำคัญอยู่ที่ 'ช่วงเวลาของการอายัด':
- อายัดก่อนจดทะเบียนประมูล: ศาลจะทราบถึงการมีอยู่ของหนี้ภาษีจากโฉนดโดยตรง
- อายัดหลังจดทะเบียนประมูล: ศาลจะไม่ทราบว่ามีหนี้ภาษีเกิดขึ้นใหม่ เว้นแต่จะมีการแจ้งให้ทราบอย่างเป็นทางการ
ตามกฎหมาย กรมสรรพากรต้องทำตามขั้นตอนตามมาตรา 56 แห่งกฎหมายการจัดเก็บภาษีแห่งชาติ โดยการยื่น 'คำขอให้ส่งมอบ' ต่อศาลที่บังคับคดี
แนวทางคำวินิจฉัยของศาลเกาหลีใต้
ศาลฎีกาแห่งเกาหลีใต้ได้วางบรรทัดฐานไว้อย่างชัดเจน (คำพิพากษาศาลฎีกาที่ 2000Da21154) ว่า:
"ในกรณีที่มีการจดทะเบียนอายัดจากการค้างชำระภาษี หลังจาก มีการจดทะเบียนเริ่มการประมูล ศาลที่บังคับคดีจะไม่สามารถทราบถึงการมีอยู่ของหนี้ภาษีนั้นได้ ดังนั้น รัฐในฐานะเจ้าหนี้ภาษีจะต้องยื่นคำขอรับส่วนแบ่ง (Request for Delivery) ต่อศาลภายในกำหนดเวลาสิ้นสุดการขอรับส่วนแบ่งเท่านั้น จึงจะมีสิทธิได้รับเงินปันผล"
นี่หมายความว่า แม้หนี้ภาษีจะมีความสำคัญตามกฎหมาย แต่หากไม่ปฏิบัติตามขั้นตอนทางนิติบัญญัติในกระบวนการบังคับคดี สิทธิในการได้รับเงินปันผลนั้นก็จะสิ้นสุดลงสำหรับคดีนั้นๆ
การวิเคราะห์กรณีของคุณสมชาย
ในกรณีของคุณ สมชาย เมื่อพิจารณาตามข้อเท็จจริง:
- การจดทะเบียนประมูลเกิดขึ้นก่อนการอายัดของกรมสรรพากร
- กรมสรรพากรไม่ได้ยื่น 'คำขอให้ส่งมอบ' ภายในวันสิ้นสุดที่ศาลกำหนด
ด้วยเหตุนี้ ศาลจึงไม่ถือว่าหนี้ภาษีดังกล่าวเป็นส่วนหนึ่งของบัญชีการจัดสรรเงินปันผล แม้ว่าจะเป็นหนี้แผ่นดินที่มีลำดับความสำคัญสูงก็ตาม แต่เนื่องจากความบกพร่องในขั้นตอนการแจ้งสิทธิ เงินที่ได้จากการประมูลคอนโดของคิมจะถูกนำมาจัดสรรให้กับคุณ สมชาย ตามลำดับหนี้ที่มีการจดทะเบียนไว้ก่อนหน้า โดยไม่ต้องแบ่งให้กรมสรรพากรในรอบนี้
บทสรุป: ผลลัพธ์ของคุณสมชายและคำแนะนำสำหรับเจ้าหนี้
คุณ สมชาย สามารถเบาใจได้ว่าเขาจะได้รับชำระหนี้จากเงินประมูลตามลำดับสิทธิของเขา โดยไม่ถูกภาษีที่เกิดขึ้นภายหลังมาแทรกแซง เนื่องจากกรมสรรพากรพลาดกำหนดเวลาที่สำคัญไป
คำแนะนำเชิงปฏิบัติสำหรับผู้อ่าน:
- ตรวจสอบโฉนดและแฟ้มคดีสม่ำเสมอ: เจ้าหนี้ควรตรวจสอบดูว่ามีหน่วยงานรัฐใดเข้ามาอายัดทรัพย์สินหลังจากเราเริ่มประมูลหรือไม่
- จับตาดูวัน Deadline: วันสิ้นสุดการขอรับส่วนแบ่ง (배당요구 종기) คือเส้นตายสำคัญ หากคู่แข่ง (รวมถึงสรรพากร) ไม่มายื่นภายในวันนี้ โอกาสที่คุณจะได้รับเงินมากขึ้นก็มีสูง
- ปรึกษาผู้เชี่ยวชาญด้านการบังคับคดี: กฎระเบียบเกี่ยวกับการแบ่งปันเงินปันผลมีความซับซ้อนสูง การมีทนายความที่เชี่ยวชาญกฎหมายเกาหลีจะช่วยป้องกันความเสี่ยงและรักษาผลประโยชน์สูงสุดของคุณได้
** *บทความนี้จัดทำขึ้นเพื่อเป็นข้อมูลเบื้องต้นเท่านั้น สำหรับกรณีเฉพาะเจาะจงในเกาหลีใต้ โปรดรับคำปรึกษาจากที่ปรึกษาทางกฎหมายมืออาชีพ