เรื่องราวของความกังวลในวัยทำงาน
คุณสมชาย เป็นพนักงานบริษัทผู้ขยันขันแข็งในบริษัทส่งออกแห่งหนึ่งในกรุงโซล เขาทำงานที่นี่มานานหลายปีและสะสมเงินในระบบบำนาญเกษียณ (Retirement Pension) ของบริษัทอย่างสม่ำเสมอ โดยหวังว่าเงินก้อนนี้จะเป็นหลักประกันความมั่นคงให้กับเขาและครอบครัวในวันที่เขาไม่ได้ทำงานแล้ว
แต่ทว่า ชีวิตไม่ได้ราบรื่นเสมอไป คุณสมชาย ประสบปัญหาทางการเงินส่วนตัวจนเกิดหนี้สินสะสม และในวันหนึ่งเขาได้รับหนังสือแจ้งที่ทำให้เขาต้องตกใจสุดขีด เมื่อเจ้าหนี้ของเขาได้ยื่นคำร้องต่อศาลเพื่อขออายัดและเรียกเก็บเงิน (Seizure and Collection) จากสิทธิในเงินบำนาญเกษียณของเขา โดยระบุว่าสามารถอายัดได้ 'ครึ่งหนึ่ง' ของจำนวนเงินทั้งหมด
ความวิตกกังวลเริ่มกัดกินใจ คุณสมชาย กลัวว่าเงินก้อนสุดท้ายที่จะใช้เลี้ยงชีพในยามชราจะถูกหักหายไปครึ่งหนึ่งเพียงเพราะความผิดพลาดในอดีต เขาจึงรีบขอคำปรึกษาทางกฎหมายเพื่อหาทางออกว่า สิ่งที่เจ้าหนี้ทำนั้นถูกต้องตามกฎหมายเกาหลีใต้หรือไม่
คำถามทางกฎหมาย
ประเด็นสำคัญของกรณีนี้คือ: สิทธิในการได้รับเงินบำนาญตามระบบบำนาญเกษียณ (Retirement Pension) สามารถถูกอายัดและเรียกเก็บโดยเจ้าหนี้ได้หรือไม่ และหากอายัดได้ จะจำกัดอยู่ที่กึ่งหนึ่งตามกฎหมายทั่วไปหรือไม่?
สิ่งที่กฎหมายเกาหลีระบุไว้
ในระบบกฎหมายของเกาหลีใต้ มีกฎหมายสองฉบับที่ดูเหมือนจะขัดแย้งกันในเรื่องนี้ คือกฎหมายวิธีพิจารณาความแพ่ง (Civil Execution Act) และกฎหมายว่าด้วยการรับประกันผลประโยชน์การเกษียณของลูกจ้าง (Employee Retirement Benefit Security Act)
กฎหมายว่าด้วยการรับประกันผลประโยชน์การเกษียณของลูกจ้าง มาตรา 7: ห้ามมิให้มีการโอนสิทธิในการรับผลประโยชน์จากระบบบำนาญเกษียณ
หลักการสำคัญมีดังนี้:
- การห้ามโอนสิทธิ (Non-transferability): กฎหมายระบุชัดเจนว่าสิทธิในการรับเงินบำนาญเกษียณไม่สามารถโอนให้ผู้อื่นได้ ซึ่งข้อกำหนดนี้ถือเป็น กฎหมายบังคับ (Mandatory Provision) เพื่อประกันว่าลูกจ้างจะมีเงินใช้จ่ายในยามชรา
- สถานะของคำสั่งอายัด: เนื่องจากเป็นกฎหมายบังคับ หากมีการออกคำสั่งอายัดสิทธิที่กฎหมายห้ามโอน คำสั่งนั้นจะถือเป็น โมฆะ (Void) และไม่มีผลผูกพันทางกฎหมาย
- ความสัมพันธ์ระหว่างกฎหมาย: แม้กฎหมายวิธีพิจารณาความแพ่งจะระบุว่าเงินบำนาญบางประเภทสามารถอายัดได้ครึ่งหนึ่ง แต่กฎหมายว่าด้วยการรับประกันผลประโยชน์การเกษียณถือเป็น กฎหมายพิเศษ (Special Law) ซึ่งมีอำนาจเหนือกว่ากฎหมายทั่วไป
แนวทางการตัดสินของศาลเกาหลี
ศาลฎีกาของเกาหลีใต้ได้วางบรรทัดฐานไว้อย่างชัดเจนว่า วัตถุประสงค์หลักของระบบบำนาญเกษียณคือการสร้างความมั่นคงในชีวิตหลังเกษียณของลูกจ้าง ดังนั้น การคุ้มครองเงินจำนวนนี้จึงมีความสำคัญสูงสุด
ศาลวินิจฉัยว่า เมื่อกฎหมายเฉพาะห้ามการโอนสิทธิอย่างเด็ดขาด การอายัดเงินบำนาญเกษียณจึงไม่สามารถทำได้เลย ไม่ว่าจะเป็นบางส่วนหรือทั้งหมด ดังนั้น คำสั่งอายัดใดๆ ที่ขัดต่อบทบัญญัตินี้จะไม่มีผลในทางปฏิบัติ และบุคคลที่สาม (ในที่นี้คือบริษัทนายจ้างหรือกองทุนบำนาญ) สามารถปฏิเสธการจ่ายเงินให้แก่เจ้าหนี้ได้โดยอ้างความโมฆะของคำสั่งนั้น
การปรับใช้กฎหมายกับกรณีของคุณสมชาย
เมื่อพิจารณากรณีของ คุณสมชาย ตามหลักกฎหมายข้างต้น เราสามารถวิเคราะห์ได้ดังนี้:
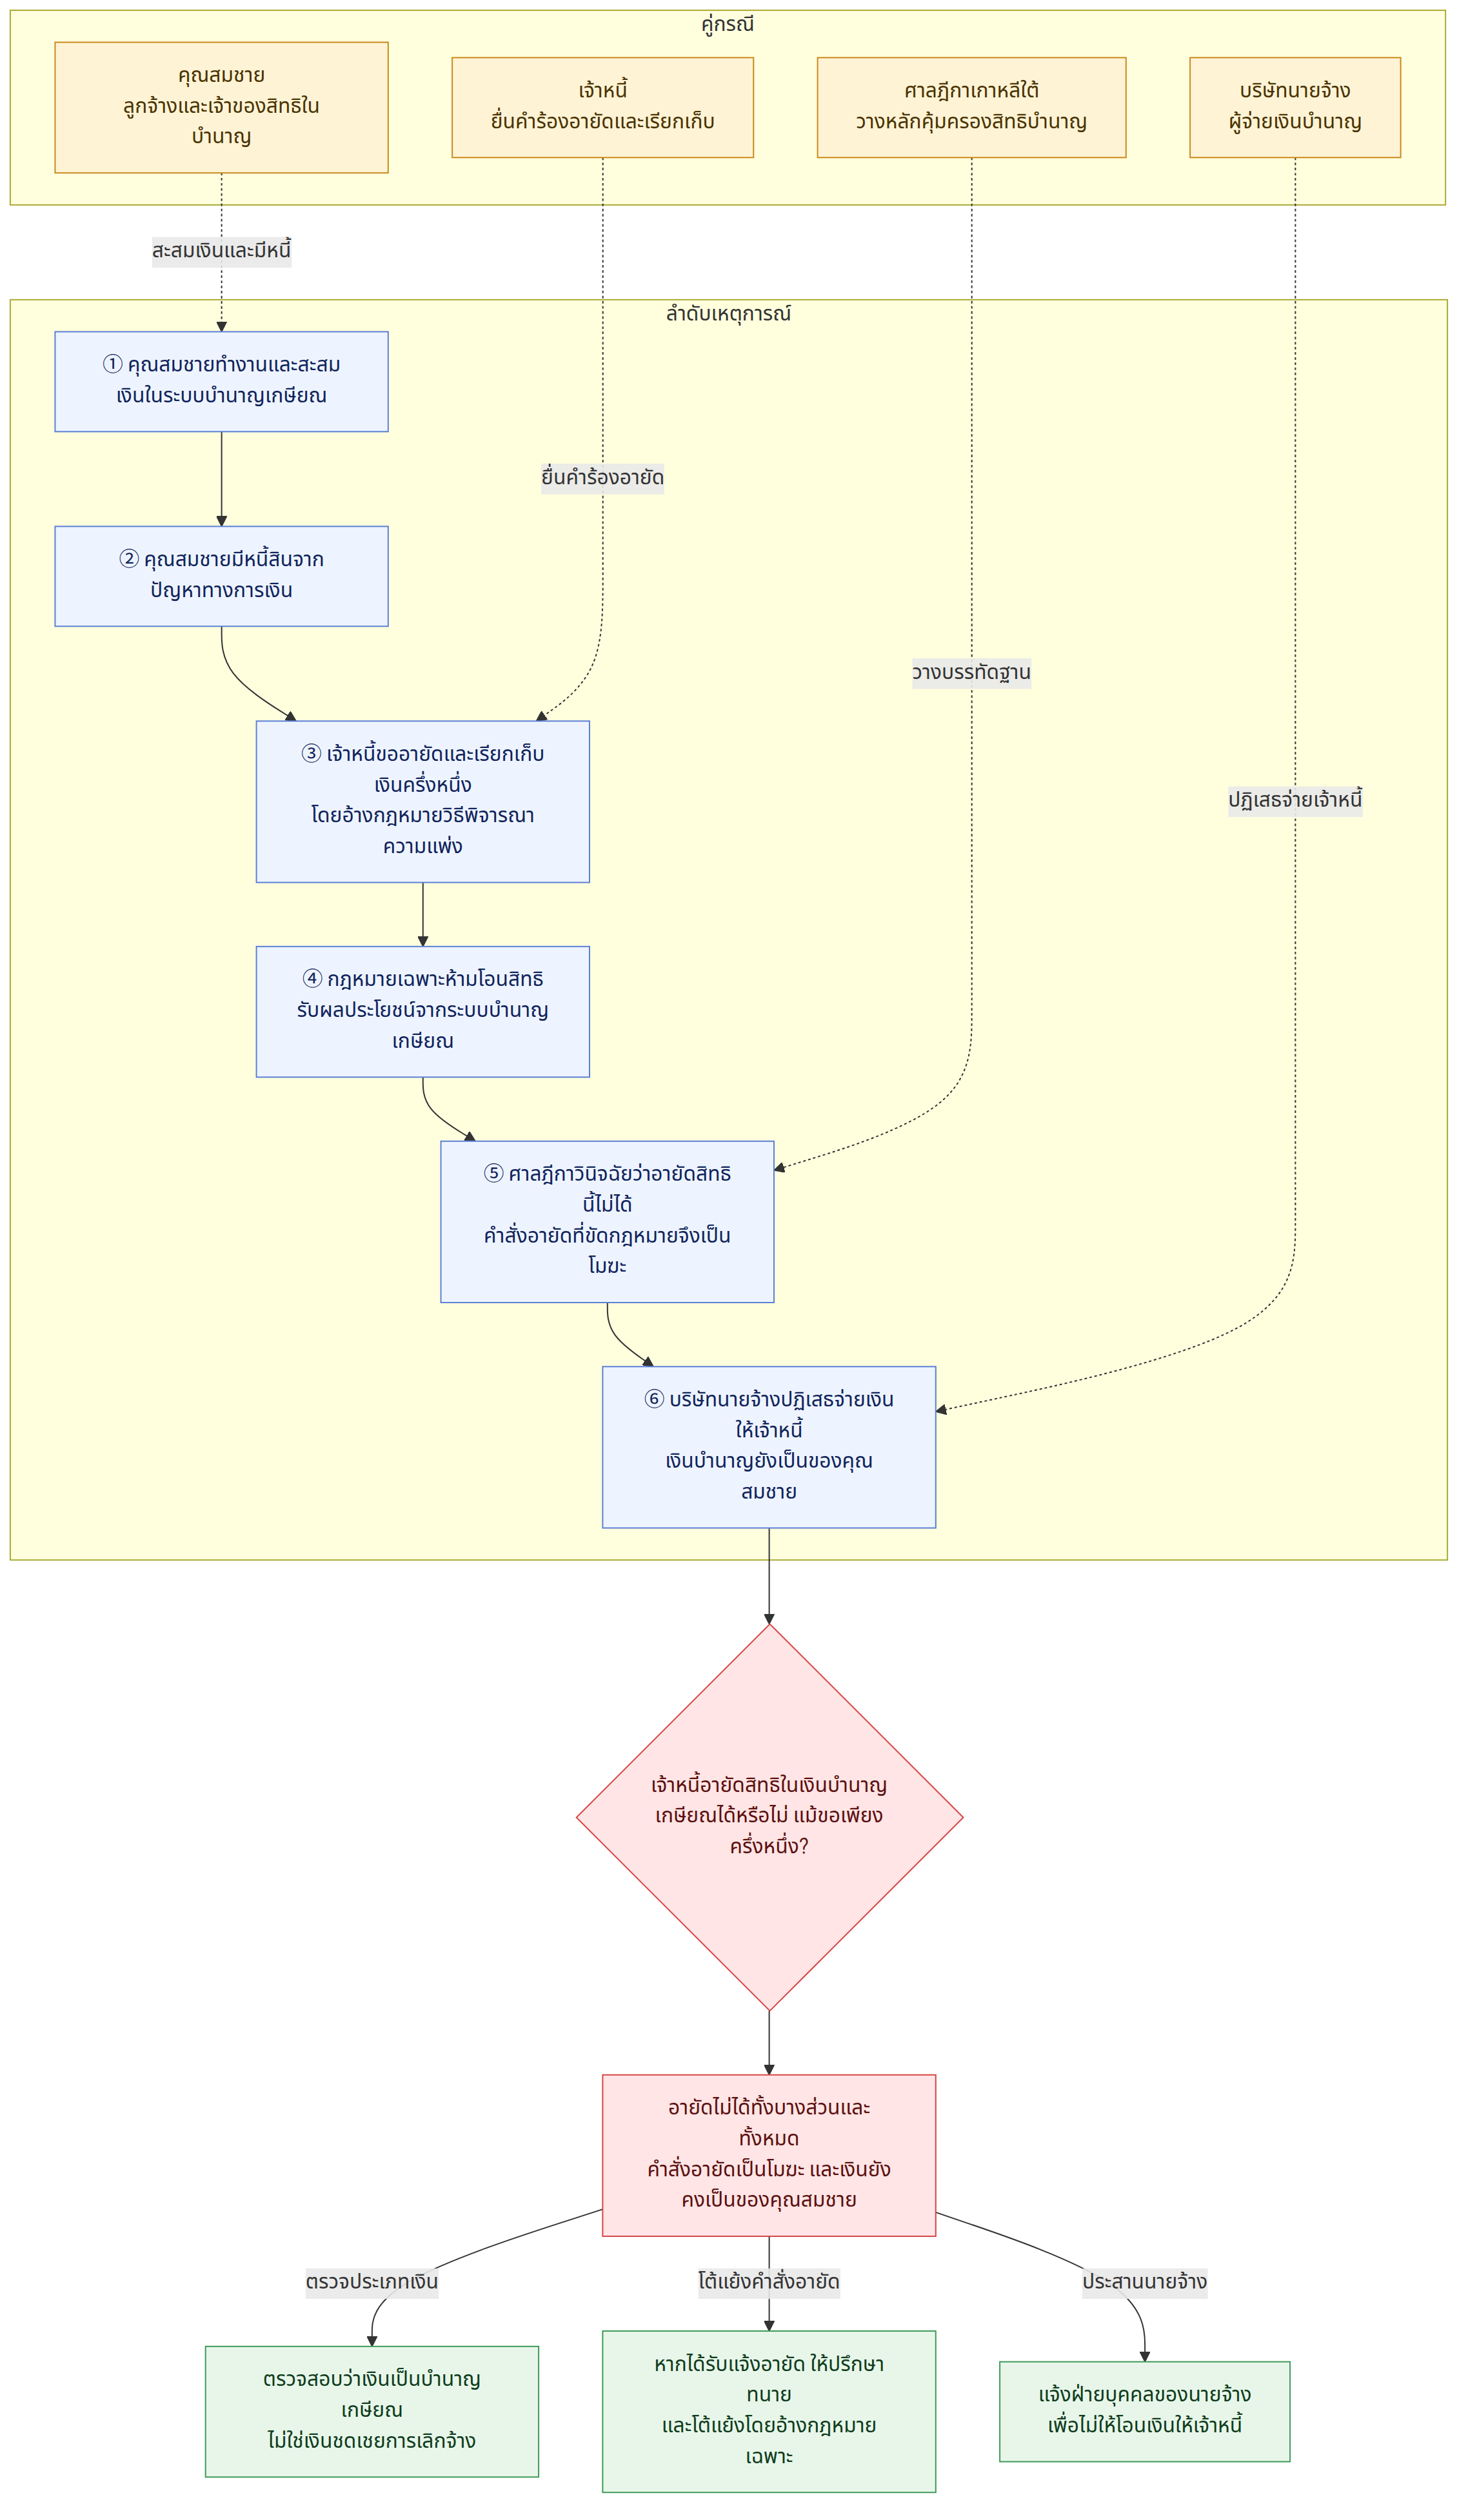
- ขั้นที่ 1: เจ้าหนี้ของ คุณสมชาย พยายามอายัดเงินบำนาญ 1/2 โดยอ้างกฎหมายทั่วไป (Civil Execution Act) ซึ่งเป็นความเข้าใจที่คลาดเคลื่อน
- ขั้นที่ 2: เนื่องจากเงินที่ คุณสมชาย สะสมอยู่คือ ระบบบำนาญเกษียณ (Retirement Pension) ซึ่งอยู่ภายใต้การคุ้มครองของกฎหมายว่าด้วยการรับประกันผลประโยชน์การเกษียณของลูกจ้าง
- ขั้นที่ 3: ตามกฎหมายดังกล่าว สิทธินี้ห้ามโอนโดยเด็ดขาด ดังนั้นคำสั่งอายัดที่เจ้าหนี้พยายามยื่นจึงเป็น โมฆะ ตั้งแต่ต้น
ดังนั้น ไม่ว่าเจ้าหนี้จะขออายัดเพียงครึ่งเดียว หรือขอทั้งหมด กฎหมายก็ไม่อนุญาตให้ทำได้
บทสรุป: เกิดอะไรขึ้นกับคุณสมชาย และคุณควรทำอย่างไร?
ในที่สุด คุณสมชาย สามารถโล่งใจได้ เพราะคำสั่งอายัดของเจ้าหนี้ไม่มีผลทางกฎหมาย บริษัทนายจ้างของเขาจะไม่จ่ายเงินบำนาญนั้นให้แก่เจ้าหนี้ และเงินสะสมทั้งหมดจะยังคงเป็นของ คุณสมชาย เพื่อใช้ในยามเกษียณตามวัตถุประสงค์ของกฎหมาย
คำแนะนำสำหรับผู้ที่ตกอยู่ในสถานการณ์เดียวกัน:
- ตรวจสอบประเภทของเงินเกษียณ: ตรวจสอบให้แน่ใจว่าเงินของคุณอยู่ในระบบ บำนาญเกษียณ (Retirement Pension) ไม่ใช่เงินชดเชยการเลิกจ้างแบบดั้งเดิม เพราะการคุ้มครองอาจมีความแตกต่างกันในรายละเอียด
- โต้แย้งด้วยกฎหมายพิเศษ: หากคุณได้รับแจ้งการอายัด ให้รีบปรึกษาทนายความเพื่อยื่นคำโต้แย้งโดยอ้างถึง กฎหมายว่าด้วยการรับประกันผลประโยชน์การเกษียณของลูกจ้าง และบรรทัดฐานคำพิพากษาของศาลฎีกา
- แจ้งนายจ้าง: ประสานงานกับฝ่ายบุคคลของบริษัทเพื่อให้แน่ใจว่าบริษัทรับทราบถึงข้อกฎหมายนี้ และจะไม่ดำเนินการโอนเงินให้เจ้าหนี้โดยมิชอบ