1 — เรื่องของคนกับหนี้
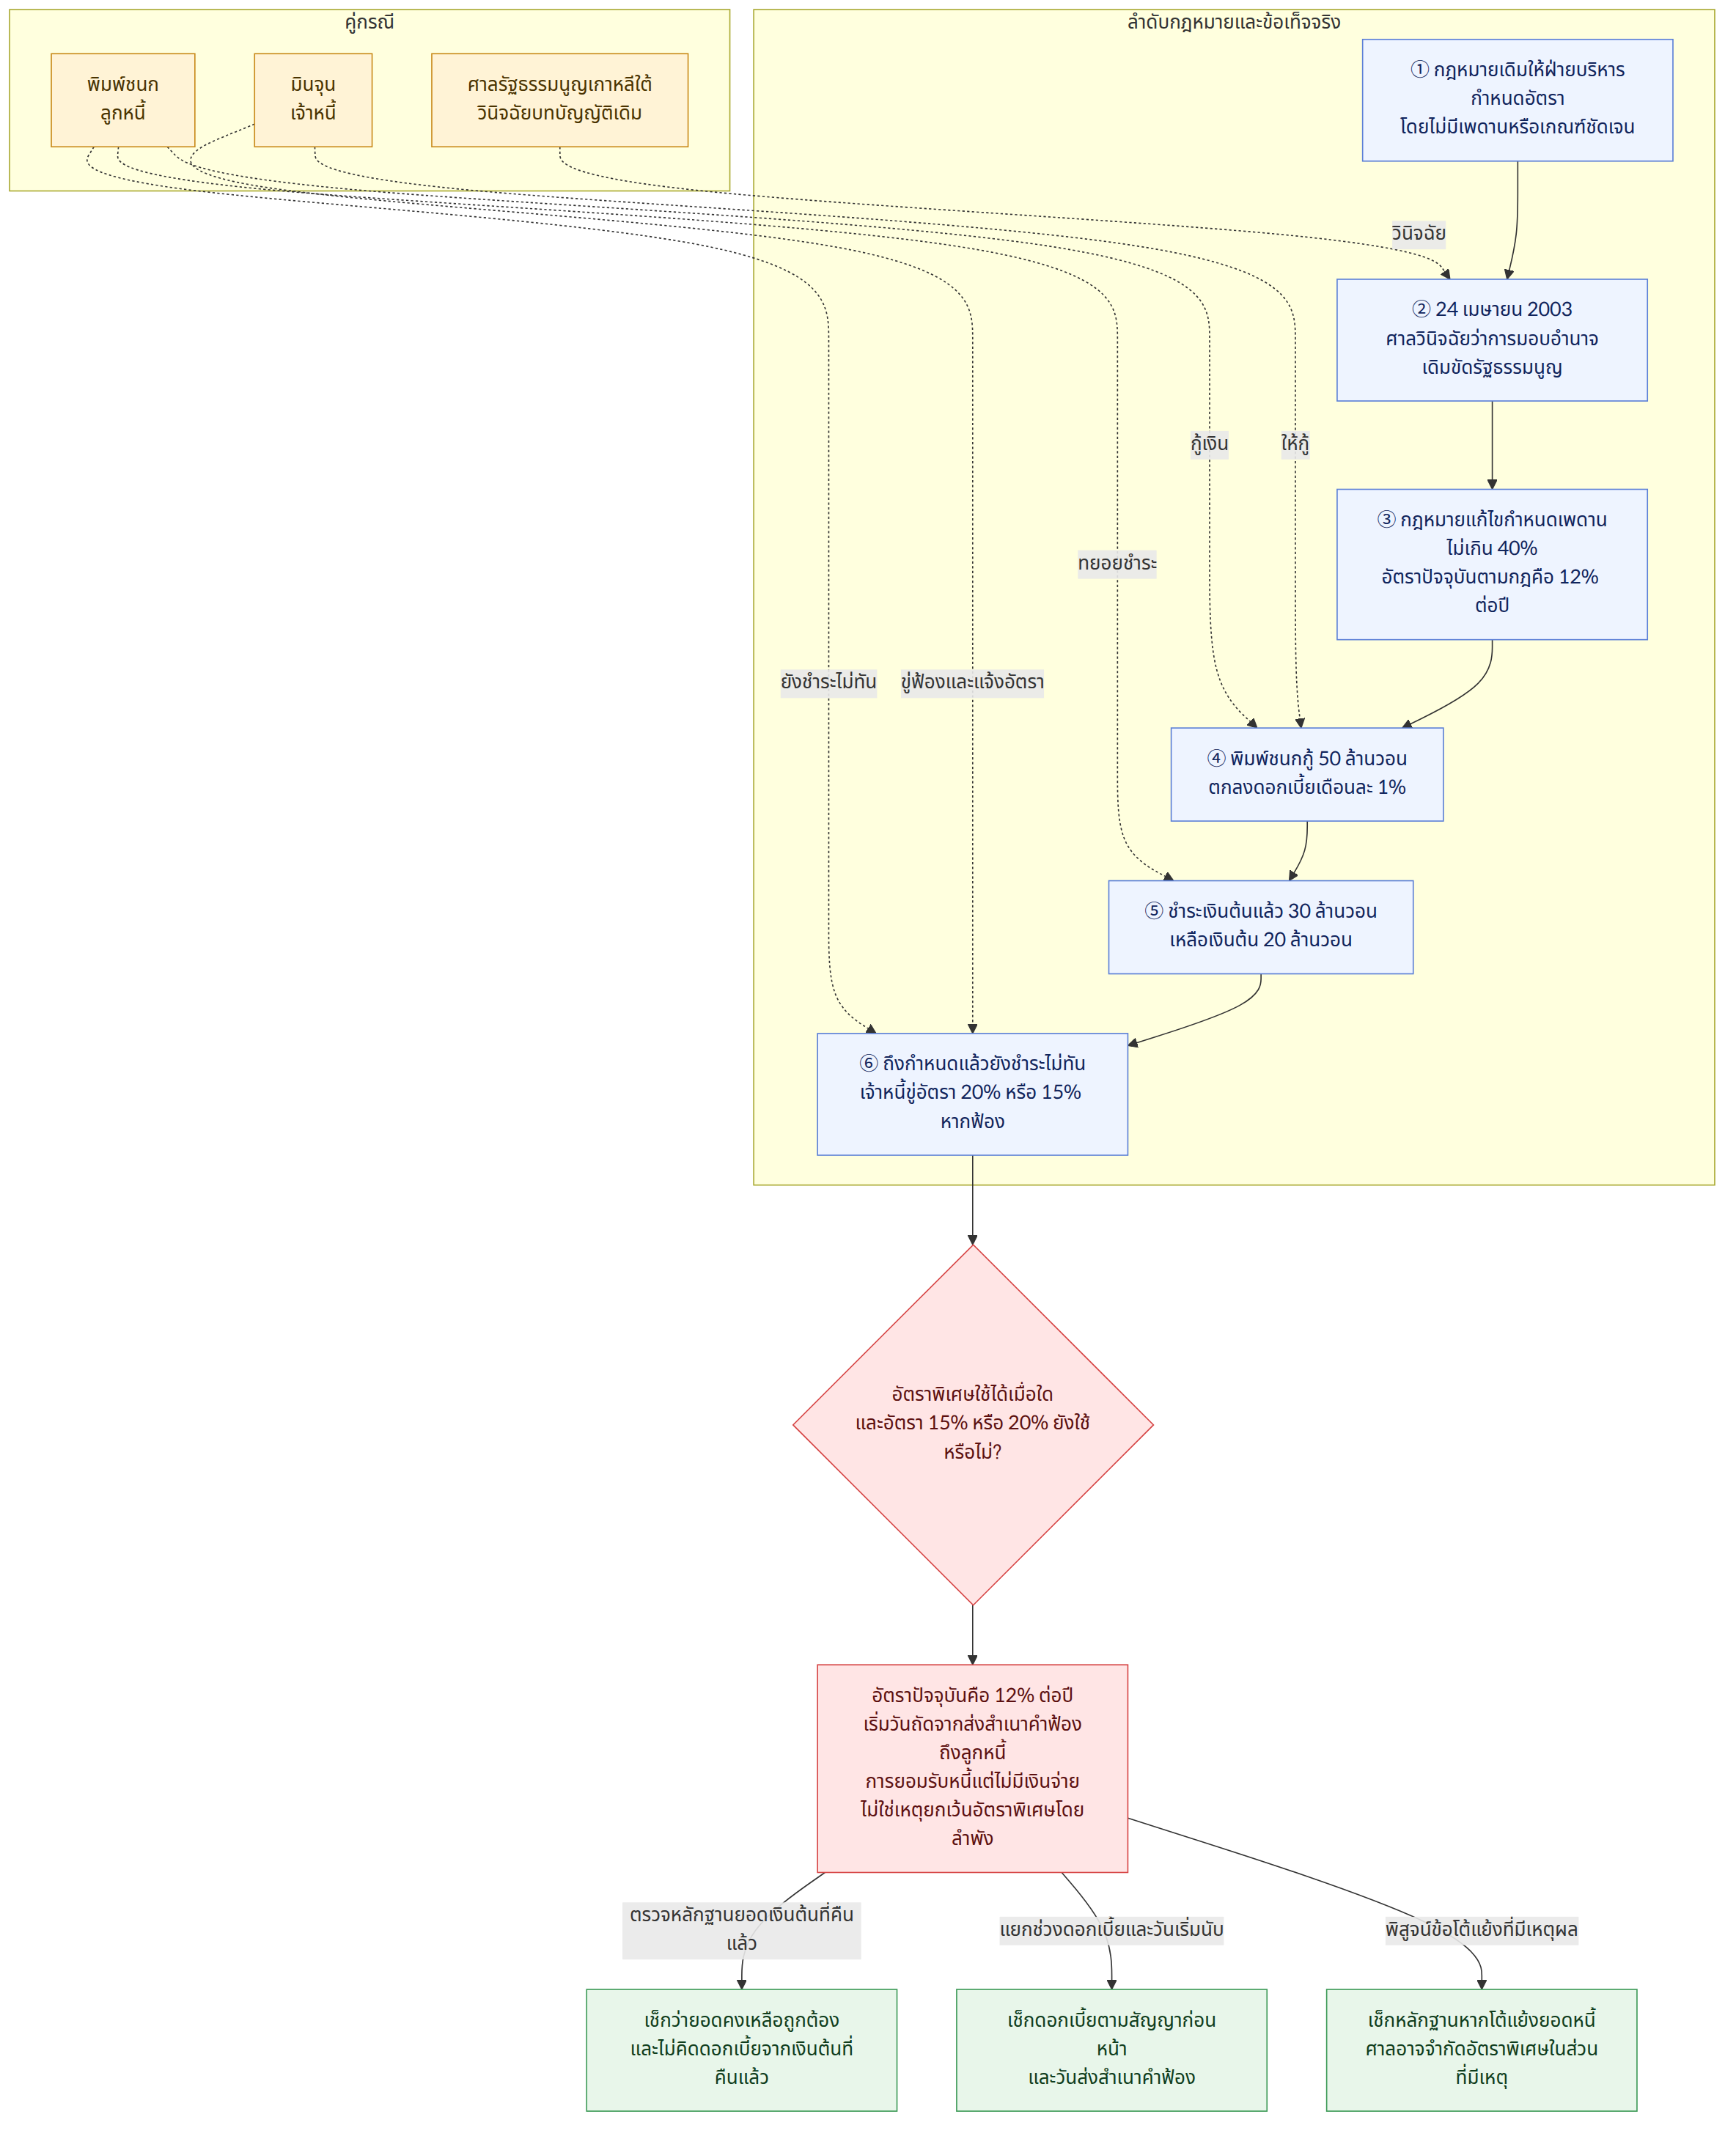
พิมพ์ชนกกู้เงินจากมินจุน 50 ล้านวอน โดยตกลงจ่ายดอกเบี้ยเดือนละ 1% เธอทยอยคืนเงินต้นไปแล้ว 30 ล้านวอน แต่เมื่อถึงกำหนดชำระส่วนที่เหลือ เธอกลับหาเงินไม่ทัน หนี้เงินต้น 20 ล้านวอนจึงค้างอยู่ แม้เธอจะไม่ได้ปฏิเสธว่าเป็นหนี้ก็ตาม
มินจุนส่งข้อความมาบอกว่าจะฟ้อง และเตือนว่าหากคดีขึ้นศาล ดอกเบี้ยผิดนัดจะกลายเป็น 20% หรืออย่างน้อย 15% ต่อปี ตั้งแต่วันที่ได้รับเอกสารฟ้องไปจนกว่าจะจ่ายครบ พิมพ์ชนกตกใจ เพราะอัตรานั้นสูงกว่าดอกเบี้ยที่ทั้งคู่ตกลงกันไว้มาก และเธอได้ยินมาว่าศาลรัฐธรรมนูญเคยตั้งคำถามต่อกฎหมายเรื่องนี้
2 — คำถามทางกฎหมาย
กฎหมายเกาหลีใต้กำหนดดอกเบี้ยผิดนัดในอัตราพิเศษหลังมีการส่งคำฟ้องถึงลูกหนี้ได้หรือไม่ และบทบัญญัติที่ให้อำนาจกำหนดอัตราดังกล่าวขัดรัฐธรรมนูญเพราะมอบอำนาจให้ฝ่ายบริหารกว้างเกินไปหรือไม่
สำหรับพิมพ์ชนก ยังมีคำถามในทางปฏิบัติอีกข้อหนึ่งด้วยว่า อัตรา 20% หรือ 15% ที่มินจุนพูดถึงนั้นเป็นอัตราที่ใช้กับหนี้ของเธอในปัจจุบันจริงหรือไม่
3 — กฎหมายเกาหลีใต้กำหนดไว้อย่างไร
กฎหมายพิเศษว่าด้วยการเร่งรัดกระบวนพิจารณาคดีให้ความสำคัญกับการชำระหนี้เงินโดยไม่ปล่อยให้การดำเนินคดีหรือการอุทธรณ์กลายเป็นวิธีถ่วงเวลา แต่ในขณะเดียวกัน การกำหนดดอกเบี้ยก็ต้องมีขอบเขตที่คาดหมายได้ ไม่ใช่ปล่อยให้ฝ่ายบริหารเลือกอัตราได้อย่างไร้หลักเกณฑ์
เมื่อศาลสั่งให้ชำระหนี้เงิน อัตราดอกเบี้ยตามกฎหมายพิเศษจะเริ่มใช้ตั้งแต่วันถัดจากวันที่ส่งสำเนาคำฟ้อง หรือเอกสารที่มีลักษณะเทียบเท่า ให้แก่ลูกหนี้ โดยอัตรานั้นกำหนดในกฎที่ออกตามกฎหมาย
กฎหมายฉบับนี้ยังเปิดทางให้ศาลพิจารณาว่าลูกหนี้มีเหตุอันสมควรโต้แย้งการมีอยู่หรือจำนวนของหนี้หรือไม่ หากมีเหตุเช่นนั้น ศาลอาจไม่ใช้อัตราพิเศษในส่วนที่เห็นว่าการโต้แย้งมีเหตุรองรับ จนกว่าจะมีคำพิพากษาศาลชั้นต้นในประเด็นข้อเท็จจริง
จากปัญหาการมอบอำนาจ สู่การกำหนดกรอบ
ในคำวินิจฉัยเมื่อวันที่ 24 เมษายน 2003 ศาลรัฐธรรมนูญเกาหลีใต้พิจารณาบทบัญญัติฉบับเดิม ซึ่งเพียงระบุว่าอัตราดอกเบี้ยให้เป็นไปตามที่กำหนดในกฤษฎีกาประธานาธิบดี โดยไม่ได้วางเพดานหรือเกณฑ์พื้นฐานให้ชัดเจน ศาลเห็นว่าประชาชนไม่อาจคาดหมายจากตัวบทกฎหมายได้ว่าอัตราสูงสุดจะเป็นเท่าใด
รัฐธรรมนูญมาตรา 75 อนุญาตให้ประธานาธิบดีออกกฤษฎีกาในเรื่องที่กฎหมายมอบหมาย แต่กฎหมายต้องกำหนดขอบเขตการมอบอำนาจไว้อย่างเฉพาะเจาะจงพอให้ประชาชนคาดหมายสาระสำคัญของกฎที่จะตามมาได้
เหตุผลสำคัญคือ อัตราที่สูงเกินไปอาจทำให้เจ้าหนี้ได้รับมากกว่าความเสียหายจริง และสร้างภาระหนักเกินควรให้ลูกหนี้ ศาลจึงวินิจฉัยว่าการมอบอำนาจในบทบัญญัติเดิม ซึ่งไม่มีทั้งเพดานและเกณฑ์คำนวณที่เพียงพอ ขัดต่อหลักห้ามมอบอำนาจนิติบัญญัติอย่างกว้างเกินไป
หลังคำวินิจฉัยนั้น กฎหมายได้รับการแก้ไข โดยกำหนดว่าอัตราที่ฝ่ายบริหารจะกำหนดต้องไม่เกิน 40% ต่อปี และต้องคำนึงถึงสภาพเศรษฐกิจ เช่น อัตราดอกเบี้ยผิดนัดของธนาคาร ส่วนตัวเลข 20% และ 15% ที่มักปรากฏในคำอธิบายเก่าหรือเอกสารบางฉบับเป็นอัตราที่ใช้ในช่วงเวลาก่อนหน้า
ปัจจุบัน อัตราตามกฤษฎีกาที่ใช้กับกฎหมายฉบับนี้คือ 12% ต่อปี ดังนั้น การกล่าวว่าอัตราปัจจุบันคือ 15% จึงไม่ถูกต้องสำหรับหนี้ที่อยู่ภายใต้กฎปัจจุบัน ทั้งนี้ วันที่เริ่มใช้อัตราและข้อเท็จจริงเฉพาะของคดีอาจมีผลต่อการคำนวณได้
สรุปหลักที่ควรจำมีดังนี้
- ดอกเบี้ยตามข้อตกลงระหว่างคู่สัญญาใช้กับช่วงเวลาก่อนเริ่มใช้อัตราพิเศษ ตามข้อเท็จจริงและสัญญาที่พิสูจน์ได้
- อัตราพิเศษโดยทั่วไปเริ่มนับตั้งแต่วันถัดจากวันที่ส่งสำเนาคำฟ้องถึงลูกหนี้ ไม่ใช่ตั้งแต่วันที่เจ้าหนี้เพียงขู่ว่าจะฟ้อง
- อัตราปัจจุบันตามกฎที่เกี่ยวข้องคือ 12% ต่อปี ไม่ใช่ตัวเลขเก่า 20% หรือ 15%
- หากลูกหนี้มีเหตุอันสมควรโต้แย้งการมีอยู่หรือจำนวนของหนี้ ศาลอาจจำกัดการใช้อัตราพิเศษในส่วนที่มีการโต้แย้งอย่างมีเหตุผล
4 — แนวทางที่ศาลเกาหลีใช้พิจารณา
ศาลเกาหลีแยกคำถามสองเรื่องออกจากกัน เรื่องแรกคือบทบัญญัติที่มอบอำนาจกำหนดอัตราดอกเบี้ยมีกรอบเพียงพอหรือไม่ เรื่องที่สองคือ ในคดีเฉพาะราย ลูกหนี้มีเหตุสมควรโต้แย้งหนี้จนควรได้รับยกเว้นอัตราพิเศษหรือไม่
ในประเด็นรัฐธรรมนูญ ศาลให้ความสำคัญกับความชัดเจนและการคาดหมายได้ของกฎหมาย โดยเฉพาะเมื่อกฎนั้นอาจเพิ่มภาระทางการเงินแก่ประชาชนโดยตรง การระบุเพียงว่าให้ฝ่ายบริหารกำหนดอัตรา โดยไม่มีเพดานหรือหลักเกณฑ์กำกับ จึงไม่เพียงพอ แต่การมีเพดานในกฎหมายและเกณฑ์ให้คำนึงถึงสภาพเศรษฐกิจทำให้กรอบการมอบอำนาจชัดเจนขึ้น
ส่วนในคดีหนี้ ศาลไม่ได้ยกเว้นอัตราพิเศษให้ลูกหนี้ทุกคนเพียงเพราะอัตรานั้นสูงกว่าดอกเบี้ยตามสัญญา หากลูกหนี้ยอมรับหนี้และเพียงไม่มีเงินชำระ การอ้างว่าอัตราสูงอาจยังไม่ใช่เหตุเพียงพอที่จะหลีกเลี่ยงผลของกฎหมาย แต่หากมีข้อพิพาทจริง เช่น ชำระไปแล้วบางส่วนโดยเจ้าหนี้ไม่นำไปหัก ยอดเงินต้นไม่ถูกต้อง หรือมีข้อโต้แย้งเรื่องสัญญา ศาลจะพิจารณาว่าการคัดค้านนั้นมีเหตุสมควรเพียงใด
การมีสิทธิโต้แย้งหนี้ไม่ได้หมายความว่าจะหยุดดอกเบี้ยพิเศษได้โดยอัตโนมัติ ลูกหนี้ต้องแสดงข้อเท็จจริงและหลักฐานที่ทำให้การโต้แย้งนั้นมีน้ำหนัก
5 — เมื่อนำกฎหมายมาใช้กับกรณีของพิมพ์ชนก
ขั้นแรก ต้องยืนยันยอดเงินต้นให้ถูกต้อง พิมพ์ชนกกู้ 50 ล้านวอนและคืนเงินต้นแล้ว 30 ล้านวอน หากมีหลักฐานการชำระครบถ้วน ยอดเงินต้นที่ยังเหลือก็คือ 20 ล้านวอน ไม่ใช่ 50 ล้านวอน มินจุนไม่ควรคิดดอกเบี้ยจากเงินต้นที่ได้รับคืนไปแล้ว
ขั้นที่สอง ต้องแยกช่วงเวลาก่อนและหลังการส่งคำฟ้อง ก่อนเริ่มใช้อัตราพิเศษ เงื่อนไขดอกเบี้ยเดือนละ 1% ที่ทั้งคู่ตกลงกันไว้มีความสำคัญต่อการคำนวณตามสัญญา ส่วนอัตราพิเศษตามกฎหมายจะเริ่มในวันถัดจากวันที่สำเนาคำฟ้องถูกส่งถึงพิมพ์ชนก การขู่ว่าจะฟ้องหรือวันที่ยื่นคำฟ้องเพียงอย่างเดียวไม่ใช่วันที่เริ่มนับตามหลักนี้
ขั้นที่สาม ต้องใช้อัตราที่มีผลในช่วงเวลาที่เกี่ยวข้อง มินจุนอ้าง 20% หรือ 15% แต่สำหรับกฎปัจจุบัน อัตราที่กำหนดไว้คือ 12% ต่อปี การเลือกตัวเลขที่สูงกว่าเพียงเพราะเคยมีการใช้อัตรานั้นในอดีตย่อมไม่ทำให้ตัวเลขเก่ากลับมาใช้ได้เอง อย่างไรก็ตาม หากการผิดนัดหรือการส่งคำฟ้องเกิดขึ้นในช่วงเวลาที่กฎกำหนดอัตราอื่น อาจต้องตรวจสอบกฎที่มีผลในช่วงนั้นโดยเฉพาะ
ขั้นที่สี่ คือดูว่าพิมพ์ชนกมีเหตุอันสมควรโต้แย้งหรือไม่ จากเรื่องที่เล่ามา เธอยอมรับว่ากู้เงินจริง คืนไปแล้ว 30 ล้านวอน และยังค้าง 20 ล้านวอน เพียงแต่ชำระไม่ทันกำหนด หากข้อเท็จจริงไม่มีข้อพิพาทเรื่องยอดหนี้ การขอให้ศาลไม่ใช้อัตราพิเศษเพียงเพราะเธอประสบปัญหาการเงินอาจไม่สำเร็จ
แต่ผลอาจเปลี่ยนไปหากมินจุนปฏิเสธการรับเงิน 30 ล้านวอน คิดดอกเบี้ยจากเงินต้นที่ชำระคืนแล้ว หรือคำนวณหนี้โดยไม่เป็นไปตามข้อตกลง พิมพ์ชนกควรนำหลักฐานการโอนเงิน ใบรับเงิน ข้อความสนทนา และสัญญากู้มาแสดง เพื่อให้ศาลเห็นว่ามีข้อโต้แย้งที่เป็นรูปธรรม ไม่ใช่การถ่วงเวลา
6 — บทสรุป: เกิดอะไรขึ้น และควรทำอย่างไร
ในกรณีสมมตินี้ พิมพ์ชนกยังต้องรับผิดชำระเงินต้นที่เหลือ 20 ล้านวอน และดอกเบี้ยตามที่กฎหมายและสัญญาใช้บังคับ แต่คำขู่ของมินจุนที่ว่าอัตราปัจจุบันคือ 20% หรือ 15% ไม่ถูกต้อง หากใช้กฎปัจจุบัน อัตราพิเศษหลังส่งคำฟ้องคือ 12% ต่อปี โดยเริ่มนับตั้งแต่วันถัดจากวันที่ได้รับสำเนาคำฟ้อง
คำวินิจฉัยของศาลรัฐธรรมนูญไม่ได้หมายความว่าดอกเบี้ยพิเศษหลังฟ้องทุกอัตราเป็นสิ่งขัดรัฐธรรมนูญ แต่หมายความว่าฝ่ายนิติบัญญัติต้องวางกรอบให้ชัดเจนก่อนมอบอำนาจให้ฝ่ายบริหารกำหนดอัตรา เมื่อกฎหมายได้รับการแก้ไขให้มีเพดานและคำนึงถึงสภาพเศรษฐกิจ เหตุผลที่ทำให้บทบัญญัติฉบับเดิมเป็นปัญหาจึงลดลงอย่างมาก
หากคุณอยู่ในสถานการณ์คล้ายกัน ให้ทำสามเรื่องนี้
- เก็บสัญญากู้ หลักฐานโอนเงิน และการติดต่อทุกครั้งไว้ แล้วตรวจสอบยอดเงินต้นที่เหลือจากรายการชำระจริง
- ขอให้เจ้าหนี้แจกแจงการคำนวณเป็นช่วงเวลา โดยแยกดอกเบี้ยตามสัญญาออกจากดอกเบี้ยพิเศษหลังส่งคำฟ้อง และตรวจสอบอัตราที่ใช้ในช่วงเวลานั้น
- หากมีข้อผิดพลาดเรื่องยอดหนี้หรือการชำระเงิน ให้แจ้งข้อโต้แย้งพร้อมหลักฐานโดยเร็ว และขอคำปรึกษาจากผู้เชี่ยวชาญกฎหมายเกาหลีใต้ก่อนปล่อยให้กำหนดเวลาตอบคดีผ่านไป