Azizbekning xavotiri: Sud xabarnomasi kelganda
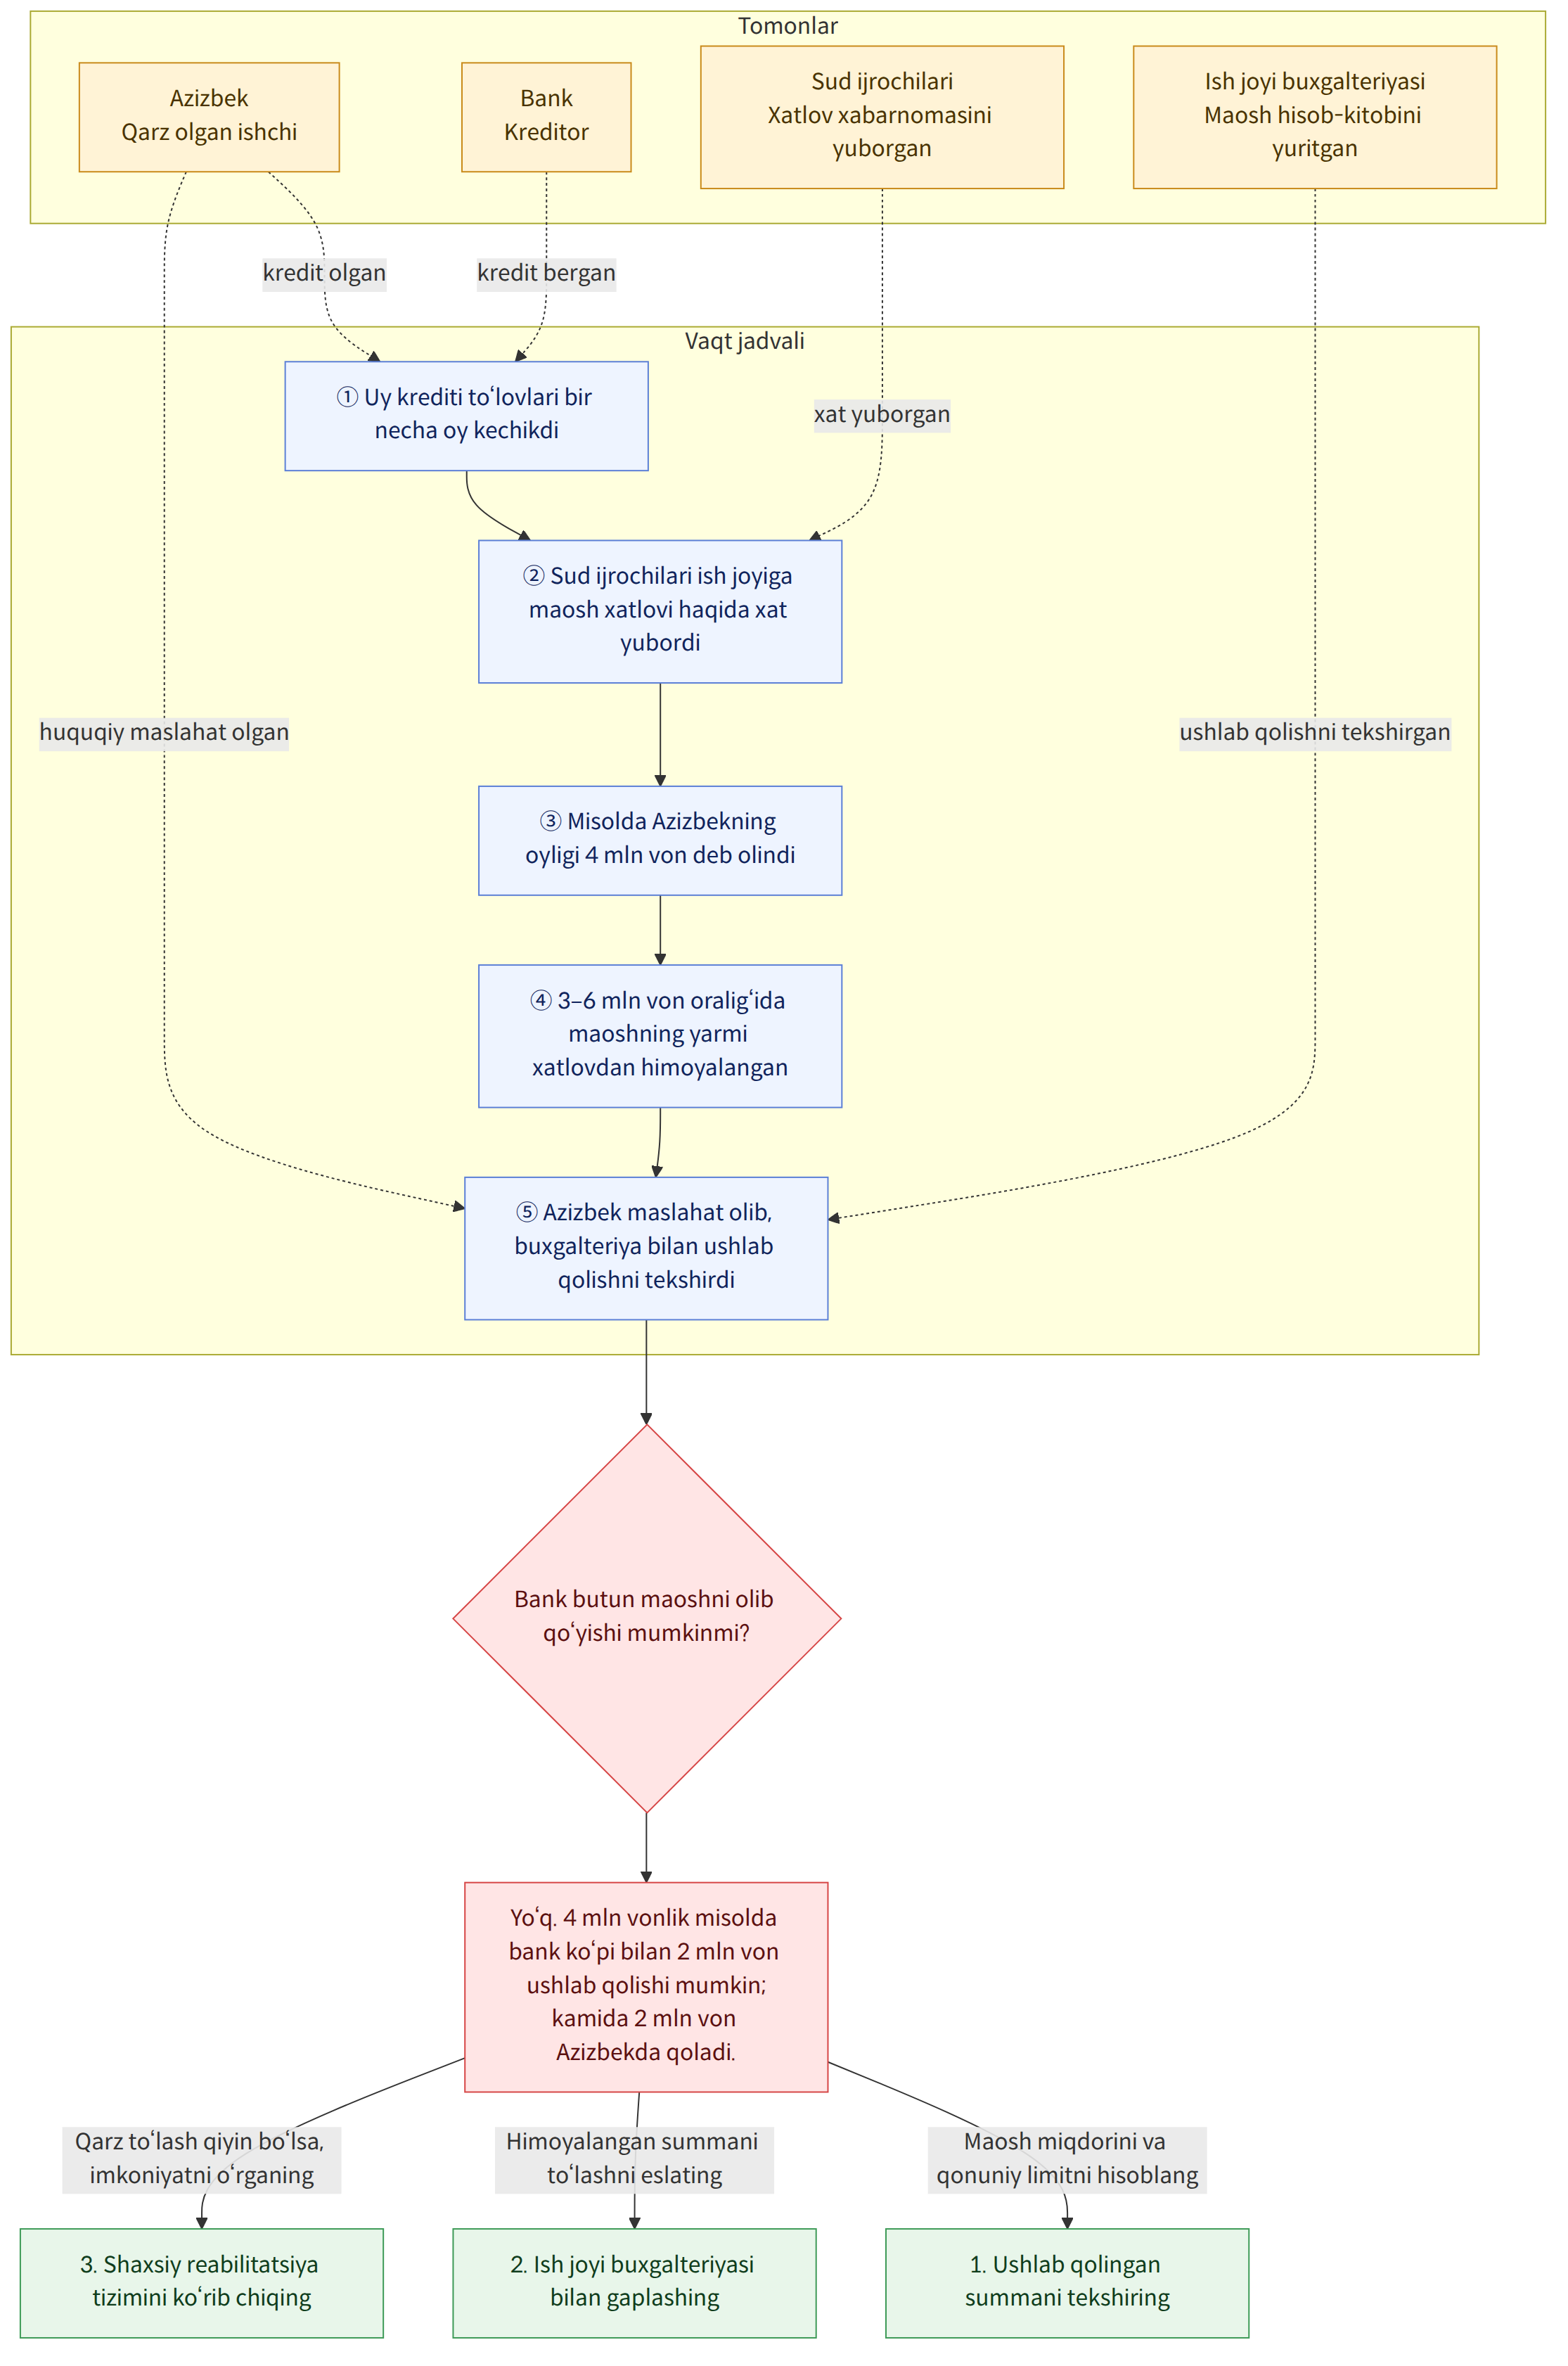
Azizbek, Seulda muhandis bo'lib ishlaydigan o'zbekistonlik mutaxassis, yaqinda kutilmagan qiyinchilikka duch keldi. Uy sotib olish uchun bankdan olgan krediti bo'yicha to'lovlarni bir necha oy kechiktirib yubordi. Bir kuni uning ish joyiga sud ijrochilaridan xat keldi: uning oylik maoshiga nisbatan xatlov (iddao) qo'yilgan edi. Azizbekni vahima bosdi: "Endi bank butun maoshimni olib qo'yadimi? Uy ijarasini qanday to'layman? Oila-vazifamga qanday pul yuboraman?" degan savollar uni qiynay boshladi.
Azizbekning vaziyati ko'plab qarzga botgan insonlar uchun tanish. Ko'pchilik oylik maosh xatlanganda, hamma pul bankka ketadi deb o'ylaydi. Biroq, Janubiy Koreya qonunchiligi insonning yashashi uchun zarur bo'lgan minimal miqdorni himoya qiladi.
Asosiy huquqiy savol
Janubiy Koreya qonunlariga ko'ra, bank yoki boshqa kreditorlar qarzni undirish uchun ishchining oylik maoshidan qancha miqdorgacha pulni qonuniy ravishda ushlab qolishlari mumkin?
Koreya qonunchiligi nima deydi?
Koreya Respublikasining "Fuqarolik ijrosi to'g'risida"gi qonuni ishchining hayot kechirishi uchun zarur bo'lgan minimal summani xatlashni taqiqlaydi. Ushbu summa maosh miqdoriga qarab turlicha hisoblanadi:
- Oylik maosh 1,5 million von yoki undan kam bo'lsa: Bunday holda bank bir von ham ushlab qololmaydi. Bu summa yashash uchun eng kam miqdor deb hisoblanadi va to'liqligicha ishchiga qoladi.
- 1,5 million vondan 3 million vongacha bo'lgan maoshlar: Bunda xatlanishi taqiqlangan summa 1,5 million vonni tashkil etadi. Masalan, 1,6 million von maosh olsangiz, bank faqat 100 ming vonni olishi mumkin.
- 3 million vondan 6 million vongacha bo'lgan maoshlar: Maoshning yarmi (1/2 qismi) xatlashdan himoyalangan. Masalan, 3 million von maosh oladigan odamning 1,5 million voni o'zida qolishi shart.
- 6 million vondan yuqori bo'lgan maoshlar: Bu erda hisob-kitob murakkablashadi va quyidagi formula qo'llaniladi: > Xatlanishi taqiqlangan summa = 3 mln von + [(oylik maoshning yarmi - 3 mln von) x 1/2]
Koreya sudlarining yondashuvi
Koreya sudlari qarzdorning majburiyatlarini tushunsa-da, inson qadr-qimmati va yashash huquqini birinchi o'ringa qo'yadi. Sudlar kreditorlarning huquqlarini ta'minlash bilan birga, qarzdorning jamiyatda inson kabi yashashini davom ettirishi uchun imkoniyat qoldiradi. Agar bank belgilangan me'yordan ortiq pulni ushlab qolishga harakat qilsa, sud bunday harakatni noqonuniy deb topadi.
Qonunni Azizbekning holatiga tatbiq etish
Keling, Azizbekning holatini tahlil qilaylik. Uning oylik maoshi 4 million von deb hisoblaylik.
Azizbekning maoshi 3 million va 6 million von oralig'ida bo'lgani uchun, qonun bo'yicha uning maoshining yarmi (1/2) himoyalangan. Ya'ni:
- Umumiy maosh: 4 000 000 von
- Xatlanishi taqiqlangan summa: 2 000 000 von
- Bank ushlab qolishi mumkin bo'lgan maksimal summa: 2 000 000 von
Shunday qilib, Azizbekning qo'rqqanidek butun oyligi ketib qolmaydi, unga yashash uchun kamida 2 million von qoladi.
Xulosa: Azizbek bilan nima bo'ldi va siz nima qilishingiz kerak?
Azizbek huquqiy maslahat olgach, o'zining qonuniy huquqlarini tushunib yetdi. U ish joyidagi buxgalteriya bo'limi bilan gaplashib, bank faqat qonunda belgilangan miqdorni ushlab qolayotganiga ishonch hosil qildi. Bu unga moliyaviy rejalarini qayta ko'rib chiqishga va qolgan qarzini asta-sekin to'lashga imkon berdi.
Agar siz ham shunday vaziyatga tushsangiz, quyidagi tavsiyalarga amal qiling:
- Maoshingizni aniq hisoblang: Bank yoki sud ijrochilari sizning maoshingizdan qonuniy limitdan ortiq pul ushlab qolmayotganini tekshiring.
- Kompaniyangiz buxgalteriyasini ogohlantiring: Ish beruvchi xatlov haqida xabar olganda, qonuniy himoyalangan summani sizga to'lashi shartligini eslatib qo'ying.
- Reabilitatsiya dasturlarini o'rganing: Agar qolgan maosh bilan ham qarzdan qutulish imkonsiz bo'lsa, Koreyadagi "Shaxsiy reabilitatsiya" (Individual Rehabilitation) tizimiga murojaat qilib, qarzlaringizni qonuniy ravishda kamaytirish imkoniyatini ko'rib chiqing.
Koreya qonunchiligi sizni chorasiz qoldirmaydi, asosiysi o'z huquqlaringizni bilish va ulardan foydalanishdir.
Ushbu maqola umumiy ma'lumot berish maqsadida tayyorlangan va professional yuridik maslahat o'rnini bosmaydi. Aniq vaziyatlar bo'yicha litsenziyaga ega bo'lgan advokat bilan maslahatlashish tavsiya etiladi.