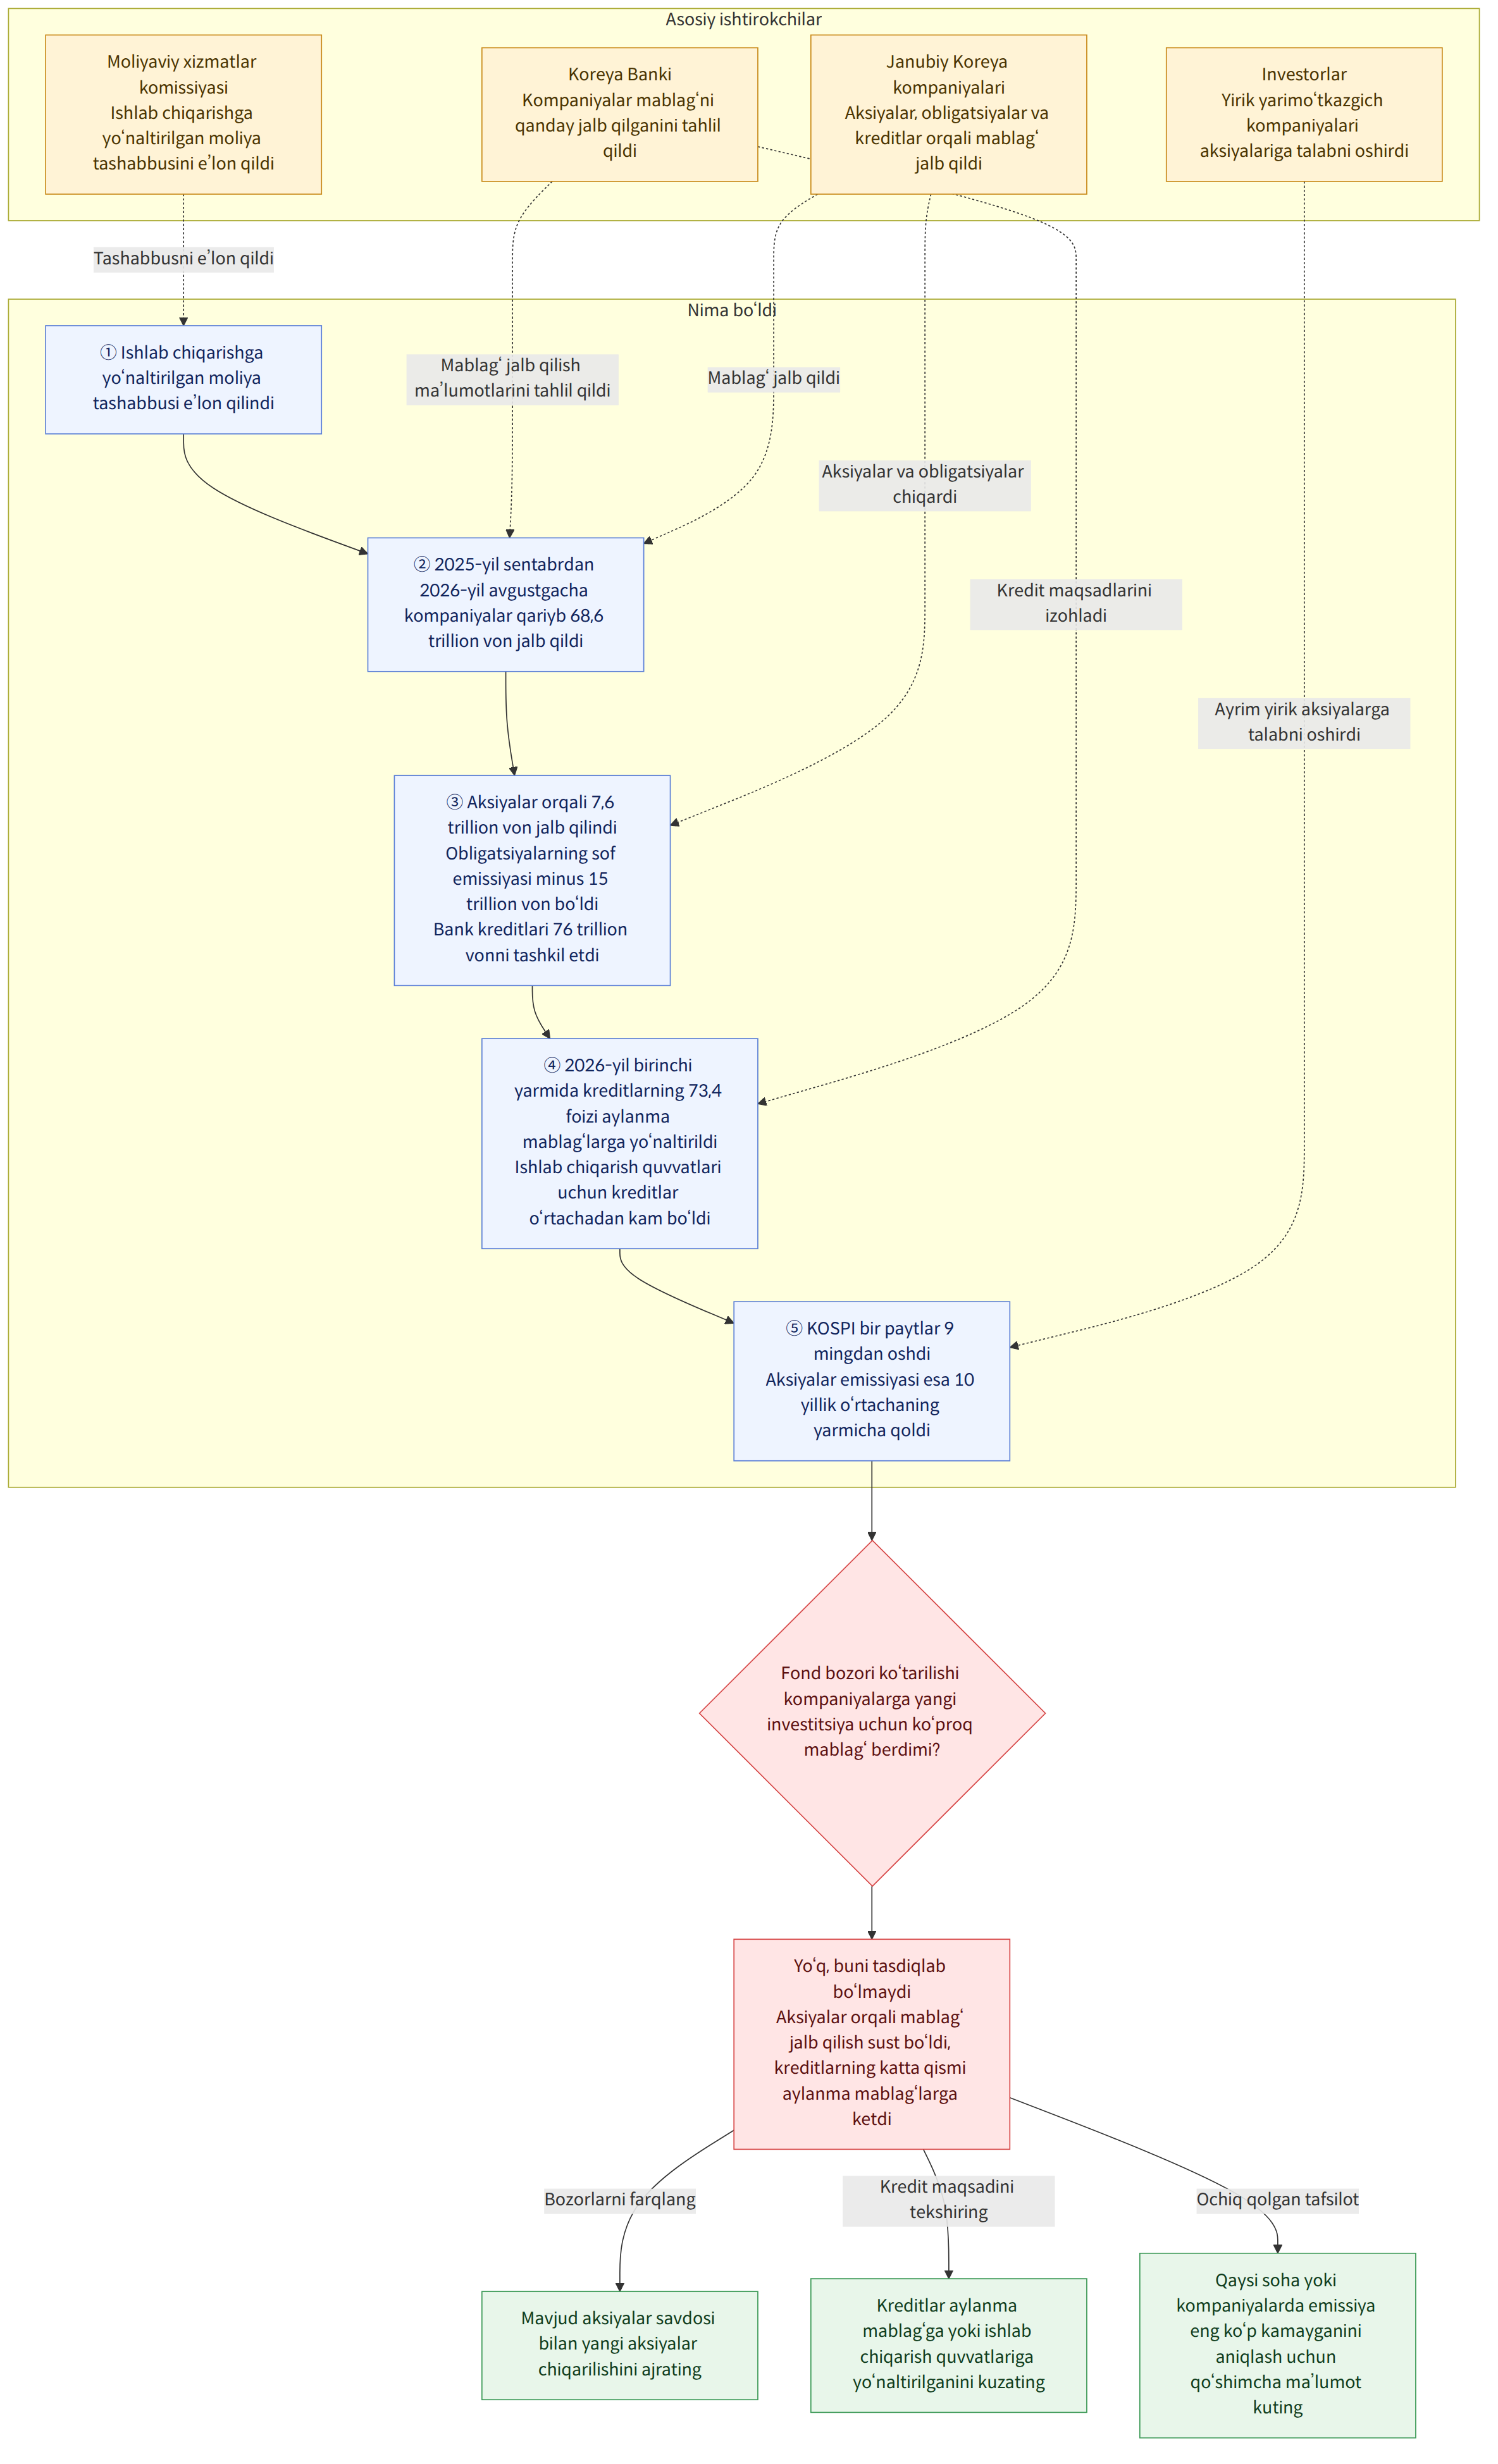
Koreya Banki (한국은행) kompaniyalar mablag‘ni qanday jalb qilgani haqidagi ma’lumotlarni tahlil qilgan xabarga ko‘ra, Moliyaviy xizmatlar komissiyasi (금융위원회) “Ishlab chiqarishga yo‘naltirilgan moliyani tubdan o‘zgartirish” (생산적 금융 대전환) tashabbusini e’lon qilganidan keyin, 2025-yil sentabrdan 2026-yil avgustgacha Janubiy Koreya kompaniyalari aksiyalar va korporativ obligatsiyalar chiqarish hamda bank kreditlari orqali jami qariyb 68,6 trillion von mablag‘ jalb qilgan. Bu 2025-yil davomida jalb qilingan 59,3 trillion vondan ko‘p, biroq undan oldingi 10 yillik o‘rtacha 81,8 trillion vondan qariyb 16% kam. Fond bozorining qizishi bilan kompaniyalar o‘sishga sarflay oladigan mablag‘ni amalda qo‘lga kiritgani ikki alohida jarayon bo‘ldi.
Fon va kontekst
Kompaniyaning mablag‘ jalb qilishi qaysi yo‘l bilan pul olganiga qarab turlicha ma’no kasb etadi. Aksiyalar chiqarish — kompaniyaning yangi aksiyalarni taklif qilib, mablag‘ olishi; korporativ obligatsiyalar esa investorlardan qarz olish usulidir. Bozordan bevosita jalb qilinadigan mablag‘ bilan bank krediti muddat va qaytarish majburiyati jihatidan farq qilishi mumkin. Shu sababli faqat jami mablag‘ miqdoriga qarab kompaniyalarning investitsiya sharoitini baholash qiyin.
So‘nggi bir yil ichida aksiyalar chiqarish orqali jalb qilingan mablag‘ 7,6 trillion von bo‘lib, 10 yillik o‘rtacha 14 trillion vonning yarmicha edi. Korporativ obligatsiyalarning sof emissiyasi minus 15 trillion von bo‘ldi. Sof emissiya — yangi chiqarilgan korporativ obligatsiyalar miqdoridan qaytarilgan summani ayirgandagi natija. Demak, manfiy ko‘rsatkich shu davrda kompaniyalar yangi jalb qilgan mablag‘idan ko‘proq qarz qaytarganini anglatadi. Taqqoslash uchun olingan 10 yillik o‘rtacha ko‘rsatkich esa plyus 3,7 trillion von bo‘lgan.
Boshqa tomondan, bank kreditlari orqali jalb qilingan mablag‘ 76 trillion vonni tashkil etdi. Bu 10 yillik o‘rtacha 64,1 trillion vondan ko‘p. Biroq kredit hajmi oshgani haqidagi ma’lumotning o‘zi yangi zavod yoki texnologiyalarni ishlab chiqishga yo‘naltiriladigan mablag‘ ham ko‘payganini anglatmaydi. Bank kreditlari korporativ obligatsiyalarni qaytarish yoki joriy faoliyat xarajatlarini qoplash uchun ham ishlatilishi mumkin.
Bu tafovut 2026-yilning birinchi yarmidagi kreditlar maqsadida ham ko‘rinadi. Depozit qabul qiluvchi moliya institutlari ajratgan 61,4871 trillion von kreditning 45,1556 trillion voni, ya’ni 73,4%i aylanma mablag‘larga to‘g‘ri kelgan. Bu ulush 2025-yilning birinchi yarmidagi 58,1%dan yuqori edi. Ayni paytda zavod qurish va uskuna sotib olishga sarflanadigan ishlab chiqarish quvvatlariga mo‘ljallangan kreditlar 16,3315 trillion von bo‘lib, 2016–2025-yillarning birinchi yarmidagi 29,9466 trillion vonlik o‘rtacha ko‘rsatkichdan kam edi. Birinchi yarim yillik jami kreditlarda ishlab chiqarish quvvatlariga mo‘ljallangan kreditlarning ulushi 26,6% bo‘ldi.
Bu xabar nimani anglatadi
Asosiy jihat shuki, aksiyalar narxi ko‘tarilganini kompaniyalar, ayniqsa yangi biznesini kengaytirmoqchi bo‘lganlari, mablag‘ni osonroq jalb qila boshlagani bilan tenglashtirib bo‘lmaydi. Fond bozori investorlar o‘rtasida mavjud aksiyalar savdosi amalga oshadigan ikkilamchi bozor va kompaniyalar yangi aksiyalar chiqarib mablag‘ oladigan birlamchi bozorga bo‘linadi. 2026-yilning birinchi yarmida KOSPI “Samsung va SK Hynix” aksiyalariga investitsiya qilish ishtiyoqi ortgani sabab bir paytlar 9 mingdan oshgan bo‘lsa-da, so‘nggi bir yildagi aksiyalar emissiyasi 10 yillik o‘rtacha ko‘rsatkichning yarmicha bo‘ldi. Mavjud aksiyalar savdosi jonlansa ham, yangi kompaniyalarning mablag‘ jalb qilishi avtomatik ravishda ortmasligi o‘rtadagi tafovutni ko‘rsatadi.
KB Securities (KB증권) tadqiqotchisi Tae Yun-seon 7-oydagi hisobotida mablag‘ yarimo‘tkazgichlar kabi ayrim yirik kompaniyalar aksiyalariga oqib, kompaniyalarning birlamchi ommaviy takliflar bozori nisbatan e’tibordan chetda qolganini tushuntirdi. Bundan fond bozoridagi umumiy o‘sish kompaniyalarga mablag‘ jalb qilish imkoniyatini birdek bermasligi mumkin, degan xulosa chiqarish mumkin. Biroq keltirilgan ma’lumotlar asosida qaysi soha yoki kompaniyalarda emissiya hajmi ayniqsa ko‘p kamayganini aniqlab bo‘lmaydi.
Bank kreditlari ko‘payganini ham ularning qanday maqsadda ishlatilgani bilan birga ko‘rish kerak. Xabarda keltirilgan Koreya Banki vakilining izohiga ko‘ra, obligatsiyalar bozorida foiz stavkalari oshgani sababli ko‘plab kompaniyalar korporativ obligatsiyalarni qaytarish uchun banklardan aylanma mablag‘ krediti olgan. Agar bu izoh to‘g‘ri bo‘lsa, kreditlar ortishining bir qismi yangi investitsiyalarni boshlashga emas, balki mavjud qarzlarni qaytarishga sarflangan. Biroq bank kreditlarining amalda qancha qismi korporativ obligatsiyalarni qaytarishga ishlatilgani ko‘rsatilmagan. Shu bois bu summani kreditlar umumiy o‘sishiga tenglashtirib bo‘lmaydi.
Kompaniyalar jalb qilgan jami mablag‘ oshgan-oshmaganiga qarash bilangina cheklanmay, aksiyalar, korporativ obligatsiyalar va kreditlardan qaysi biri orqali mablag‘ olinganini, kreditlar aylanma mablag‘larga yoki ishlab chiqarish quvvatlariga yo‘naltirilganini ham ko‘rib chiqish kerak.
Masalan, o‘sib borayotgan kompaniya yangi uskunalar o‘rnatish uchun mablag‘ izlayotgan bo‘lsa, aksiyalar narxining o‘sishidan ko‘ra aksiyalar emissiyasi yoki uzoq muddatli, ishlab chiqarish quvvatlariga mo‘ljallangan kreditlar amalda ko‘paygan-ko‘paymagani to‘g‘ridan-to‘g‘riroq mezon bo‘lishi mumkin. Bu farazga asoslangan izoh; alohida kompaniya mablag‘ni amalda qanday shartlarda jalb qilganini ushbu ma’lumotlarning o‘zidan aniqlab bo‘lmaydi.
Moliyaviy xizmatlar komissiyasi 2026-yil mart oyida ikki karra listingni, qoida tariqasida, taqiqlash bo‘yicha tartibga solish yo‘nalishini rasman belgiladi. Avgustdan boshlab esa listing qilingan bosh kompaniyaning sho‘ba korxonasini yangi listingga chiqarishda bosh kompaniya aksiyadorlari roziligini tekshirish talabini joriy etdi. Xabarda ikkilamchi bozorni himoya qilishga qaratilgan tartiblar birlamchi bozorning qisqarishiga ham ta’sir qilgani haqidagi tanqid keltirilgan. Bu — siyosat ta’siriga doir talqin; aksiyalar emissiyasi kamayishining sababini aynan shu tartibga solish chorasi bilan izohlash uchun asos yetarli emas.
Shuningdek, “Milliy o‘sish jamg‘armasi” (국민성장펀드) mablag‘larni endigina ajrata boshlagani va bu mablag‘lar mazkur hisob-kitobda to‘liq aks etmagani xabar qilingan. Shu sababli faqat hozirgi raqamlarga qarab jamg‘arma samaradorligini baholashga hali erta. Mablag‘ ajratish ishlari kengaygach, kompaniyalar jalb qiladigan mablag‘ miqdori va undan foydalanish yo‘nalishlari qanday o‘zgarishini ham alohida tekshirish kerak.
Tasdiqlangan faktlar va hozircha noma’lum jihatlar
Tasdiqlangan faktlar
- 2025-yil sentabrdan 2026-yil avgustgacha kompaniyalar qariyb 68,6 trillion von mablag‘ jalb qilgan. Bu undan oldingi 10 yillik o‘rtacha ko‘rsatkichdan qariyb 16% kam.
- Shu davrda aksiyalar chiqarish orqali 7,6 trillion von jalb qilingan, korporativ obligatsiyalarning sof emissiyasi esa minus 15 trillion von bo‘lgan.
- Bank kreditlari orqali jalb qilingan mablag‘ 76 trillion vonni tashkil etib, 10 yillik o‘rtacha 64,1 trillion vondan ko‘p bo‘lgan.
- 2026-yilning birinchi yarmidagi kreditlarning 73,4%i aylanma mablag‘larga to‘g‘ri kelgan, ishlab chiqarish quvvatlariga mo‘ljallangan kreditlar esa oldingi 10 yilning birinchi yarmidagi o‘rtacha ko‘rsatkichdan kam bo‘lgan.
Hozircha noma’lum jihatlar
- Kompaniyalar yoki sohalar kesimida aksiyalar chiqarish orqali jalb qilingan mablag‘ qancha kamaygani hisob-kitobda ko‘rsatilmagan.
- “Milliy o‘sish jamg‘armasi” mablag‘lari to‘liq ajratila boshlagach, kompaniyalarning mablag‘ jalb qilish hajmi qanday o‘zgarishi hozircha noma’lum.
- Bank kreditlarining qancha qismi mavjud korporativ obligatsiyalarni qaytarishga sarflangani e’lon qilingan raqamlardan aniqlanmaydi.
O‘quvchi nimalarga e’tibor berishi kerak
- Kompaniyalarning moliyalashtirilishidagi o‘zgarishlarni kuzatganda, jami mablag‘ bilan cheklanmay, aksiyalar emissiyasi, korporativ obligatsiyalarning sof emissiyasi va bank kreditlarini alohida ko‘rib chiqing. Mablag‘ jalb qilish usullari bo‘yicha ko‘rsatkichlar turli yo‘nalishni ko‘rsatishi mumkin.
- Kreditlar ko‘payishini ishlab chiqarishga investitsiyalar oshganining belgisi deb darhol talqin qilmang; aylanma mablag‘lar va ishlab chiqarish quvvatlariga mo‘ljallangan kreditlarning ulushi hamda miqdorini birga tekshiring.
- “Milliy o‘sish jamg‘armasi” mablag‘lari ajratilgandan keyingi yangi hisob-kitoblar chiqqach, o‘zgarishlarni ushbu raqamlar bilan solishtiring. Bunda ajratilgan mablag‘ miqdorini kompaniyalarning amaldagi investitsiyalari va mablag‘ jalb qilishidagi o‘zgarishlardan farqlab ko‘rish lozim.