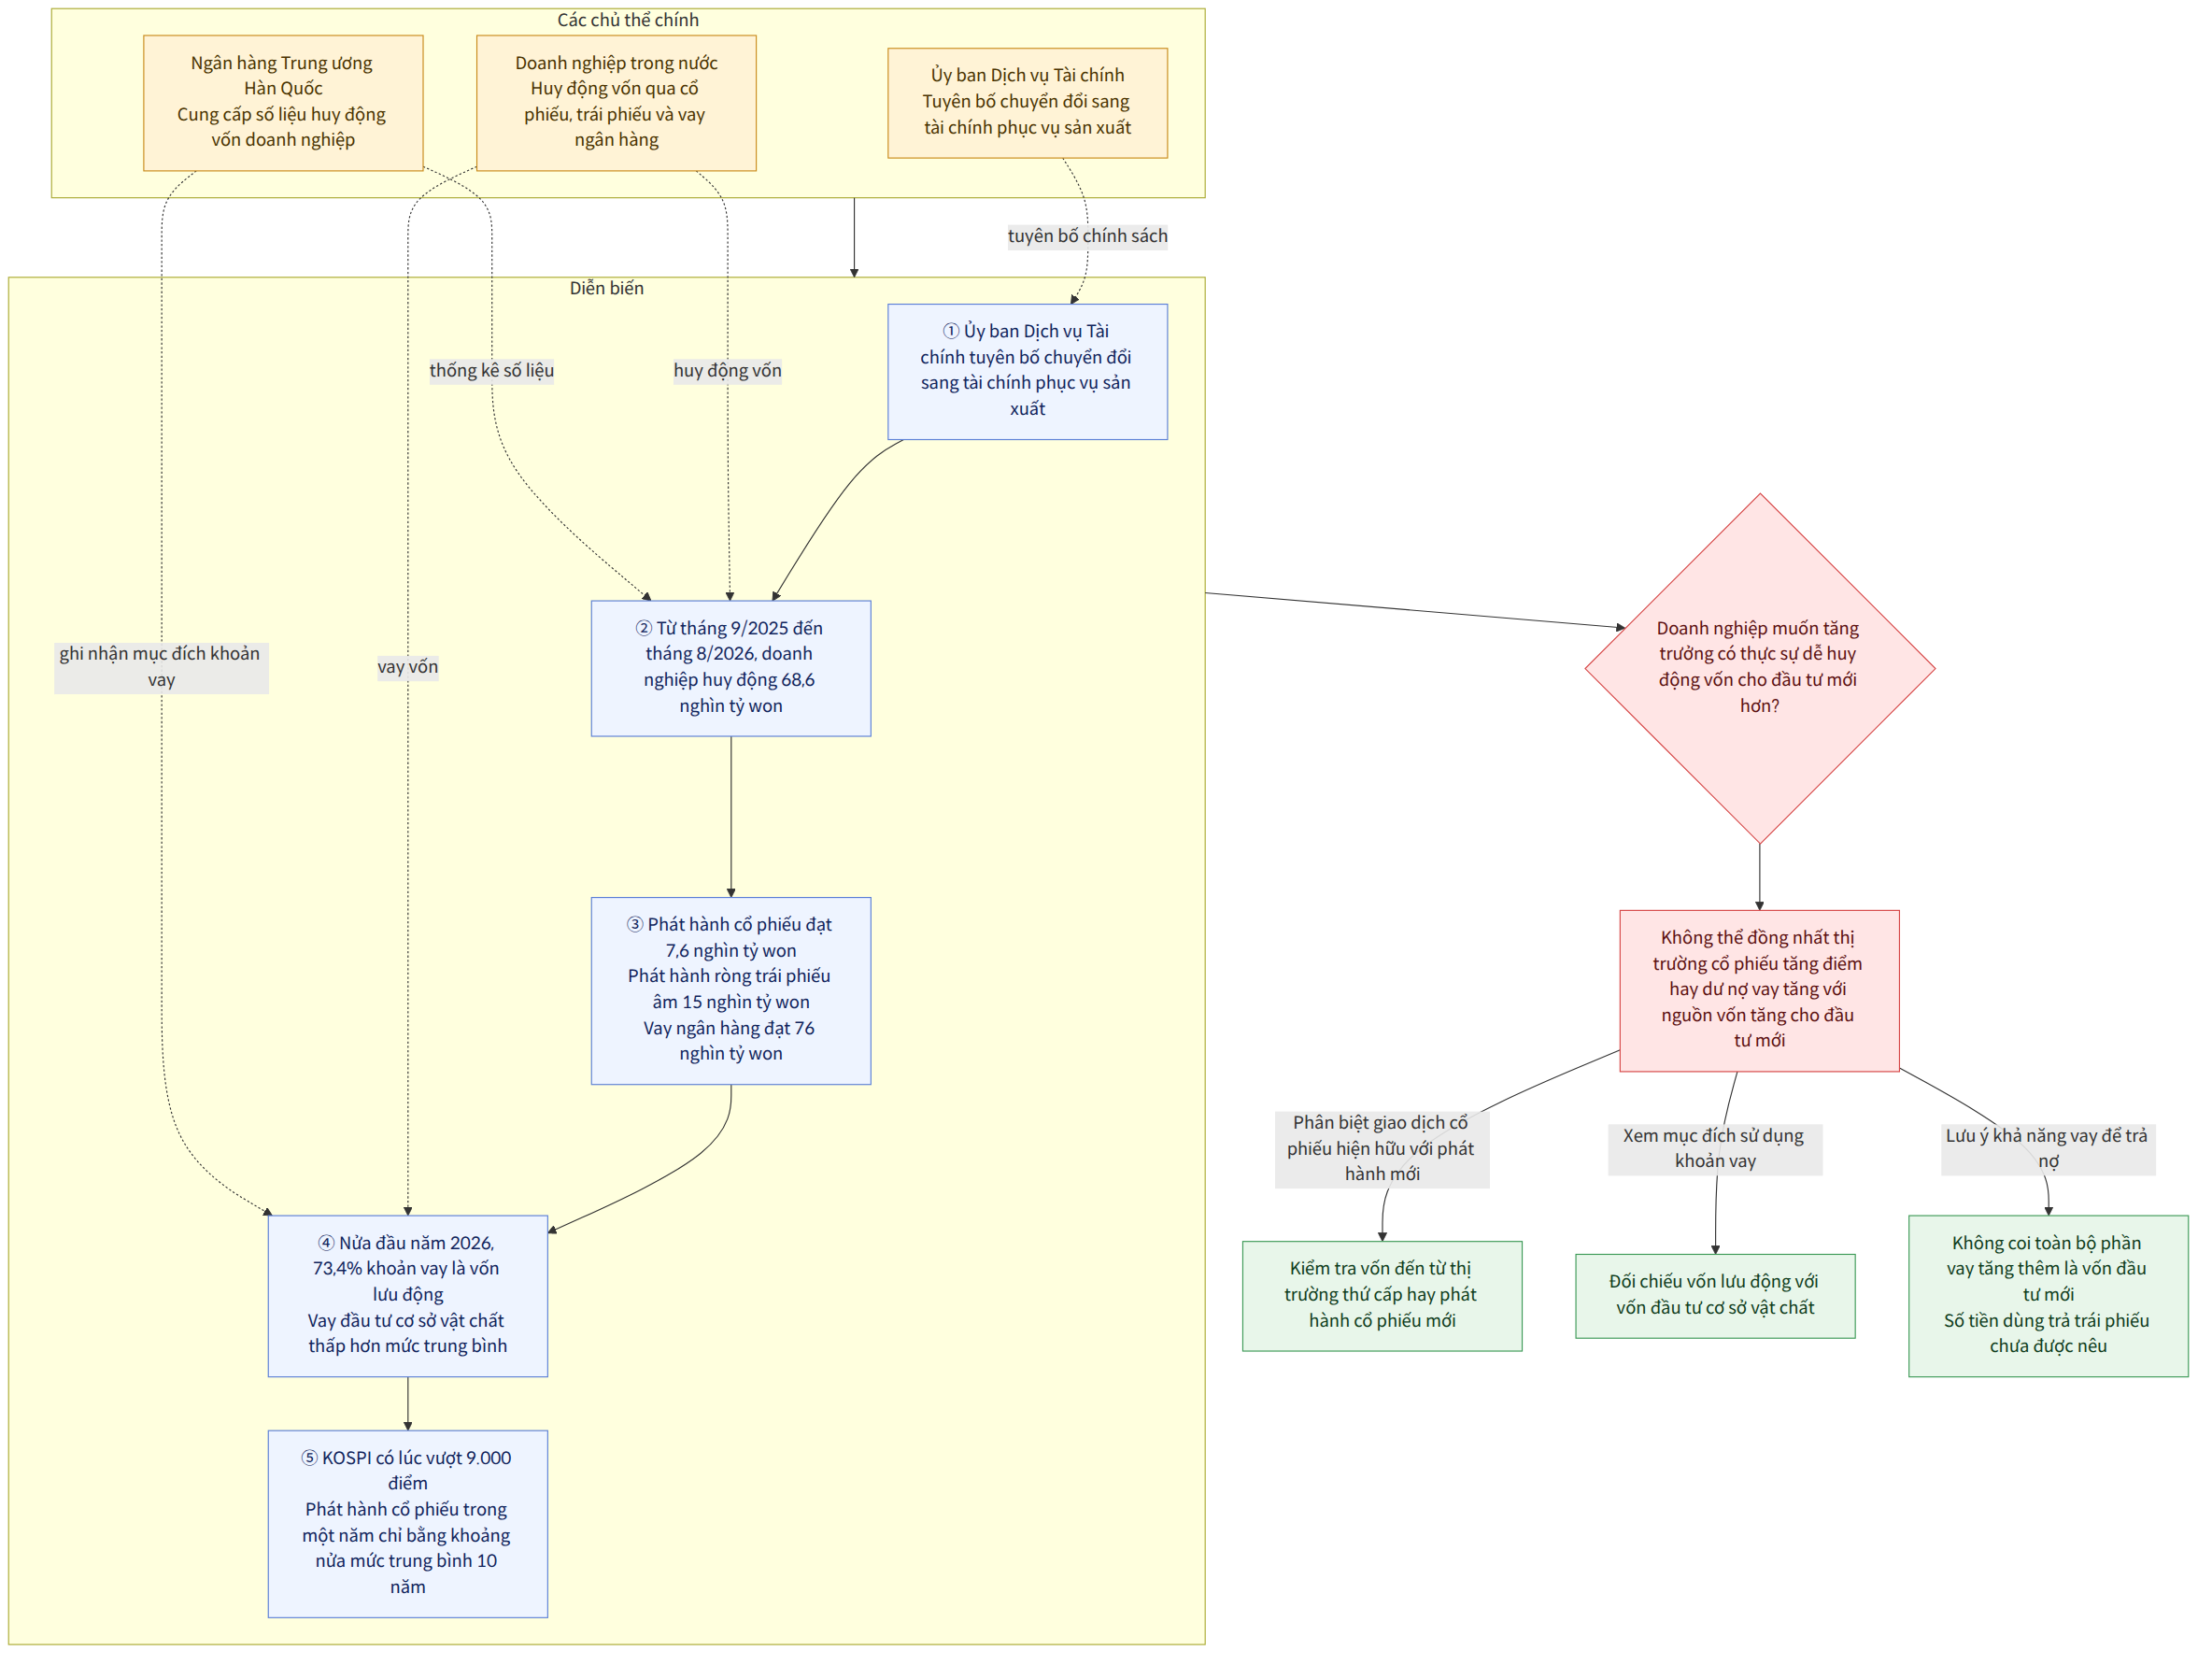
Theo một bài viết phân tích số liệu huy động vốn doanh nghiệp của Ngân hàng Trung ương Hàn Quốc (한국은행), từ tháng 9/2025 đến tháng 8/2026, sau khi Ủy ban Dịch vụ Tài chính (금융위원회) tuyên bố “chuyển đổi toàn diện sang nền tài chính phục vụ sản xuất” (생산적 금융 대전환), các doanh nghiệp trong nước huy động khoảng 68,6 nghìn tỷ won thông qua phát hành cổ phiếu, trái phiếu doanh nghiệp và vay ngân hàng. Con số này cao hơn tổng mức huy động 59,3 nghìn tỷ won của cả năm 2025, nhưng thấp hơn khoảng 16% so với mức trung bình 81,8 nghìn tỷ won của 10 năm liền trước. Thị trường chứng khoán nóng lên và doanh nghiệp thực sự có được nguồn vốn để tăng trưởng là hai diễn biến riêng biệt.
Bối cảnh
Ý nghĩa của việc doanh nghiệp huy động vốn thay đổi tùy theo kênh huy động. Phát hành cổ phiếu là cách doanh nghiệp phát hành cổ phiếu mới để nhận vốn; còn trái phiếu doanh nghiệp là cách vay tiền từ nhà đầu tư. Nguồn vốn huy động trực tiếp trên thị trường và khoản vay ngân hàng có thể khác nhau về kỳ hạn hoặc nghĩa vụ trả nợ, vì vậy chỉ nhìn vào tổng số vốn huy động thì khó đánh giá được điều kiện đầu tư của doanh nghiệp.
Trong một năm qua, doanh nghiệp huy động 7,6 nghìn tỷ won qua phát hành cổ phiếu, chỉ bằng khoảng một nửa mức trung bình 14 nghìn tỷ won trong 10 năm. Giá trị phát hành ròng trái phiếu doanh nghiệp là âm 15 nghìn tỷ won. Phát hành ròng là giá trị trái phiếu mới phát hành trừ đi số tiền đã trả để hoàn trả trái phiếu; do đó, con số âm có nghĩa là trong giai đoạn này, doanh nghiệp trả nợ nhiều hơn số tiền huy động mới. Mức trung bình 10 năm dùng để so sánh là dương 3,7 nghìn tỷ won.
Ngược lại, vốn huy động qua vay ngân hàng đạt 76 nghìn tỷ won, cao hơn mức trung bình 64,1 nghìn tỷ won trong 10 năm. Tuy nhiên, chỉ riêng việc quy mô cho vay tăng không đủ để khẳng định nguồn vốn dành cho xây nhà máy mới hoặc phát triển công nghệ cũng tăng. Vay ngân hàng còn có thể được dùng để trả trái phiếu doanh nghiệp hoặc đáp ứng nhu cầu vận hành trước mắt.
Sự khác biệt này cũng thể hiện ở mục đích sử dụng các khoản vay trong nửa đầu năm 2026. Trong tổng số 61.487,1 tỷ won mà các tổ chức nhận tiền gửi cung cấp dưới dạng khoản vay, 45.155,6 tỷ won, tương đương 73,4%, là vốn lưu động. Tỷ trọng này cao hơn mức 58,1% của nửa đầu năm 2025. Trong khi đó, các khoản vay đầu tư cơ sở vật chất, dùng cho những hạng mục như xây nhà máy và mua máy móc, đạt 16.331,5 tỷ won, thấp hơn mức trung bình 29.946,6 tỷ won của nửa đầu các năm 2016–2025. Trong tổng số khoản vay nửa đầu năm, vốn đầu tư cơ sở vật chất chiếm 26,6%.
Ý nghĩa của thông tin này
Điểm cốt lõi là không thể đánh đồng việc giá cổ phiếu tăng với việc doanh nghiệp, đặc biệt là những doanh nghiệp muốn mở rộng hoạt động kinh doanh mới, trở nên dễ huy động vốn hơn. Thị trường chứng khoán gồm thị trường thứ cấp, nơi cổ phiếu hiện hữu được giao dịch giữa các nhà đầu tư, và thị trường phát hành, nơi doanh nghiệp phát hành cổ phiếu mới để huy động vốn. Trong nửa đầu năm 2026, KOSPI có lúc vượt 9.000 điểm nhờ làn sóng đầu tư vào nhóm được gọi là “Samsung–Hynix” (삼전닉스), nhưng lượng vốn huy động qua phát hành cổ phiếu trong một năm qua chỉ bằng khoảng một nửa mức trung bình 10 năm. Điều này cho thấy khoảng cách giữa việc giao dịch cổ phiếu hiện hữu sôi động hơn và việc doanh nghiệp mới tự động huy động được nhiều vốn hơn.
Trong báo cáo tháng 7, nhà nghiên cứu Tae Yun-seon của KB Securities giải thích rằng dòng vốn tập trung vào một số cổ phiếu vốn hóa lớn, trong đó có cổ phiếu bán dẫn, khiến thị trường IPO tương đối bị lép vế. Cách giải thích này cho thấy đà tăng của toàn thị trường cổ phiếu có thể không mang lại cơ hội huy động vốn đồng đều cho từng doanh nghiệp. Tuy nhiên, số liệu được cung cấp không cho biết mức giảm phát hành đặc biệt lớn ở ngành hay doanh nghiệp nào.
Cũng cần xem xét mục đích sử dụng khi đánh giá mức tăng của các khoản vay ngân hàng. Một quan chức Ngân hàng Trung ương Hàn Quốc được bài viết dẫn lời cho biết nhiều doanh nghiệp vay vốn lưu động từ ngân hàng để trả trái phiếu doanh nghiệp do lãi suất trên thị trường trái phiếu tăng. Nếu giải thích này chính xác, một phần khoản vay tăng thêm được dùng để trả nợ hiện có thay vì khởi động các khoản đầu tư mới. Tuy nhiên, số liệu không nêu số tiền trong các khoản vay ngân hàng thực tế được dùng để trả trái phiếu doanh nghiệp, vì vậy không nên coi khoản tiền đó tương đương với toàn bộ phần tăng của dư nợ vay.
Khi xem xét tổng vốn doanh nghiệp huy động, không chỉ nên nhìn vào việc tổng số có tăng hay không, mà còn cần xem doanh nghiệp huy động qua kênh nào — cổ phiếu, trái phiếu doanh nghiệp hay khoản vay — và các khoản vay được dùng cho vốn lưu động hay đầu tư cơ sở vật chất.
Ví dụ, nếu một doanh nghiệp tăng trưởng cần vốn để trang bị thiết bị mới, việc phát hành cổ phiếu hoặc các khoản vay dài hạn dành cho đầu tư cơ sở vật chất thực sự tăng hay không có thể là tiêu chí đánh giá trực tiếp hơn so với bản thân việc giá cổ phiếu tăng. Đây là phần giải thích dựa trên một giả định; chỉ từ những số liệu tổng hợp này không thể xác định từng doanh nghiệp thực tế đã huy động vốn theo điều kiện nào.
Ủy ban Dịch vụ Tài chính chính thức hóa định hướng quản lý vào tháng 3/2026, theo đó về nguyên tắc sẽ cấm niêm yết kép (중복상장); từ tháng 8, cơ quan này cũng triển khai quy định yêu cầu xác nhận ý kiến đồng thuận của cổ đông công ty mẹ khi niêm yết mới công ty con của một công ty mẹ đã niêm yết. Bài viết cho biết có ý kiến cho rằng quy định nhằm bảo vệ thị trường thứ cấp cũng góp phần làm suy yếu thị trường phát hành. Đây là một cách diễn giải về tác động của chính sách, chứ không phải căn cứ để kết luận quy định này là nguyên nhân duy nhất khiến lượng phát hành cổ phiếu giảm.
Bài viết cũng cho biết Quỹ Tăng trưởng Quốc gia (국민성장펀드) chỉ mới bắt đầu giải ngân, nên chưa được phản ánh đầy đủ trong số liệu huy động vốn lần này. Vì vậy, còn quá sớm để đánh giá kết quả của quỹ chỉ dựa trên những con số hiện tại; cũng cần theo dõi riêng xem quy mô huy động và mục đích sử dụng vốn của doanh nghiệp thay đổi ra sao sau khi việc giải ngân được đẩy mạnh.
Những điều đã xác nhận và những điều chưa thể biết
Những điều đã xác nhận
- Từ tháng 9/2025 đến tháng 8/2026, doanh nghiệp huy động khoảng 68,6 nghìn tỷ won, thấp hơn khoảng 16% so với mức trung bình của 10 năm liền trước.
- Trong cùng giai đoạn, vốn huy động qua phát hành cổ phiếu là 7,6 nghìn tỷ won, còn giá trị phát hành ròng trái phiếu doanh nghiệp là âm 15 nghìn tỷ won.
- Vốn huy động qua vay ngân hàng đạt 76 nghìn tỷ won, cao hơn mức trung bình 64,1 nghìn tỷ won trong 10 năm.
- Trong các khoản vay nửa đầu năm 2026, vốn lưu động chiếm 73,4%; số tiền vay đầu tư cơ sở vật chất thấp hơn mức trung bình của nửa đầu 10 năm trước đó.
Những điều chưa thể biết
- Số liệu không cho biết vốn huy động qua phát hành cổ phiếu giảm bao nhiêu ở từng doanh nghiệp hoặc ngành.
- Chưa xác định được quy mô huy động vốn của doanh nghiệp sẽ thay đổi như thế nào sau khi Quỹ Tăng trưởng Quốc gia đẩy mạnh giải ngân.
- Các số liệu đã công bố không cho biết trong các khoản vay ngân hàng có bao nhiêu tiền được dùng để trả trái phiếu doanh nghiệp hiện hữu.
Những điều độc giả cần theo dõi
- Khi xem xét dòng vốn của doanh nghiệp, hãy phân tích riêng vốn huy động qua phát hành cổ phiếu, phát hành ròng trái phiếu doanh nghiệp và vay ngân hàng, thay vì chỉ nhìn vào tổng số. Số liệu theo từng hình thức huy động có thể cho thấy những xu hướng khác nhau.
- Đừng vội diễn giải việc vay tăng là dấu hiệu đầu tư cơ sở vật chất mở rộng; hãy đồng thời xem xét tỷ trọng và số tiền dành cho vốn lưu động và đầu tư cơ sở vật chất.
- Khi có số liệu tiếp theo sau khi Quỹ Tăng trưởng Quốc gia giải ngân, hãy so sánh với các số liệu lần này để xem có thay đổi hay không; đồng thời cần phân biệt số tiền quỹ giải ngân với những thay đổi thực tế trong đầu tư và huy động vốn của doanh nghiệp.