1. Câu chuyện của Minh Anh
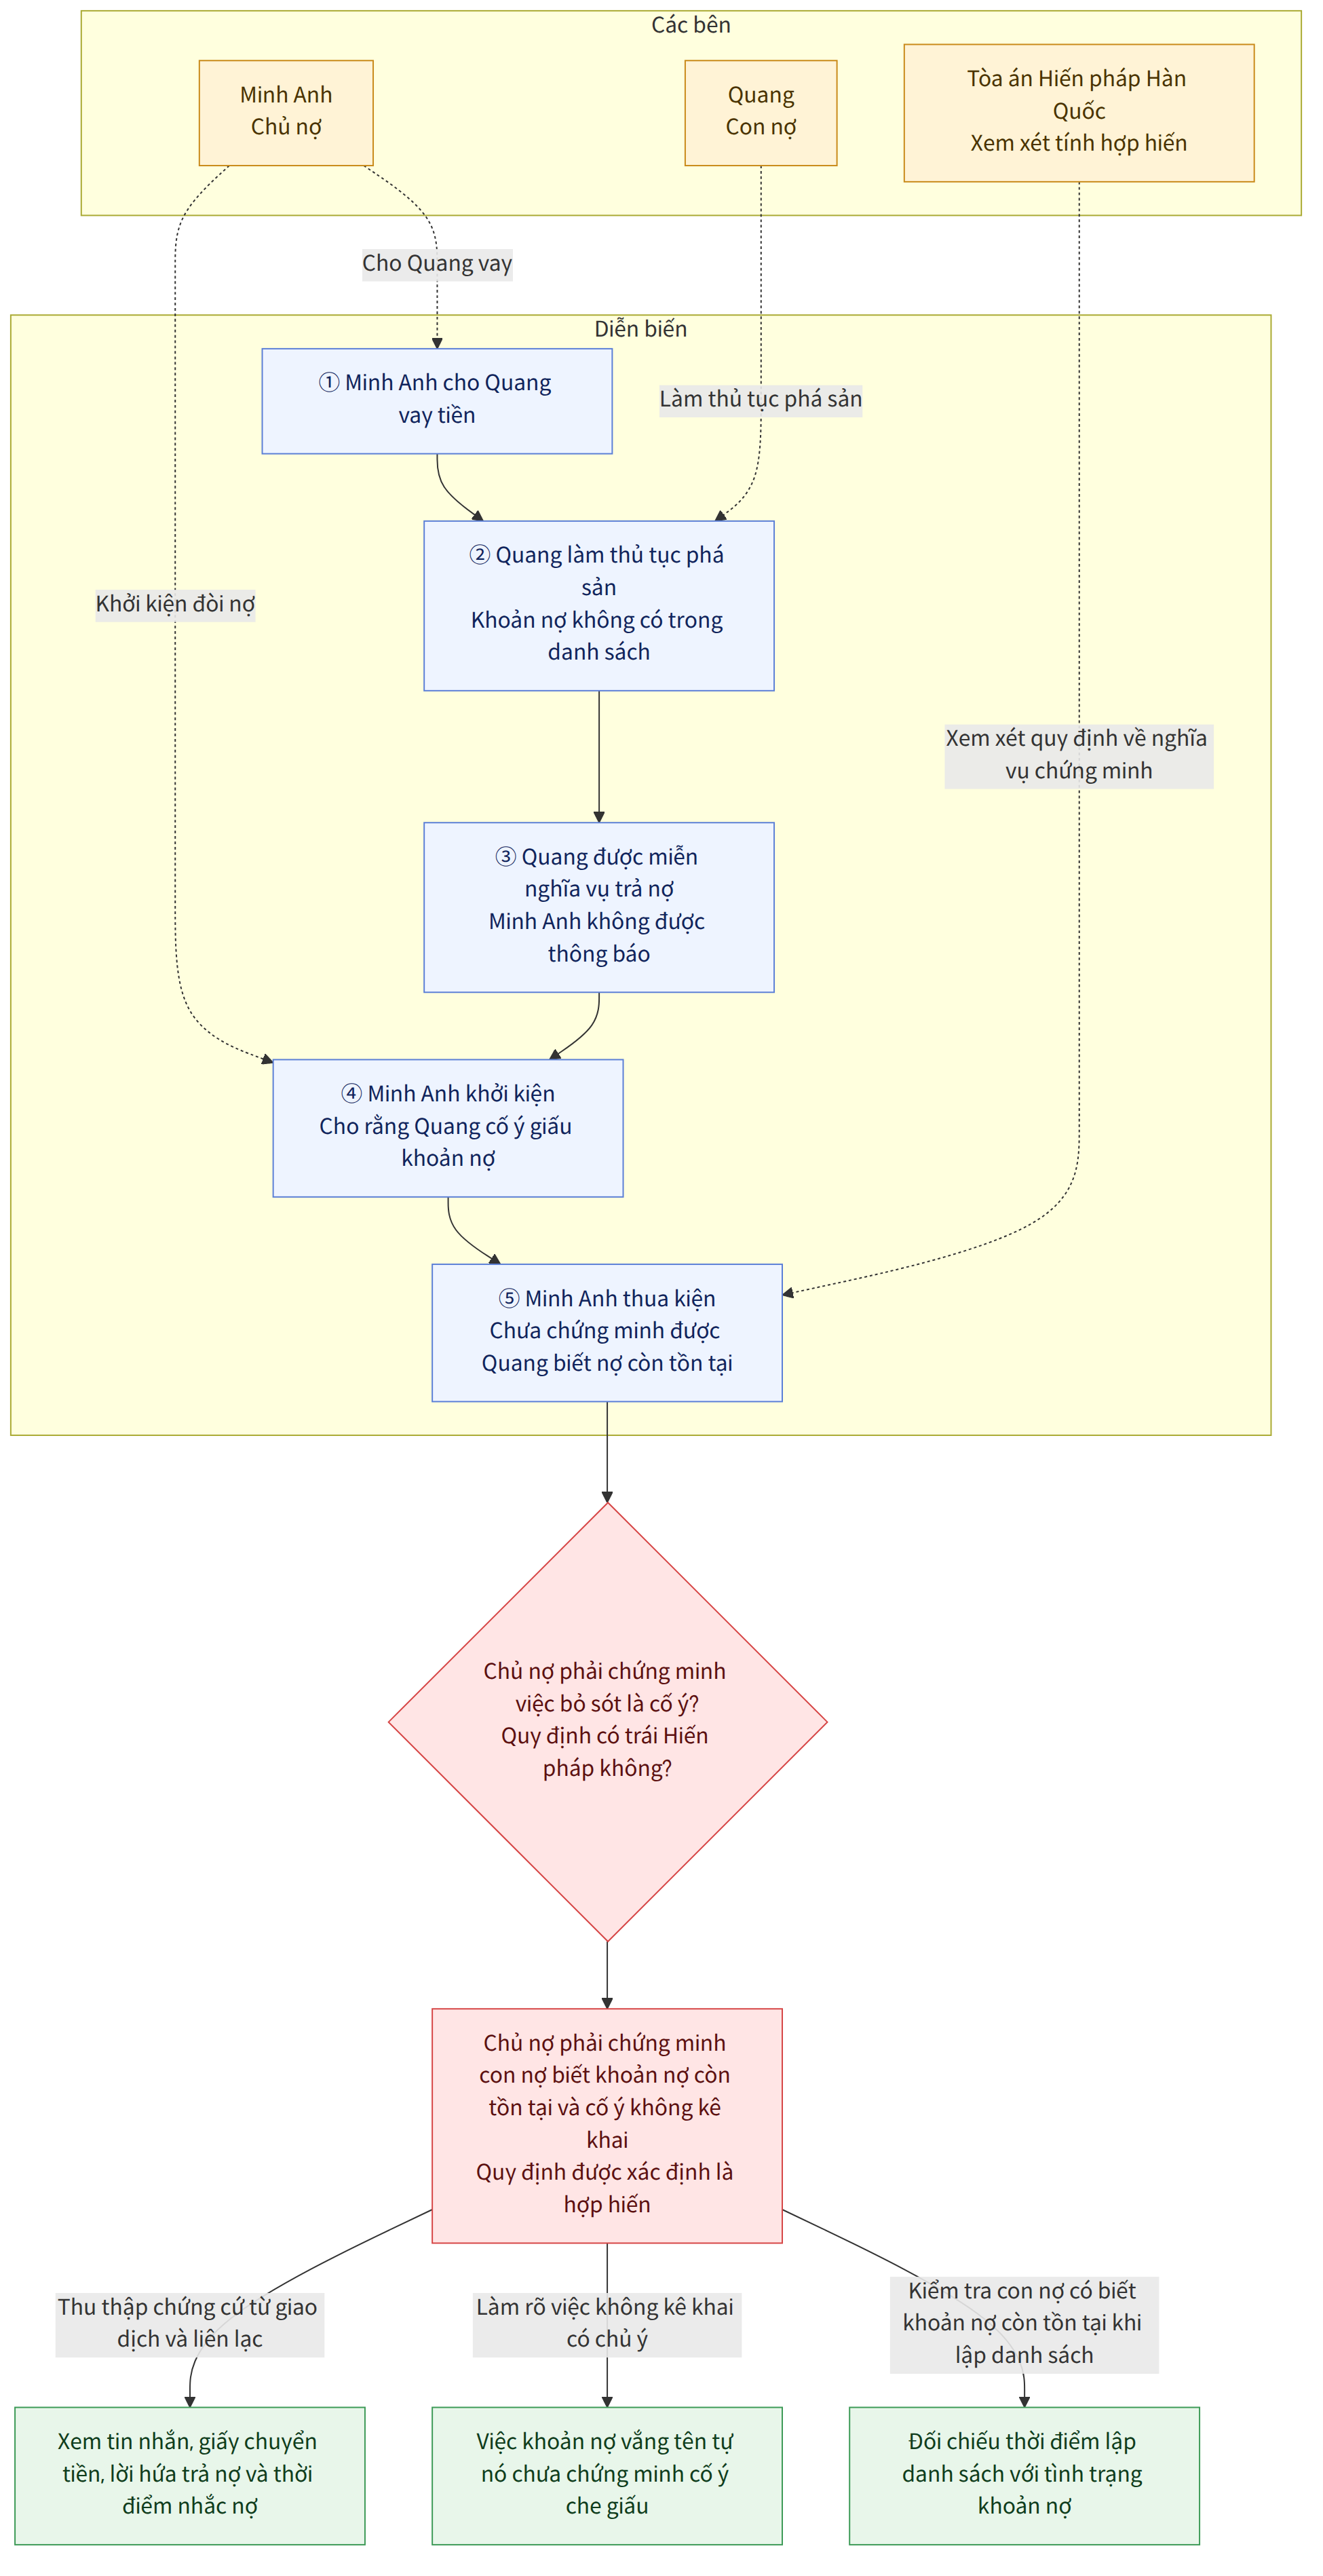
Minh Anh, một chủ tiệm bánh nhỏ ở Busan, cho người quen lâu năm là Quang vay một khoản tiền để anh xoay xở sau khi công việc kinh doanh gặp khó khăn. Hai người không lập hợp đồng vay phức tạp, nhưng Minh Anh giữ lại tin nhắn, giấy chuyển khoản và vài lần nhắc nợ qua điện thoại. Quang hứa sẽ trả khi tình hình khá hơn.
Vài năm sau, Minh Anh mới nghe tin Quang đã làm thủ tục phá sản và được tòa án chấp thuận miễn nghĩa vụ trả nợ. Cô không nhận được thông báo về thủ tục ấy và cũng không có cơ hội phản đối trong quá trình giải quyết. Khoản vay của cô không có tên trong danh sách chủ nợ. Minh Anh khởi kiện, cho rằng Quang biết rõ khoản nợ nhưng đã cố ý giấu nó để được miễn trả.
Tuy nhiên, việc chứng minh Quang đã biết khoản nợ và cố ý không kê khai lại khó hơn Minh Anh tưởng. Tin nhắn cho thấy hai bên từng nói về tiền, nhưng không làm rõ Quang có biết khoản nợ vẫn còn tồn tại vào thời điểm lập danh sách hay không. Minh Anh thua kiện và đặt câu hỏi: liệu luật có bất công, thậm chí vi hiến, khi buộc chủ nợ như cô phải chứng minh ý đồ của con nợ?
2. Vấn đề pháp lý
Câu hỏi cốt lõi là: khi một khoản nợ không được ghi trong danh sách chủ nợ và chủ nợ muốn đòi khoản ấy sau khi con nợ đã được miễn nghĩa vụ trả nợ, ai phải chứng minh rằng việc bỏ sót là cố ý? Và việc đặt nghĩa vụ chứng minh lên chủ nợ có xâm phạm quyền tài sản đến mức trái Hiến pháp Hàn Quốc hay không?
3. Luật Hàn Quốc quy định thế nào?
Luật Phục hồi và Phá sản của con nợ Hàn Quốc quy định rằng quyết định miễn nghĩa vụ trả nợ không xóa bỏ mọi loại nghĩa vụ trong mọi tình huống. Một trong những trường hợp ngoại lệ là khoản nợ mà con nợ đã cố ý không ghi vào danh sách chủ nợ.
Theo nội dung khoản 7 Điều 566, khoản nợ mà con nợ cố ý không kê khai trong danh sách chủ nợ có thể nằm ngoài phạm vi được miễn nghĩa vụ trả nợ.
Điểm quan trọng là sự vắng mặt của tên chủ nợ trong danh sách chưa tự nó chứng minh rằng con nợ đã cố ý che giấu khoản nợ. Chủ nợ muốn dựa vào ngoại lệ này phải chứng minh yếu tố cố ý. Trên thực tế, điều đó thường đòi hỏi chứng minh hai việc:
- Con nợ biết khoản nợ đang tồn tại khi lập danh sách chủ nợ.
- Dù biết, con nợ vẫn cố ý không ghi khoản nợ ấy vào danh sách.
Việc đánh giá có thể dựa trên mối quan hệ giữa các bên, nội dung và thời điểm phát sinh khoản nợ, cũng như thời điểm, cách thức và số lần chủ nợ yêu cầu thanh toán. Tin nhắn, thư từ, giấy nhận nợ, hồ sơ chuyển tiền và lời khai của người liên quan đều có thể hữu ích.
Quy tắc này có thể khiến chủ nợ gặp khó khăn, nhất là khi họ không biết về thủ tục phá sản hoặc không có cơ hội phản đối yêu cầu miễn nghĩa vụ. Tuy vậy, luật cũng hướng tới một mục tiêu khác: sau khi hoàn tất thủ tục, con nợ có cơ hội bắt đầu lại về kinh tế thay vì phải đối mặt vô thời hạn với mọi khoản nợ cũ.
4. Tòa án Hàn Quốc thường tiếp cận vấn đề ra sao?
Tòa án Hiến pháp Hàn Quốc đã xem xét liệu việc buộc chủ nợ chứng minh con nợ cố ý bỏ sót khoản nợ có vi phạm quyền tài sản hay không. Tòa kết luận quy định này là hợp hiến.
Lý do trước hết là quy định nhằm bảo vệ những chủ nợ bị bỏ khỏi danh sách, vốn có thể mất cơ hội phản đối trong thủ tục miễn nghĩa vụ. Nếu con nợ cố ý không kê khai khoản nợ để ngăn chủ nợ tham gia thủ tục, khoản nợ ấy có thể được giữ lại ngoài phạm vi miễn trừ. Theo tòa, đây là cách hợp lý để cân bằng lợi ích của hai phía.
Theo nguyên tắc mà Tòa án Hiến pháp áp dụng, chủ nợ phải chứng minh việc cố ý bỏ sót; nhưng sự phân bổ này không bị xem là gánh nặng quá mức, bởi nó gắn với mục tiêu duy trì thủ tục phá sản hiệu quả và tạo điều kiện cho con nợ phục hồi kinh tế.
Tòa cũng cho rằng không thể mặc nhiên kết luận chủ nợ không thể thu thập chứng cứ chỉ vì họ khó tiếp cận hồ sơ phá sản. Việc con nợ có biết khoản nợ hay không thường được làm rõ từ chính quan hệ và giao dịch giữa con nợ với chủ nợ cụ thể, chứ không chỉ từ tài liệu trong hồ sơ phá sản.
Lập luận cho rằng chủ nợ trong thủ tục phá sản bị đối xử bất bình đẳng so với chủ nợ trong thủ tục phục hồi cá nhân cũng không được chấp nhận. Tòa nhìn nhận hai thủ tục có đặc điểm và mục tiêu riêng, nên khác biệt về cách xử lý không đương nhiên là vi phạm nguyên tắc bình đẳng.
5. Áp dụng vào trường hợp của Minh Anh
Trước hết, khoản vay của Minh Anh không xuất hiện trong danh sách chủ nợ. Điều này giải thích vì sao cô không tham gia phản đối trong quá trình giải quyết thủ tục, nhưng chưa đủ để kết luận Quang đã cố ý che giấu khoản nợ.
Tiếp theo, Minh Anh cần chứng minh Quang biết khoản vay vẫn chưa được thanh toán vào thời điểm anh lập danh sách. Việc chuyển tiền ban đầu chứng minh khoản vay từng tồn tại, còn những lời hứa trả nợ hoặc tin nhắn nhắc nợ gần thời điểm Quang nộp hồ sơ có thể cho thấy anh vẫn nhận thức được nghĩa vụ ấy. Ngược lại, nếu lần liên lạc cuối đã từ lâu, hai bên có tranh chấp về việc khoản tiền là quà tặng hay khoản vay, hoặc có căn cứ cho thấy Quang tin rằng nợ đã được thanh toán, yếu tố biết rõ sẽ khó chứng minh hơn.
Sau đó, Minh Anh còn phải chứng minh việc không kê khai là có chủ ý. Một sai sót vô tình, nhầm lẫn hoặc hiểu lầm về khoản nợ không nhất thiết đáp ứng tiêu chuẩn này. Nhưng nếu có thư điện tử trong đó Quang thừa nhận khoản nợ ngay trước khi nộp hồ sơ, hoặc tài liệu cho thấy anh chủ động loại Minh Anh khỏi danh sách dù đã được nhắc nhiều lần, chứng cứ ấy có thể củng cố lập luận rằng việc bỏ sót là cố ý.
Cuối cùng, gánh nặng chứng minh thuộc về Minh Anh. Tòa không yêu cầu cô phải tìm được một lời thú nhận trực tiếp của Quang; các tình tiết khách quan có thể được xem xét tổng thể. Tuy nhiên, nếu chứng cứ chỉ cho thấy khoản nợ có thật và tên cô không được kê khai, mà không đủ để chứng minh Quang biết khoản nợ còn tồn tại và cố tình bỏ qua, yêu cầu của cô có nguy cơ bị bác.
Vì vậy, việc Minh Anh thua kiện trong câu chuyện này không có nghĩa khoản nợ đương nhiên không tồn tại. Điều đó có nghĩa cô chưa chứng minh được căn cứ pháp lý để khoản nợ nằm ngoài hiệu lực của quyết định miễn nghĩa vụ. Theo cách tiếp cận của Tòa án Hiến pháp, việc đặt nghĩa vụ chứng minh ấy lên chủ nợ không tự nó làm cho quy định trở thành vi hiến.
6. Kết luận: Điều gì xảy ra với Minh Anh, và bạn nên làm gì?
Minh Anh không thể chỉ dựa vào việc tên mình bị bỏ khỏi danh sách để đòi khoản vay sau khi Quang được miễn nghĩa vụ. Cô cần chứng cứ cho thấy Quang biết khoản nợ vẫn còn và cố ý không kê khai. Vì Minh Anh không có đủ chứng cứ về ý định đó, yêu cầu của cô thất bại; quy định pháp luật mà cô phản đối vẫn được xem là hợp hiến.
Nếu bạn đang ở hoàn cảnh tương tự, hãy lưu ý ba việc thiết thực:
- Giữ lại chứng cứ về khoản nợ và việc đòi nợ: hợp đồng, giấy nhận nợ, sao kê chuyển khoản, tin nhắn, thư điện tử và các lần nhắc thanh toán có thể giúp chứng minh cả khoản nợ lẫn việc con nợ biết khoản nợ còn tồn tại.
- Hành động ngay khi biết có thủ tục phá sản: tìm hiểu cách gửi yêu cầu hoặc phản đối đúng thời hạn, đồng thời lưu giữ mọi thông báo và tài liệu nhận được. Chờ đến sau khi quyết định miễn nghĩa vụ được ban hành có thể làm cho việc đòi nợ khó hơn đáng kể.
- Tập trung vào chứng cứ về sự cố ý, không chỉ chứng minh tiền đã được cho vay: thời điểm liên lạc, nội dung thừa nhận nợ và phản ứng của con nợ trước khi lập danh sách có thể là những chi tiết then chốt.