1. Câu chuyện của một khoản nợ chưa trả hết
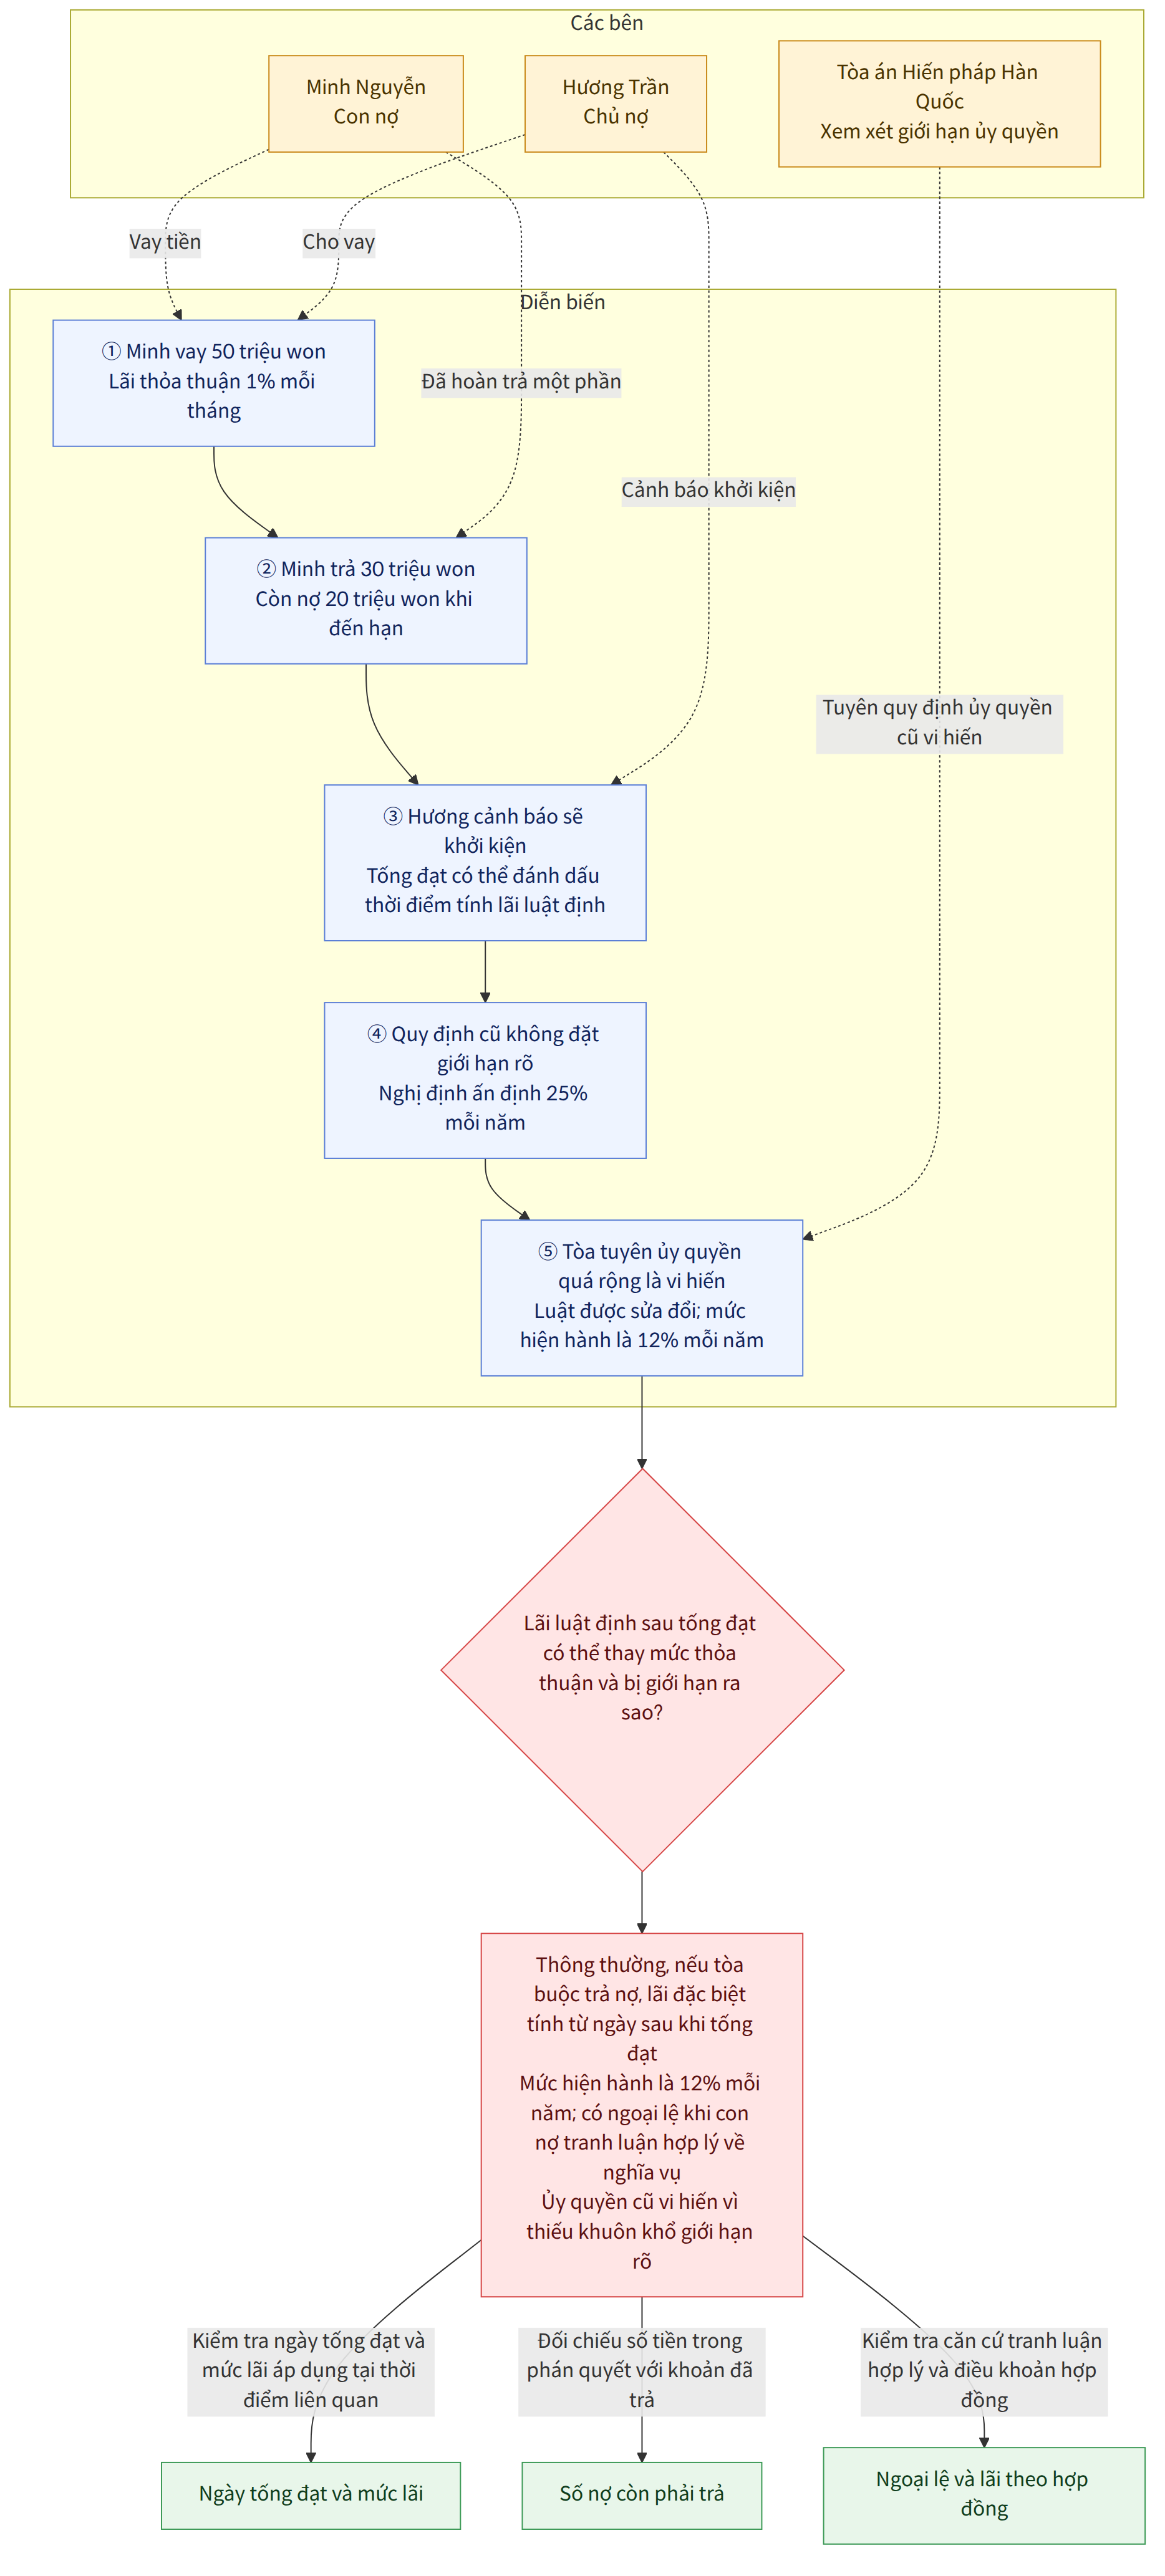
Minh Nguyễn vay chị Hương Trần 50 triệu won, thỏa thuận lãi suất 1% mỗi tháng. Trong nhiều tháng, Minh đều cố gắng xoay xở; anh đã trả lại 30 triệu won, nhưng 20 triệu won còn lại vẫn chưa thể thanh toán khi đến hạn. Việc làm ăn sa sút khiến anh liên tục xin thêm thời gian, còn Hương thì phải chờ đợi trong khi chính chị cũng cần số tiền đó.
Một hôm, Hương nói sẽ khởi kiện nếu Minh không trả. Chị còn cảnh báo rằng khi đơn kiện được tống đạt, mức lãi chậm trả có thể tăng vọt lên một tỷ lệ cao hơn nhiều so với mức 1% mỗi tháng đã thỏa thuận. Minh băn khoăn: liệu chỉ cần đưa một khoản nợ ra tòa là chủ nợ có thể đòi mức lãi cao bất kể hoàn cảnh hay không? Và nếu mức đó quá cao so với lãi ngân hàng, liệu quy định ấy có trái Hiến pháp Hàn Quốc?
2. Câu hỏi pháp lý
Câu hỏi cốt lõi gồm hai phần: mức lãi chậm trả luật định áp dụng sau khi đơn kiện được tống đạt có thể thay thế mức lãi đã thỏa thuận hay không; và việc Chính phủ được giao ấn định mức lãi đó có vi phạm Hiến pháp vì thiếu giới hạn rõ ràng hay không?
3. Pháp luật Hàn Quốc quy định thế nào?
Mức lãi có thể thay đổi khi vụ kiện bắt đầu
Theo Luật Đặc biệt về thúc đẩy tố tụng của Hàn Quốc, khi tòa án ra phán quyết buộc trả toàn bộ hoặc một phần khoản nợ bằng tiền, mức lãi dùng để tính thiệt hại do chậm thực hiện nghĩa vụ nhìn chung được tính từ ngày tiếp theo ngày đơn kiện hoặc văn bản tương đương được tống đạt cho con nợ.
Nói đơn giản, việc tống đạt đơn kiện có thể đánh dấu thời điểm chuyển từ mức lãi thỏa thuận trước đó sang mức lãi chậm trả luật định áp dụng trong quá trình tố tụng. Mức lãi cụ thể không phải do chủ nợ tự quyết định.
Luật cũng có một ngoại lệ quan trọng: nếu con nợ có căn cứ hợp lý để tranh luận về việc mình có nghĩa vụ trả hay về phạm vi, số tiền của nghĩa vụ đó, tòa có thể không áp dụng mức lãi đặc biệt trong phạm vi tranh luận hợp lý, cho đến khi có phán quyết sơ thẩm về vấn đề này.
Vì sao quy định cũ bị coi là vi hiến?
Trong giai đoạn trước, luật chỉ nói mức lãi sẽ do nghị định của Tổng thống quy định mà không đưa ra giới hạn trên, giới hạn dưới hay tiêu chí đủ cụ thể. Nghị định khi đó ấn định mức 25%/năm. Tòa án Hiến pháp Hàn Quốc xem xét quy định này và kết luận rằng việc giao quyền như vậy quá rộng.
Hiến pháp Hàn Quốc cho phép luật giao một số nội dung cho nghị định, nhưng luật phải xác định đủ rõ phạm vi và tiêu chí để người dân có thể dự liệu nội dung cơ bản của quy định được ban hành. Yêu cầu này đặc biệt nghiêm ngặt khi quy định có thể làm phát sinh gánh nặng đáng kể đối với quyền và tài sản của cá nhân.
Tòa án Hiến pháp nhấn mạnh rằng mục tiêu ngăn việc trì hoãn trả nợ và kéo dài kiện tụng là chính đáng. Tuy nhiên, chỉ nêu mục tiêu ấy không đủ để dự đoán mức lãi sẽ là 10%, 20% hay 25%. Nếu Chính phủ được tự do chọn một mức càng cao càng tốt để thúc đẩy trả nợ, chủ nợ có thể nhận nhiều hơn thiệt hại thực tế, còn con nợ phải chịu gánh nặng quá lớn.
Vì vậy, Tòa án Hiến pháp tuyên quy định ủy quyền cũ vi phạm nguyên tắc cấm ủy quyền lập pháp quá rộng tại Điều 75 Hiến pháp. Điều đó không có nghĩa mọi mức lãi chậm trả cao đều tự động vi hiến; vấn đề nằm ở chỗ luật khi ấy không đặt ra khuôn khổ đủ rõ để giới hạn quyền ấn định mức lãi.
Khung pháp luật được sửa đổi và mức hiện hành
Sau phán quyết, luật được sửa đổi theo hướng đặt giới hạn rõ hơn: mức lãi do nghị định quy định phải nằm trong trần luật định, đồng thời phải tính đến những yếu tố kinh tế như lãi suất quá hạn mà các ngân hàng áp dụng. Mức lãi đã thay đổi qua các thời kỳ; từng có giai đoạn là 20% và sau đó là 15%/năm.
Hiện nay, mức lãi theo Luật Đặc biệt về thúc đẩy tố tụng của Hàn Quốc là 12%/năm. Cần phân biệt mức hiện hành này với các tỷ lệ 20% hoặc 15% xuất hiện trong những quy định, tài liệu ở các thời điểm trước.
Có thể tóm tắt các điểm cần kiểm tra như sau:
- Thời điểm bắt đầu tính: thông thường là ngày sau khi đơn kiện hoặc văn bản tương đương được tống đạt cho con nợ.
- Căn cứ tính: số tiền mà phán quyết xác định con nợ phải trả, không mặc nhiên là toàn bộ số tiền từng vay nếu một phần đã được hoàn trả.
- Mức lãi: mức luật định áp dụng tại thời điểm liên quan; hiện nay là 12%/năm.
- Ngoại lệ: nếu con nợ có lý do hợp lý để tranh luận về sự tồn tại hoặc phạm vi nghĩa vụ, tòa có thể không áp dụng mức lãi đặc biệt trong phạm vi hợp lý cho đến khi tuyên án sơ thẩm.
- Khoản lãi theo hợp đồng: phải phân biệt lãi vay hoặc lãi chậm trả theo thỏa thuận với mức lãi luật định áp dụng trong giai đoạn tố tụng; việc tính toán còn phụ thuộc vào điều khoản hợp đồng và nội dung yêu cầu, phán quyết của tòa.
4. Tòa án Hàn Quốc thường tiếp cận vấn đề ra sao?
Các tòa án Hàn Quốc xem quy định về lãi sau khi khởi kiện như một công cụ nhằm khuyến khích thanh toán đúng hạn, hạn chế việc cố tình kéo dài vụ kiện và giúp chủ nợ được bồi hoàn cho việc phải chờ đợi. Nhưng đây không phải là khoản phạt tùy ý để chủ nợ tự nâng mức đòi nợ.
Nguyên tắc hiến định được áp dụng là: cơ quan hành pháp chỉ được ấn định chi tiết khi luật đã xác định đủ rõ giới hạn và tiêu chí cơ bản. Quy định càng có khả năng làm tăng gánh nặng tài sản của người dân, yêu cầu về tính cụ thể càng cao.
Trong một vụ kiện cụ thể, tòa còn phải xác định ngày tống đạt, số tiền thực sự còn nợ và liệu con nợ có tranh luận hợp lý về nghĩa vụ hay không. Việc đơn thuần không muốn trả hoặc kéo dài thời gian không đương nhiên là một tranh luận có căn cứ. Ngược lại, nếu có tranh chấp thực chất về số dư, việc đã thanh toán hay cách hiểu hợp đồng, tòa có thể xem xét ngoại lệ theo luật.
5. Áp dụng vào trường hợp của Minh
Bước 1: Xác định số dư, không lấy lại toàn bộ khoản vay ban đầu
Minh đã trả 30 triệu won trong số 50 triệu won đã vay. Do đó, nếu khoản trả được chứng minh và được hạch toán đúng, số tiền gốc còn tranh chấp là 20 triệu won, chứ không phải 50 triệu won. Hương cần cung cấp chứng cứ về khoản vay và số dư; Minh nên giữ biên lai, sao kê chuyển khoản, tin nhắn xác nhận hoặc bất kỳ tài liệu nào chứng minh 30 triệu won đã được trả.
Bước 2: Tách lãi thỏa thuận khỏi lãi sau khi tống đạt
Thỏa thuận ban đầu là lãi 1% mỗi tháng. Mức đó tương đương 12% một năm nếu quy đổi đơn giản, nhưng không nên vì thế mà gộp mọi khoản lãi vào một phép tính duy nhất. Cần xác định hợp đồng nói gì về thời điểm trả lãi, lãi khi quá hạn và cách phân bổ những khoản Minh đã thanh toán.
Nếu Hương khởi kiện và yêu cầu tòa buộc trả một khoản tiền, mức lãi luật định trong giai đoạn tố tụng thường bắt đầu từ ngày sau khi Minh được tống đạt đơn kiện. Theo mức hiện hành, con số cần đối chiếu là 12%/năm, chứ không phải mức 20% hoặc 15% mà Hương nhắc đến từ những quy định cũ.
Bước 3: Xem Minh có căn cứ tranh luận hợp lý hay không
Nếu Minh thừa nhận còn nợ đúng 20 triệu won nhưng chỉ xin thêm thời gian vì khó khăn tài chính, điều đó tự nó thường không đủ để chứng minh rằng anh có căn cứ hợp lý nhằm tranh luận về sự tồn tại hoặc phạm vi nghĩa vụ. Mức lãi luật định vì thế có thể được áp dụng theo quy tắc chung sau khi đơn kiện được tống đạt.
Kết quả có thể khác nếu Minh đưa ra được chứng cứ cho thấy Hương chưa ghi nhận một khoản thanh toán khác, hai bên bất đồng thực chất về số dư, hoặc hợp đồng có điều khoản khiến cách tính của Hương không chính xác. Khi đó, tòa có thể xem xét phần tranh chấp nào là hợp lý và có áp dụng ngoại lệ về lãi trong phạm vi ấy hay không.
Bước 4: Phân biệt câu hỏi về Hiến pháp với số tiền Minh phải trả
Phán quyết hiến pháp năm 2003 liên quan đến cách viết của quy định cũ: luật giao cho nghị định ấn định mức lãi mà không đặt ra tiêu chí hay giới hạn đủ rõ. Sau đó, luật đã được sửa đổi để khắc phục thiếu sót này. Vì vậy, Minh không thể chỉ viện dẫn phán quyết cũ để kết luận rằng mọi mức lãi theo luật hiện nay đều không có hiệu lực.
Trong vụ việc của anh, câu hỏi thực tế không phải là liệu mức 12% có tự động vi hiến hay không, mà là Hương yêu cầu tính lãi trên số tiền nào, từ ngày nào, có đúng mức luật định hay không, và Minh có căn cứ để tranh luận hợp lý về khoản nợ hay không.
6. Kết luận: Chuyện gì xảy ra, và bạn nên làm gì?
Cuối cùng, Minh tìm lại các sao kê chứng minh mình đã trả 30 triệu won và đối chiếu từng khoản với Hương. Hai bên xác nhận số dư gốc là 20 triệu won. Họ không thống nhất được thời hạn trả nên Hương vẫn khởi kiện. Nếu tòa xác định Minh thực sự còn nợ số tiền đó, mức lãi luật định hiện hành có thể được tính từ ngày sau khi đơn kiện được tống đạt, trừ khi Minh có căn cứ hợp lý để tranh luận về nghĩa vụ hoặc số tiền trong phạm vi luật cho phép.
Như vậy, Hương không thể lấy mức 20% hoặc 15% của các giai đoạn trước để mặc nhiên đòi Minh trả lãi theo tỷ lệ ấy hiện nay. Đồng thời, việc từng có một quy định bị tuyên vi hiến cũng không xóa khoản nợ của Minh hay khiến mọi khoản lãi tố tụng hiện hành tự động mất hiệu lực. Phán quyết hiến pháp đã buộc Nhà nước đặt ra một khuôn khổ minh bạch hơn; còn nghĩa vụ cụ thể của Minh phụ thuộc vào chứng cứ, hợp đồng và phán quyết của tòa.
Nếu bạn đang ở vị trí tương tự, hãy:
- Lưu lại mọi chứng cứ thanh toán và yêu cầu đối chiếu rõ tiền gốc, lãi theo hợp đồng và các khoản đã trả.
- Kiểm tra ngày tống đạt và mức lãi áp dụng tại thời điểm đó; không dựa vào con số trong tài liệu cũ hoặc lời cảnh báo của một bên.
- Phản hồi kịp thời nếu thực sự tranh chấp về số dư hoặc nghĩa vụ, kèm chứng cứ cụ thể; đừng nhầm khó khăn tài chính đơn thuần với căn cứ pháp lý để phủ nhận khoản nợ.