1. 备受煎熬的李先生:半路杀出的税务局
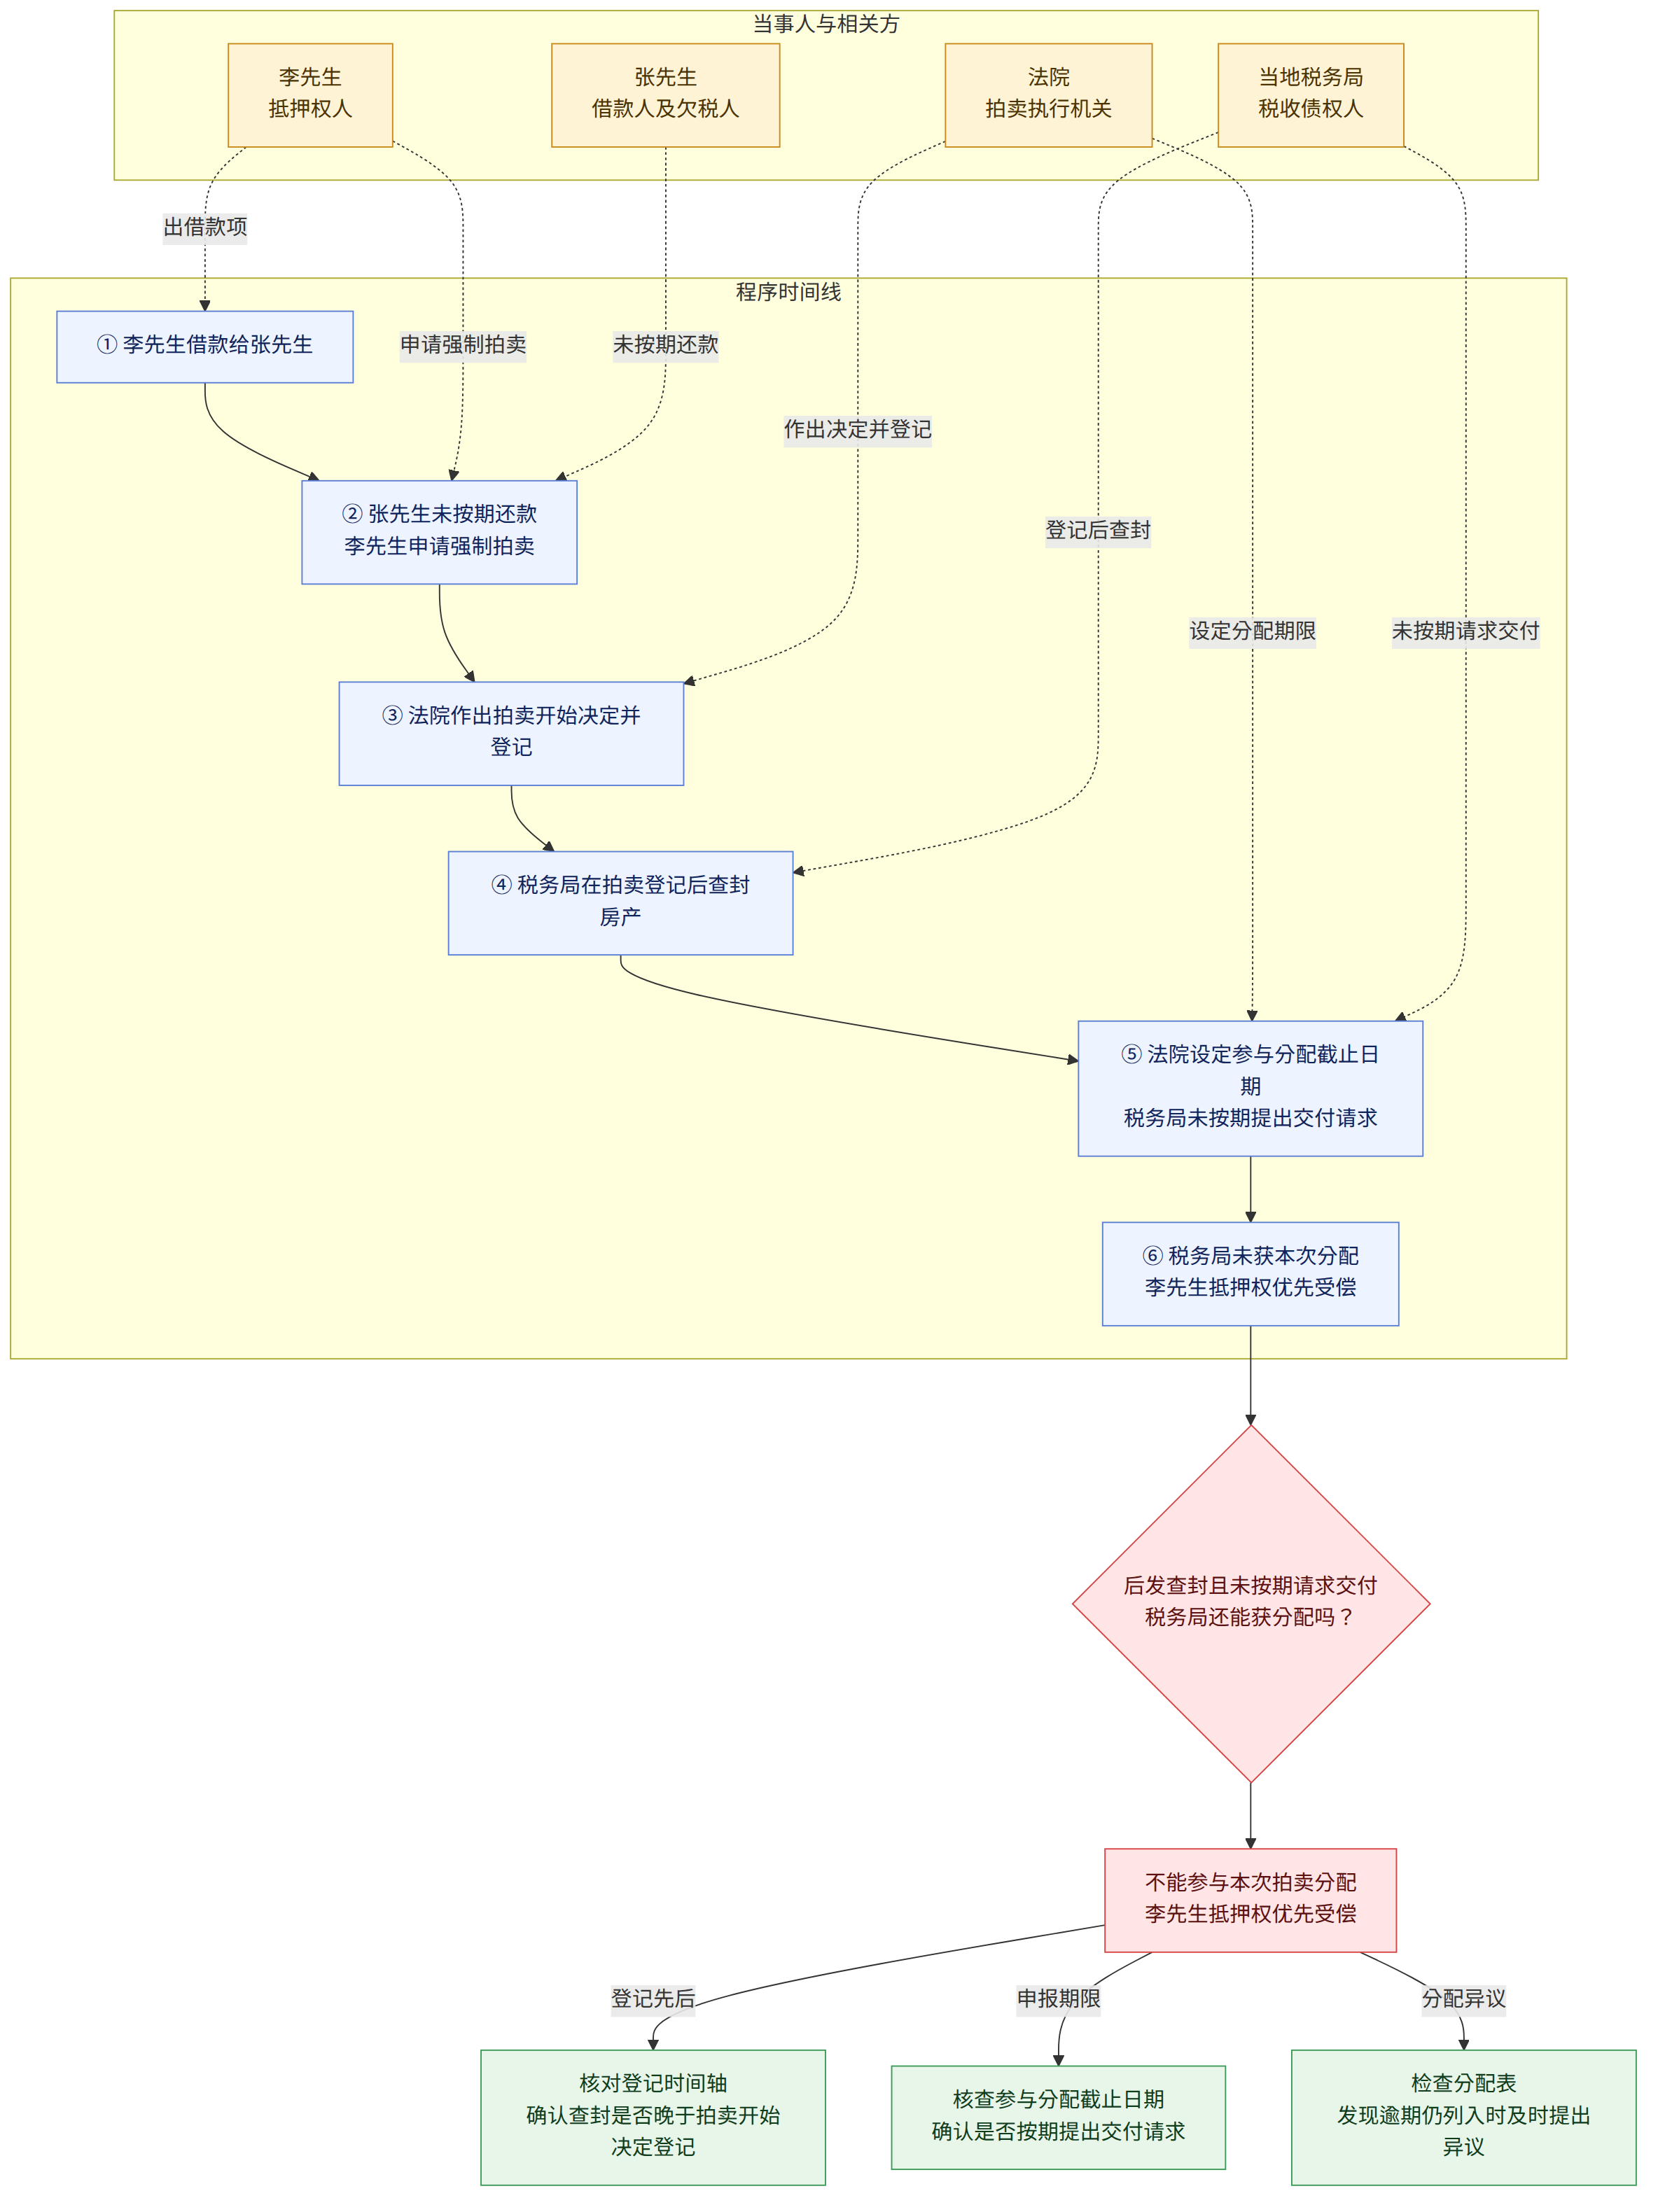
李先生是一名勤恳的生意人,几年前他借给朋友张先生一笔巨款用于周转。由于张先生未能按时还款,李先生根据此前设立的抵押权,向法院申请了房地产强制拍卖。看着法院完成了“拍卖开始决定”的登记,李先生悬着的心终于落下一半。
然而,就在拍卖登记几天后,李先生在查看不动产登记簿时出了一身冷汗:由于张先生长期拖欠税款,当地税务局竟然对该房产进行了查封登记。李先生深知,在法律上,税收通常具有优先受偿权。
“如果这笔钱先被税务局拿走,我那三千万可能连一半都拿不回来。”李先生忧心忡忡。但在随后的程序中,他发现税务局虽然查封了房产,却在法院规定的“参与分配截止日期”前,迟迟没有向法院提交具体的“交付请求”文件。这种情况下,税务局还能拿到钱吗?
2. 核心法律争议
本案的关键点在于: 当税务机关在“拍卖开始决定登记”之后才对房产进行查封时,如果其未在“参与分配截止日期”前提交交付请求,是否仍能优先于其他债权人获得拍卖款的分配?
3. 韩国法律的相关规定
根据韩国《国税征收法》和《民事执行法》,参与拍卖分配有严格的程序要求:
《国税征收法》第56条:税务局长在纳税人面临强制执行、拍卖等程序时,应当向执行法院、执行公务员等请求交付拖欠的税款。
《民事执行法》第84条:法院应当设定参与分配的截止日期(终期),并通知相关公共机关(如税务局)在该期限前申报债权的数额及原因。
这意味着,即使是国家税收,在司法拍卖的框架下也必须遵循程序正义,不能仅仅依靠“债权属性”就无视诉讼程序的期限约束。
4. 韩国法院的审判原则
韩国大法院(最高法院)对此有着非常明确的裁决标准。法院将查封登记的先后顺序作为判断依据:
如果税务局的查封登记发生在拍卖开始决定登记之前,法院可以从登记簿上直接确认税收债权的存在,此时即便不申请也会被纳入分配。但如果查封发生在拍卖开始决定登记之后,法院认为,除非国家作为税收债权人主动向法院提出“交付请求”(即参与分配的申请),否则法院无法得知该债权的具体情况。因此,在这种“后发查封”的情况下,税务局必须在截止日期前提交申请,否则将丧失在该程序中受偿的权利。
5. 对李先生案件的法律分析
让我们逐条拆解李先生面临的状况:
- 登记顺序: 李先生的拍卖申请在先,税务局的查封在后。这属于典型的“后发查封”。
- 程序义务: 因为是后发查封,税务局负有主动申报的义务。他们必须在法院设定的截止日期前,明确告知法院:“张先生欠了多少税,我们要分多少钱”。
- 结果确认: 由于税务局在截止日期前保持了沉默,没有提交任何交付请求。从法律程序上看,税务局已经放弃了在本次拍卖中行使优先受偿权的权利。
6. 结论:李先生的权益保障与专家建议
最终,由于税务局的程序疏忽,这笔本可能被税收卷走的拍卖款,将按照原定计划优先分配给拥有抵押权的李先生。李先生长舒了一口气,他的合法权益因法律程序的严谨性而得到了保障。
给读者的实操建议:
- 紧盯登记簿时间轴: 在拍卖过程中,务必确认每一个查封登记的具体日期。如果是拍卖登记后的查封,你有机会通过程序审查减少竞争者。
- 关注“分配要求截止日期”: 这是一个硬性期限。无论是普通债权人还是税务机关,逾期未申报通常意味着失去参与分配的机会。
- 善用程序异议: 如果发现法院将没有及时申请的税务机关列入分配表,债权人应及时提出异议,维护自己的分配份额。
※ 本文仅供参考,不构成针对具体个案的法律意见。遇到法律纠纷请咨询专业律师。