一、一个人的故事:还了大半,剩下的债却越滚越快?
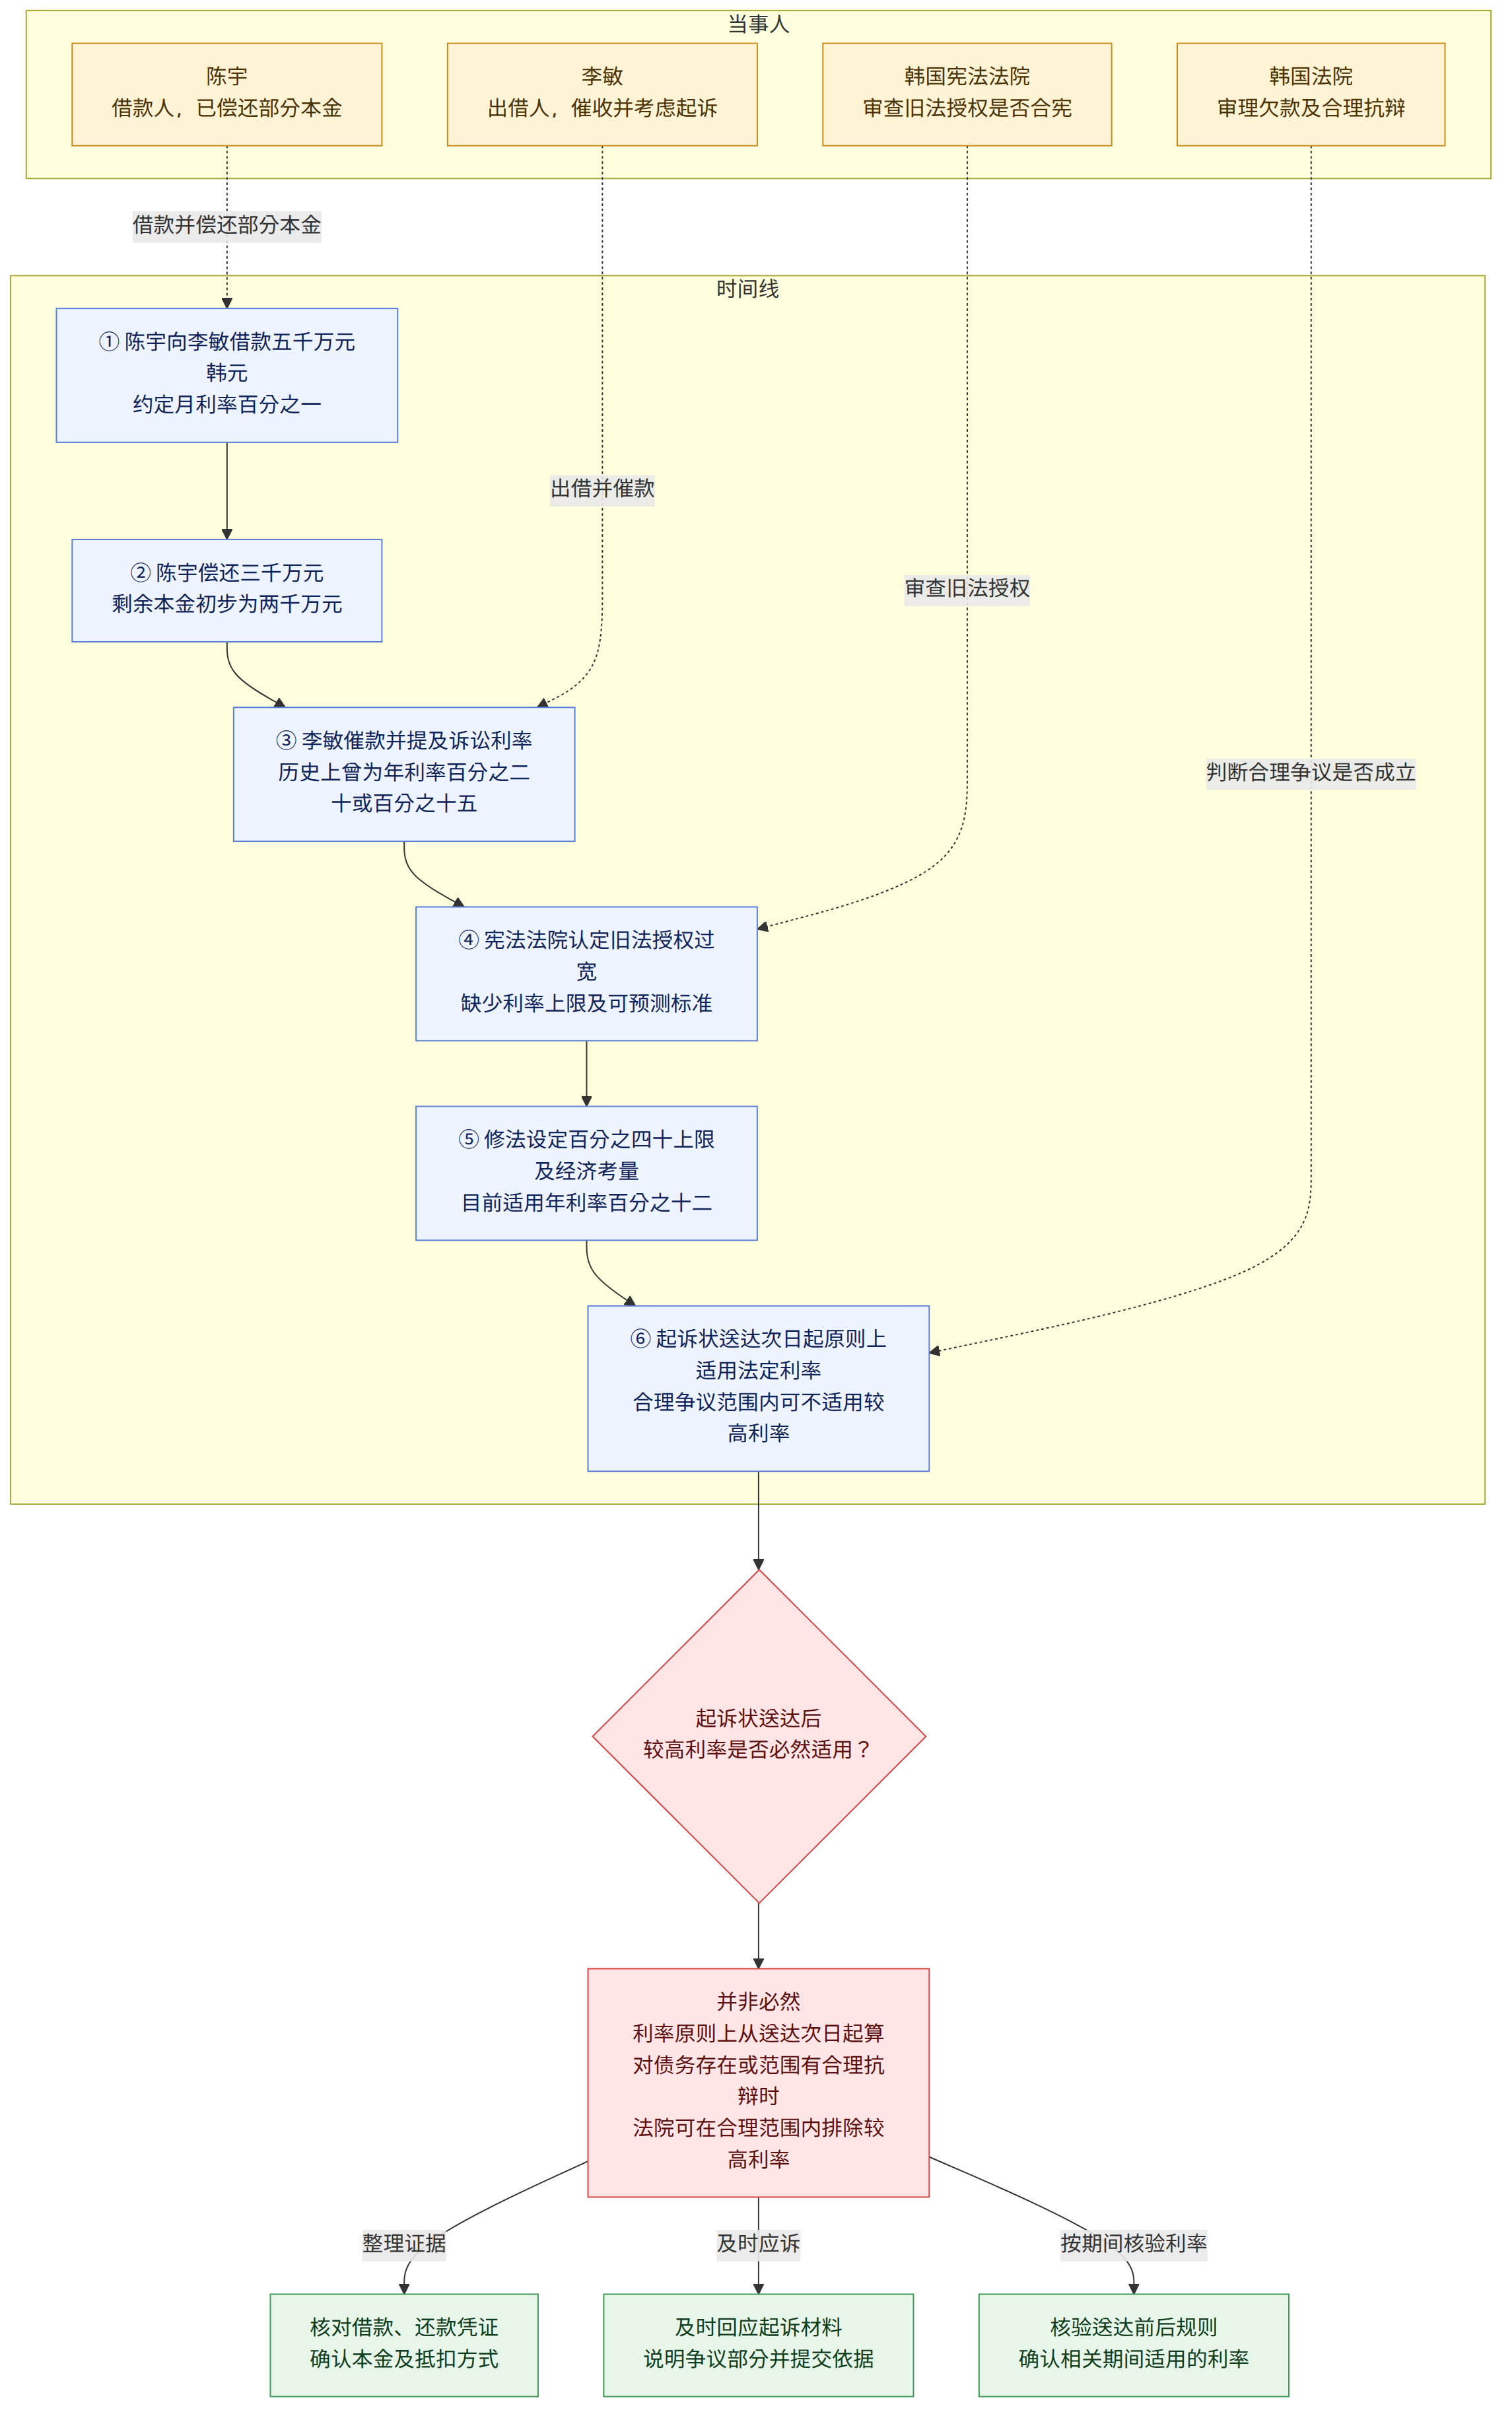
陈宇两年前向朋友李敏借了五千万元韩元,约定月利率百分之一。后来,他陆续还了三千万元,却因生意周转失灵,没能在约定期限内偿还余下的两千万元。李敏催款时告诉他,如果把官司打到法院,起诉状送达后,迟延利息可能按年利率百分之二十计算;她还提到,这一比例后来曾调整为百分之十五。
陈宇并不否认自己尚欠本金,但他担心另一件事:银行逾期利率都未必有这么高,法律为什么能让诉讼后的利息大幅增加?更让他不安的是,他认为两人对还款记录和欠款数额仍有分歧,担心即使自己有理由核对账目,也会被视为故意拖延。
二、法律问题:诉讼后的高利率,是否违宪或必然适用?
这起纠纷涉及两个不同的问题:第一,法律能否不设明确标准,就把诉讼迟延利率交由行政机关决定?第二,债权人起诉后,较高的法定利率是否必然取代借款双方原先约定的利率,尤其是债务人对欠款金额确有合理争议时?
三、韩国法律怎么规定
韩国《诉讼促进等特别法》第三条,针对金钱债务诉讼设定了诉讼迟延利息制度。其基本做法是:法院判决要求债务人支付金钱时,起诉状或相当文书送达债务人后的次日,通常开始适用法定诉讼迟延利率。
法律授权行政命令规定利率时,不能只说“由行政命令决定”,而应在法律中明确划定授权范围,使公众能够合理预见可能适用的规则。
旧法只规定适用“由总统令规定的利率”,没有说明利率的上下限,也没有给出足以预测具体幅度的标准。宪法法院认为,这种授权过于宽泛,违反宪法关于总统令只能在法律具体授权范围内制定规则的要求。法院也指出,诉讼迟延利率会实质影响债务人的财产负担,不能把决定其高低的关键事项毫无边界地交给行政部门。
相关规定后来经过修订。法律为该利率设定了百分之四十的上限,并要求考虑银行逾期利率等经济条件,再由总统令确定具体比例。这个修法改变了授权结构:行政机关仍可按经济情况调整利率,但不再拥有没有边界的决定权。
理解这套制度时,至少要注意以下几点:
- 利率从何时起算:通常从起诉状等文书送达债务人的次日起,适用诉讼迟延利率;送达前的利息或迟延损害赔偿,通常仍要依合同约定和一般法律规则判断。
- 债务存在合理争议时:如果债务人对债务是否存在、或应付范围有合理抗辩,法院可在合理范围内不适用上述较高利率,直到审理事实的法院作出判决。
- 利率会随时间变化:题设提到的年利率百分之二十和百分之十五,反映的是不同历史时期的规则。此后,具体比例又经调整;目前适用的诉讼迟延利率为年利率百分之十二。具体案件仍须核实相应期间有效的法规。
- 利率并不等于本金自动增加:诉讼迟延利息是因未按期履行金钱债务产生的损害赔偿计算标准,必须结合本金、起算日期、已付款项和法院认定的债务范围计算。
债务人若对债务是否存在或债务范围的争执“有相当理由”,法院可以在该合理范围内,不适用诉讼迟延利率规则。提出异议本身并不自动获得保护;争议必须有事实或法律依据。
四、韩国法院通常如何处理
韩国法院通常把诉讼迟延利率视为促使债务及时履行、避免诉讼和上诉被用来拖延付款的制度,同时也会注意它不能变成让债权人获得超过合理损失的额外收益。
因此,法院会区分两个阶段:起诉状送达前,主要根据合同约定和一般民事规则判断利息;送达次日起,原则上进入特别法规定的法定利率阶段。但若债务人对债务的存在或范围提出有根据的争议,法院可以依第三条第二款,在争议合理的限度内排除较高利率的适用。
宪法审查关注的则是另一层问题:利率由谁决定、法律有没有给出足够明确的边界。宪法法院并非认定任何高于银行逾期利率的诉讼迟延利率都当然违宪,而是指出,旧法没有设定上限或可预测的标准,导致行政机关可以在缺少法律约束的情况下决定重要财产负担。修法后增加上限和经济因素,正是为了回应这一缺陷。
五、把法律放回陈宇的案件
第一步,先确认欠款数额。陈宇承认曾借入五千万元并归还三千万元,初步剩余本金是两千万元。不过,最终数字还要核对每笔还款的时间、金额,以及双方对还款如何抵扣的约定。若有还款凭证或账目能够证明欠款少于两千万元,这就可能构成对债务范围的实质争议。
第二步,区分起诉前后。借款约定的月利率百分之一,相当于简单换算下的年利率百分之十二,但合同是否还约定了逾期利率、还款如何抵扣等问题,都需要具体审查。在起诉状送达前,不能仅凭诉讼迟延利率就把利息追溯提高;送达次日起,若法院判令陈宇付款,原则上才进入特别法规定的法定利率阶段。
第三步,判断较高利率是否适用。陈宇不能只说“利率太高”或“我需要时间”,就要求法院排除法定利率。他需要提出能够支持争议的材料,例如银行转账记录、收据、双方关于延期或清偿的通信,或者说明债权人计算方式存在具体错误。如果法院认为他对部分债务范围的争议确有合理依据,较高利率可在该合理争议范围内暂不适用;若他只是拖延,而本金和欠款事实都清楚,通常不能仅靠提出异议避免利息规则。
第四步,分清宪法问题与个人诉讼。旧法曾因授权过于宽泛而被宣告违宪,但这并不意味着陈宇可以不经分析就主张任何诉讼迟延利息都无效。修法已规定授权上限和经济考量标准,具体案件还要依起诉、送达、审理和判决所处的时间,确定适用哪一版法律及其具体利率。
六、结论:陈宇会怎样,遇到类似情况该怎么办?
在这个故事中,李敏确实可以通过诉讼请求陈宇偿还经证据确认的剩余本金及相应利息,但她不能仅凭自己提出的数字就决定最终应付金额。起诉状送达次日起,法定诉讼迟延利率原则上适用;陈宇若能以还款凭证或其他可靠材料证明欠款数额存在合理争议,法院可在合理范围内不适用较高利率。反之,若两千万元本金无实质争议,他不能仅因利率看起来高于银行逾期利率,就拒绝承担依法计算的迟延利息。
旧法被认定违宪,关键在于没有给行政机关设定足够清晰的利率边界;修法后,法律加入了上限及经济条件标准。对普通借款人而言,真正需要做的不是只争论“利率高不高”,而是及时核实本金、付款记录和适用期间。
遇到类似纠纷,可以采取三项实际行动:
- 尽快整理证据:保存借条、转账记录、收据、催款信息及还款协商记录,逐笔核对本金与已付款项。
- 收到起诉材料后及时回应:明确指出自己承认和争议的部分,并提交能够支持争议的证据;单纯沉默或笼统否认,往往不能证明抗辩具有合理依据。
- 按时间核验利率:分别查明起诉状送达前后的适用规则,并确认案件相关期间有效的法定比例;不要把历史上的百分之二十或百分之十五直接当作今天的现行标准。