1. 冒雨配送的意外:李俊浩的法律困境
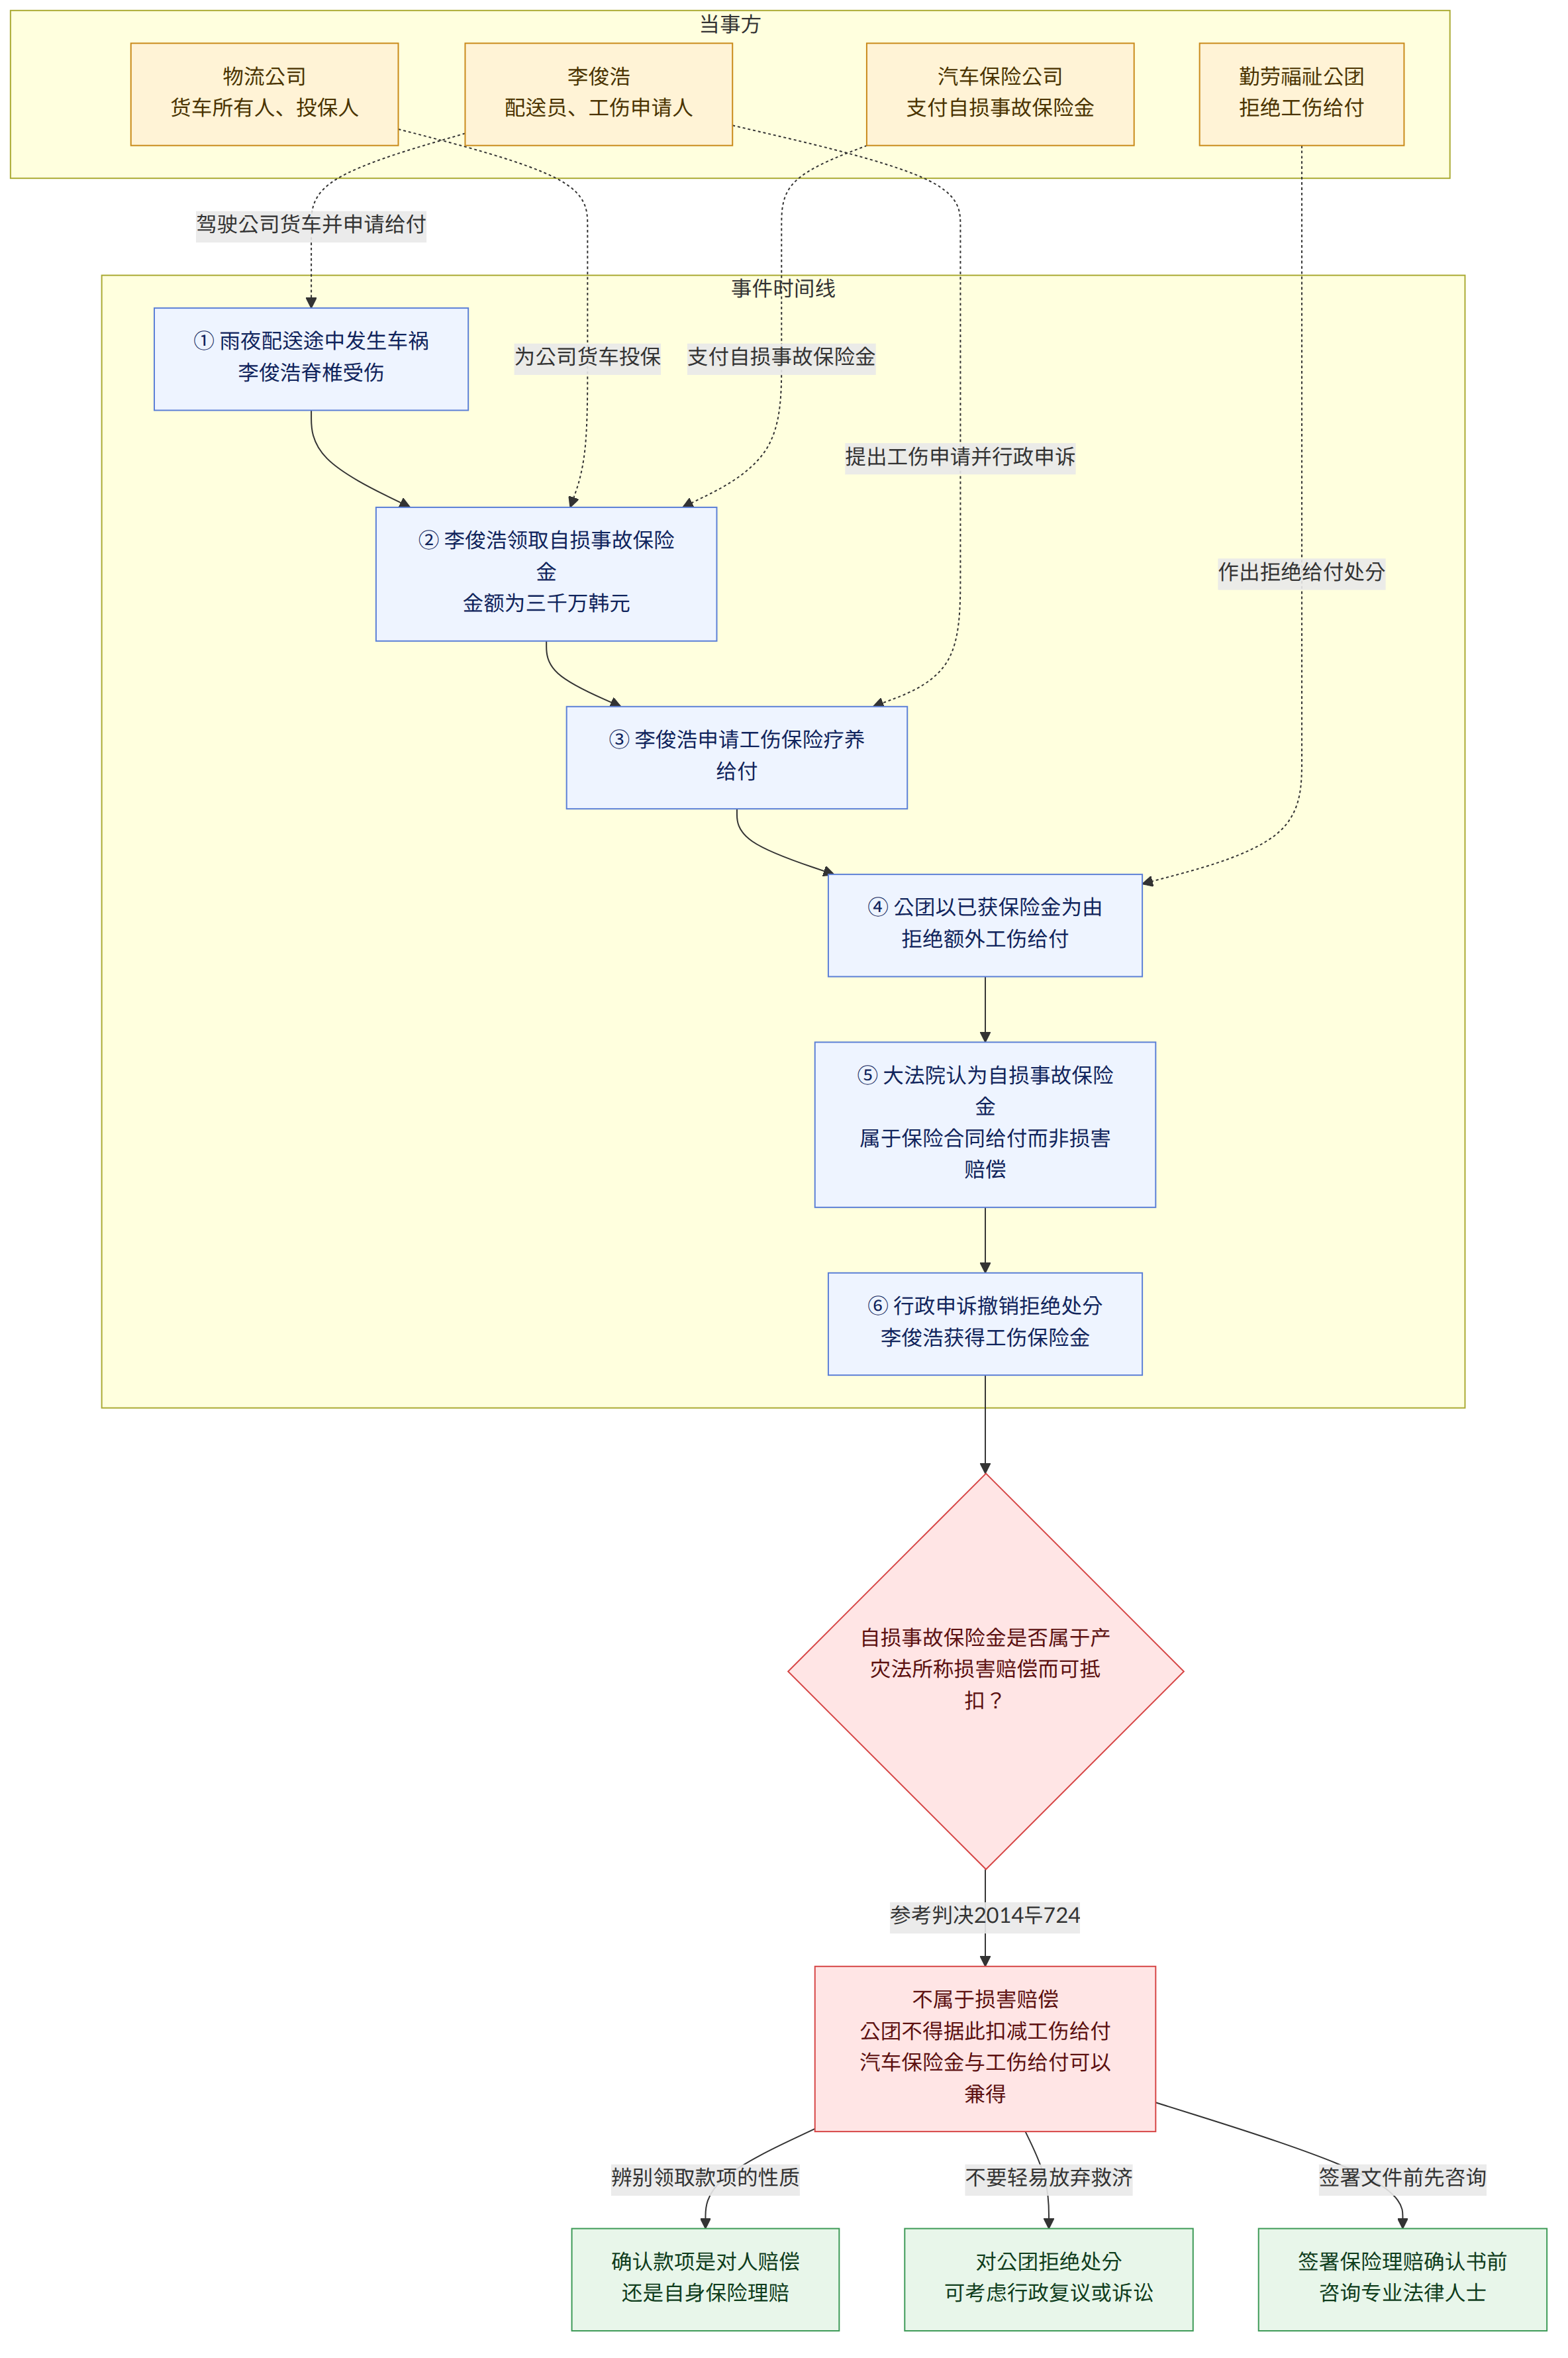
李俊浩(42岁)是一家物流公司的资深配送员。去年初冬的一个雨夜,俊浩驾驶着公司名下的货车前往配送点。由于路面湿滑,车辆在转弯时失去控制,撞上了路边的桥墩。这场事故导致俊浩脊椎严重受伤,不得不长期住院治疗。
所幸公司为其驾驶的货车投保了完备的汽车保险。俊浩根据保险合同中的“自身身体事故(自损事故)”条款,先行从保险公司获得了三千万韩元的保险金。这笔钱解决了燃眉之急,但在他向韩国勤劳福祉公团申请工伤保险(产灾保险)的疗养给付时,却遭到了拒绝。公团的理由很简单:由于俊浩已经从汽车保险中拿到了钱,这笔金额应从工伤给付中扣除,因此不再支付额外的工伤补偿。
2. 核心法律疑问:这算不算“双重获利”?
俊浩面临的问题是许多韩国劳动者都会遇到的典型案例:从雇主名义投保的私有保险中获得的款项,是否应当抵减国家支付的工伤补偿? 法律是否支持这种所谓的“抵消”?
3. 韩国《产业灾害补偿保险法》的相关规定
韩国《产业灾害补偿保险法》(简称产灾法)第80条对补偿金的调整做出了明确规定,旨在平衡受害人的损失并防止重复受偿:
《产业灾害补偿保险法》第80条(摘要)1. 受给权人依据本法获得保险给付时,投保人(雇主)对同一事由的《勤劳基准法》赔偿责任予以免除。2. 受给权人因同一事由根据《民法》或其他法令获得相当于本法保险给付的金品时,公团在所获金额限度内不支付保险给付。
这里的关键词是“同一事由”和“损害赔偿”。如果一个人因为同一个事故已经拿到了具有“损害赔偿”性质的钱,国家就不再给第二次。
4. 韩国法院的审判准则:保险金并非赔偿金
针对李俊浩这种情况,韩国大法院(最高法院)给出了里程碑式的判决(参考2014두724)。法院认为,“自身身体事故保险金”与“损害赔偿金”在法律性质上完全不同。
法院解释称,这种保险金是基于保险合同约定的特定条件达成时支付的“射幸性合同给付”,而不是雇主为了履行其对员工的侵权损害赔偿义务而支付的。简单来说,这是保险产品本身产生的权利,而不是雇主拿来抵债的钱。
5. 法律逻辑应用于李俊浩的案例
将这一逻辑应用于李俊浩的情况,我们可以得出以下分析:
- 性质辨析:俊浩从汽车保险公司获得的钱,是因为他满足了“驾驶中发生意外”这一合同条件,这属于私法上的保险金请求权。
- 不属于损害赔偿:雇主通过缴纳保险费为车辆投保,这并不能等同于雇主已经履行了对俊浩的法律赔偿义务。
- 不能扣除:既然该保险金不具有损害赔偿的性质,就不属于产灾法第80条规定的“因同一事由获得的损害赔偿”。因此,勤劳福祉公团无权扣除这笔费用。
6. 结论:俊浩的胜诉与给读者的建议
最终,在法律专家的帮助下,李俊浩成功通过行政申诉撤销了公团的不予给付处分,拿到了他应得的工伤保险金。这意味着他不仅可以保留那三千万韩元的汽车保险金,还能继续享受工伤保险提供的医疗费和休业补偿。
对于身在韩国或对韩国法律感兴趣的读者,如果您遇到类似情况,请记住以下几点:
- 分清保险险种:确认您领取的金钱是“对方赔给您的(对人赔偿)”还是“您自己的保险理赔(自损保险)”。如果是后者,通常不影响工伤申请。
- 不要轻言放弃:公团的行政处分并非终局结果,如果认为权益受损,可以通过行政复议或诉讼进行抗辩。
- 专业咨询至关重要:产灾补偿涉及复杂的法律条文和计算方式,在签署任何保险理赔确认书之前,建议咨询专业法律人士,以免无意中放弃了更重要的法定权利。
法律是为了保护那些知晓权利并勇于主张权利的人。愿每一位辛苦工作的劳动者都能在意外发生时,获得最公正、最完整的法律守护。
***
本文旨在提供一般性的法律咨询信息,不构成针对具体个案的法律意见。