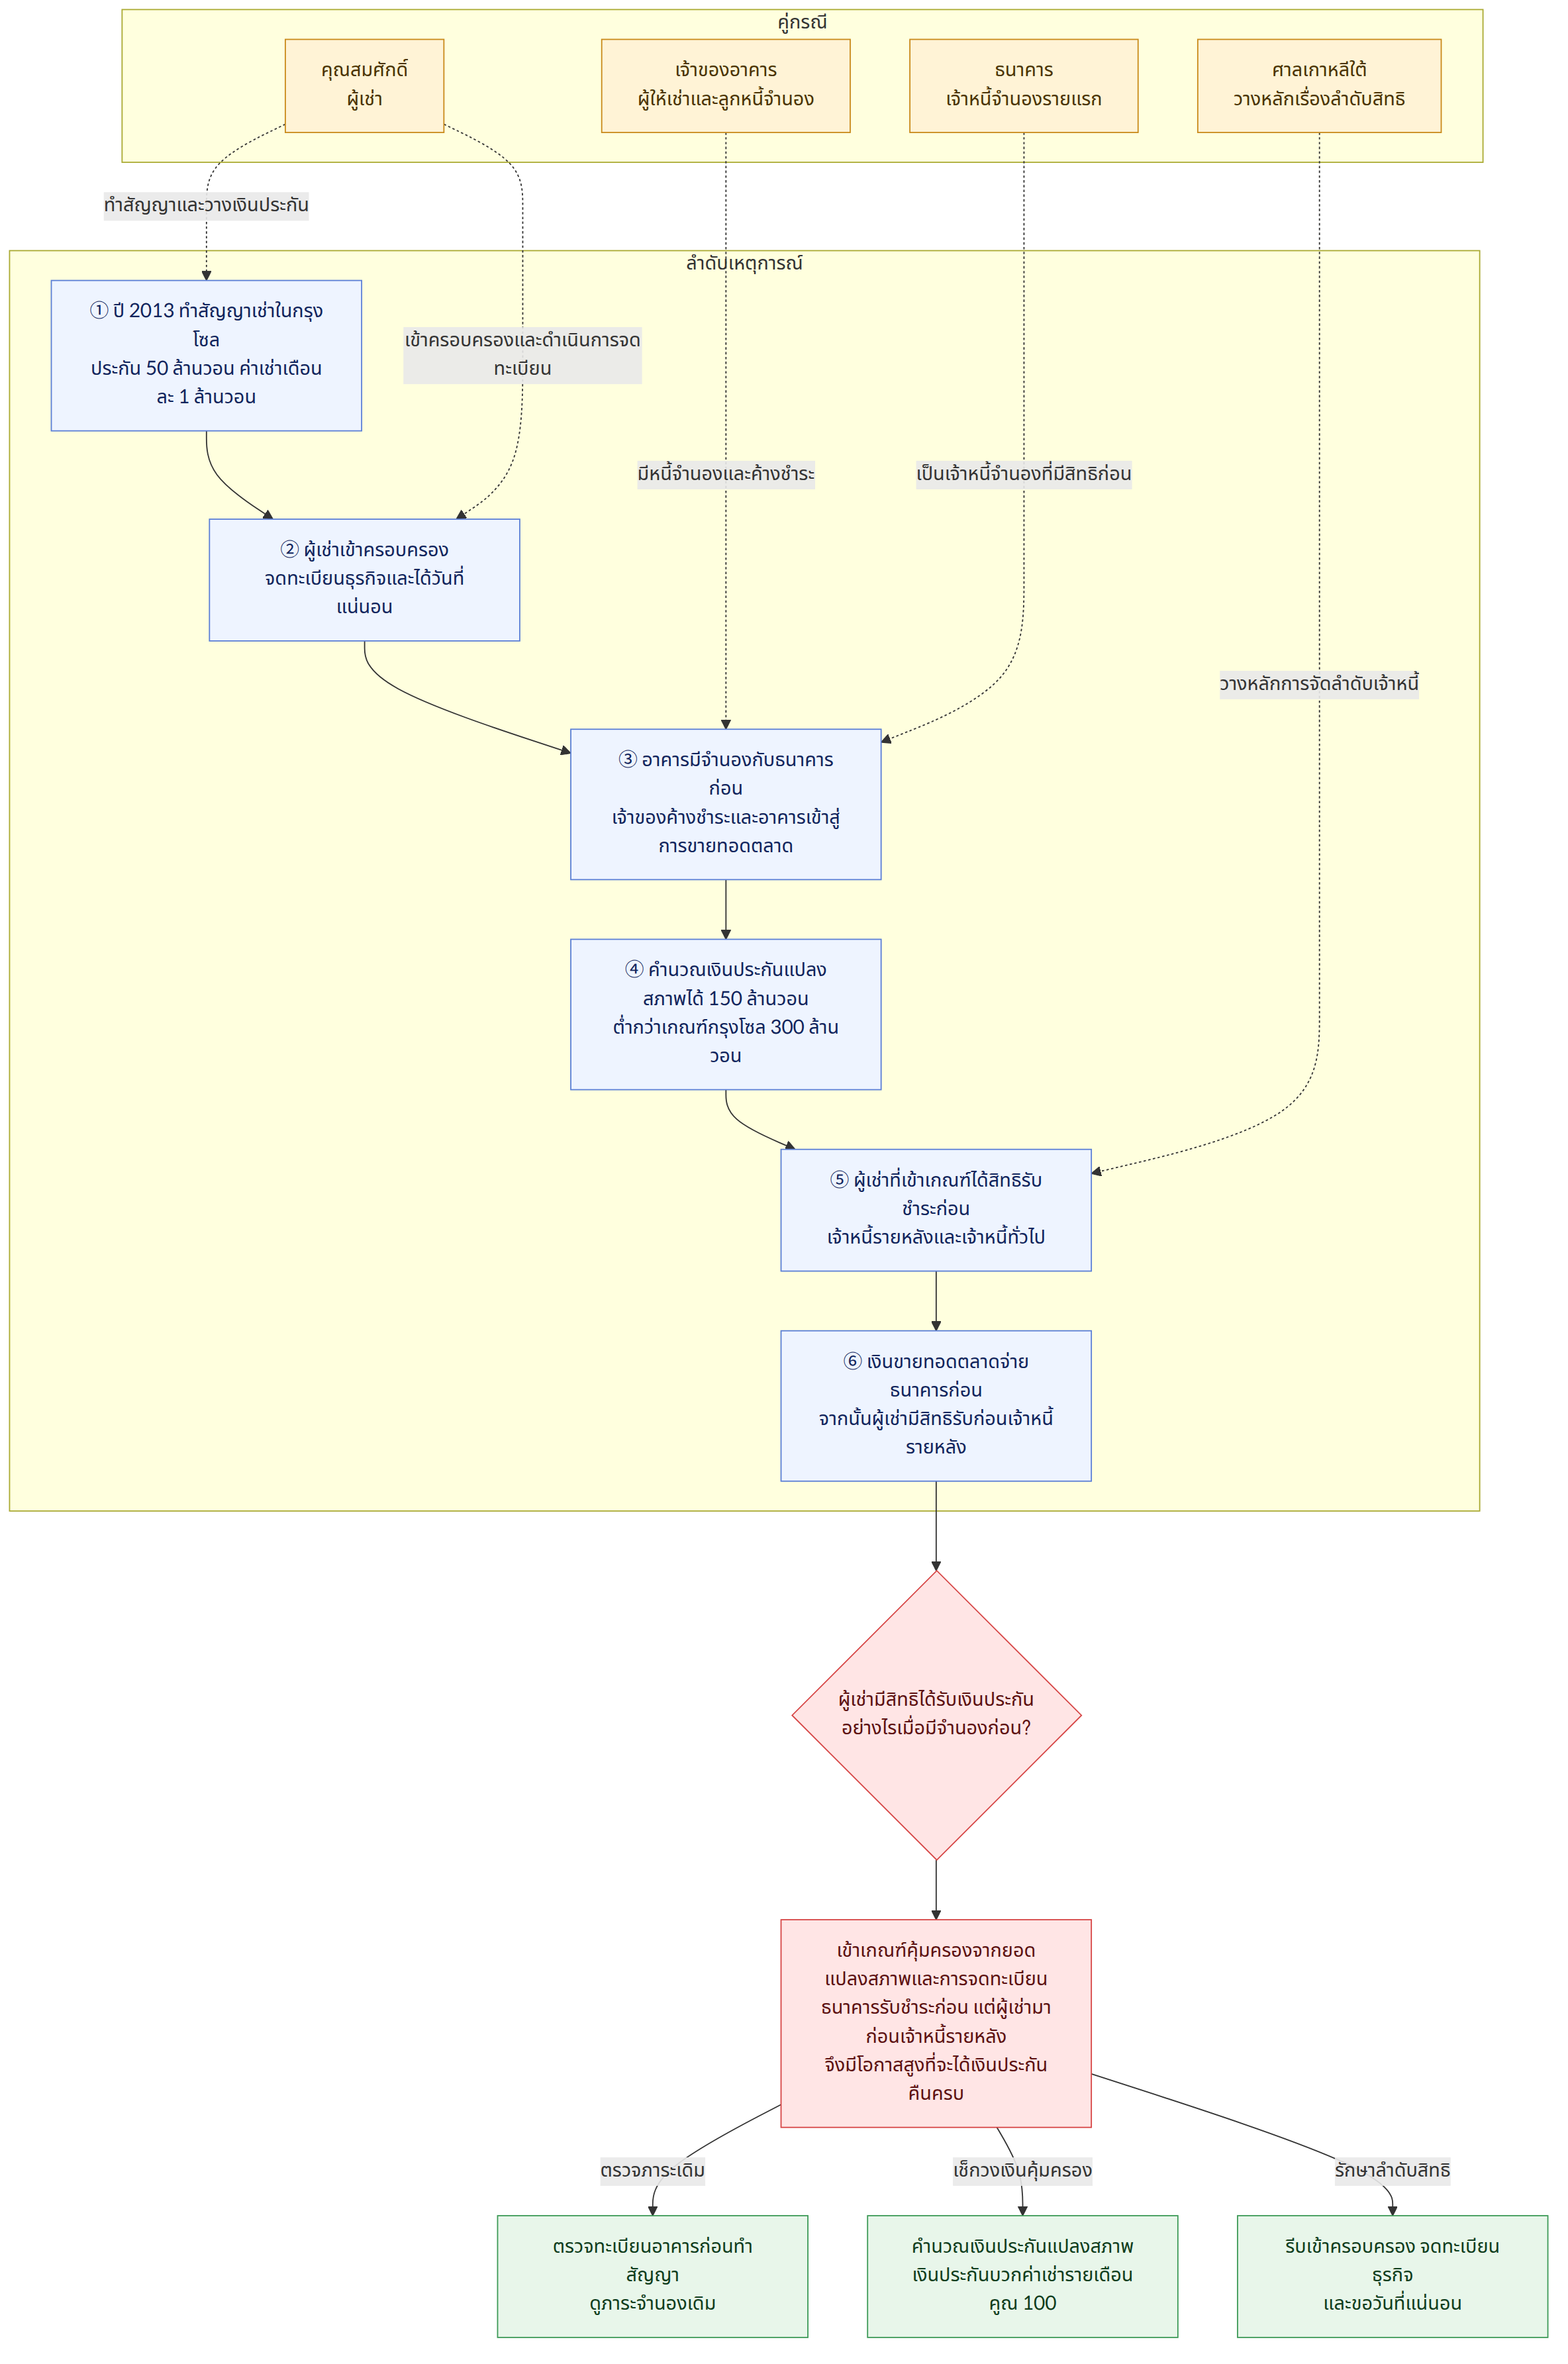
1. จุดเริ่มต้นและความกังวลของคุณสมศักดิ์
ในปี 2013 คุณสมศักดิ์ นักธุรกิจหนุ่มไฟแรงได้ตัดสินใจเปิดสำนักงานสำนักพิมพ์เล็กๆ ในเขตพื้นที่กรุงโซล เขาตกลงเช่าพื้นที่อาคารพาณิชย์แห่งหนึ่งด้วยเงินประกัน 50 ล้านวอน และค่าเช่ารายเดือน 1 ล้านวอน หลังจากเซ็นสัญญา คุณสมศักดิ์ ได้ดำเนินการตามขั้นตอนที่ได้รับคำแนะนำมาอย่างครบถ้วน ทั้งการย้ายเข้าพื้นที่ การจดทะเบียนภาษีธุรกิจ และที่สำคัญที่สุดคือการนำสัญญาเช่าไปรับการประทับตรา "วันที่แน่นอน" (Fixed Date) เพื่อเป็นหลักประกันทางกฎหมาย
แต่แล้ววันหนึ่ง ฝันร้ายก็มาเยือน เมื่อเขาได้รับแจ้งว่าอาคารที่เขาเช่าอยู่นั้นกำลังถูกนำเข้าสู่กระบวนการขายทอดตลาด เนื่องจากเจ้าของอาคารค้างชำระหนี้จำนองที่ทำไว้กับธนาคารก่อนหน้าที่เขาจะเข้ามาเช่า คุณสมศักดิ์ เริ่มกังวลว่าเงินประกัน 50 ล้านวอนที่เป็นทุนก้อนสุดท้ายของเขาจะมลายหายไปในพริบตาหรือไม่
2. ประเด็นทางกฎหมายที่ต้องพิจารณา
คำถามสำคัญคือ ในกรณีนี้ คุณสมศักดิ์ จะได้รับความคุ้มครองภายใต้ กฎหมายคุ้มครองการเช่าอาคารพาณิชย์ (Commercial Building Lease Protection Act) ของเกาหลีใต้หรือไม่? และเขามีสิทธิที่จะได้รับเงินประกันคืนเป็นลำดับแรกๆ หรือไม่ เมื่อเทียบกับเจ้าหนี้รายอื่นๆ ในกระบวนการขายทอดตลาด?
3. หลักเกณฑ์ของกฎหมายเกาหลีว่าด้วยการเช่าเชิงพาณิชย์
กฎหมายเกาหลีไม่ได้คุ้มครองผู้เช่าทุกรายแบบเหมาเข่ง แต่มีการกำหนดขอบเขตการคุ้มครองตามสภาพเศรษฐกิจของแต่ละพื้นที่ โดยใช้เกณฑ์ที่เรียกว่า "เงินประกันแปลงสภาพ"
สูตรคำนวณเงินประกันแปลงสภาพ:เงินประกันแปลงสภาพ = เงินประกัน + (ค่าเช่าเดือนละ x 100)
ตามกฎหมายที่บังคับใช้ในปี 2013 (ก่อนการปรับปรุงในปี 2014) วงเงินสูงสุดที่กฎหมายจะคุ้มครองคือ:
- กรุงโซล: ไม่เกิน 300 ล้านวอน
- เขตปริมณฑล (เช่น อินชอน, ซูวอน): ไม่เกิน 250 ล้านวอน
- เมืองกวางย็อกซีอื่นๆ: ไม่เกิน 180 ล้านวอน
- พื้นที่อื่นๆ: ไม่เกิน 150 ล้านวอน
นอกจากวงเงินแล้ว ผู้เช่าต้องมีคุณสมบัติครบ 3 ประการ:
- เข้าครอบครองอาคารจริง
- จดทะเบียนภาษีธุรกิจ (Business Registration)
- ได้รับตราประทับ "วันที่แน่นอน" (Fixed Date) บนสัญญาเช่า
4. แนวทางการตัดสินของศาลเกาหลี
ศาลเกาหลีใต้ให้ความสำคัญกับตัวเลขเงินประกันแปลงสภาพ ณ วันที่ทำสัญญาหรือต่อสัญญาเป็นหลัก หากเงินเกินกว่าที่กฎหมายกำหนด ผู้เช่าอาจไม่ได้รับสิทธิ "ลำดับชำระหนี้บุริมสิทธิ" (Priority Payment Right) ทั้งหมดตามกฎหมายฉบับนี้
ในกรณีที่มีการจำนองไว้ก่อน (Prior Mortgage) ศาลจะตัดสินให้สิทธิของเจ้าหนี้จำนองรายแรกมีความสำคัญกว่าผู้เช่า แต่ผู้เช่าที่มีสิทธิคุ้มครองจะยังคงมีสิทธิได้รับเงินคืนก่อนเจ้าหนี้รายอื่นๆ ที่มาทีหลัง หรือเจ้าหนี้ทั่วไปที่ไม่มีหลักประกัน
5. การวิเคราะห์กรณีของคุณสมศักดิ์
เมื่อลองคำนวณกรณีของ คุณสมศักดิ์ ในปี 2013:
- เงินประกันแปลงสภาพ: 50,000,000 + (1,000,000 x 100) = 150,000,000 วอน
- เนื่องจากอาคารตั้งอยู่ใน กรุงโซล ซึ่งมีเกณฑ์สูงสุดอยู่ที่ 300 ล้านวอน ดังนั้นกรณีของคุณสมศักดิ์จึงถือว่า "อยู่ในขอบเขตการคุ้มครอง" ของกฎหมายอย่างชัดเจน
- เมื่อเขาจดทะเบียนธุรกิจและได้วันที่แน่นอนแล้ว เขาจึงมีสิทธิได้รับชำระหนี้ก่อนเจ้าหนี้ลำดับหลัง
อย่างไรก็ตาม เนื่องจากมีเจ้าหนี้จำนอง (ธนาคาร) อยู่ก่อนแล้ว เงินจากการขายทอดตลาดจะถูกนำไปจ่ายให้ธนาคารก่อน แต่ คุณสมศักดิ์ จะได้รับสิทธิในเงินส่วนที่เหลือเป็นลำดับถัดไปก่อนเจ้าหนี้อื่นๆ ทำให้เขามีโอกาสสูงมากที่จะได้รับเงินประกันคืนครบจำนวน
6. บทสรุป: ชะตากรรมของคุณสมศักดิ์และคำแนะนำสำหรับคุณ
สำหรับ คุณสมศักดิ์ ความรอบคอบในการทำธุรกิจทำให้เขายังคงได้รับความคุ้มครองทางกฎหมาย แม้จะต้องรอตามลำดับคิวต่อจากธนาคาร แต่เงินประกัน 50 ล้านวอนของเขายังคงปลอดภัยในระดับหนึ่ง
คำแนะนำสำหรับผู้ที่กำลังจะเช่าที่เปิดร้านในเกาหลี:
- ตรวจสอบโฉนดและทะเบียนอาคาร (Deung-gi-bu): ทุกครั้งก่อนเซ็นสัญญา ดูว่ามีภาระจำนองเดิมสูงเกินไปหรือไม่
- คำนวณเงินประกันแปลงสภาพเสมอ: อย่าดูแค่เงินก้อนที่วางประกัน ให้เอาค่าเช่าคูณ 100 แล้วบวกเข้าไปด้วย เพื่อเช็คว่าเรายังอยู่ภายใต้กฎหมายคุ้มครองหรือไม่
- อย่าเลื่อนวันจดทะเบียน: ทันทีที่เซ็นสัญญาและได้กุญแจ ให้รีบไปจดทะเบียนธุรกิจและประทับตรา Fixed Date ทันที เพราะ "วันเดียว" ก็ตัดสินความแพ้ชนะในศาลได้